
兄弟們,李蓓新觀點出爐了!果然地產一漲,李蓓說話也硬氣了。就在剛剛,李蓓在接受騰訊財經採訪時改口了:“地產的機會,我以前說是十年一遇,現在變成二十年一遇。”
他還有幾個重要判斷:未來90%以上房企面臨出清,甚至98%房企;部分頭部房企未來幾年股價可漲5-10倍;再度提示AI泡沫風險;中國消費股“遍地是黃金”。
李蓓表示,地產現房新政對地產股價造成了較大短期負面衝擊,但地產機會的等級其實是提高了,後續地產股牛市持續的時間會被拉長,高度也可以看得更高。
在她看來,在地產新規的影響下:未來1-2年,行業將得到更徹底的出清,更多企業繼續退出;她預計行業集中度還將大幅提升,最終退出的企業比例可能從90%升至95%,甚至98%,未來能夠在全國範圍持續拿地和擴張的企業可能不超過兩位數。
長期看行業的進入門檻抬高,企業之間的差距拉大,少數同時具備產品力和融資優勢的頭部房企,反而可能成為新規則下的受益者,部分企業的股價在未來幾年的漲幅,有望達到5-10倍。
李蓓還提示AI泡沫風險,她判斷,海外AI資本開支雖然仍在增長,但季度環比增速可能在明年年中見頂。在她看來,AI類股的“第二波下跌”可能要等到資本開支真正見頂、利潤下降時才會出現。
她判斷,當AI的“熱潮”退去,美國經濟下行,美債利率下行,美元開始貶值,中國的地產和消費反而可能會成為全球資產的“沙漠綠洲”。
她認為,不少必需消費和部分可選消費龍頭估值處於歷史最低位,疊加分紅和回購,部分公司的靜態回報已具吸引力,中國消費股“遍地是黃金”。當AI資本開支降溫、內需政策加碼,這些企業有望迎來主升行情。
就在近期,房企股價走勢較強,萬科更是4天3個漲停,雖然第三個漲停盤中炸板。李蓓偏愛的港股央企、國企房企們,華潤置地近5日漲近2%,中國海外漲超5%,中國金茂漲2%,綠城中國漲4.7%。
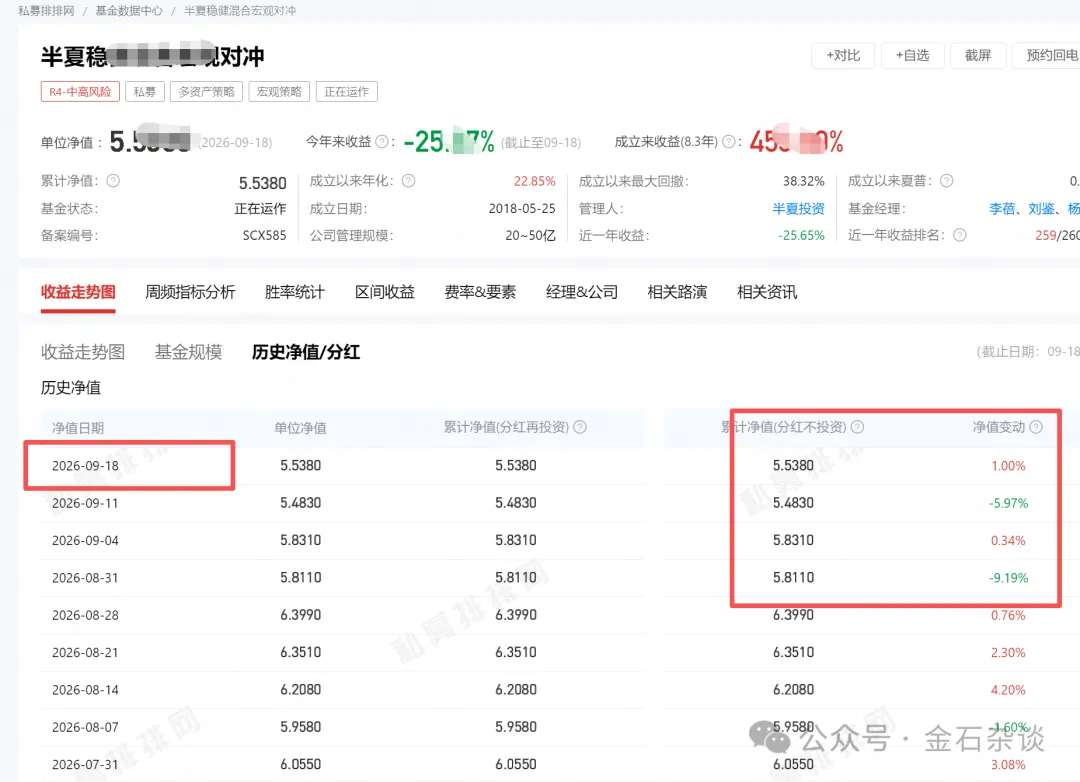
不過,在萬科9月18日漲停這周,李蓓旗下核心產品淨值卻只漲了1%,因為9月11日至18日,港股央企建築們並未漲太多,比如綠城中國這周淨值漲幅為零,華潤置地還是跌的。
截至目前,李蓓旗下核心產品今年虧損超25%,在同業中倒數,其中8月31日那周單日淨值跌9%,9月11日那周周淨值再度跌5%。
最後,大家覺著地產見底了嗎,大家會開始買入地產股了嗎? (金石雜談)