
高盛預計,2026—2030年中國AI相關資本開支合計將達到8.5兆元人民幣(約1.3兆美元),支撐全國IT電力容量由2025年的26GW增至2030年的81GW。報告重點討論資金來源與投資回報率,並繼續看好AI基礎設施、AI模型公司以及GPU國產化。
2026—2030年中國資本開支合計約8.5兆元人民幣,平均相當於美國同類企業資本開支總額的17%。結合資本開支與國產AI晶片出貨預測,IT電力容量預計由2025年的26GW增至2030年的81GW。為支援2026—2030年合計2.0兆元人民幣(2940億美元)的海外資本開支,可能需要新增離岸融資。採用高性能晶片時,IaaS及第一方MaaS的ROIC約為10%—20%,第三方API模式可進一步升至約30%;採用下一代國產晶片時,ROIC約為9%。資本開支:我們預計2026—2030年超大規模雲廠商、新型雲廠商和電信營運商資本開支合計8.5兆元人民幣。中國資本開支平均約為美國同業的17%。
算力:預計中國IT電力容量將由2025年的26GW增至2030年的81GW,主要由超大規模雲廠商貢獻。中國超大規模雲廠商未來五年將在全球新增47GW算力;2026—2028年的淨新增量約相當於美國同業的22%。
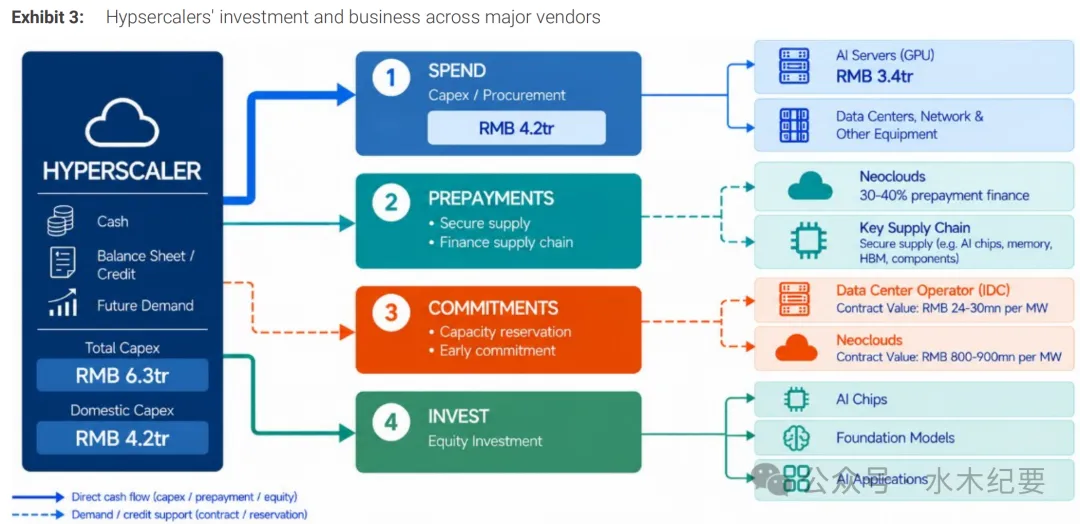
融資:雲服務商通過四種方式支援AI發展:直接投入資本開支、向關鍵供應鏈夥伴預付款、通過長期合同提供需求可見度,以及投資上下游企業。未來五年的主要問題是離岸現金能否支援2.0兆元人民幣的海外資本開支。
投資回報:IaaS和第一方MaaS的ROIC仍可達到10%—20%,回收期約2.5—3年;第三方MaaS的ROIC約30%,回收期約2年。下一代國產晶片的ROIC較低,約9%,回收期3.6年,但國產化推進後仍有改善空間。
重點股票觀點
- 中國雲與基礎設施:繼續超配阿里巴巴、金山雲和世紀互聯。強勁算力需求及供應鏈緩解將擴大增長空間。
- AI模型公司:算力擴張將支援模型廠商增長,繼續超配MiniMax和智譜。
- GPU國產化:繼續看好寒武紀、沐曦和海光資訊。
- 資料中心:看好世紀互聯,其在烏蘭察布等偏遠樞紐地區的建設處於領先位置。
一圖看懂報告:資金如何流經AI基礎設施生態
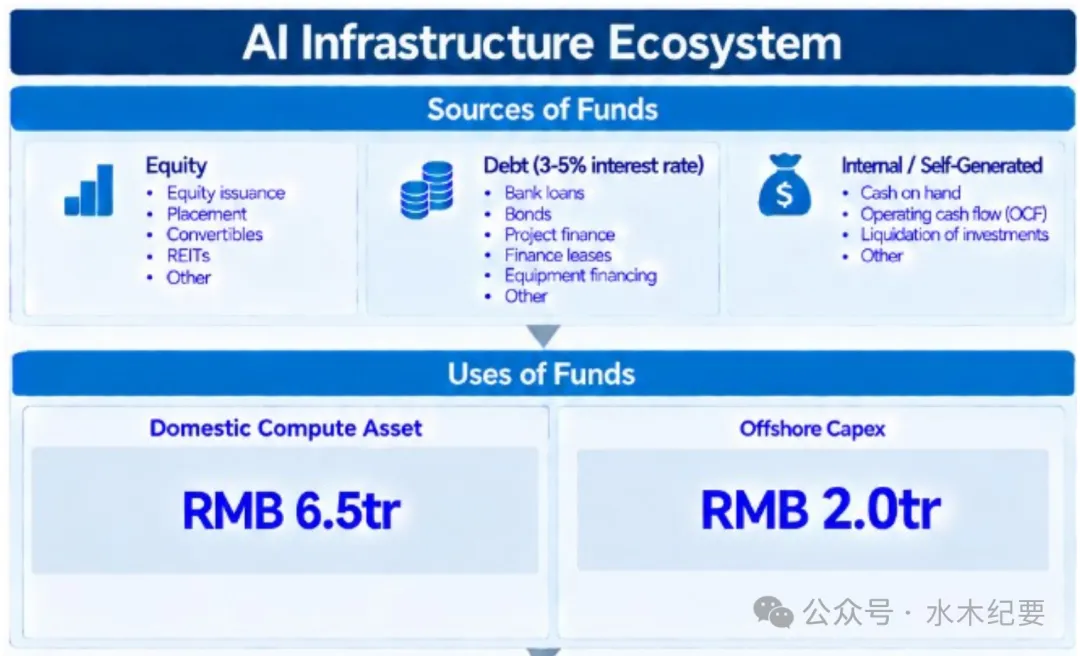
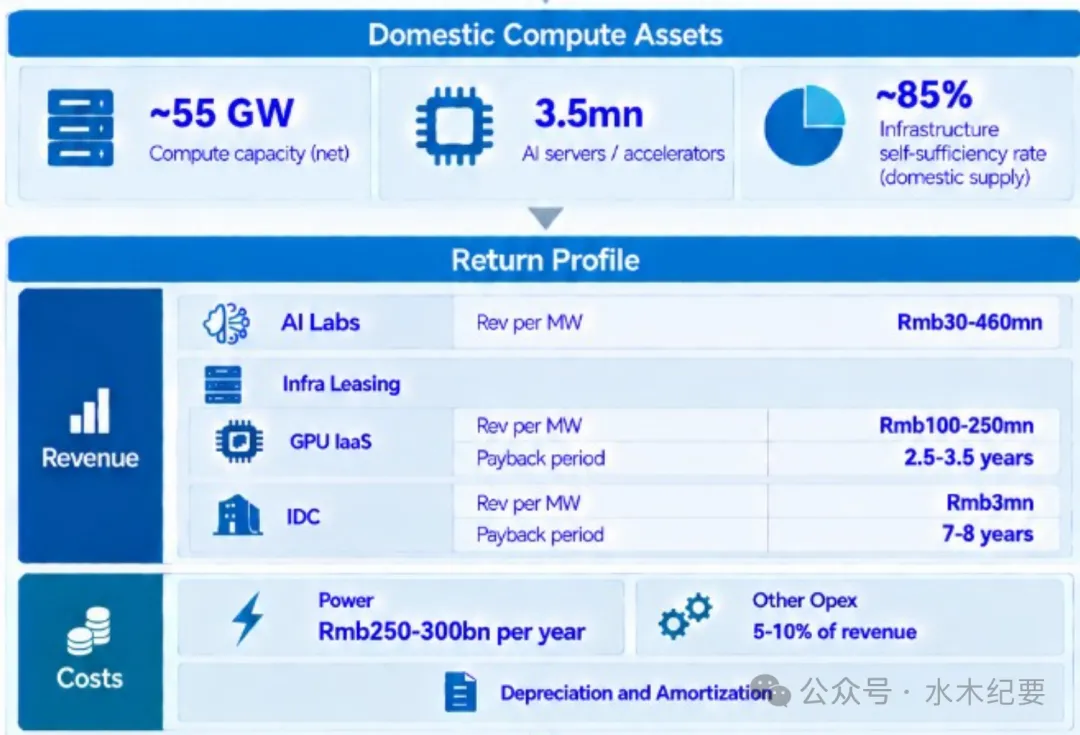
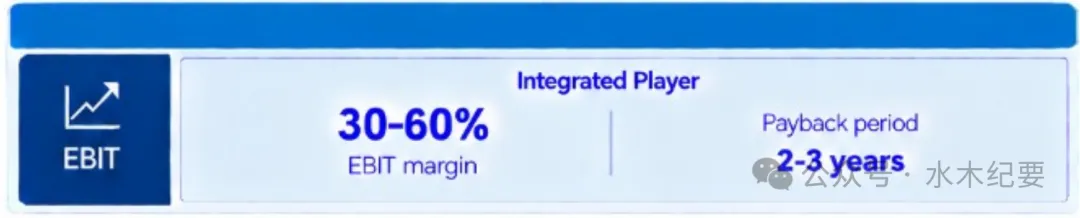
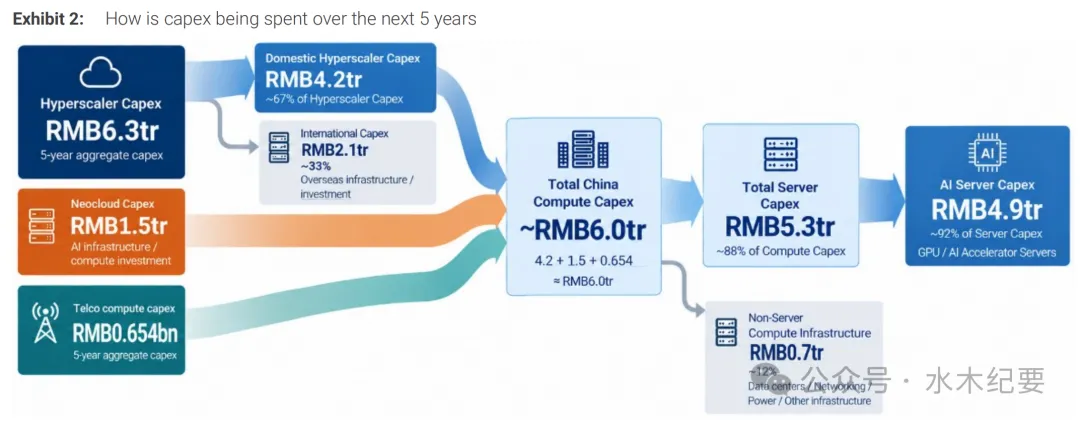
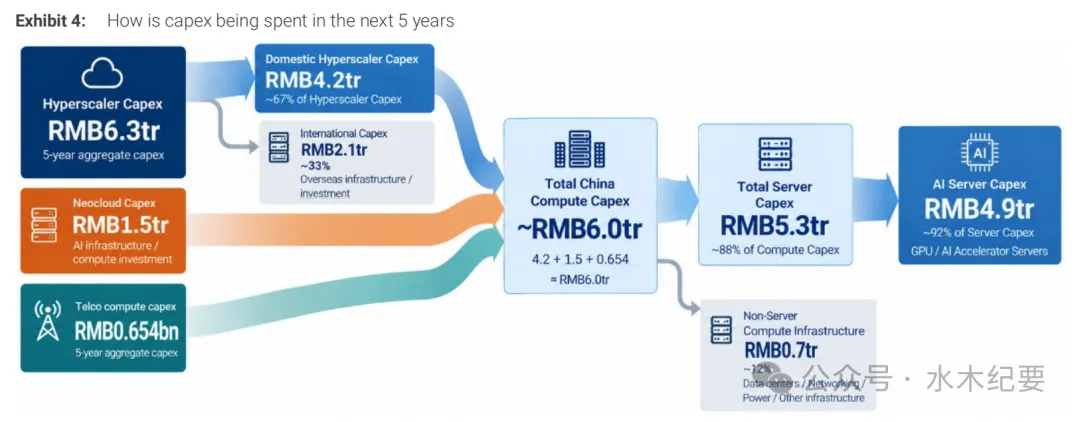
圖表2:未來五年資本開支的用途
圖表3:超大規模雲廠商在主要供應商中的投資與業務關係
1、資本開支加速,超大規模雲廠商帶來上行空間
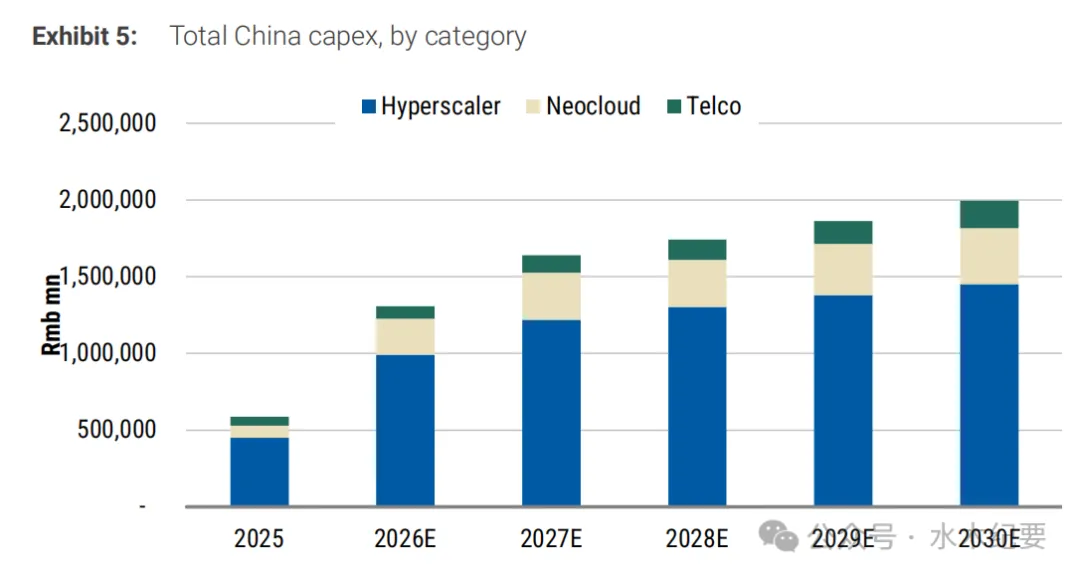
高盛預計中國資本開支將由2026年的1.3兆元人民幣(1930億美元)進一步增至2028年的2.0兆元人民幣(2910億美元)。五年合計支出8.5兆元人民幣,約相當於美國同業的17%。
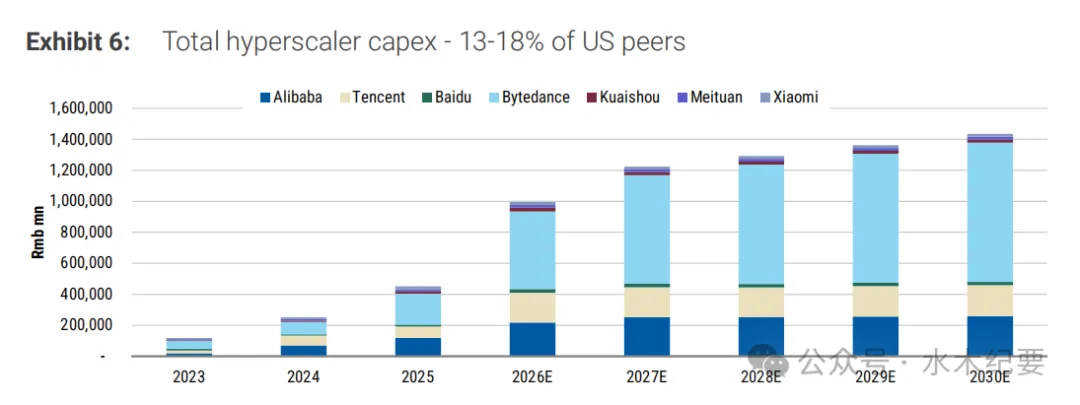
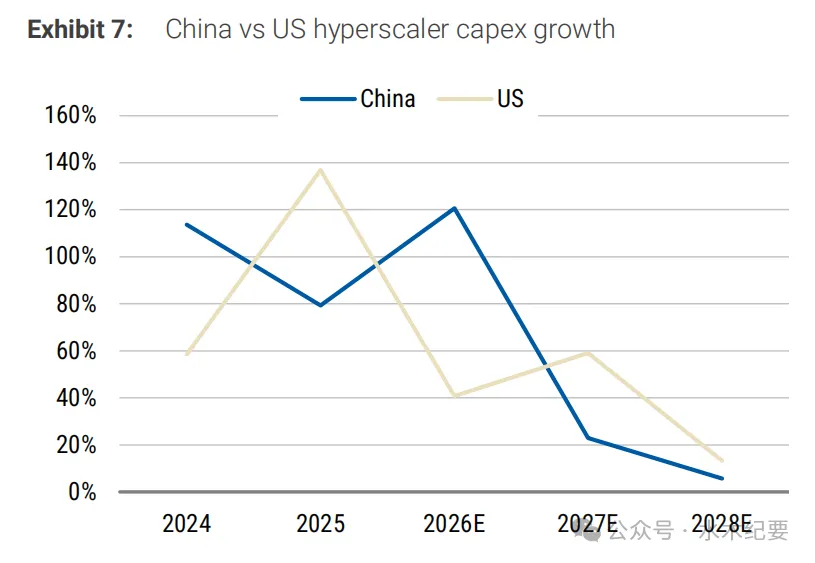
第一支柱是核心超大規模雲廠商。2026年超大規模雲廠商及主要網際網路公司資本開支預計為9950億元人民幣(1420億美元),同比增長23%至2027年的1.2兆元人民幣(1750億美元),並在2030年達到1.4兆元人民幣(2050億美元),相當於美國同業的13%—19%。由於2025年中國受制於產能約束,2026年資本開支增速預計為121%,高於美國同業的41%。其中65%—70%將在境內投入。
第二支柱是新型雲廠商。未來五年投資預計合計1.5兆元人民幣(2270億美元),成為超大規模雲廠商之外的重要高端算力增量;大部分支出用於採購伺服器。
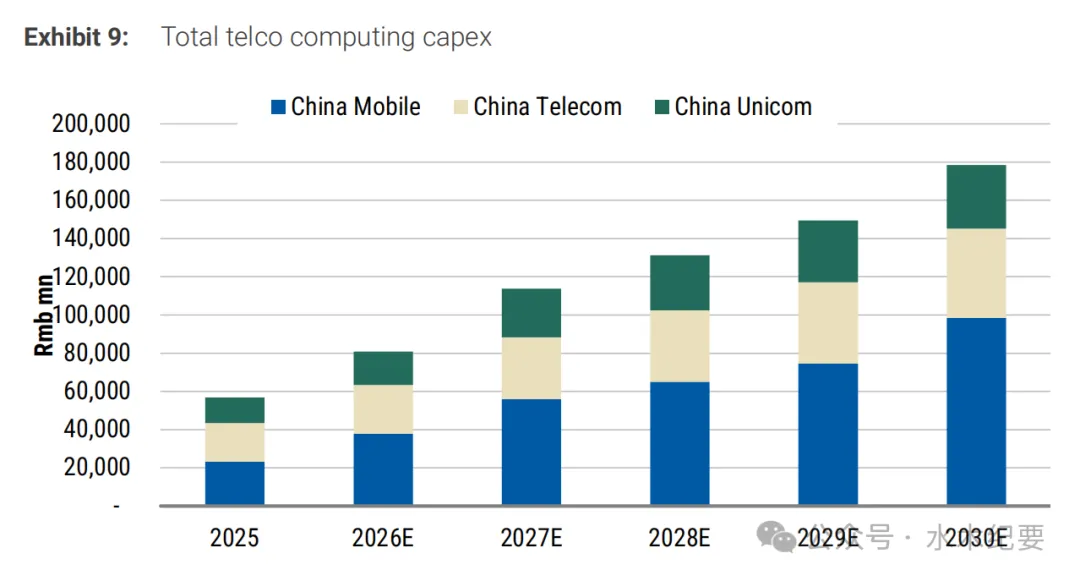
第三支柱是電信營運商。2026年算力資本開支約810億元人民幣,預計以23%的五年復合增速升至2030年的1790億元人民幣,而營運商整體資本開支大致保持穩定。
2、國產晶片供給將開啟下一階段容量增長
中國AI算力擴張至今受到的主要限制並非需求,而是高端算力供給。隨著國產GPU和ASIC開始放量,這一瓶頸將緩解;總算力容量預計由2025年的26GW升至2030年的81GW。
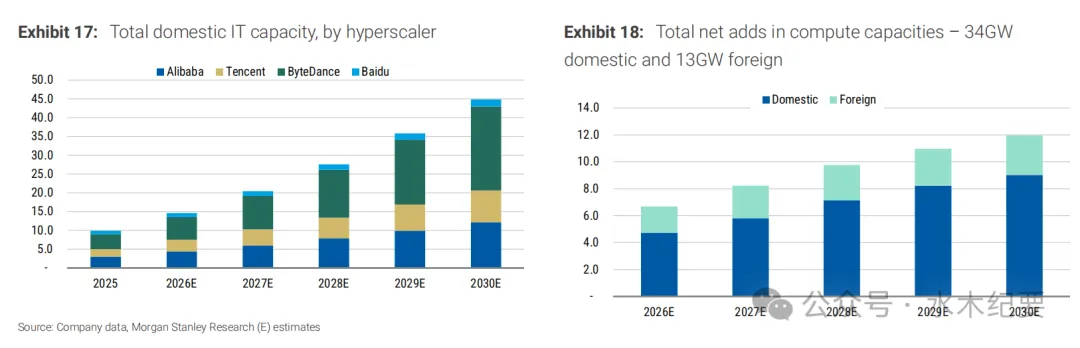
超大規模雲廠商:2025—2030年新增34GW。電信營運商自建對外容量:新增9GW。其他企業和AI模型實驗室:基準情形新增12GW,仍有上行空間。在超大規模雲廠商中,阿里巴巴和騰訊預計各新增6—9GW,百度新增約1GW。國產GPU與自研ASIC將成為容量增長的重要推動力,尤其是在阿里巴巴、百度及其他平台進一步縱向整合晶片之後。全球範圍內,中國超大規模雲廠商2026—2030年預計新增47GW;其中2026—2028年淨新增24GW,約為美國同業的22%。
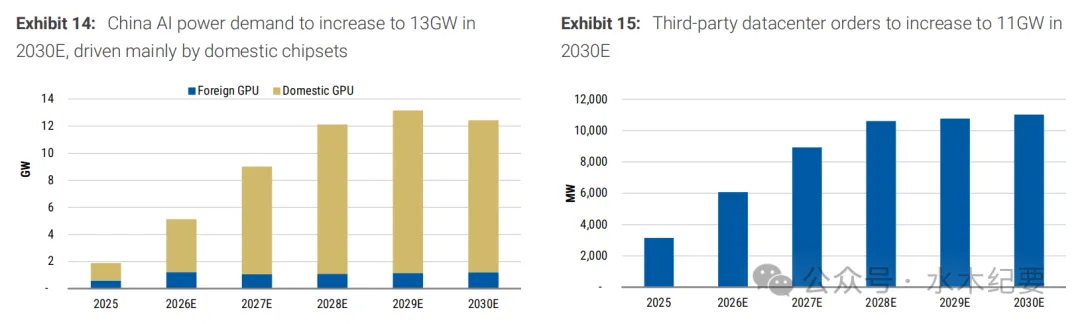
配套基礎設施需求十分可觀。AI新增電力需求預計由2026年的5.6GW升至2030年的約13GW。假設超大規模雲廠商與AI實驗室自建約20%的容量,第三方資料中心訂單將由6.1GW升至11GW。
3、資金需求因環節而異,海外擴張或需新增融資
中國與美國存在重要差異。中國超大規模雲廠商通常擁有更強議價能力和更高縱向整合程度,生態投資也更為克制,因此境內AI資本開支主要由經營現金流、現金餘額、租賃及商業預付款支援,而非大規模戰略性交叉融資。
境內資本開支總體資金充足。阿里巴巴、騰訊和百度擁有較強經營現金流,但仍有風險:若外賣競爭重燃,阿里巴巴現金消耗可能上升;百度搜尋業務能否走穩也是關鍵變數。三者中騰訊最穩定。
更大的約束來自海外融資,因為資本開支、股東回報和離岸債務償還共同爭奪離岸現金。2026—2030年海外資本開支合計約2.0兆元人民幣,主要由字節跳動貢獻;潛在融資來源包括變現投資組合、發行債務及股權融資。
新型雲廠商的融資需求更大,但來源也更分散。典型結構包括:以約5%利率覆蓋30%—40%投資的融資租賃、利率約3%—4%的銀行貸款、客戶預付款以及新增債務或股權。此類安排支援快速擴張,也提高了企業對利用率、交付進度、再融資成本和伺服器需求的敏感度。
4、商業化越靠近AI棧上層,回報越高
ROIC框架顯示,關鍵不只是資本開支規模,而是投資之上採用何種商業化模式。
自有GPU IaaS:基準情形營業利潤率約44%,ROIC約13%,現金回收期約3年。租賃/新型雲IaaS:營業利潤率約20%。由於無需前期伺服器資本開支,租賃價差轉正後即可產生正現金流。自建算力加自研模型:營業利潤率約53%,ROIC約19%,回收期約2.5—2.6年。自建算力加第三方API:假設向模型提供商分成10%,營業利潤率約57%,ROIC約29%,回收期約2.1年。預填充/解碼分離:若輸入token佔比較高,例如摘要和長文件問答,採用華為950PR處理預填充可略微提高ROIC。全國產基礎設施:下一代國產晶片配合HBM3E可運行完整推理流程,基準情形營業利潤率31%、ROIC 9.1%、回收期3.6年,仍落後於海外伺服器。五年資本開支合計8.5兆元
中國算力資本開支預計由2026年的1.3兆元人民幣(1930億美元)增至2030年的2.0兆元人民幣(2910億美元)。中國資本開支佔美國超大規模雲廠商與新型雲廠商合計支出的比例,將由2025年的18%升至2026年的21%。
超大規模雲廠商資本開支:由2026年的9950億元人民幣升至2030年的1.4兆元人民幣。新型雲廠商資本開支:由2026年的3240億元人民幣升至2030年的3630億元人民幣。電信營運商算力資本開支:由2026年的810億元人民幣升至2030年的1790億元人民幣。未來五年境內資本開支佔總支出的70%—80%,合計約6.4兆元人民幣。超大規模雲廠商
圖表4:未來五年資本開支的用途
圖表5:中國資本開支總額按類別
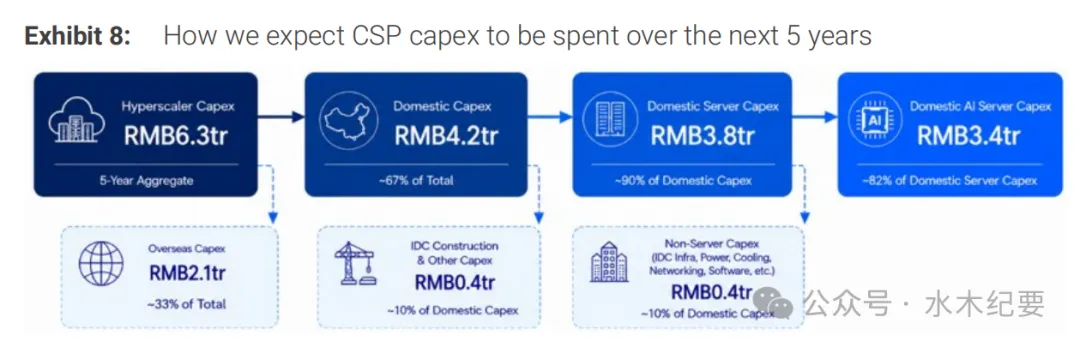
超大規模雲服務商:2026—2030年合計6.3兆元
在6月季度業績公佈後,我們上調了中國主要資本開支企業的預測。2026年雲資本開支預計同比增長121%至9950億元人民幣(1420億美元),自2023年以來首次在增速上超過美國同業的41%。2027年預計再增23%至1.2兆元人民幣(1750億美元),2030年達到1.4兆元人民幣(2050億美元)。
騰訊:資本開支預測上調至1930億—2000億元人民幣。儘管二季度資本開支達到500億元,但全年不會簡單按該季度水平線性外推,因為資本開支存在季節性。阿里巴巴:按自然年口徑,2026—2030年資本開支預測為2170億—2590億元人民幣。其AI GPU IaaS和MaaS的ROIC可見度較高,因此預計投入高於騰訊。6月季度MaaS年化經常性收入已超過100億元人民幣,並有望在年底達到300億元;管理層稱雲業務回收期為2.5年,ROIC可能高於此前估計。百度:業績發佈後,結合擴大算力容量的目標,將資本開支預測調整至200億—240億元人民幣。圖表6:超大規模雲廠商資本開支總額相當於美國同業的13%—18%
圖表7:中國與美國超大規模雲廠商資本開支增速
資本開支如何分配
與全球超大規模雲廠商相比,中國企業將更高比例資本開支直接用於算力產品,因為資料中心建設等項目成本更低。假設海外資本開支佔30%—35%,主要來自前三大廠商20%—40%的海外擴張;境內資本開支中10%—15%用於非伺服器採購,包括資料中心和網路裝置;伺服器資本開支中約10%用於CPU,智能體工作流可能推動該比例上升。其餘支出用於GPU相關算力,包括完整伺服器及記憶體。
圖表8:未來五年雲服務商資本開支分配
新型雲廠商 2026—2030年合計1.5兆元
估算AI總支出的難點在於,超大規模雲廠商經常通過租賃承諾實施表外融資,以管理現金流並在境內供應鏈之外獲取額外算力。即便企業披露租賃承諾,也通常無法明確區分支出究竟用於算力裝置還是辦公樓等項目。
騰訊是少數單列相關支出的企業,其技術基礎設施營運成本可用於推斷季度算力基礎設施租賃費。若假定2023年以後新增租賃費均與AI算力有關,騰訊季度租賃費由2025年四季度至2026年二季度增加60億元,據此估算上半年新增租賃承諾總額約240億元。
自下而上估算以高端伺服器採購數量為基礎,並視供應鏈緊張程度假設每台伺服器成本為500萬—1000萬元人民幣。新型雲廠商投資預計由2026年的2340億元人民幣(340億美元)增至2030年的3630億元人民幣(530億美元)。
對金山雲、協創資料和潤澤科技等上市新型雲廠商的歷史資料分析顯示
支出主要包括現金資本開支和租賃。現金資本開支可通過固定資產明細或在建工程拆分算力裝置;
融資租賃則由銀行或金融服務商買入並回租裝置,以控制現金流出和債務負擔,並部分體現在使用權資產中。
上述公司2026年上半年含租賃安排的資本開支合計470億元。伺服器採購與租賃價格持續上升,意味著下半年可能更高,但管道不確定性仍會限制採購能力。以金山雲為例,2026年預計投資150億元,目前完成率約40%。超過95%的新型雲廠商支出預計用於伺服器。
電信營運商 2026—2030年算力資本開支6530億元
中國電信營運商承擔服務政府和國企客戶的職責,將成為主權AI的重要投資平台。2026年三家營運商算力資本開支合計約810億元,其中中國移動380億元、中國電信260億元、中國聯通180億元。
高盛預計,在6G實現大規模部署之前(可能從2029年起),中國電信營運商的資本開支總額將繼續下降。算力相關資本開支在整體預算中的佔比將進一步提升,其增速也將快於傳統資本開支。
高盛預測,中國電信營運商的資本開支總額將在2030年前保持穩定,但算力資本開支將從2026年的810億元人民幣增至2030年的1,790億元人民幣,年複合增長率約為10%。
圖片9:電信營運商算力資本開支總額
資本開支將如何分配
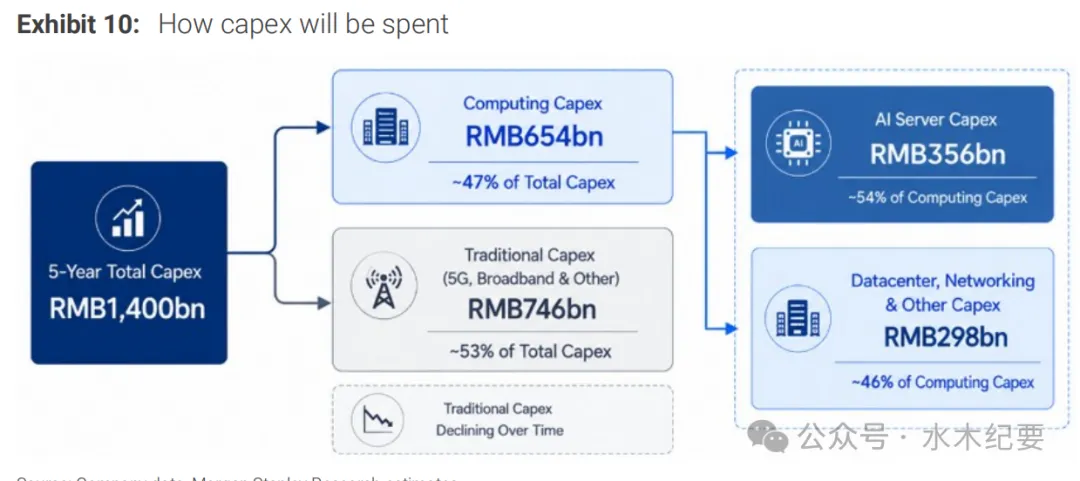
高盛預計,中國電信營運商平均會將約50%的算力資本開支用於非計算類項目,例如資料中心建設和網路基礎設施;其餘部分將用於採購算力,其中大部分(75%以上)將投向智能算力,或與GPU、ASIC相關的領域。總體而言,考慮到國家安全的重要性,我們認為大多數計算裝置訂單將流向國內GPU和ASIC供應商。
圖表10:電信營運商資本開支分配
國內AI晶片助力總電力容量向81GW擴張
受益於2026年下半年起國產晶片產能的快速提升,我們預計中國算力規模將進一步擴大,因此上調相關預測。最新預計如下:
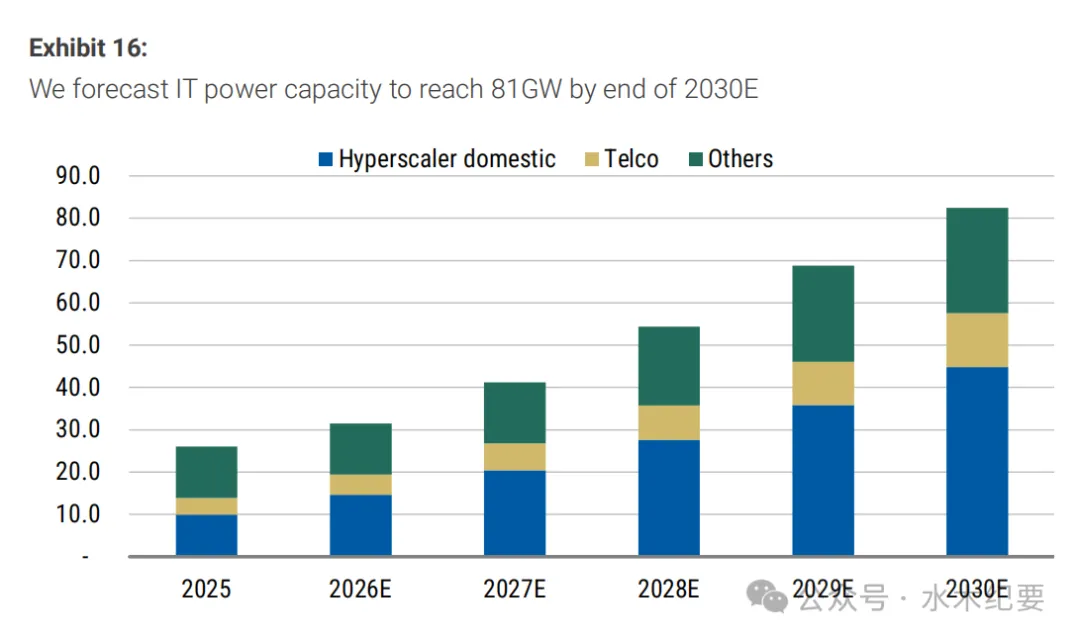
IT總容量將由2026年的26GW增至2030年末的81GW。2025年至2030年末,超大規模雲服務商的容量預計淨增34GW,達到44GW。第三方資料中心訂單容量預計將由2026年的6.1GW增至2030年的11GW。從全球來看,我們預計未來5年超大規模雲服務商將合計淨增47GW容量。其中,2026—2028年預計淨增24GW,相當於美國同業108GW新增容量的22%。
高盛預計2030年IT電力容量將達到81GW
為什麼國產晶片產能如此重要?儘管中國是全球第二大人工智慧支出市場,但過去一年中國新增算力規模仍落後於美國及其他地區,主要原因是晶片供應受到限制。
根據我們的模型測算,截至2025年,中國IT總容量約為26GW。2024年和2025年,中國新增算力容量分別為2.3GW和3.5GW。
高盛認為,隨著未來幾年國產晶片產能加速釋放,中國算力供應將得到必要支撐,算力建設速度也將隨之加快。
我們與半導體研究團隊合作,嘗試按照以下步驟,建立國產晶片新增供給與資料中心新增容量之間的對應關係:
1)出貨量與產量
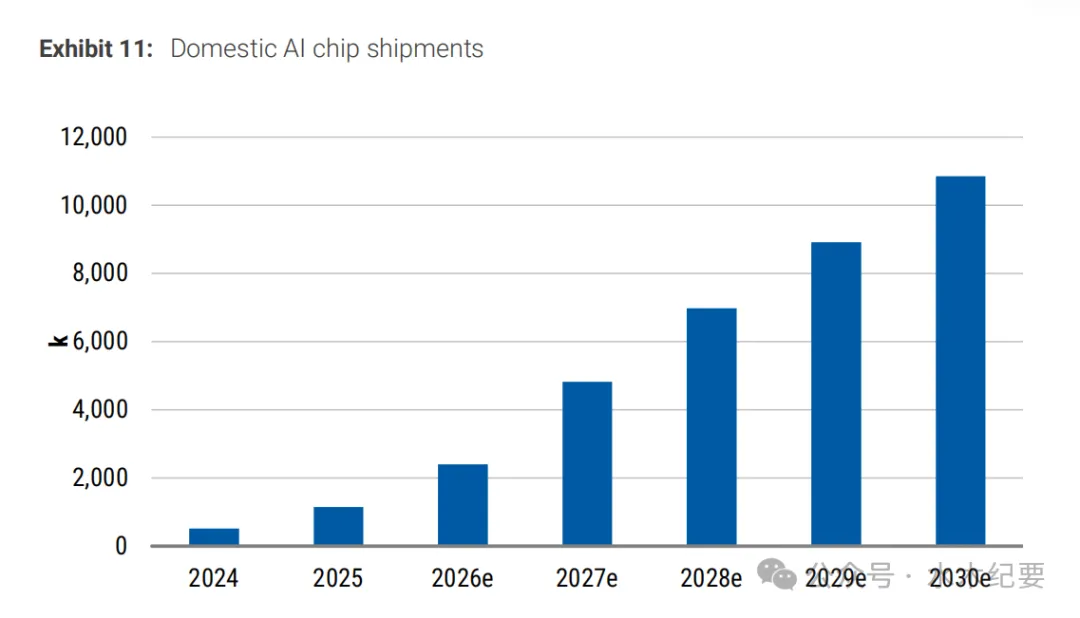
半導體研究團隊預計,2025年AI晶片總出貨量約為110萬顆;2026年將增至240萬顆,同比增長超過100%;2027年進一步增至480萬顆,並於2030年達到1,100萬顆。
由此,國內晶片市場規模預計將從2025年的940億元人民幣,擴大至2030年末的6,460億元人民幣。
我們預計,2025—2030年,國產晶片在伺服器部署中的佔比將達到70%—85%。
圖表11:國產AI晶片出貨量
2)單位算力的晶片成本
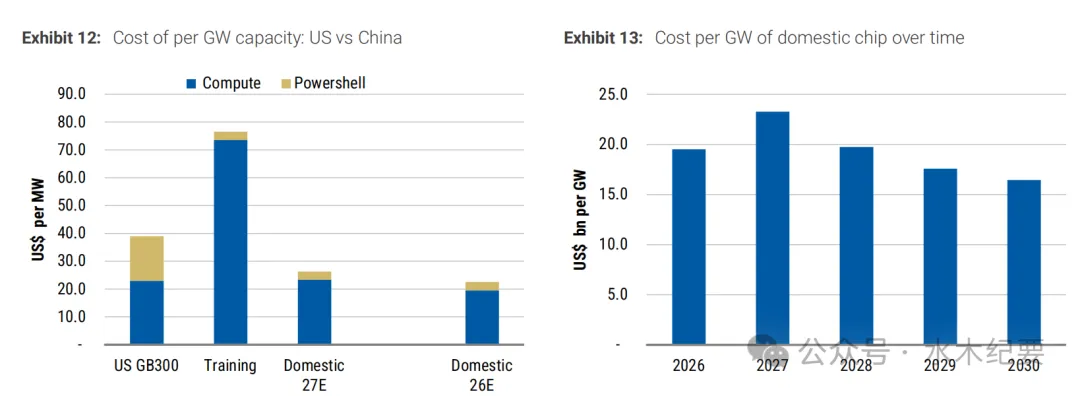
我們估算,在中國部署高端訓練晶片時,每GW算力對應的晶片採購總成本約為500億至700億美元。主要用於推理的國產晶片價格相對較低,預計2026年平均為每GW 190億美元,2027年升至每GW 220億美元。不同晶片供應商的價格可能存在差異。根據我們的測算,華為晶片的成本可能最高,約為每GW 420億美元。
我們以半導體研究團隊給出的單顆GPU平均售價為基礎測算每GW成本,並假設每台伺服器標準組態8顆GPU;隨後將該成本乘以3至4倍,以計入非GPU部件,主要包括記憶體、CPU及網路元件等。
我們認為,2027年每GW部署成本上升,主要是因為測算中考慮了SuperPod(超節點)滲透率提高以及記憶體價格上漲,這可能進一步增加非GPU部件的成本佔比。自2028年起,隨著國內晶片產能擴大,每GW的部署成本可能開始下降。
需要注意的是,半導體研究團隊目前基於平均售價測算的晶片成本,尚未充分計入記憶體價格進一步上漲的影響。如果未來將這一變化納入預測,我們可能需要相應上調整體資本開支預測。
在美國,部署1GW的GB300算力基礎設施,成本約為390億美元,其中約41%來自資料中心供電及基礎設施建設。相比之下,中國的資料中心供電及基礎設施成本明顯更低,僅佔整體部署成本的10%—15%,但晶片採購成本會高得多。
圖表12:每GW容量成本 美國與中國 圖表13:國產晶片每GW成本變化
結合中國半導體研究團隊對國產GPU產能及出貨量的預測,以及新型雲服務商和新增CPU伺服器帶來的容量增長,我們預計,中國新增電力需求將從2026年的5.6GW增至2030年的13GW,主要由國產晶片部署推動。
我們預計,中國IT電力容量將從2025年的26GW增至2030年的81GW,主要驅動因素包括:
- 四大超大規模雲服務商的容量在2025—2030年增加34GW;
- 電信營運商自建自用機架的容量增加9GW;
- 其他主體的容量增加12GW。
從資料中心角度看,我們預計第三方資料中心訂單容量將從2026年的6.1GW增至2030年的11GW。該預測假設超大規模雲服務商和AI實驗室約有20%的容量採用自建模式。
從地區分佈來看,預計西部地區(內蒙古、寧夏等)將佔新增訂單的70%,5年累計約33GW;東部地區將佔其餘部分,約14GW。
圖表14:國產晶片推動中國AI電力需求在2030年增至13GW 圖表15:第三方資料中心訂單在2030年增至11GW
圖表16:2030年底IT電力容量預計達到81GW
1)超大規模雲廠商
前四大超大規模雲廠商2025—2030年境內IT電力容量預計增加34GW,其中阿里巴巴和騰訊各新增6—9GW,百度新增1GW。容量預測由境內資本開支及每GW部署成本推算。由於平頭哥定價更低且採用自研晶片,阿里巴巴部署成本假定更低。阿里巴巴和百度分別憑藉平頭哥和崑崙芯在自研ASIC上領先,並已用於內部與外部客戶。
海外方面,假設約80%的海外資本開支用於伺服器,其中15%用於GPU,其餘在自有資料中心部署CPU伺服器,預計每年新增2—3GW。前四大廠商2026—2030年全球合計新增47GW,其中2026—2028年新增24GW;同期美國超大規模雲廠商預計新增108GW。
圖表17:各超大規模雲廠商境內IT容量 圖表18:算力淨新增境內34GW 海外13GW
2)電信營運商機櫃
我們對電信營運商機櫃容量的估算,可能明顯低於其披露的總體規模。這是因為部分資料中心被出租給超大規模雲服務商和AI實驗室,而這些容量已計入其他類別。
我們預計,未來5年電信營運商相關容量將淨增9GW,主要用於其內部需求,以及國有企業和政府相關需求。
3)其他參與者(零售客戶、AI實驗室、國企基礎設施及其他網際網路企業)
其他參與者可能對未來算力規模產生更顯著的影響,主要驅動力包括:獨立的大模型實驗室;小米、美團等第二梯隊網際網路企業;自建算力並向AI實驗室出租算力的國有企業。
目前,我們預計這些主體未來5年將淨增12GW容量,即扣除超大規模雲服務商和電信營運商新增容量後的其餘部分。預計國有企業和AI實驗室將成為吸收剩餘國產AI算力晶片的主要力量。
我們認為,未來AI大模型企業在獲取算力方面可能更加積極。過去幾個月,多則報導顯示,AI實驗室正計畫自建算力基礎設施並研發ASIC晶片,具體包括:
DeepSeek:計畫在內蒙古建設一座1GW的自有AI資料中心,同時繼續租用第三方算力;此外,公司還在研發主要面向推理任務的自研AI晶片。智譜AI:據報導,其已建成一座採用國產晶片、規模達1GW等級的AI資料中心,包含多個萬卡以上的算力叢集;同時,公司還在探索為GLM模型系列開發定製ASIC晶片。我們認為,對於AI實驗室而言,自建或聯合建設算力基礎設施,並設計自有晶片,將成為越來越重要的考量,主要原因包括:
資料安全:雲服務商與AI實驗室之間存在一定的競爭關係。如果AI實驗室完全依賴雲服務商提供算力,可能並非理想選擇,同時還會帶來資料安全方面的擔憂。更靈活地最佳化基礎設施:擁有自有算力後,無論是自行建設還是部署在網際網路資料中心,AI實驗室都可以通過最佳化網路架構等方式,更靈活地改進底層基礎設施,從而提升自有算力的整體每秒生成Token數。ASIC對改善單位經濟性同樣至關重要:我們此前曾指出,ASIC與模型協同設計可形成明顯的最佳化效應。例如,通過提高模型計算利用率,降低Token生成成本,或提升單台伺服器的TPS性能。不過,我們也注意到,從財務角度看,如果AI實驗室採用自建或聯合建設算力基礎設施的策略,可能面臨更高風險:
前期資本開支較大:儘管中國的資料中心建設成本並不算高,但隨著算力需求擴大,相關投入仍可能成為AI實驗室的財務負擔。與直接採購算力、擴大模型訓練和推理能力相比,投資建設資料中心對AI實驗室的吸引力相對較低。資料中心供應商同樣持謹慎態度:根據我們與資料中心供應商的交流,由於擔憂AI實驗室的現金流穩定性,供應商在承接其訂單時也較為謹慎。從IDC營運商的角度看,如果項目產能爬坡延遲6至12個月,可能會明顯拖累項目的無槓桿內部殖利率,這通常難以獲得管理層認可。 (大行投研)