
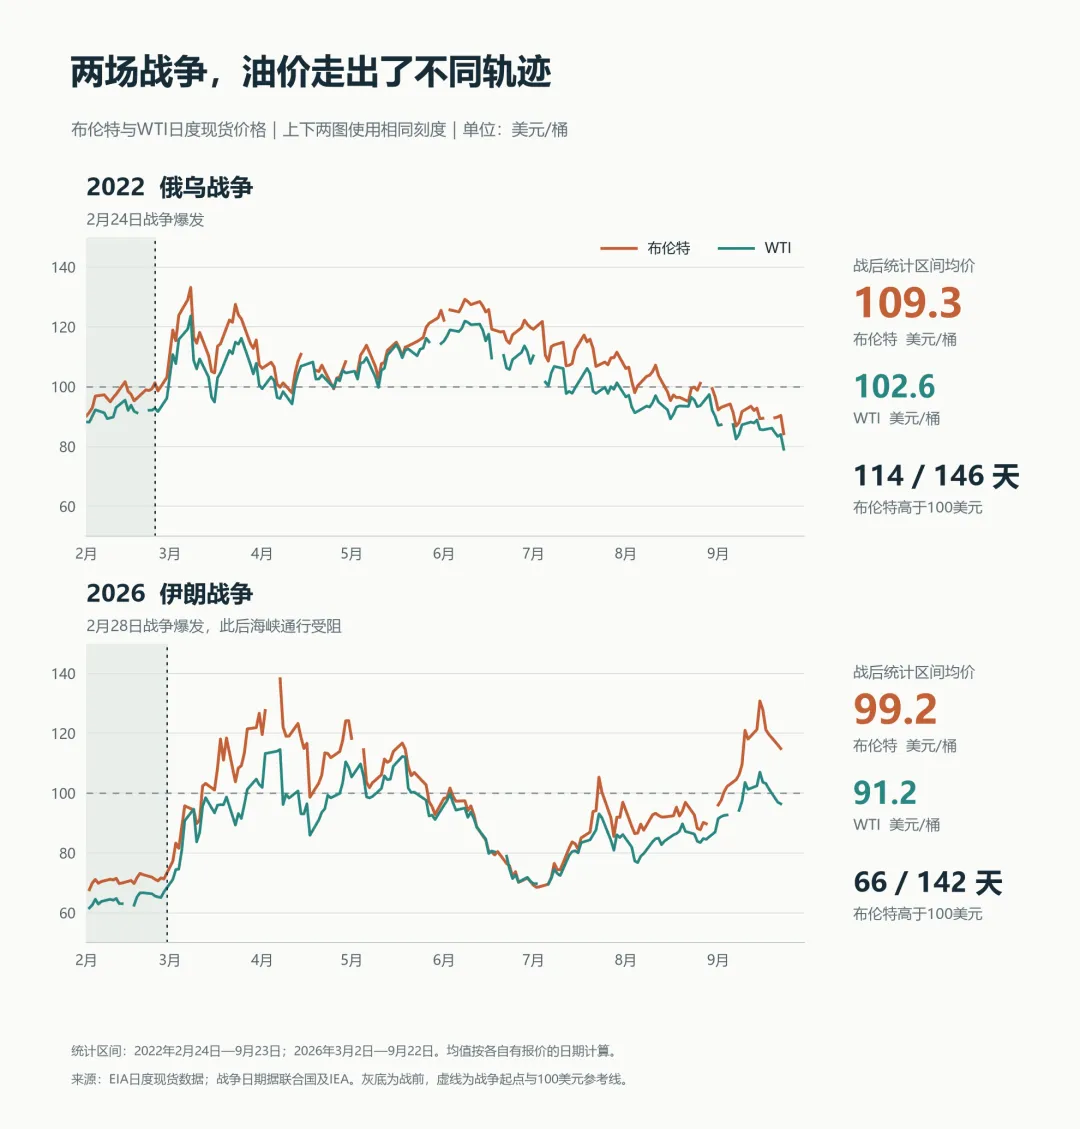
可能很多人和我一樣,對如今的油價波動已經有些麻木了。但回看伊朗戰爭爆發以來這半年多的走勢,油價其實並沒有像2022年那樣,長時間停留在更高的位置。
按美國能源資訊署的日度現貨資料計算,從今年3月初到9月22日,布倫特均價約為每桶99美元,WTI約為91美元;2022年2月24日至9月23日,兩者分別約為109美元和103美元。2022年這段時間有報價的146天裡,布倫特有114天超過100美元;今年142天裡只有66天,還不到一半。今年春季急漲之後,油價在夏季明顯回落,進入9月才再次抬升。
伊朗本身的原油產量雖然遠不及俄羅斯,但荷姆茲海峽受阻牽涉整個海灣的石油出口。更何況,這場運輸中斷髮生時,俄羅斯石油貿易已經受到制裁,部分供應通過改道、折價出售維持流通。
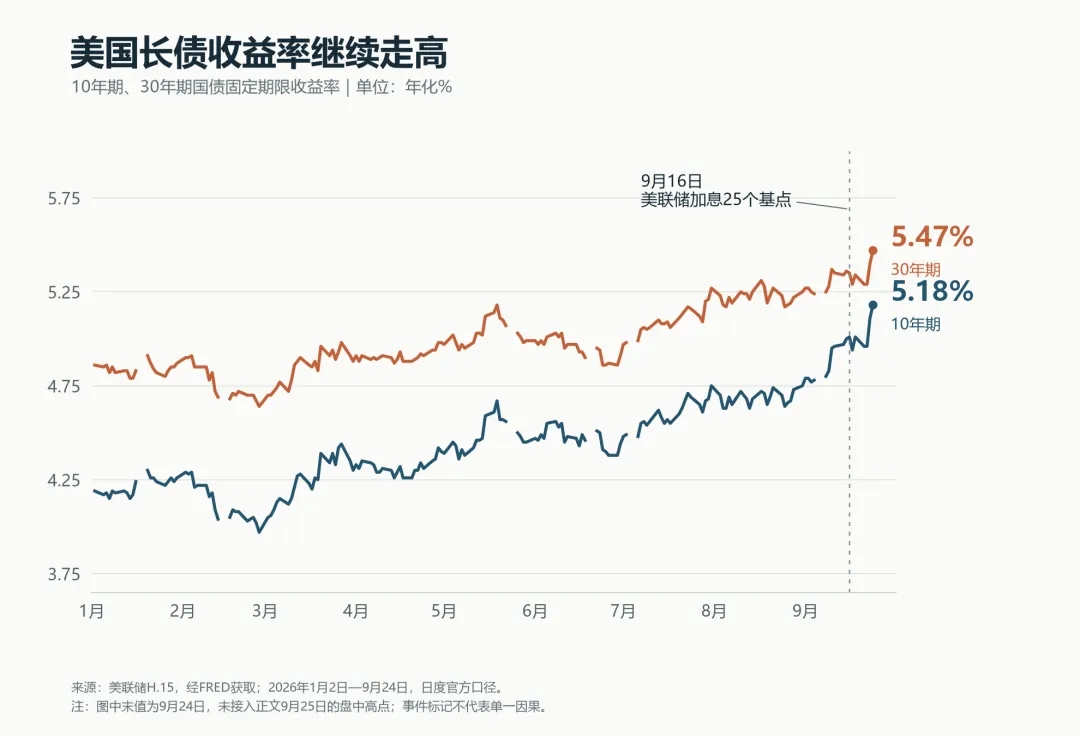
我的判斷是,中國減少原油採購,是過去幾個月油市消化這輪衝擊的重要原因,也替資本市場緩解了一部分壓力。即便如此,9月16日,聯準會仍宣佈升息25個基點;到9月25日,30年期美債殖利率盤中升至約5.53%,創2004年以來新高,投資者期待的寬鬆遲遲沒有到來。
考慮到美國經濟在同期保持了不錯的增長,能源成本偏高更是增加了通膨回落的難度。如果原油在過去幾個月持續停留在更高水平,今天的通膨和升息壓力,很可能還會更重。
中美都有降低能源成本的需要,也分別有調節採購、推動供應恢復的手段。在我看來,這意味著油價即使因戰事或談判反覆而沖高,也很難長期停留在百美元以上。隨著受阻供應逐步回歸,布倫特的運行重心更可能移向每桶八九十美元,並在震盪中繼續下移。油市過去幾個月替資本市場緩解的上漲壓力,也有機會進一步轉化為能源成本的下降,減輕聯準會繼續升息的壓力。
01買家的調節權
從權威資料口徑可以看出,荷姆茲海峽受阻對全球石油流通的影響,絕對不算小。
根據國際能源署9月18日的分析,8月通過荷姆茲海峽的石油流量約為每天760萬桶,比戰前減少約1310萬桶;而開戰以來,繞行路線每天新增約280萬桶運量。即使將其全部算作補充,粗略估算,仍有相當於戰前海峽運量一半的運輸缺口。
在這樣的衝擊下,油價卻沒有長時間維持在更高水平。我認為,其中最重要的原因,是全球最大的原油進口國中國,主動減少了在國際市場上的採購。
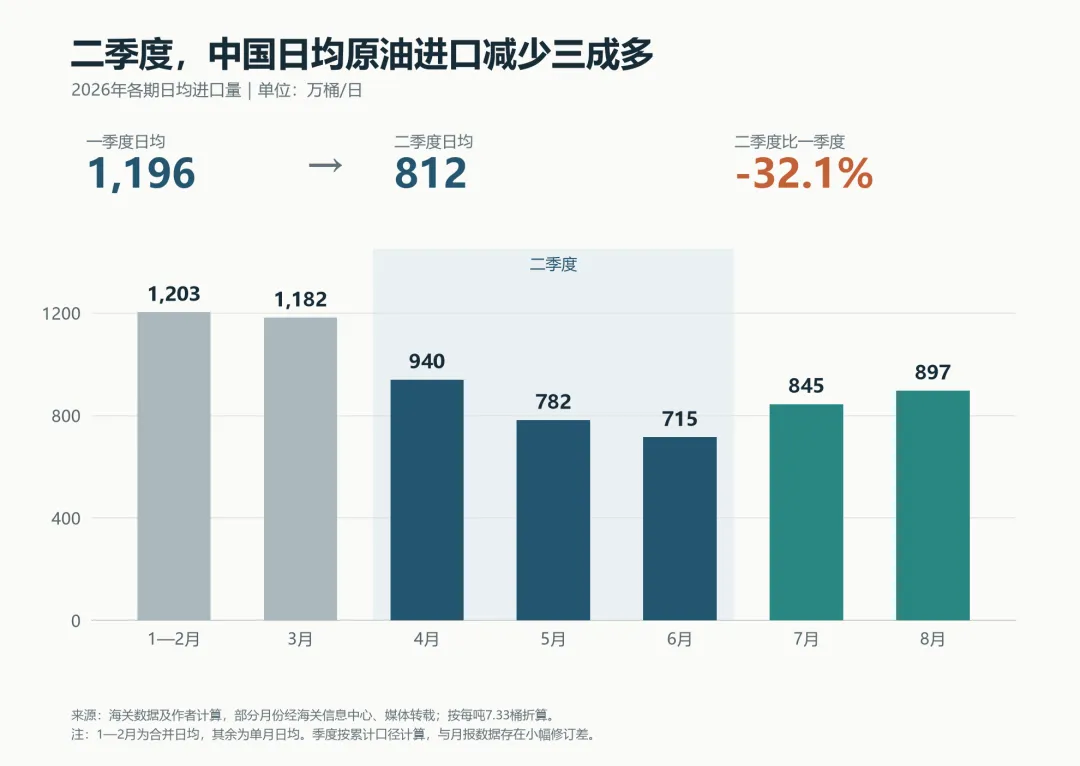
按中國海關資料,4月中國進口原油3847萬噸,同比減少19.9%;5月降至3308萬噸,同比減少29%;6月進一步降至2927萬噸,同比降幅達到41.3%。
到了7月和8月,進口量雖然回升到3573萬噸和3793萬噸,仍比上年同期少了約四分之一。二季度中國平均每天進口812萬桶原油,比一季度的1196萬桶少了384萬桶,降幅超過三成。
進口減少三成多,並不需要用同樣規模的庫存消耗來填補,中國一方面減少了煉廠加工,另一方面停止了此前的大規模淨補庫。
二季度,中國煉廠每天比一季度少加工215.9萬桶原油。中石化中報顯示,上半年國內成品油消費同比下降8.6%,給煉廠降低加工負荷提供了一部分空間,二季度,中石油和中石化的原油加工量分別同比減少12.5%和11.3%。
暫停補庫少買的油,比實際從庫存裡拿出來的油多得多。原本為增加庫存而額外購買的原油,可以暫時不買,這本身就能減少對國際市場的採購,並不需要從已有儲備中拿出同樣多的油。
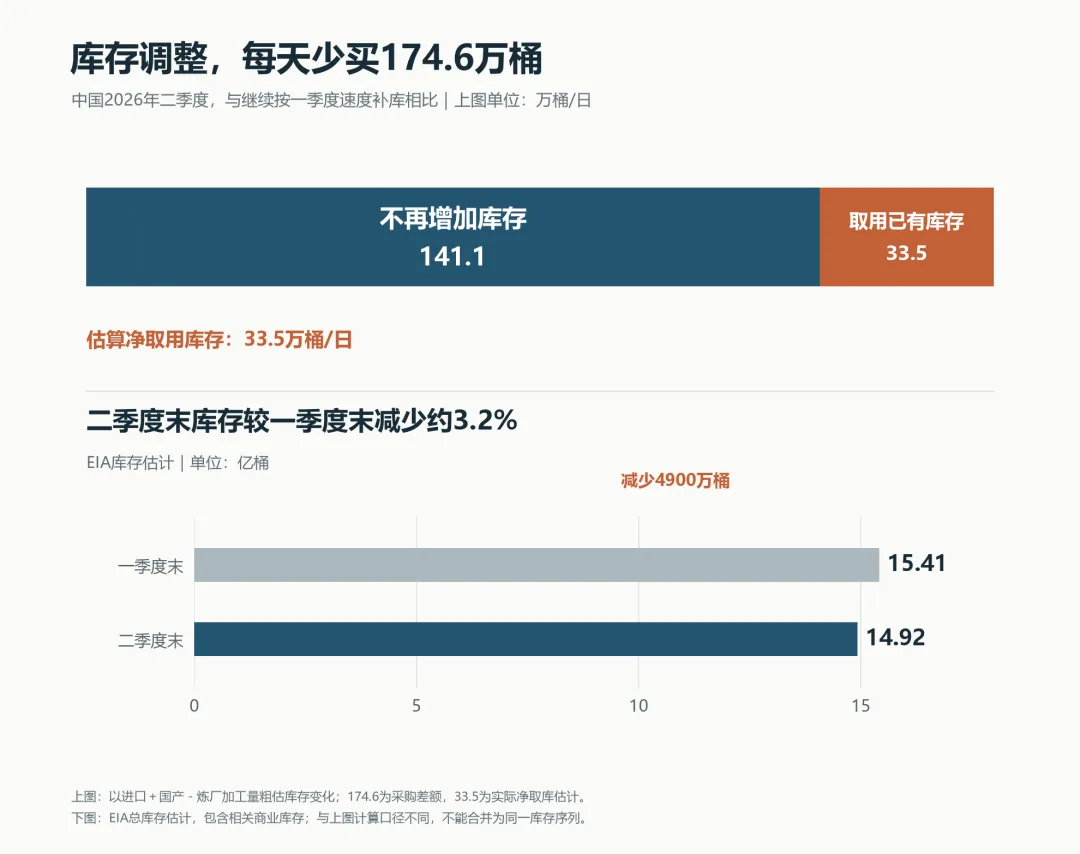
具體的庫存情況這邊,我用官方統計的原油進口量加上國產量,再減去煉廠加工量,可以粗略估算庫存變化。一季度,中國每天淨補庫約141.1萬桶;二季度則轉為每天淨消耗庫存約33.5萬桶。
這意味著,與維持一季度的補庫速度相比,中國每天可以少買174.6萬桶原油:141.1萬桶來自不再補庫,33.5萬桶由已有庫存補足。這個差額,相當於同期日均進口降幅的45%,其中真正消耗的庫存,只是後面的33.5萬桶。
這輪採購收縮之後,中國仍保留著可觀的庫存,未來還有繼續調節採購的餘地。按上述方法粗略估算,二季度淨消耗庫存約3050萬桶,4月至8月累計約4250萬桶;後一個數字,只相當於二季度約5天的原油進口量。
外部估計也支援這一判斷。美國能源資訊署8月估計,中國一季度末庫存15.41億桶,二季度末14.92億桶,減少4900萬桶,只佔期初的3.2%。彭博9月23日的專欄則估計,中國仍有超過12億桶原油儲備,應對全球原油市場供需波動還有充裕的空間。
除了庫存,企業自身的原料安排,也為應對供應中斷提供了緩衝。中石油2025年煉廠加工的原油中,50.9%來自集團自產;中石化則增加非中東採購、提高自產原油自用量,以維持原料供應。
有了這些條件,中國就可以選擇何時買、買多少、買誰的。油價偏高時暫緩補庫、適度動用庫存,價格合適時再增加採購。採購來源也會影響價格:比如減少伊朗油採購、轉向公開市場,即使總量不變,也可能推高公開市場的油價。
憑藉龐大的採購規模和庫存調節能力,中國已經成為這輪油市動盪中的關鍵穩定器。過去,沙烏地阿拉伯依靠備用產能穩定油市;如今海灣出口受阻,增產也面臨運不出去的問題,中國減少採購的作用更加突出。服務於本國能源安全的庫存,也在為全球油價提供緩衝。
原油價格相對平穩,煉油和運輸環節卻仍然存在瓶頸。柴油等成品油的緊張,仍在向資本市場傳導壓力。
02穩定油價的共同利益
油價對資本市場的意義,在於它同時影響企業利潤和利率預期。能源價格持續偏高,會增加企業的生產、運輸成本,也會增加通膨回落的難度,讓聯準會更難轉向寬鬆。更高的利率還會抬高融資成本。國債殖利率上升,投資者對股票回報的要求也會提高,同樣的盈利就更難支撐原來的估值。
升息之後,市場對進一步收緊的預期還在延伸。到9月25日,貨幣市場已經反映未來一年三次升息;當天10年和30年期美債殖利率盤中分別升至約5.23%和5.53%,晚間仍在5.16%和5.49%左右。增長前景、債券供給也在影響長期利率,而能源成本偏高,是通膨壓力遲遲未能消退的一個重要原因。
美國企業活動仍然強勁。9月綜合PMI初值升至58.4,顯示企業活動以2021年7月以來最快的速度擴張;9月25日公佈的8月核心資本品訂單又環比增長1.6%,顯示企業裝置投資仍有支撐。增長保持韌性,成本壓力又未充分緩解,聯準會自然難以放鬆對通膨的警惕。
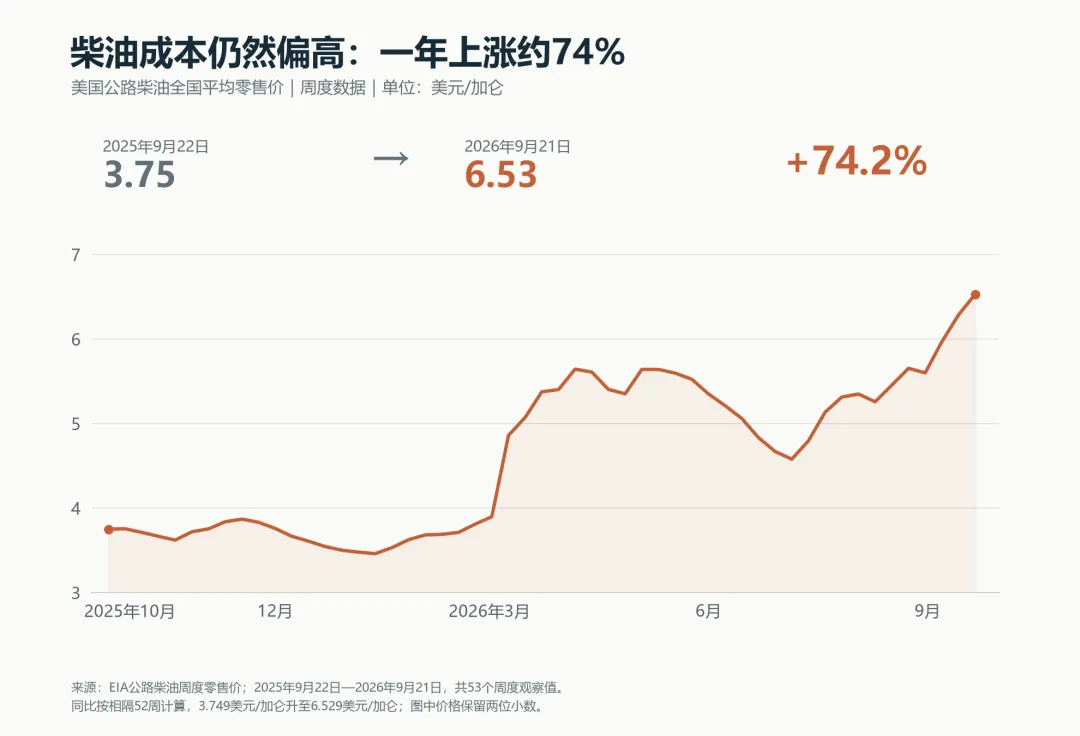
與此同時,原油價格相對穩定,但美國成品油市場卻仍然緊張。9月21日,美國公路柴油平均零售價已升至每加侖6.53美元,比去年同期上漲約74%。柴油廣泛用於貨運,漲價會通過運費推高其他行業的成本。
國際能源署資料顯示,8月海灣與俄羅斯的柴油、輕柴油淨出口,比2月每天減少約160萬桶。海外買家轉向美國爭購,而美國也沒有形成充裕的供應緩衝。截至9月18日當周,美國煉廠利用率從前一周的96.8%降至94%,包含柴油在內的餾分油庫存仍比過去五年同期平均水平低12%。
美國政府此前與煉廠商談自願減少柴油出口,試圖增加國內供應。到9月25日晚,參議員克魯茲又向煉油企業轉述,白宮已保證不會禁止柴油出口。我也不覺得限製出口是個好辦法:海外供應會更緊,留下的柴油又受國內運輸條件約束,未必能從產區及時送到缺油地區。如果限制過嚴、產區庫存積壓,煉廠可能被迫減少加工,連帶減少汽油和航煤產出,反而給美國其他燃料價格增加壓力。
在柴油供應仍然緊張的情況下,過去幾個月原油價格的相對穩定,仍然替資本市場緩解了相當一部分壓力。中國減少採購,緩和了目前對有限原油的爭奪;如果原油也持續大漲,煉廠原料漲價與成品油短缺疊加,美國的通膨和升息壓力就可能進一步加重。
要讓這部分壓力繼續減輕,既需要原油價格保持穩定,也需要煉油和運輸逐步恢復,讓更多成品油進入市場。當原油市場的穩定進一步轉化為企業實際能源支出的下降,通膨回落也就多了一層支援。
穩定油價已經成為中美雙方的共同需要,這也是我判斷未來油價較大機率穩中向下的一個依據。
這種共同利益,在此次元首會談中有了更具體的體現。雙方達成的八點成果共識提出,伊朗應履行不發展核武器的承諾,任何國家或機構都不得對國際水道徵收通行費。航道即使恢復通行,額外收費仍可能推高能源運輸成本;反對這類收費,體現了兩國避免能源成本進一步上升的共同利益。
美伊也在通過斡旋方交換方案。到9月25日,伊朗已提出分階段重開海峽的“七天計畫”,美方確認仍在通過調解人溝通。但解除封鎖、制裁和核問題上的分歧仍在,截至9月26日,恢復通航尚無確定時間表。
中美具備影響油市的實際能力。中國是全球最大的原油進口國,可以通過採購和庫存調整需求,讓供應緊張時期的買家競爭有所緩和;美國是最大的原油生產國和石油消費國,既能影響本國的生產和出口,也能通過對伊朗制裁、封鎖及談判的政策選擇,影響中東生產和運輸恢復的處理程序。
03結語
以布倫特原油為參照,我的基準判斷是,接下來一段時間,油價更可能回到每桶80—90美元區間,並在震盪中逐步回落。談判反覆、戰事升溫或海峽通行再度受擾,都可能推動短期沖高;但在目前的供需和政策條件下,油價長期站穩100美元以上的機率較低。
支撐這一判斷的,是中美穩定油價的共同利益,以及各自影響採購和供應的能力。這些因素對油價持續上漲形成了約束。談判進度和供應恢復速度,則更多決定了油價何時下降、還能下降多少。
一旦受阻供應較快回歸,被高油價壓下去的需求卻沒有同步恢復,補庫又不足以吸收新增供應,原油市場就可能較快轉向供過於求。屆時,過去幾個月對上漲壓力的緩衝,就有機會轉變為更明確的成本下降。對資本市場而言,能源推動通膨和進一步升息的壓力,也有望隨之減輕。 (躺平指數)