
別只盯晶圓產能:先進封裝才是AI算力的真瓶頸
當所有人的目光都聚焦在台積電的2nm、3nm晶圓產能時,一個更隱蔽、卻更致命的瓶頸,正在"後道"悄悄卡住整個AI算力的交付—先進封裝。據嘉世諮詢發佈的資料顯示,截至2026年底,CoWoS的總產能供需缺口約10萬片,偏緊狀態至少延續到2027年。而台積電一家,就壟斷了全球高端AI晶片封裝的90%以上。更耐人尋味的是,當台積電把5.5倍光罩CoWoS的良率做到99%,瓶頸又"打地鼠"式地轉移到了HBM和ABF載板。AI晶片的瓶頸,從來不在晶圓,而在封裝——而封裝缺口,正在催生一場"二供崛起"的供應鏈重構。
一、缺口資料:CoWoS缺口約10萬片,偏緊延續到2027
先把"封裝卡脖子"的嚴重性,用資料釘死。嘉世諮詢的資料顯示:截至2026年底,CoWoS總產能供需缺口約10萬片,偏緊狀態至少延續至2027年。這10萬片缺口意味著什麼?意味著即便台積電瘋狂擴產,CoWoS的產能依然"供不應求",而且這個"緊平衡"不是短期現象,而是會貫穿2026到2027年的"結構性緊張"。
更關鍵的是台積電的擴產節奏,它揭示了一個殘酷的事實——需求跑得比供給快:CoWoS月產能,2024年約3萬多片 → 2025年7萬片 → 2026年底突破13萬片 → 2027年目標約20萬片(Digitimes資料,業內普遍認為這僅是"低標")。四年時間,月產能翻了近6倍,但缺口依然存在。因為AI晶片的需求,漲得比"6倍產能"還快。摩根士丹利早就點破:"AI的軍備競賽,正從晶片設計延伸至後端封裝。"當晶圓廠能把晶片"做出來",封裝廠能不能"封起來",成了決定AI算力能否交付的"最後一公里"。
圖1:CoWoS月產能翻6倍(3萬→20萬片),缺口仍約10萬片
二、台積電霸權:一家獨大,壟斷90%的高端封裝
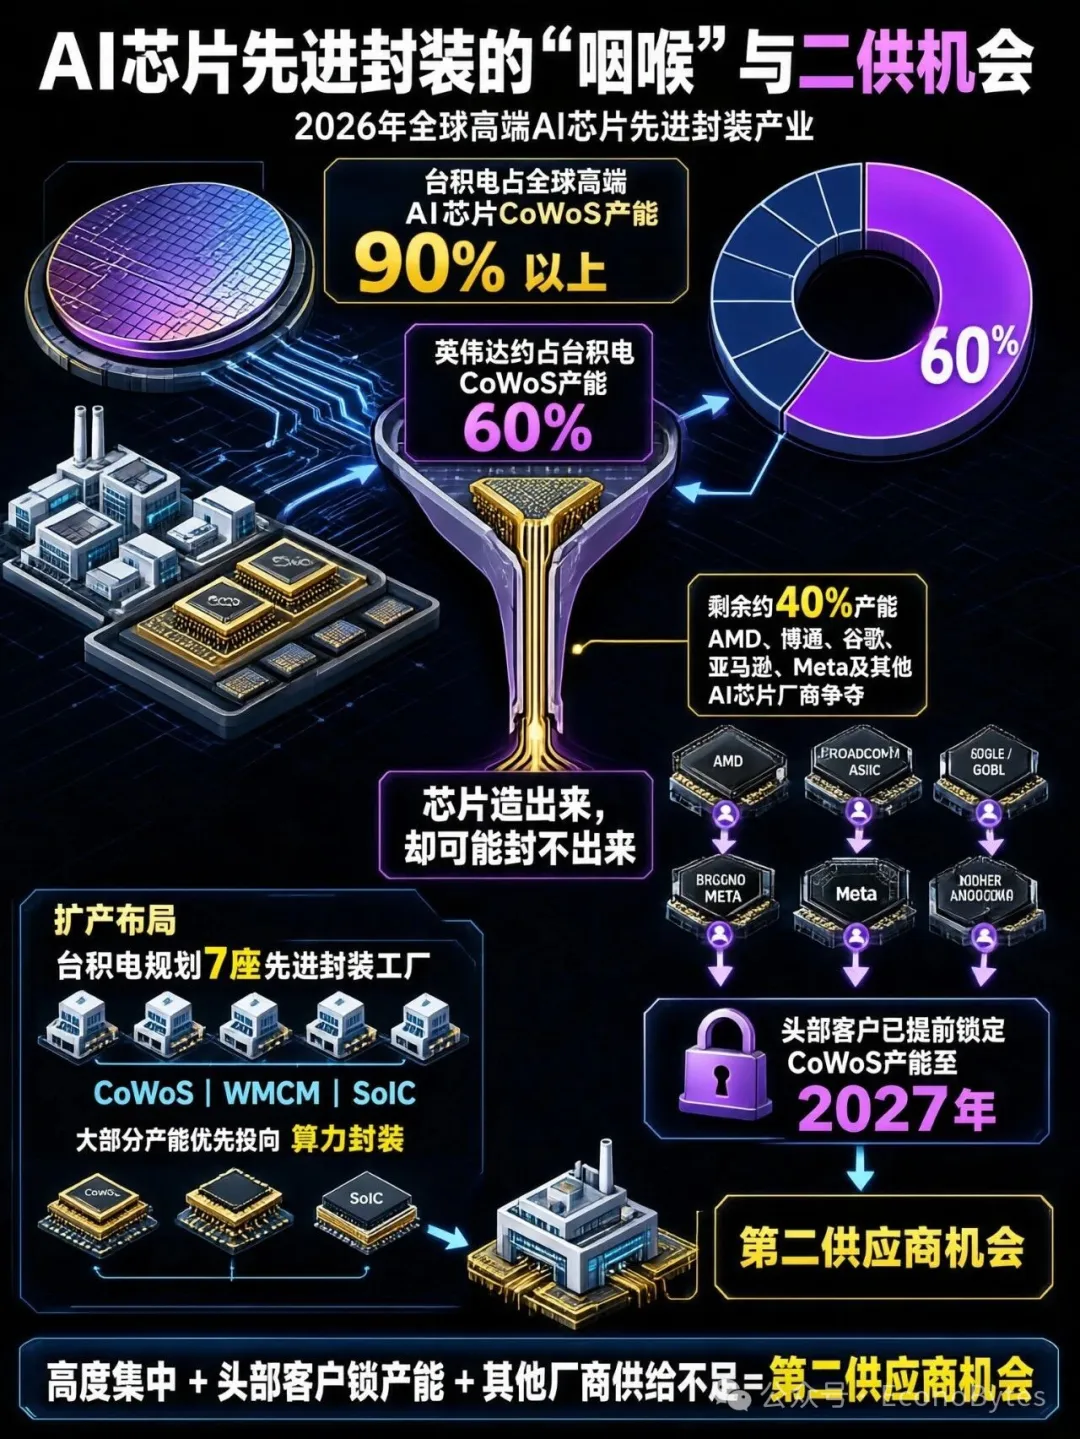
這個缺口之所以"補不上",根源在於台積電的"霸權"。2026年,全球高端AI晶片的先進封裝,幾乎被台積電一家壟斷:台積電佔據全球高端AI晶片封裝(CoWoS)產能的90%以上(另有口徑為80%以上)。而它的最大客戶輝達,一個人就獨吃了約60%的CoWoS產能。這意味著什麼?意味著全球高端AI晶片的"封裝咽喉",握在台積電一家手裡,而它最大的客戶輝達,一個人就佔走了六成的產能。剩下四成,要分給AMD、博通、Google、亞馬遜、Meta,以及所有想造AI晶片的玩家——結果就是,搶不到產能的廠商,晶片造出來了卻"封不出來"。
台積電的擴產,也印證了這個"霸權":它規劃了7座先進封裝工廠,全面部署CoWoS、WMCM、SoIC三大技術,大部分產能優先投向算力封裝。但即便如此,台積電的CoWoS產能,依然被輝達等頭部客戶提前鎖定至2027年。這就是"二供機會"的起點:當一個環節被一家壟斷、且產能被頭部客戶鎖死,其他所有"搶不到"的玩家,就不得不尋找"第二供應商"。
圖2:先進封裝的二供機會
三、瓶頸轉移:良率突破後,新瓶頸轉向HBM與ABF載板
更複雜的是,這個瓶頸還在"動態轉移"。過去兩年,CoWoS是公認的"頭號瓶頸"。但2026年,情況變了——台積電把5.5倍光罩CoWoS的良率做到了99%,產能也拉到13萬片/月。CoWoS的供需缺口,正在逐步縮小。
但瓶頸沒有消失,只是轉移了:第二棒:HBM——摩根大通預測,HBM的供需缺口2026-2028年分別為15%、14%、22%,2028年反而擴大,台積電自己在OCP峰會上明確"點名"記憶體是AI晶片當前的真瓶頸之一。第三棒:ABF載板——台積電高管何軍直接點名的新瓶頸:"隨著CoWoS產能缺口縮小,ABF載板短缺將成為先進AI晶片封裝的'下一個關鍵瓶頸'。"
瓶頸轉移的鏈條清晰可見:CoWoS(緩解中)→ HBM(緊張中)→ ABF載板(下一站)。這就像一個"打地鼠"遊戲——你按下一個瓶頸,另一個瓶頸就冒出來。而真正決定AI算力交付的,是這條鏈條上"最短的那塊板"。
圖3:瓶頸動態轉移——CoWoS緩解,HBM緊張,ABF載板成下一站
四、技術迭代:5.5倍光罩CoWoS,良率做到99%
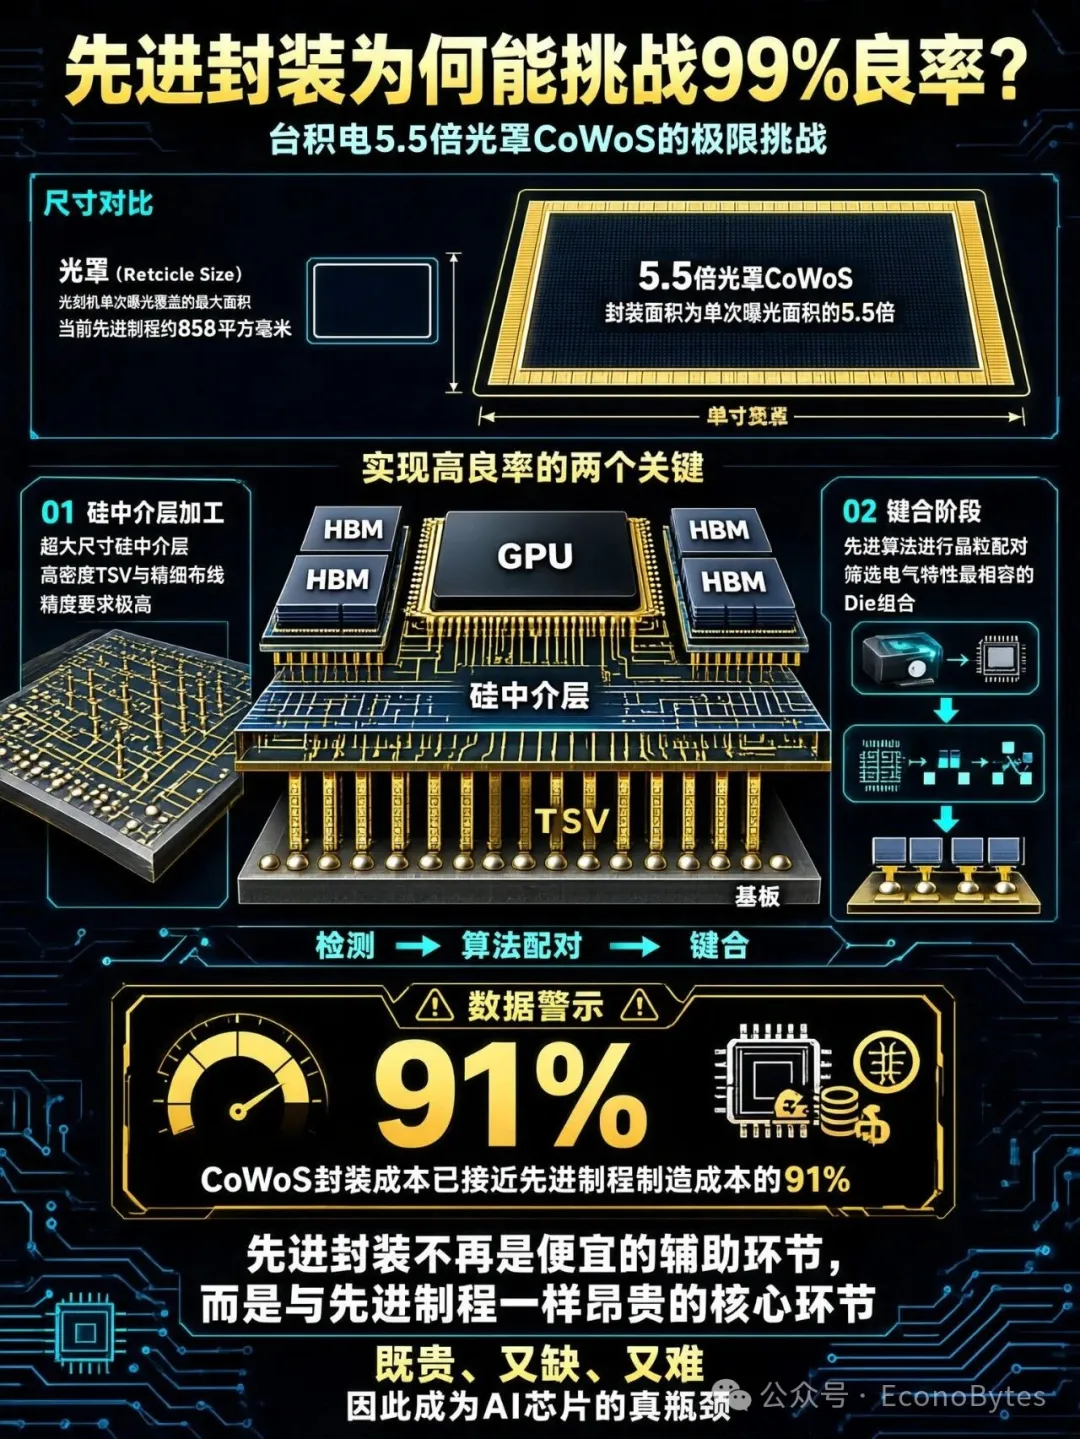
為什麼良率能做到99%?因為台積電在先進封裝上,正在做一場"極限挑戰"。光罩(Reticle Size)是光刻機單次曝光能覆蓋的最大面積,當前先進製程下約858平方毫米。而台積電的5.5倍光罩CoWoS,就是把封裝面積做到了單次曝光面積的5.5倍——一顆晶片的封裝體,大到了接近光罩極限的5.5倍。
這麼大尺寸的封裝,良率要做到99%,靠的是兩個關鍵:矽中介層加工(在超大尺寸的矽中介層上做高密度的TSV和布線,精度要求極高)和鍵合階段(通過先進演算法做"晶粒配對",篩選特性最相容的Die組合)。一個被忽視的訊號是:CoWoS的封裝成本,已經接近先進製程製造成本的91%。這意味著,先進封裝不再是"便宜的輔助環節",而是"和先進製程一樣貴的核心環節"。它既貴、又缺、又難——這就是為什麼,封裝會成為AI晶片的"真瓶頸"。
圖4:先進封裝成為AI晶片的真瓶頸
五、連鎖反應:訂單外溢、二供機會與國產承接空間
最後,看這場"封裝卡脖子"的連鎖反應——這也是本文與"瓶頸轉移"最大的差異點:二供機會。
5.1 訂單外溢:155億美元往外流
當台積電CoWoS產能被輝達等鎖死,海量訂單被迫外溢。有分析指出:台積電CoWoS被鎖,約155億美元的封裝需求外溢,而全球20%-30%的先進封裝需求,都需要尋找台積電之外的產能。這是一個什麼等級的機會?意味著每一年,都有幾十上百億美元的封裝訂單,在"找二供"。
5.2 二供崛起:從"備胎"到"正選"
"二供"(第二供應商),正在從"備胎"變成"正選"。最直接的訊號是:台積電自己,都開始把CoW(晶圓上晶片)封裝產能外包給日月光——因為自己的產能實在不夠。連台積電都要"找二供",何況AMD、博通這些"搶不到產能"的客戶?而在國內,長電科技、通富微電正在成為"國產二供"的主力:長電科技在"國產二供"上先行佈局,是國內唯一覆蓋全端先進封裝技術的第三方封測企業;通富微電作為AMD的核心封測供應商,從"評估推進"到"批次驗證",穩步承接AMD的外溢訂單。
5.3 國產承接:能接住多少?
那麼,國產封測能接住多少?資料不算樂觀,但足夠有空間:155億美元的外溢需求裡,國內封測當前能承接的約48億美元——只佔約三成。這意味著兩點:第一,國產封測的"二供"能力,還遠沒有吃飽(只承接了外溢需求的30%);第二,剩下的空間,正是國產封測未來2-3年的成長空間——隨著長電、通富、華天、甬矽的擴產(累計超300億)陸續落地,承接能力會持續提升。
一個清晰的邏輯鏈浮現了:台積電壟斷90% → 產能被鎖 → 訂單外溢155億 → 二供崛起 → 國產承接48億(當前)→ 擴產300億(未來)。這就是"二供機會"的完整圖景——它不是"追上台積電",而是"接住台積電吃不下的單"。
圖5:二供機會——從台積電壟斷到國產承接的供應鏈重構
結語:AI晶片的真瓶頸在封裝,而封裝的機會在"二供"
回到標題:為什麼"別只盯晶圓產能"?因為晶圓產能,已經不是AI晶片的瓶頸了——台積電的2nm、3nm正在爬坡,晶圓能"做出來"。真正卡住的,是"封裝"——CoWoS缺口10萬片、偏緊到2027年,台積電壟斷90%、產能被鎖死,瓶頸還在向HBM和ABF載板轉移。
但對產業鏈來說,這個"卡脖子",恰恰是"機會"。當台積電一家"封不過來",海量訂單被迫外溢,"二供"就從"備胎"變成了"正選"——日月光承接台積電的外包、長電通富承接AMD的外溢、國產封測擴產300億去接那48億(以及未來更多的)訂單。
對算力產業鏈的投資人、採購決策者來說,最該建立的認知是:AI晶片的瓶頸,在封裝;而封裝的機會,在"二供"。誰能提前卡位"第二供應商"的位置,誰就能在這場"封裝缺口"的供應鏈重構裡,分到最確定的一塊蛋糕。(EconoBytes)