
美國國債安全、可隨時進行大額交易、流動性接近現金。作為全球最主要的安全資產,能讓美國政府以較低利率借入資金。然而,長期利率突破5%反映出其地位並非堅不可摧……
近期,美國的長期利率突破了自雷曼危機以來一直被視為“天花板”的5%。這不僅僅是因為通膨擔憂和進一步升息的預期,更因為美國國債作為全球安全資產所享有的“特權”正在消失。
“考慮到便利殖利率的下降,美國國債實際利率的均衡水平可能正在上升。10年期國債殖利率有望在有序的情況下升至約5.5%”,美國投資公司紐伯格·伯曼的資產組合經理約瑟夫·帕特爾(音譯)這樣表示。
美國國債安全且低利率
美國國債不僅安全,而且可隨時進行大額交易,流動性接近現金,還可用於金融交易的抵押且滿足合規要求。作為這種“便利性”的代價,投資者一直接受較低的殖利率(較高的債券價格)。相應地,美國政府能以較低的利率借入資金。這一利率差被稱為“便利殖利率”。
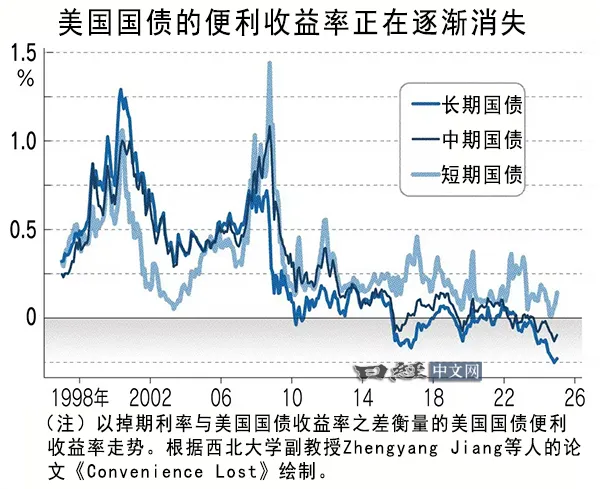
如何計算呢?雖然有多種方法,但通常情況下是計算模型估算的“無風險利率”與實際美國國債殖利率之間的差額。據估計,二戰後長期平均水平約為每年0.4%~0.6%。
在1960年代,法國財政部長吉斯卡爾·德斯坦形容軸心貨幣美元的地位為“法外特權”。然而近年來,不斷有聲音指出這種特權正逐漸黯淡。
美國西北大學的副教授蔣正陽等人的研究顯示,自2015年左右起,美國長期國債的便利殖利率進入負值區間的局面變得突出。近年來負值狀態已趨於常態化。
最主要的原因是美國國債供應的增加。蔣正陽副教授等人估算稱,當長期國債供給佔國內生產總值(GDP)的比例上升5個百分點時,長期國債的便利收益將下降0.94%。供應增加的影響在中長期國債上比短期國債更為顯著。
截至7月,市場上可交易的美國國債總市值達29.5兆美元,達到20年前的7倍。在平時,美國的巨額財政赤字仍持續存在,國債發行也已常態化。即便美國國債是一種安全且便利的資產,一旦大量供應其稀缺性也會隨之減弱。
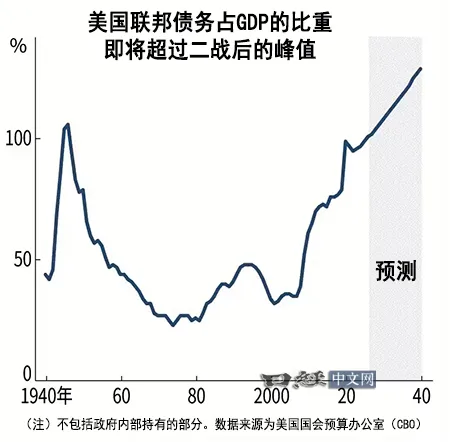
與經濟規模相比,美國的債務已處於歷史性高水平。美國國會預算辦公室(CBO)的資料顯示,聯邦政府債務(不含政府內部持有的部分)到2026年將佔GDP的101%。預計到2030年將達到108%,超過第二次世界大戰剛結束時創出的歷史最高紀錄(106%)。
買家群體發生變化
在美國國債特權逐漸減弱的背景下,若繼續大量發行,則需以更高的利率吸引買家。美國國債的買家群體正在發生變化。
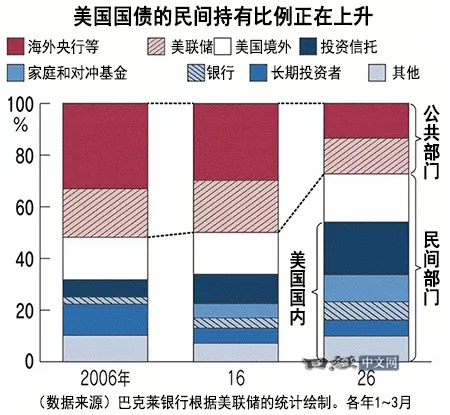
英國巴克萊銀行的資料顯示,2026年1月至3月,美國國債的民間部門持有比例為73%,較過去10年裡上升了23個百分點。此前曾大量持有美國國債的聯準會(FRB)及海外央行出於貨幣和匯率政策需要而持有,因此對價格波動的反應相對較小。
另一方面,民間部門則不同。海內外的基金等機構為追求收益最大化而投資,因此對國債價格十分敏感。
在第二屆川普政府時期,美國財政部在國債管理方面的信譽也開始動搖。
美國財政部長期以來一直將不受市場行情影響、“定期且可預見”的發行定為原則。市場參與者可在無需揣測政府意圖的情況下買賣美國國債,支撐起了全球最大規模的流動性。
在超長期利率急劇上升的8月中旬,美國財政部長貝森特突然增加了10~30年期國債的回購規模。摩根大通全球利率策略主管傑伊·巴裡(Jay Barry)表示,“如果採取(根據市場情況調整發行期限和回購操作的)機會主義性的債務管理,可能會出現不確定性推高利率的情況”。
貝森特將這一策略稱為“財政部扭轉操作"(Treasury Twist)。在回購長期國債的同時,通過發行短期國債來籌集資金。此舉旨在減少市場上流通的長期國債,從而緩解長期利率的上升壓力。
但哈佛大學的肯尼斯·羅格夫教授強烈批評稱,“雖然增加短期國債或許能在供需層面略微壓低長期利率,但作為與眼前效果的交換,將承擔未來利率上升的風險”。由於債券的期限縮短,再融資頻率會提高,利率上升對利息支出產生影響的時間會更早。
美國未來將面臨財政主導(Fiscal Dominance)隱憂。對巨額債務的顧及將使貨幣政策受到制約,導致央行難以實施必要的升息。
一旦市場意識到聯準會的政策判斷的自由度降低,對抑制通膨的信心就會動搖。
再加上美國財政隱憂,可能引發長期利率的上升。
美國彼得森國際經濟研究所所長、曾在美歐央行任職多年的亞當·波森警告稱,“財政主導的風險是我35年職業生涯中最高的”。
美國國債仍是全球最主要的安全資產。然而,長期利率突破5%反映出其地位並非堅不可摧。(日經中文網)