
2026年過了大半,
美國股市裡最亮的一塊是醫藥。
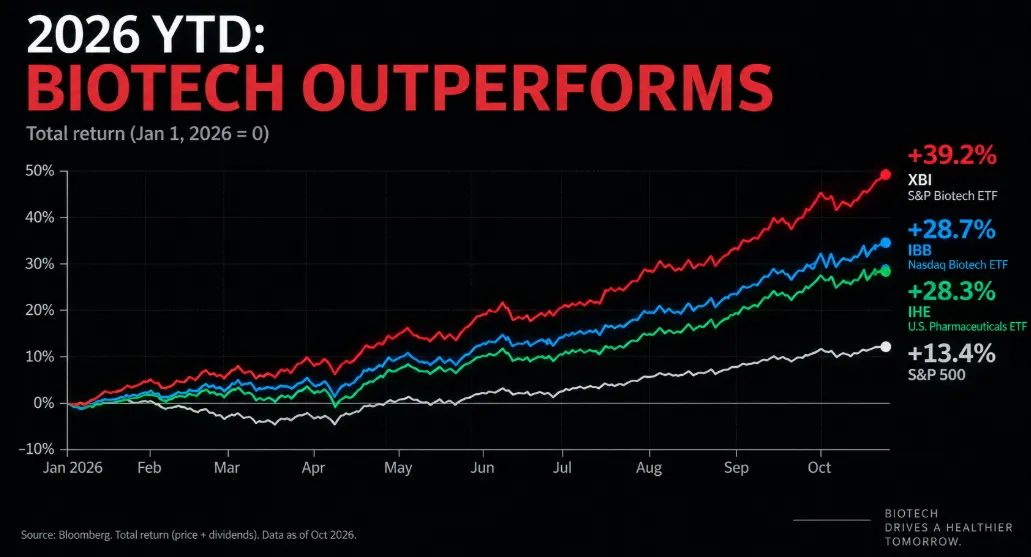
截止到8月中下旬,根據彭博資料,標普生物科技ETF(XBI)年內漲了39.2%,納斯達克生物科技ETF(IBB)漲28.7%,美國製藥ETF(IHE)漲28.3%。
同期標普500隻有13.4%。
個股這邊,默沙東漲44%,安進漲35%。
8月19日那天更誇張。
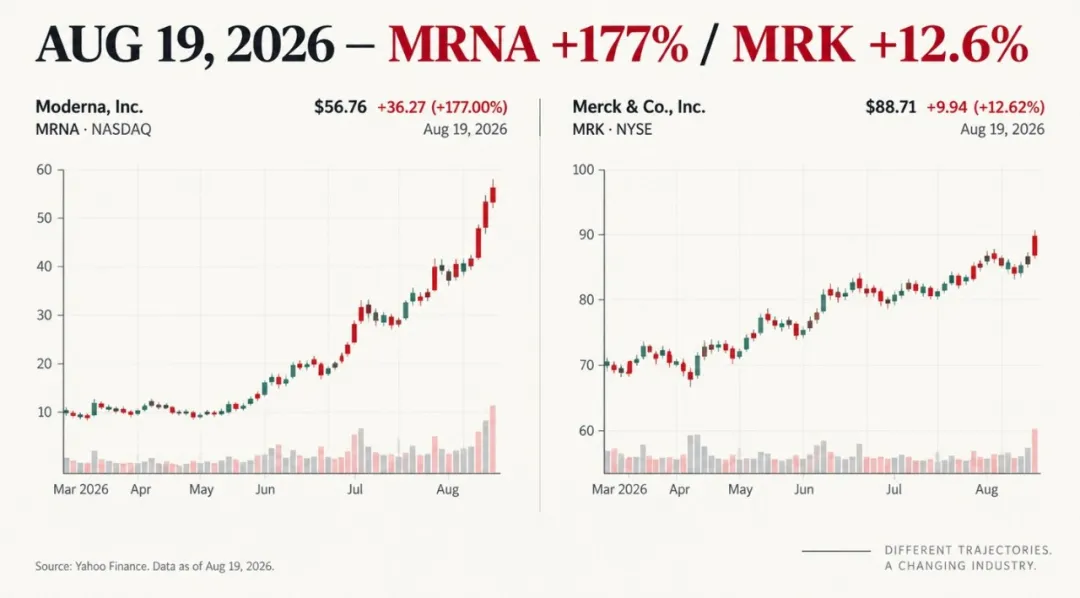
默沙東和Moderna宣佈,兩家合作的個性化mRNA癌症疫苗聯合K藥,在黑色素瘤三期臨床達到主要終點。
Moderna單日暴漲177%,默沙東漲12.6%。
流行的解釋是:併購潮回來了,上半年行業併購超1000億美元,201筆交易,是疫情前以來最好的一年。
還有——政策不確定性出清了。
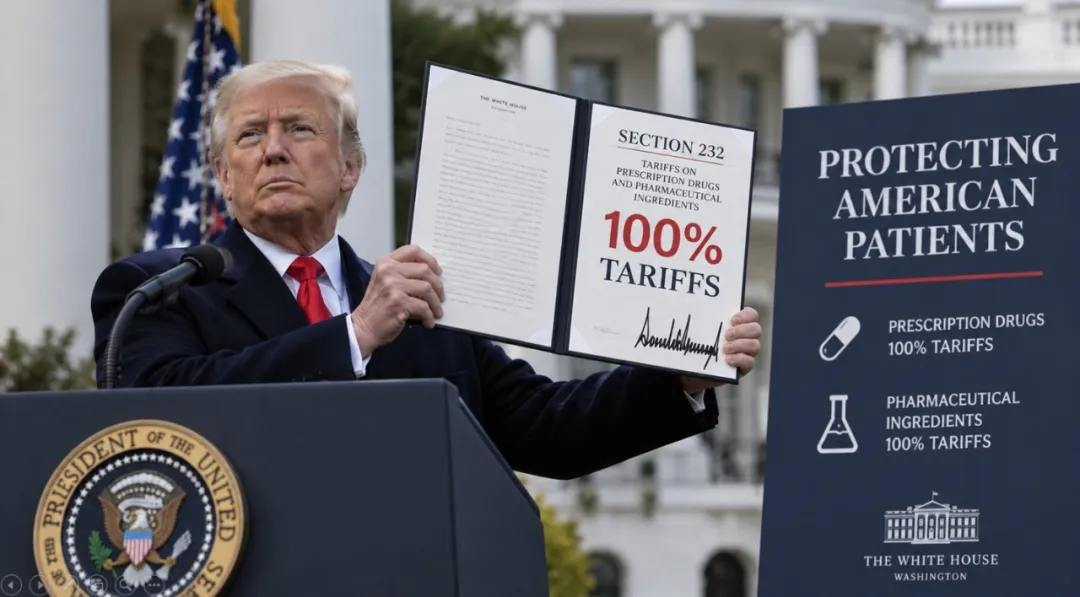
今年4月2日,白宮援引232條款,對專利藥和原料藥征100%關稅。聽上去是利空,但同一份檔案開了一扇門:跟衛生部簽了"最惠國"藥價協議、又跟商務部簽了在美建廠協議的公司,稅率是0%。
到5月,17家大藥企簽完了。懸了一年多的刀落下來,落在了別人身上——歐盟、日韓、瑞士15%,印度和愛爾蘭的代工廠承壓。
但這些個都是消除壞消息,不是創造新增長。
那市場憑什麼給成長股的估值?
01 2028年那道懸崖
答案可能在一個日期上:
2028年。
到2028年,美國大藥廠面臨的專利懸崖規模約3000億美元。最要命的一顆雷是默沙東的K藥——帕博利珠單抗,人類歷史上最暢銷的藥——核心專利2028年到期。
與此同時,自研這條路的經濟學已經算不過來帳了。
開發一個新藥的平均成本漲到22.3億美元,而且這個數字從1950年代起每十年翻一番;三期臨床周期光2024年一年又拉長了12%。
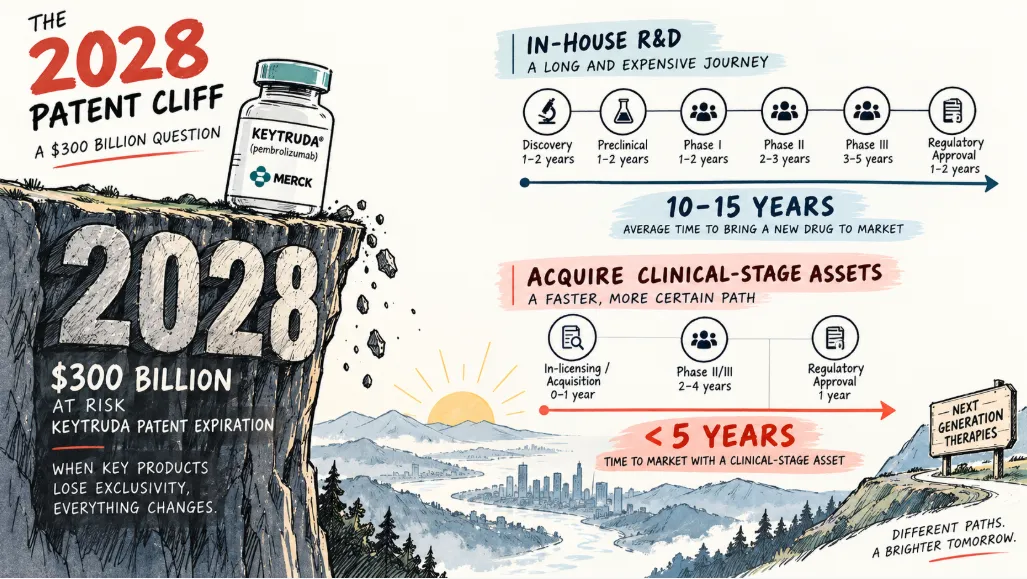
從頭做一個藥,10到15年。
但買一個已經做到二期、三期的資產,可以把周期壓到5年以內。
對一家2028年就要掉進坑裡的公司來說,肯定是買划算,
但,去那兒買?
02 去東方
先看資料。
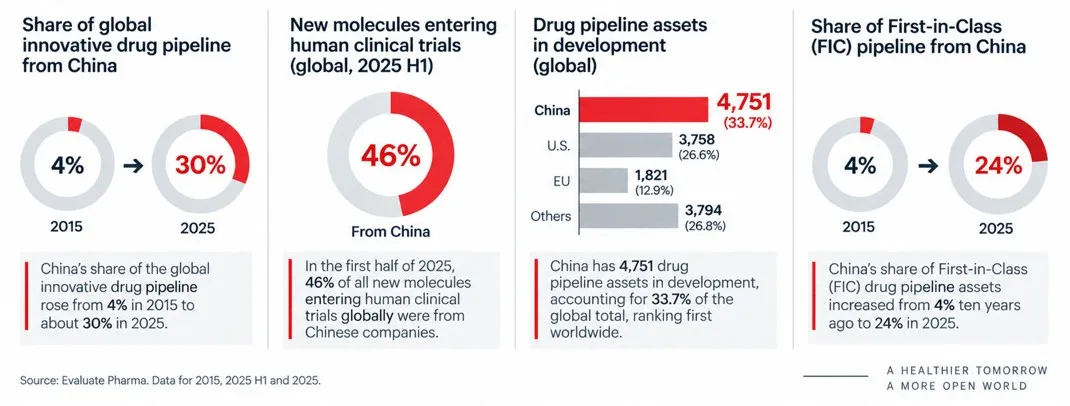
2015年,中國佔全球創新藥管線的4%。
到2025年,約30%。
2025年上半年,全球首次進入人體臨床試驗的新分子裡,46%來自中國公司。中國在研管線4751條,佔全球33.7%,全球第一;
其中首創新藥(First-in-Class)佔比從十年前的4%升到24%。
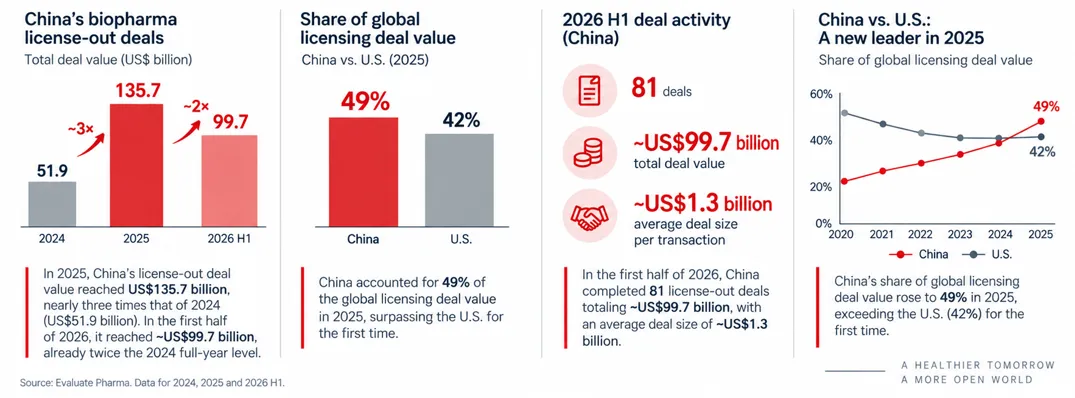
2025年,中國創新藥對外授權總額1357億美元,接近2024年(519億美元)的三倍,佔全球授權交易總金額的49%——第一次超過美國。
2026年上半年,這個數字約997億美元,已經是2024年全年的兩倍;81筆交易,平均單筆約13億美元。
2026年,西方藥企授權交易的總價值裡,來自中國資產的部分將超過三分之二。五年前這個比例不到5%。
細分領域更極端。
ADC(抗體偶聯藥物)賽道,中國佔全球授權交易活動的近90%。
PitchBook曾經用一句話概括了西方藥企在做的事情:
他們在以完整併購成本的零頭,買下已經去風險化的創新中心。
03 為什麼是中國
為什麼中國的創新這麼便宜?
首先是賣價確實便宜。
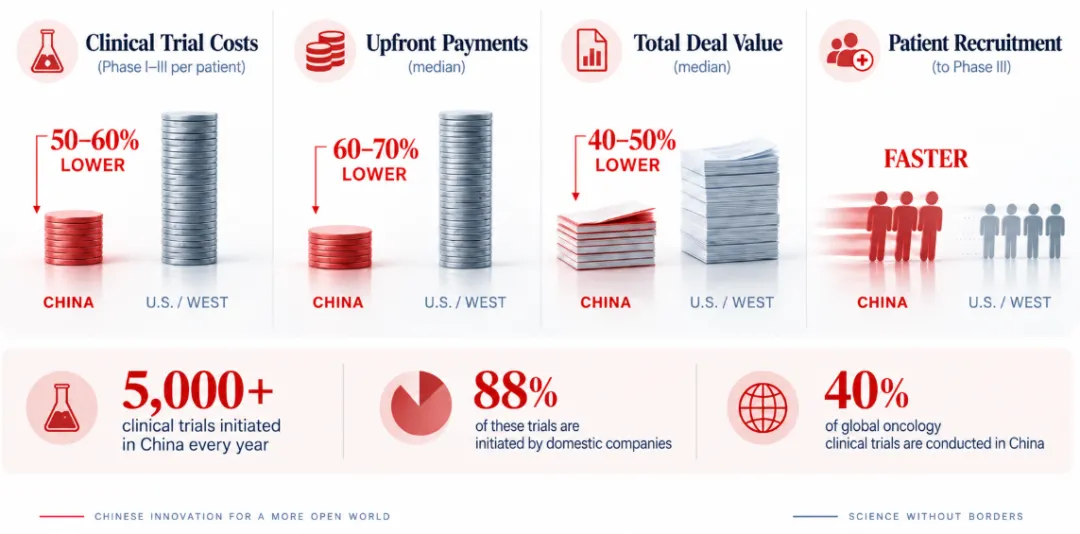
資料顯示,中國資產的首付款比西方同類低60%到70%,交易總額低40%到50%。
從成本看——中國的臨床試驗成本比美國低50%到60%,患者入組更快。
中國一年啟動5000多項臨床試驗,88%由本土公司發起;全球在研的腫瘤臨床試驗裡,40%在中國。
對比一下啊,輝瑞2025年5月付給三生製藥12.5億美元首付,創下中國資產的歷史紀錄。而同期美國藥企完整併購一家biotech,動輒幾十億到上百億美元。
那你說,這麼便宜,我們也願意賣?
願意的。
因為中國創新藥企的國內帳本不太好看:
醫保控費持續深化、集采常態化、單一市場增長見頂。一個在中國獲批的創新藥能拿到的定價和支付能力,和美國是兩個量級——美國藥品市場規模超6000億美元。
於是出海從"選項"變成了"必答題"。
上海市衛生和健康發展研究中心主任金春林有一個很準的比喻:傳統的license-out模式下,中國藥企是"賣青苗的農民"。
"在中國便宜"的東西,變成了"在美國值錢"。
當然,這中間也需要一個機制。
04 NewCo
前段時間,我們在《全球5大生物科技新中心強勢崛起,但真正的贏家不是城市,而是一套新模型》裡,其實寫過這個東西:
一款分子在一座城市被發現、在第二座被驗證、在第三座被融資、從第四座被商業化,把這段旅程縫起來的不是任何一座城市,而是一個法律—金融外殼,NewCo。
那篇講的是它如何在地理上重組產業。
今天我們補的是另一半:
NewCo 同時也是一台定價機器。
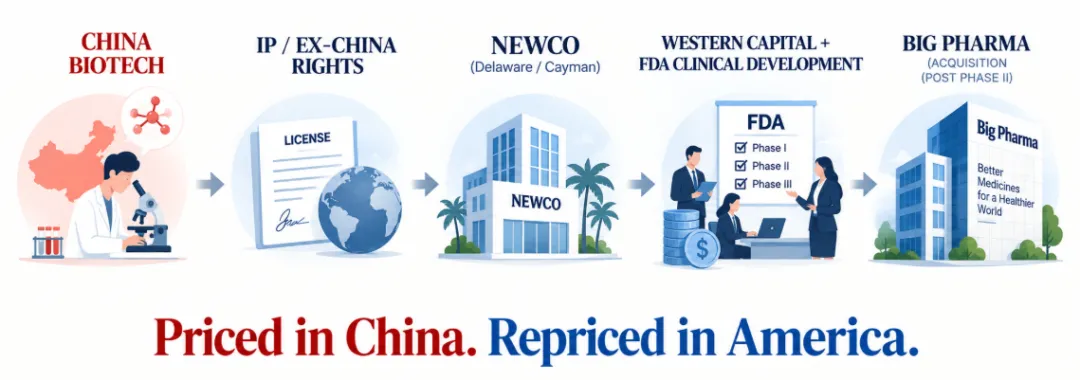
這台機器的運轉有四步:
一,一家中國藥企手裡有個不錯的分子,但沒錢也沒意願自己做全球三期。
二,西方VC在特拉華或開曼註冊一家新公司,買下這個分子的"中國以外權利",配一支西方管理團隊。
三,這家公司拿西方的錢,跑西方的監管流程,做西方的臨床。
四,二期資料出來,賣給大藥廠。
每一步都合法、常規,是投行幾十年來天天在做的事,而且四步連起來,就完成了一次乾淨的跨境套利:
入口按中國資產定價,出口按美國資產定價。
看幾個案例:
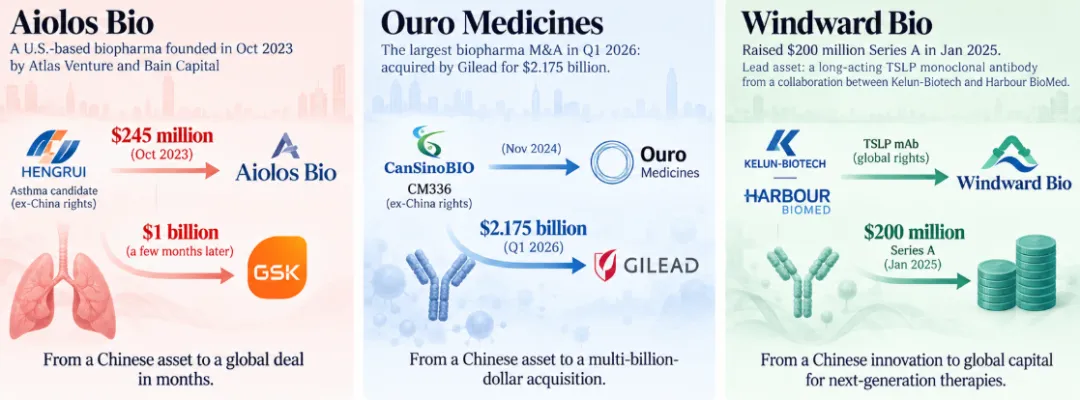
Aiolos Bio,2023年10月由Atlas Venture和貝恩資本搭起來,花2.45億美元從恆瑞買下一個哮喘藥的海外權利。幾個月後,GSK出10億美元買走。
2026年一季度最大的一筆生物醫藥併購,是吉利德以21.75億美元收購Ouro Medicines。Ouro的核心資產CM336,是2024年11月從康希諾拿到的大中華區以外全球權利。
Windward Bio,2025年1月拿到2億美元A輪,核心資產是科倫博泰與和鉑醫藥合作的一款長效TSLP單抗。
自2025年初以來,Forbion、RA Capital、Novo Holdings、OrbiMed這幾家機建構起了近20家NewCo,其中每十個管線資產裡有九個來自中國。
這也解釋了一個乍看矛盾的現象:
2026年上半年,美國biotech風險投資91億美元、68家公司,是2022年以來最好的半年——但其中三分之二的錢投給了已經有臨床資產的公司。
美國的風險資本找到了一種不必投早期科學、也能拿到臨床資產的辦法。
行業自己的資料也承認這件模式的效率:
以單一資產為核心的NewCo,達到二期資料讀出的速度比傳統平台型biotech快約25%,管理成本低約40%。
05 中國理應拿到更多的價值
明眼人其實都看出來了,這個結構對中國一方並不友好——海外權利一賣,後面的升值和你無關。
但我們也在學習,
很快,中國公司就把股權寫進了合同。
恆瑞2024年5月把三款GLP-1資產裝進一家特拉華公司Hercules(後改名Kailera),貝恩資本和Atlas Venture領投4億美元A輪。恆瑞拿到的不只是1.1億美元首付和最高57.25億美元的里程碑與銷售分成,還有19.9%的股權。
康希諾給Ouro的條件裡,現金之外還有約15%的股權——所以吉利德那21.75億美元裡,有一塊直接流回了中國。
邁威生物把一款siRNA的全球權利給Aditum旗下的Kalexo Bio,總額10億美元,同樣保留股權。
恆瑞與Braveheart Bio約11億美元的交易,是同一個範本。
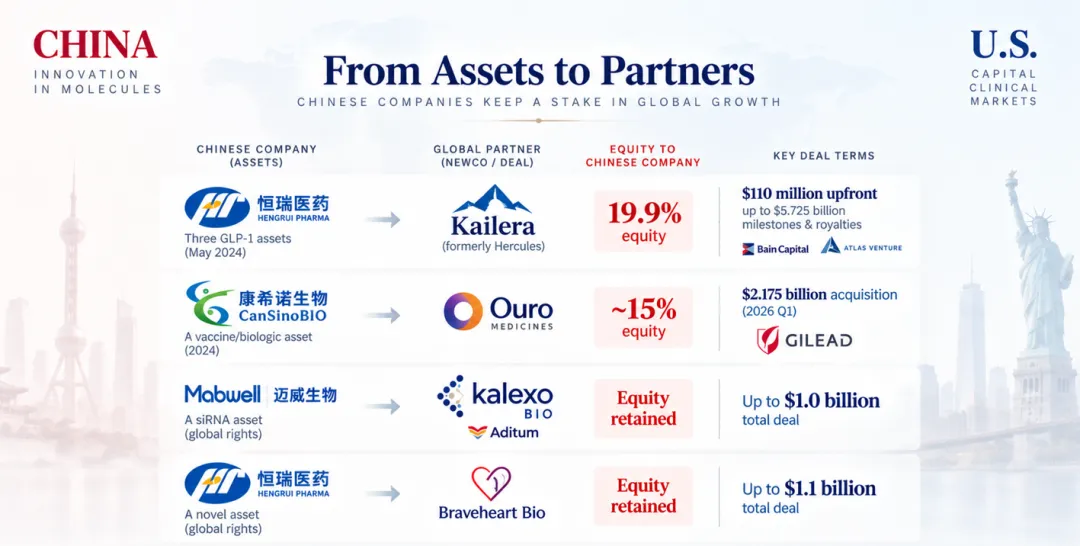
這是"賣青苗的農民"和"聯合農場主"之間的中間形態:
地還是讓給你種,但我在收成裡留了一股。
請注意,這個殼是無國籍的。
註冊在特拉華,資產來自蘇州或連雲港,管理團隊在波士頓,退出發生在納斯達克。你很難說清它是一家美國公司還是一家中國公司。
而這一點,恰恰是華盛頓最頭疼的地方。
06 華盛頓看懂了 但動不了
去年6月2日,共和黨的Moolenaar和民主黨的Dingell聯合提出BINSA法案,要把生物醫藥加進COINS法案的出境投資審查清單,並且把授權交易和合資也納入財政部審查範圍。
COINS法案下,合資本來就是核心受審類別——而NewCo在法律形式上就是合資。有律師直接指出:如果BINSA通過,NewCo模式是最脆弱的那一個。
同一時期,BIOSECURE法案已經立法通過,等實施細則。
但一年多過去,實質性限制始終沒落地。
因為反對者的能量很大,很有錢。
輝瑞、阿斯利康這些體量最大的藥企在遊說反對——他們的管線就靠這個。美國生物技術創新組織(BIO)的CEO一邊說保護美國生物技術是國家安全的當務之急,一邊承認自己擔心禁令的"意外後果"。
於是政治僵住了。
"限制中國"這件事,會同時打穿美國大藥廠的管線、美國VC的商業模式和美國biotech的退出通道。
截至7月底,今年美中藥企之間至少簽了32筆授權交易。去年全年的紀錄是45筆,今年大機率會破。
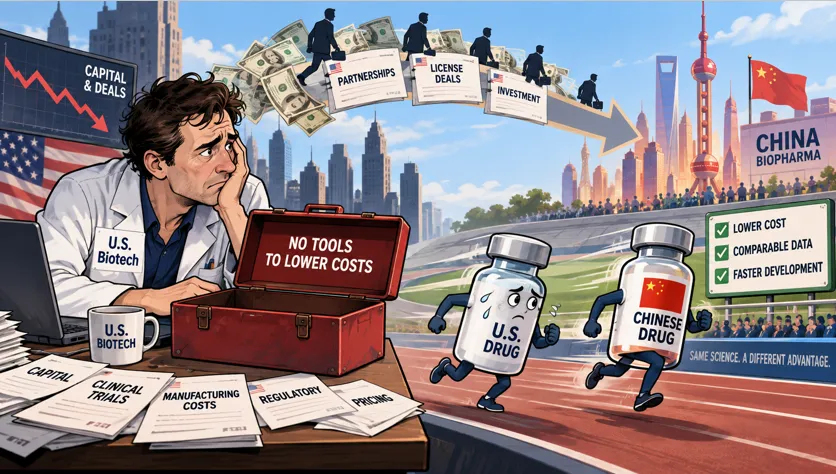
最微妙的是美國的biotech創業者,他們的處境是:
自己的資產需要直接和更便宜、資料同樣好的中國產品競爭;他們眼看著錢和交易流向海外,手裡卻沒有工具讓美國這邊變得更便宜。
07 第一次
美股藥企這輪上漲其實是一個價格訊號:
一種新的全球分工正在定型。
中國出分子,
美國出資本、出後期臨床、出監管通道、出定價權。
這個分工兩頭都不舒服。
美國擔心自己滑向下游,只剩行銷和支付;中國擔心自己停在"賣青苗"——把全球權利在二期就出掉,等於放棄了產品上市後最厚的那段利潤。
所以兩頭都在往中間走。
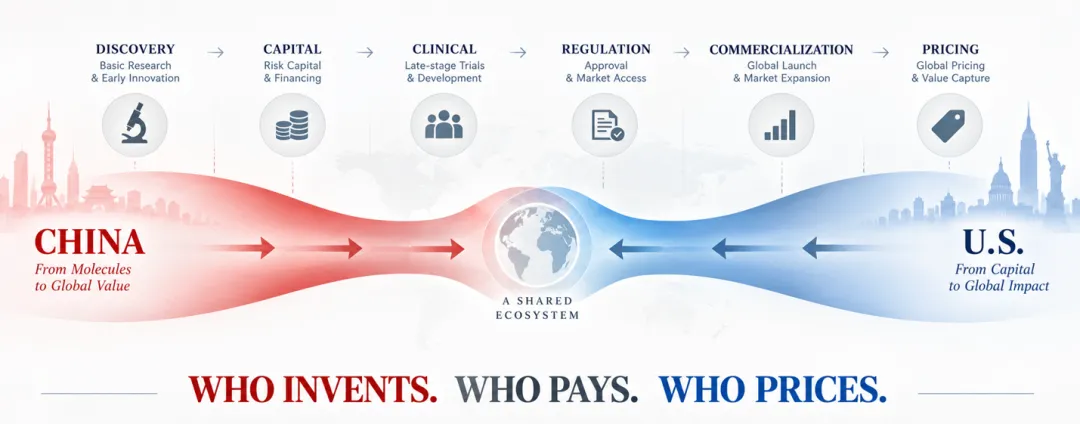
中國這邊,交易結構在從license-out繼續向Co-Co(共同開發、共同商業化)遷移:進一步降低一次性首付的比重,換取全球淨利潤的長期分成。恆瑞、信達和跨國藥企在2026年簽的幾筆大單都是這個結構。2026年上半年,全球前十大藥企交易裡有八筆來自中國公司。
美國這邊,試圖用立法把"授權"和"合資"這兩個動作本身,第一次納入國家安全審查——這在歷史上沒有先例,它們一直被當作純商業行為。
還有一個訊號:
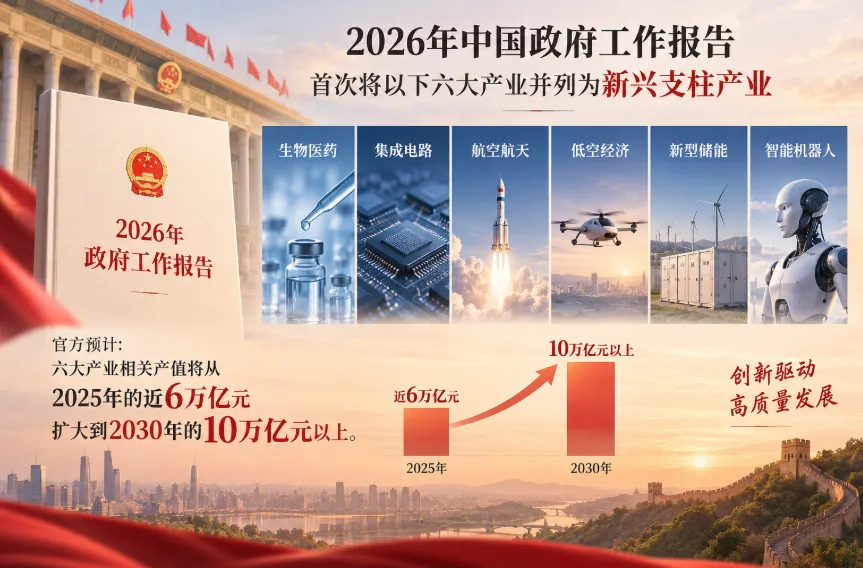
2026年中國政府工作報告,第一次把生物醫藥和積體電路、航空航天、低空經濟、新型儲能、智慧型手機器人並列為新興支柱產業。官方預計這六個產業的相關產值,從2025年的近6兆元擴大到2030年的10兆元以上。
一個新藥誕生的過程裡有三件事:
誰發明,誰付錢,誰定價。
過去幾十年,這三件事基本發生在同一個國家。
現在第一次不是了。
而美國藥企的股價,是這張帳單上最先被算出來的那一欄。(TOP創新區研究院)