
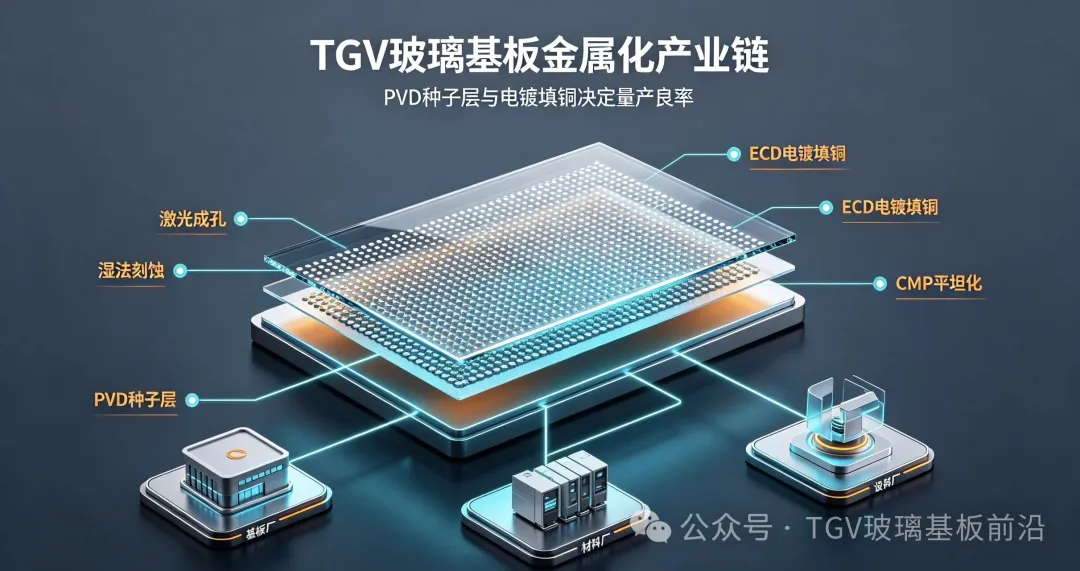
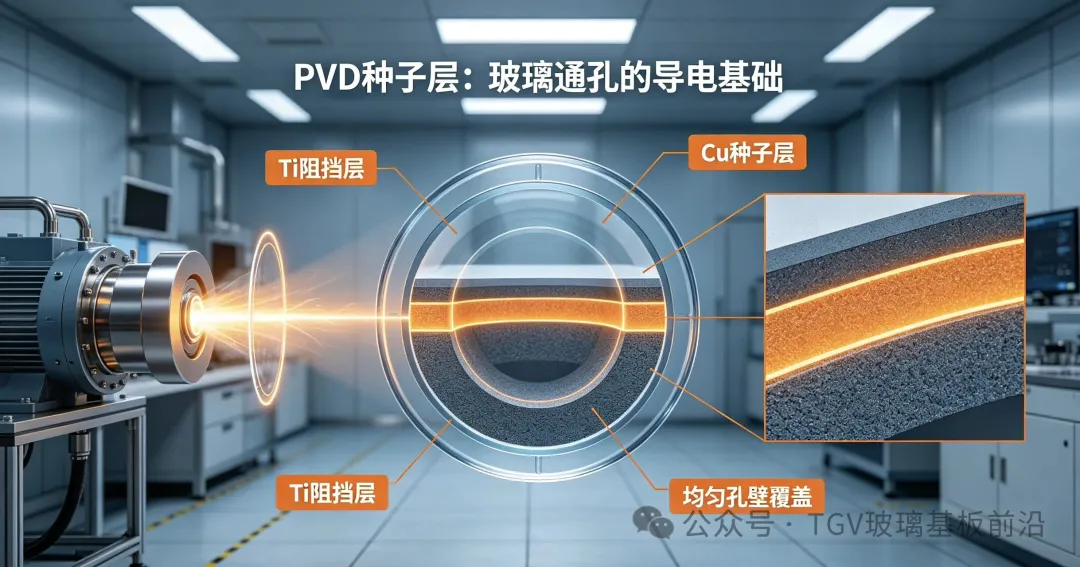
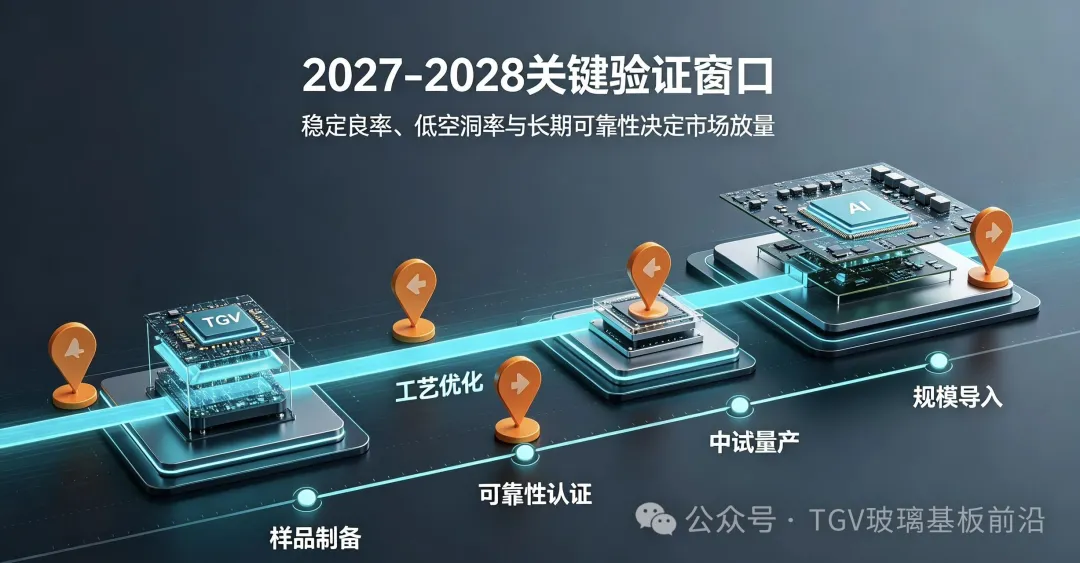
在AI算力晶片、HBM、CPO等高性能封裝需求驅動下,玻璃基板憑藉低翹曲、低介電、大尺寸可加工等優勢,成為下一代芯基板核心方案,而TGV玻璃通孔則是實現晶片垂直互連的核心載體。行業普遍認為,雷射成孔工藝已經進入成熟驗證階段,TGV金屬化(PVD種子層+電鍍填銅+配套化學藥水)是當前整個產業鏈最大的量產瓶頸,直接決定玻璃基板能否在2027–2028年實現規模化匯入。TGV金屬化分為兩大核心工序:首先通過PVD磁控濺射在絕緣玻璃通孔內壁沉積Ti阻擋層與Cu導電種子層;再依靠ECD電鍍裝置與專用填銅藥水,實現高深徑比通孔無空洞填銅。整套工藝對裝置保形鍍膜能力、電化學加入劑體系、玻璃與金屬介面附著力要求極高,全球供應鏈呈現海外龍頭主導、中國廠商加速驗證替代的競爭格局。
一、海外廠商:成熟工藝包領跑,頭部基板廠首選方案
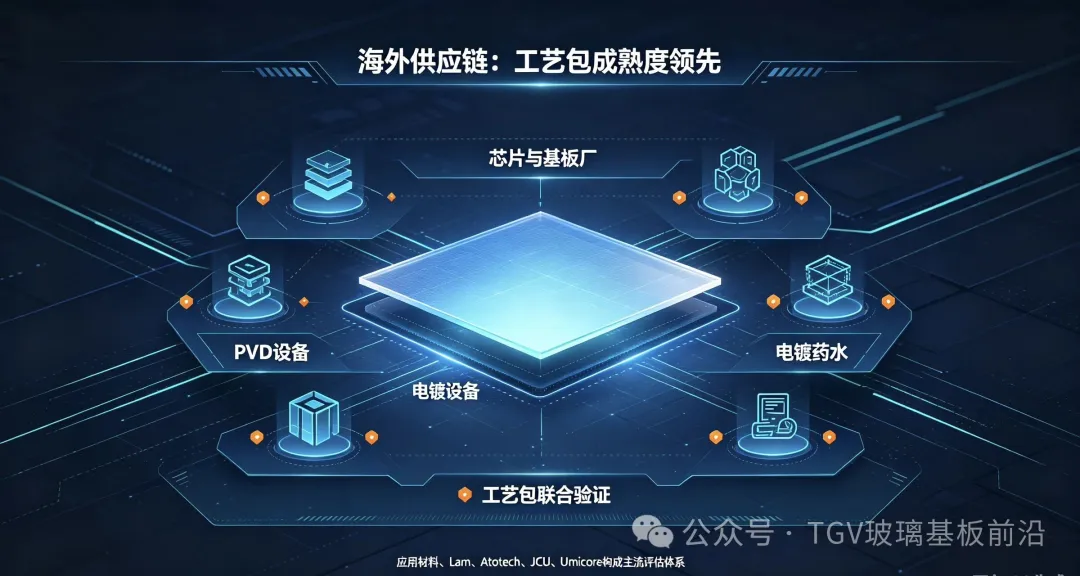
海外半導體巨頭佈局TGV金屬化多年,已經形成PVD裝置、電鍍機台、專用藥水一體化工藝包,是Intel、三星電機、友達、群創等國際基板與OSAT廠商樣品線的主流選型。
在PVD磁控濺射裝置領域,美國應用材料Applied Materials Endura系列是晶圓級TGV種子層標竿裝置,高保形磁控濺射技術,可在高深徑比通孔內部均勻沉積Ti/Cu膜層,是Intel玻璃基板項目主力評估機型;同屬美國的泛林Lam Research Vectra PVD,主打晶圓級通孔濺射,常與Atotech電鍍藥水聯合開發成套TGV金屬化工藝包。日本陣營以ULVAC愛發科、佳能安內華Canon Anelva為代表,ULVAC是日本JOINT3玻璃基板聯盟核心PVD供應商,同時覆蓋晶圓與大板Panel雙路線,日系玻璃基板企業優先選用。
ECD電鍍裝置方面,Lam Research、應用材料Nokota ECD系統主打晶圓級高深徑比填銅;ASMPT ASM則同時支援面板與晶圓雙平台,適配友達、群創大板玻璃基板項目;德國RENA Technologies推出濕法+電鍍一體化大板產線方案,在大尺寸玻璃基板賽道競爭力突出;日本荏原Ebara自動化電鍍裝置,常與JCU藥水搭配,面向日本封裝生態。
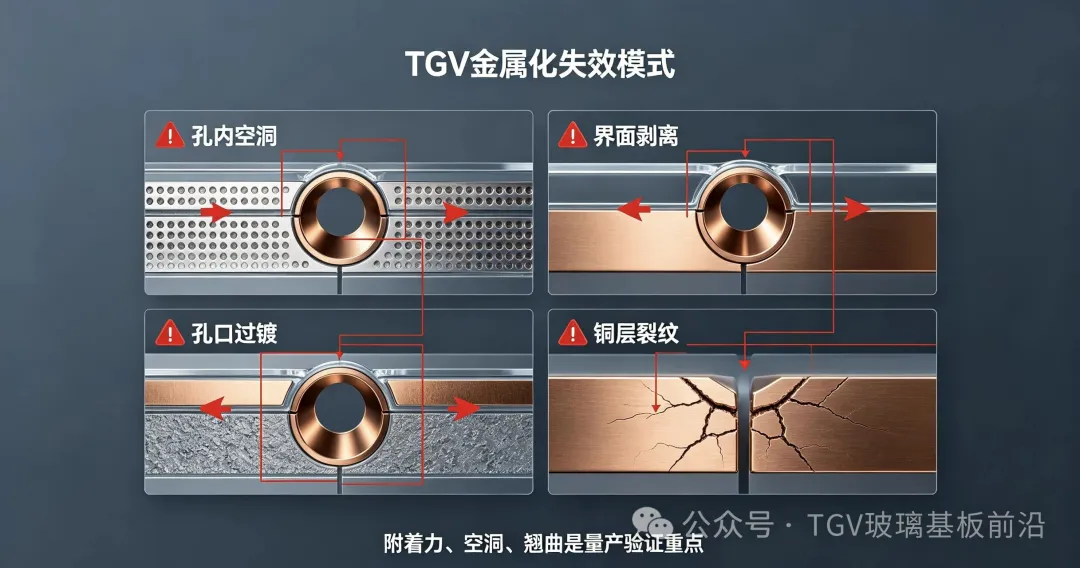
電鍍藥水與化學體系是TGV最核心的材料壁壘,MKS Atotech(安美特)是全球行業標竿,推出VitroCoat GI玻璃附著力促進劑、Cupratech GI無電解種子層、InPro® Pulse TGV反向脈衝填銅整套濕法金屬化方案,專門解決玻璃表面惰性、孔內空洞、孔口過鍍等行業痛點,同時相容晶圓與大板,也是當前全球頭部玻璃基板項目評估最多的一套方案。日本JCU株式會社作為日系核心選手,依託TIPHARES® TGV填銅體系,配套種子層蝕刻液,深度繫結日本JOINT3聯盟,在玻璃基板RDL與TGV一體化工藝具備獨特優勢,多次在ECTC、CTS國際封裝會議發佈TGV工藝論文。比利時Umicore優美科IntraCu® TF-21加入劑,支援DC與反向脈衝電鍍,適配晶圓與Panel,是歐洲TGV項目的核心備選方案。除此之外,麥德美愛法MacDermid Alpha、日本上村工業Uyemura也在持續迭代TGV配方,處於客戶送樣驗證階段。值得一提,日本Elephantech奈米銅漿方案屬於非電鍍替代路線,依靠銅奈米漿料填充通孔,和傳統電鍍鋅銅屬於兩條不同技術路線,作為備選方案同步評估。
二、中國廠商:中試驗證加速,面向大板賽道實現差異化突破
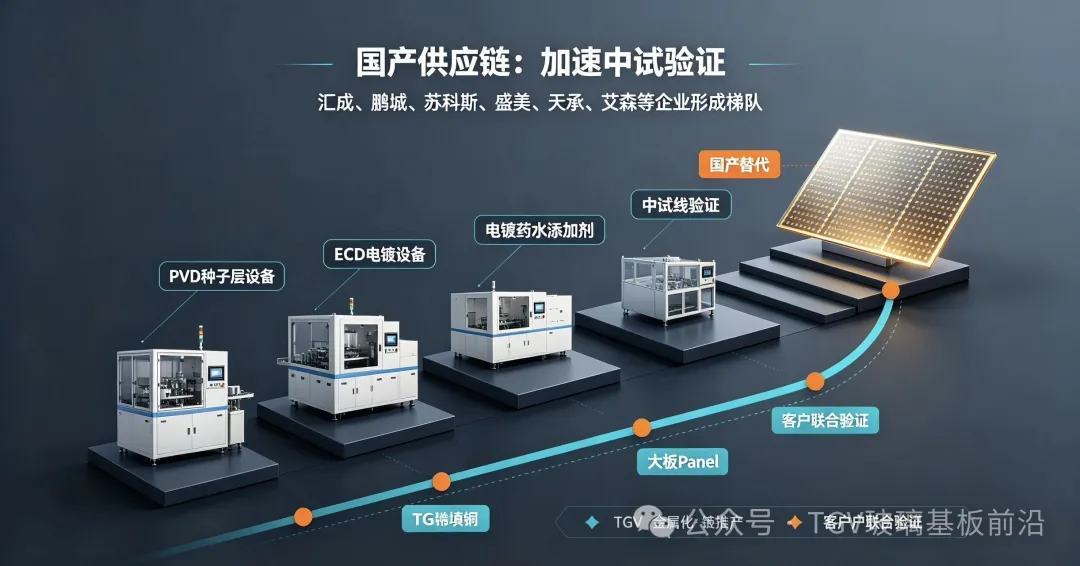
中國玻璃基板產業鏈依託京東方、沃格光電等基板廠中試線建設,在PVD裝置、電鍍裝置、TGV電鍍藥水快速追趕,雖然尚未實現大規模量產匯入,但已經形成完整供應鏈梯隊,主打大板Panel路線,與海外晶圓級裝置形成差異化競爭。
PVD磁控濺射裝置,匯成真空是中國TGV賽道龍頭,其高功率脈衝磁控濺射HiPIMS裝置,解決深孔內壁鍍膜保形難題,中國多家玻璃基板中試線匯入,也是中國基板項目最常評估中國國產PVD裝置。鵬城半導體Sputter系列高真空磁控濺射裝置,深徑比可大於10:1,可實現Ti/Cu雙層種子層沉積,持續在中中國國產業峰會展出,多家封測與玻璃基板客戶開展聯合測試。北方華創依託平台型半導體裝備能力,佈局先進封裝PVD鍍膜,配套刻蝕、清洗整套濕法工藝,進入中國頭部晶圓廠評估階段;洪田股份佈局磁控濺射+濕法電鍍一體化裝置,面向面板級玻璃基板市場。
ECD電鍍裝置,蘇科斯半導體是中國大板級TGV電鍍裝置代表,在2026產業峰會發佈大板TGV填銅裝置,主打低空洞率,是京東方、沃格光電等中國玻璃基板項目重點評估中國國產電鍍機台。盛美上海ACM Research Ultra ECP ap面板級電鍍裝置,兼顧晶圓與面板,專注高深寬比無空洞填銅,中國國產前道電鍍龍頭,持續向TGV玻璃基板場景延伸。東威科技作為PCB與高階封裝電鍍老牌廠商,TGV面板級填孔裝置已經交付客戶開展中試測試;捷佳偉創佈局濕法清洗+電鍍一體化平台,打造玻璃基板整套濕法產線。
TGV電鍍藥水與加入劑,天承科技是中國TGV藥水進度最快企業,與京東方深度合作開發玻璃基板TGV金屬化脈衝填銅體系,並且在ECTC國際會議發表TGV填孔測試資料,是中國國產藥水標竿。艾森股份依託成熟TSV鍍銅體系,開發高純硫酸銅與TGV填孔加入劑,配合中國頭部玻璃基板客戶聯合測試。除此之外,上海新陽、安集科技,依託TSV、大馬士革電鍍技術積累,持續迭代TGV專用配方,開展客戶送樣驗證。
三、行業痛點、選型邏輯與未來發展趨勢
當前TGV金屬化最大痛點來自玻璃材料本身,玻璃化學惰性極強,金屬層與玻璃介面附著力弱;同時百萬級高密度通孔,對孔內鍍膜均勻性、填銅空洞控制、基板翹曲、熱循環可靠性提出嚴苛挑戰。行業選型邏輯上,PVD裝置與電鍍藥水不能單獨選型,必須聯合開發整套工藝包,例如Lam搭配Atotech,蘇科斯搭配天承科技,否則極易出現膜層剝離、通孔空洞、阻抗異常等致命不良。從工藝順序上,LPKF、帝爾、德龍雷射等雷射裝置廠商完成TGV成孔與濕法刻蝕之後,就進入PVD種子層沉積,再到ECD電鍍填銅,整套金屬化鏈條,是雷射之後最重要的核心環節。
從長期產業趨勢來看,海外廠商優勢在於長期工藝積累、全球OSAT客戶認證基礎,適合Intel、三星等晶圓級高端算力晶片;中國供應鏈優勢在於大板裝置成本優勢、本土化快速工藝迭代,依託京東方、沃格光電等本土基板廠,持續跑通中試良率。未來2–3年,將是中國外PVD、電鍍裝置與藥水廠商的關鍵驗證窗口期,隨著2028年玻璃基板量產節點臨近,具備穩定無空洞填銅、高可靠性整套工藝包的供應商,將在TGV產業鏈佔據核心席位。同時,中國國產供應鏈持續補齊短板,有望在面板級玻璃基板賽道率先實現中國國產替代,建構自主可控的TGV金屬化供應鏈體系。 (TGV玻璃基板前沿)