
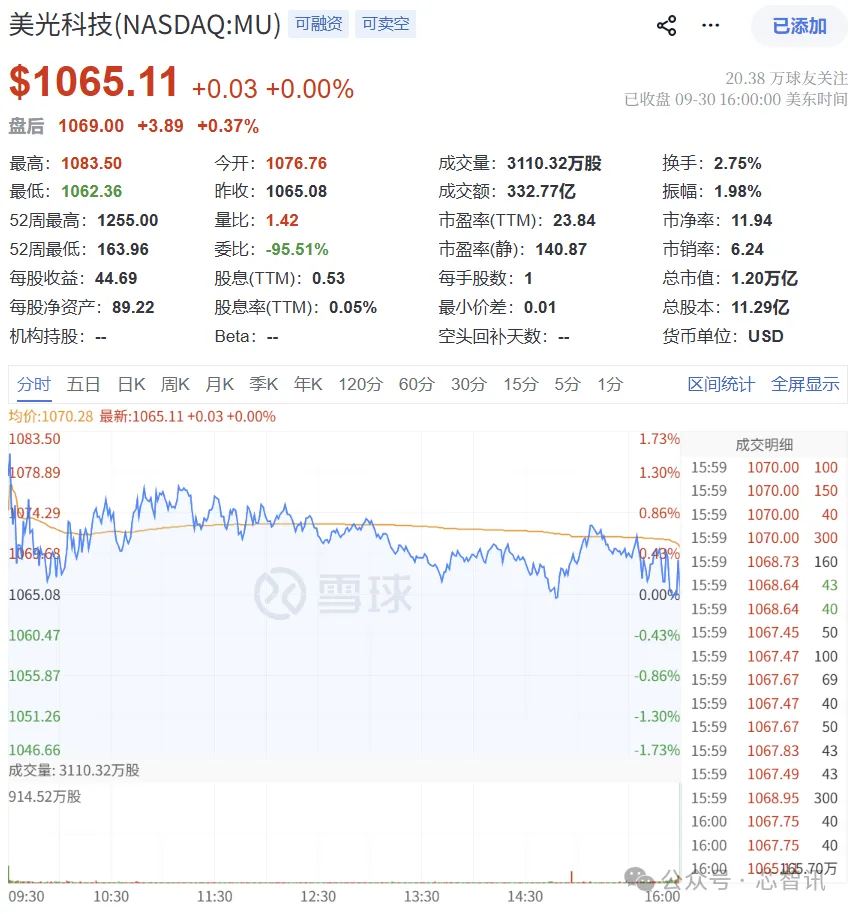
當地時間2026年9月30日美股盤後,記憶體晶片大廠美光科技發佈了創紀錄的2026財年第四財季及全年(截至2026年9月3日)財務報告。受益於AI資料中心記憶體和記憶體的旺盛需求,美光在營收、毛利率和每股收益三大核心指標上均創下歷史新高,且全面超越華爾街分析師預期。但是,由於第一財季毛利率指引略低於市場預期,公司股價在盤後交易中表現僅微幅上漲。
第四財季淨利同比暴漲1078%
美光2026財年第四財季Non-GAAP營收達到542.3億美元,同比暴漲379%,環比增長31%,遠超分析師普遍預期的514.9億美元。
在GAAP口徑下,第四財季淨利潤為377.01億美元,同比暴漲約1078%,環比增長33.5%;攤薄每股收益為32.87美元,同比暴漲約1078%,環比增長33.2%。不過,這一資料尚未包含股票薪酬等調整項。
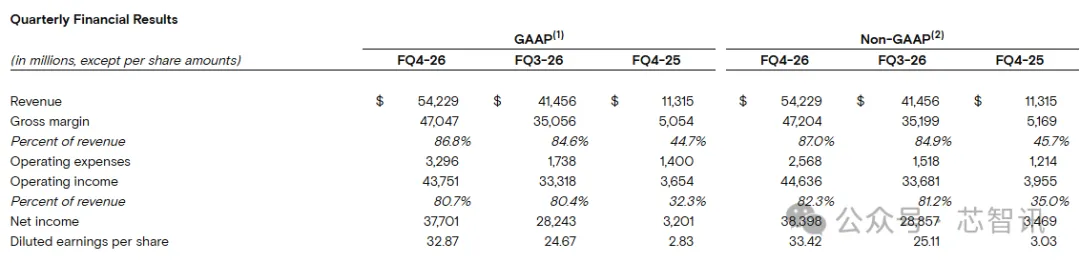
在Non-GAAP口徑下,第四財季淨利潤達到383.98億美元,同比暴漲約1007%,環比增長約33.1%;調整後攤薄每股收益為33.42美元,同比暴漲約1003%,環比增長約33.1%,同樣顯著高於市場預期的31.83美元,較上年同期的3.03美元增長超過11倍。
第四財季Non-GAAP毛利率為87.0%。環比方面,上一季度為84.9%,環比提升約2.1個百分點。同比方面,上年同期為45.7%,同比提升約41.3個百分點。這一資料也高於分析師預期的86.2%。
現金流方面,第四季度營運現金流達到440億美元,資本支出108億美元,自由現金流達到332億美元。截至季度末,現金及投資達到創紀錄的735億美元。
資料中心業務仍是絕對增長引擎
第四財季美光的各個業務類股呈現出全面增長的態勢,但資料中心相關業務的增速尤為突出。
資料中心業務部門(CDBU):營收達到180.0億美元,環比增長約56%,同比增幅高達1042%,佔公司總營收約三分之一。這一爆發式增長直接反映了AI伺服器部署對HBM和DDR5記憶體的巨量需求。並且,該部門毛利率更是高達90%。
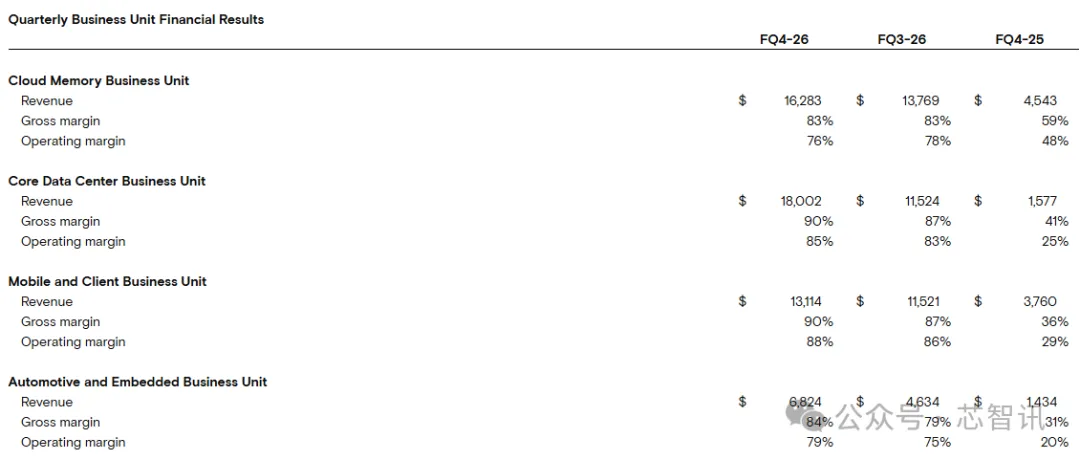
雲端記憶體業務部門(CMBU):營收為162.8億美元,環比增長18%,同比增長258%。毛利率為83%,與上季持平,原因在於HBM出貨佔比提升,雖然價格在上漲,但HBM相對更高的成本結構在一定程度上稀釋了利潤率。
移動與客戶端業務部門(MCBU):營收為131.1億美元,環比增長14%,同比增長249%,毛利率同樣達到了90%。
汽車與嵌入式業務部門(AEBU):營收為68.2億美元,環比增長47%,同比增長376%,毛利率為84%。物理AI(自動駕駛、機器人)被管理層視為下一階段的重要增長驅動力。
產品結構方面,DRAM營收達到398億美元,佔總營收的73%,其中位元出貨量實現中個位數百分比增長,而平均售價上漲了高十位數百分比;
NAND營收為141億美元,佔總營收的26%,位元出貨量增長約10%,平均售價上漲約30%。其中,資料中心SSD單季營收接近100億美元,是去年同期的10倍以上,佔NAND總營收的三分之二以上。
2026財年營收同比增長256%
2026財年全年,美光實現營收1331.88億美元,較上一財年的373.78億美元增長約256%,超出了分析師的平均預期的1300.4億美元。
GAAP口徑下,2026財年毛利率為80.7%,較2025財年的39.8%提升約40.9個百分點;全年營運利潤為993.40億美元,營運利潤率為74.6%,較2025財年的26.1%提升約48.5個百分點;全年淨利潤為849.69億美元,較2025財年的85.39億美元增長約895%;全年攤薄每股收益為74.33美元,較2025財年的7.59美元增長約879%。
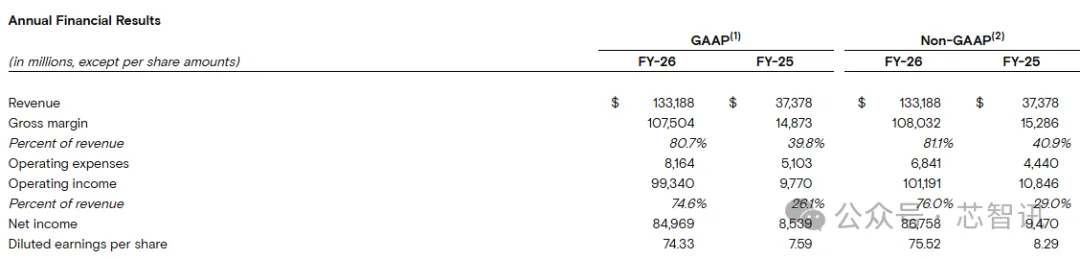
Non-GAAP口徑下,2026財年毛利率為81.1%,較2025財年的40.9%提升約40.2個百分點;全年營運利潤為1011.91億美元,營運利潤率為76.0%,較2025財年的29.0%提升約47.0個百分點;全年淨利潤為867.58億美元,較2025財年的94.70億美元增長約816%;全年調整後攤薄每股收益為75.52美元,較2025財年的8.29美元增長約811%,高於分析師平均預期的73.88美元。
2026財年,經營現金流達到896.75億美元,調整後自由現金流為623.08億美元,均創下歷史新高並超出市場預期。
美光科技董事長兼首席執行長Sanjay Mehrotra表示:“美光科技在2026財年取得了創紀錄的業績,我們預計2027財年將更加強勁。”“人工智慧正在成為超級智能(SI),記憶體增強了這種智能和客戶平台的競爭力。我們正在增加對技術、產品和製造的投資,以幫助推動SI與客戶共同發展,我們的戰略客戶協議為美光財務業績的持久性提供了更多的信心。”
2027財年第一財季指引:營收超預期,毛利率成隱憂
美光對2027財年第一財季的指引顯示,預計營收約為615億美元(上下浮動15億美元),遠超市場預期的570億美元。調整後每股收益預計為38.15美元(上下浮動1美元),同樣高於分析師預期的35.40至36.02美元。
然而,第一財季調整後毛利率指引約為86.25%,雖然仍處於極高水平,但略低於分析師預期的86.7%,且較第四財季Non-GAAP毛利率87.0%也有所回落。這一細微的預期差成為了盤後股價承壓的主要原因。
對此,美光CFO Mark Murphy解釋稱,毛利率指引下滑主要原因是“激勵薪酬的大幅提高”。美光在第四季度決定增加2026財年全球每位員工的激勵薪酬,這部分製造相關成本大部分被計入庫存,其影響主要反映在2027財年第一季度的毛利率上。此外,還有約10億美元的持續性成本壓力來自激勵薪酬和開工啟動費用。
Murphy強調,第一財季將是2027財年全年的毛利率底部,隨著價格持續上漲和營運表現改善,年內其餘季度毛利率預計將走高。
AI基礎設施+高階自動駕駛汽車+物理AI需求持續增長
供需緊張將持續至2028年
對於未來記憶體市場的前景,美光CEO Sanjay Mehrotra在電話會議中釋放了極為樂觀的長期訊號。他表示,自上次財報電話會以來,行業需求持續走強,2027財年和2028財年的供需狀況將比2026年更為緊張。這一判斷的核心邏輯在於:AI基礎設施對記憶體和記憶體需求的持續增長,以及全新的高階自動駕駛汽車和物理AI這些新興應用對於記憶體和記憶體需求的高速增長。
Mehrotra解釋稱,從市場需求端來看,隨著模型參數規模的擴大、上下文長度的增加以及並行量的提升,不斷推高高效運行AI工作負載所需的記憶體和記憶體容量。預計伺服器整機出貨量在2026年和2027年預計均實現高十位數百分比(即15%至19%)的增長。
從供應端來看,Mehrotra強調,即使行業已有擴建DRAM無塵室空間的規劃,在強勁需求趨勢下,目前仍無法預見供需何時能恢復平衡。因為,新建晶圓廠從動工到形成可觀產能需要數年時間,且技術節點演進帶來的每片晶圓產出增益正在減少。
Mehrotra透露,美光2027年絕大部分HBM位元供應已鎖定,價格同比大幅上漲,並且正在縮小與傳統DRAM的毛利率差距。此外,美光還正在與輝達合作開發行業首款定製HBM4E方案(NV-HBM)。
除了AI基礎設施所帶來的記憶體晶片需求持續增長之外,Mehrotra還將高階自動駕駛和物理AI列為新的更具潛力的增長點。
Mehrotra指出,隨著客戶加速認證並採用我們功耗更低、性能更高的新技術,2026財年第四季度移動和客戶業務部(MCBU)近半數營收來自 1-gamma 產品。自動駕駛汽車是物理 AI 的首個主要應用場景,我們認為這一應用未來將拓展至人形機器人及其他智能自主系統。這些日益複雜的系統需要性能顯著提升且更低功耗的記憶體與記憶體來實現即時運行。
根據預計,未來 L4 級及更高階自動駕駛汽車中的記憶體容量需求通常將超過 200 GB,而記憶體容量將達到數 TB,兩者均比當今 L2+ 和 L3 級半自動駕駛汽車高出一個數量級以上。而人形機器人對記憶體和記憶體的需求將與高階自動駕駛汽車相當。
Mehrotra強調,隨著出貨量和單機容量的預期增長,到本十年末,物理 AI 有望成為記憶體與記憶體需求的重要驅動力。已有多家物理 AI 客戶正在對美光的下一代產品進行樣片測試,美光也正在加大對技術路線圖的投資,以確保充分把握這一機遇。
已簽署26份戰略客戶協議,鎖定長期可見性
在2027財年和2028財年記憶體供需狀況將比2026年更為緊張的預期之下,越來越多的客戶與美光簽署了多年期的長期供貨協議(LTA)。
美光CFO Mark Murphy在電話會議上透露,在過去一個季度,美光新增了10個客戶簽署LTA協議,到本財季末,已經累計與26個客戶簽署LTA協議,最長的兩份LTA協議到2031年。對應的客戶財務承諾為320億美元(含現金存款和金融履約承諾),其中絕大部分為現金預付款。未履約合同義務(RPO)約為1500億美元,即按最低保底價格計算的未來合同總價值。
而且,這26份SCA協議覆蓋至2030年及以後,這也導致美光超過75%的2027財年預期產出已經被提前鎖定。美光預計,到2030年,這些SCA將貢獻超過35%的營收。而且在這部分營收中,四分之三具備明確的定價機制(多數設有保底價和封頂價),剩餘四分之一按市場價格定期協商。
小結:
儘管2026財年第四財季及全財年業績資料全面超越市場預期,美光股價在盤後交易中仍小幅收跌。這一市場反應的原因在於,第一財季營收指引中值(615億美元)較市場預期僅高出約8%,且毛利率指引(86.25%)低於預期約45個基點,這足以讓部分短期交易者選擇獲利了結。
但從更長期的視角看,美光本次財報傳遞的核心資訊是:公司正在從一家周期性記憶體晶片製造商,向AI基礎設施關鍵供應商進行結構性轉型。LTA機制鎖定了超過35%的遠期營收和320億美元的客戶預付款,顯著降低了傳統記憶體行業的周期性波動風險。
不過,市場對於記憶體產業“周期見頂”的擔憂並未完全消散。有分析師在電話會上直接提問:市場低迷的估值是否反映了對“明年是價格和盈利峰值”的擔憂。Mehrotra則回應稱,即便2028年有新無塵室上線,供應仍將保持緊張,因為建設周期和裝置爬坡的節奏決定了供應彈性極其有限。
對於投資者而言,接下來需要關注的是,美光2027財年後續季度的毛利率能否如管理層預期般逐季走高,以及LTA機制在記憶體價格波動周期中的實際保護效果。美光管理層顯然希望市場將其重新定價為一家具備更強盈利可見性和現金流持續性的AI核心資產,而非傳統的周期性記憶體股。 (芯智訊)