
一夜之間,聯準會親手拆掉了“10月必加”的市場定價。
台北時間9月30日凌晨2:00,紐約聯儲主席威廉姆斯在布法羅大學發表演講。
沒有發佈會,沒有緊急聲明,就是一場看似平常的校園演講。
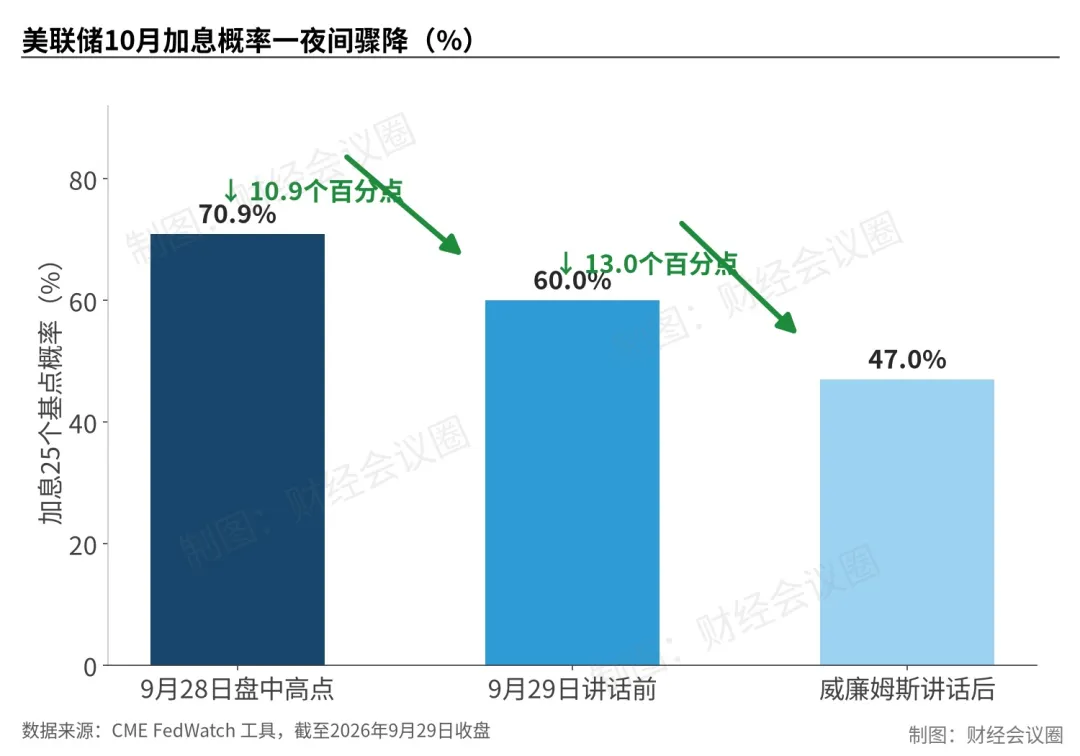
但就是這麼幾句話,讓10月升息25個基點的市場機率從周一盤中的70.9%驟降到47%附近,一筆全世界最擁擠的交易被當場戳破。
要理解這件事的份量,先交代背景:
聯準會9月16日剛剛升息25個基點,把聯邦基金利率提到3.75%至4.00%區間,這是2023年以來的首次升息。加完息才兩周,市場就得寸進尺,不僅把“10月接著加”定價到七成,甚至開始交易“明年3月前再升息三次”。
跑得太快的預期,終於等來了踩剎車的人。
中文全文
矢志不渝
約翰・C・威廉姆斯,紐約聯儲主席兼首席執行長 在紐約州布法羅大學的演講 2026 年 9 月 29 日
謝謝大家,很高興來到布法羅大學。很榮幸到訪紐約州西部,與學生、教職員工以及社區領袖會面。演講結束後,我期待和大家交流。
我先從宏觀大局說起:儘管遭遇巨大全球衝擊,疊加過去數年大幅收緊貨幣政策,美國經濟展現出極強韌性。即便如此,通膨水平依舊過高,恢復物價穩定是我們的首要任務。
過去一年半,通膨上行約 1 個百分點,主要來自三大驅動因素:第一,進口商品關稅上調;第二,中東及其他地區衝突帶來供應鏈中斷、能源與大宗商品價格上漲;第三,AI 相關投資熱潮,帶動部分商品與服務需求旺盛。
這三點裡有一個好消息:關稅因素已經不再推高商品通膨。當然,如果出台新關稅,情況可能發生變化。
但另外兩個驅動因素仍在起作用。持續的中東衝突、煉油產能嚴重受限,不僅推高原油價格,也擴大汽油、柴油等成品油相對原油的價差。
此外,AI 熱潮造成部分商品供給與爆發式需求賽跑,目前需求端佔上風。因此,AI 基建必需的各類商品價格大幅上漲。這類商品也是消費者和企業採購其他產品的投入品,所以成本上漲正開始傳導至其他商品價格。
幸運的是,通膨前景的其他指標更為樂觀。住房服務價格增速放緩,沒有證據表明勞動力市場正在推升通膨壓力。如果計入生產率提升,工資增速已經回落至大致與 2% 通膨目標匹配的區間,也印證了上述判斷。
再看經濟前景:我預計今年與明年實際 GDP 年均增速約 2.25%,略高於長期趨勢增速。依託當前經濟動能,預計明年失業率將緩慢回落至 4% 左右。
受高企能源價格、AI 相關商品漲價影響,我預計今年整體通膨 3.5%。隨著關稅影響逐步消退、能源價格回歸常態、AI 相關商品供需趨於平衡,我預計明年通膨回落至略高於 2%,2028 年達到 2% 長期通膨目標。
我們必須將通膨持續穩定回落至 2% 目標。為此,必須確保不利通膨衝擊不會固化,通膨的二次傳導效應保持可控。
貨幣政策無法調度貨輪、重啟管道與煉油廠,但可以降低這類供給衝擊擴散為大範圍、持續性通膨的風險。
基於上述背景,為推動通膨更快回歸 2% 目標,FOMC 近期將聯邦基金利率目標區間上調 25 個基點,至 3.75%–4%。這是 2023 年以來首次升息。
在 9 月會議完成本次政策行動後,我們不必急於採取下一步行動,有時間收集更多資訊。更多資料積累,將幫助我們更清晰看清經濟底層趨勢、實現政策目標面臨的風險,以此確定合適的貨幣政策立場。
如果經濟走勢大體符合我的預測,今年晚些時候,可能適合對聯邦基金利率目標區間再上調一次,助力通膨更及時回歸目標。但這僅僅是我的個人預測,時間與全部資料將給出最終答案。
我需要明確:這是我個人的判斷,並非 FOMC 未來會議的既定決定。貨幣政策將持續依賴資料。我們會評估新增資訊,權衡風險,一次會議、一次會議地做出決策。
我們對物價穩定的承諾堅定不移。我們將採取一切必要行動,讓通膨持續回到 2%。
謝謝。我願意接受大家提問。
英文全文(官方原稿)
Unwavering Dedication
John C. Williams, President and Chief Executive Officer Remarks at the University at Buffalo, Buffalo, New York September 29, 2026
Thank you, it’s great to be here at the University at Buffalo. It’s a pleasure to visit Western New York and meet with students, faculty, and community leaders. I’m looking forward to our conversation after my remarks.
I’m going to start with the big picture: the U.S. economy has shown remarkable resilience in the face of large global shocks and significant monetary policy tightening over the past few years. Even so, inflation remains too high, and restoring price stability is our top priority.
Over the past year and a half, inflation has increased by about one percentage point, owing to three primary drivers. The first is higher tariffs on imported goods. The second is supply-chain disruptions and higher energy and commodity prices owing to the conflicts in the Middle East and elsewhere. And the third is robust demand for certain categories of goods and services associated with the surge in AI-related investments.
Among these three, one piece of good news is that tariffs are no longer adding to inflation in goods prices. Of course, that may change if new tariffs are instituted.
But the other two drivers remain. The ongoing conflict in the Middle East and severe capacity constraints in oil refining are driving up not only crude oil prices, but also the spreads of prices for refined products like gasoline and diesel fuel relative to oil prices.
In addition, the AI boom has resulted in a race between available supply and surging demand in certain categories of goods—and so far, demand is winning. As a result, we are seeing sharp increases in the prices of goods essential for the AI buildout. These goods are also inputs into other products purchased by consumers and businesses, and therefore the higher costs are starting to affect those prices, too.
Fortunately, other indicators are more encouraging regarding the inflation outlook. Prices for housing services have decelerated, and there is no evidence that the labor market is adding to inflationary pressures. This conclusion is consistent with wage growth that has moderated to a pace roughly in line with our 2 percent inflation objective, once accounting for productivity gains.
Turning to the economic outlook, I expect real GDP growth to average about 2‑1/4 percent this year and next year—slightly above its longer-run trend pace. With this ongoing momentum in the economy, I expect the unemployment rate to edge down to about 4 percent over the next year.
Reflecting the effects of elevated energy and AI-related goods prices, I expect overall inflation to come in at 3‑1/2 percent this year. As the effects of tariffs move further into the rearview mirror, energy prices normalize, and the demand and supply of AI-related goods move back toward better balance, I anticipate inflation will slow to just above 2 percent next year, then reach our longer-run inflation goal of 2 percent in 2028.
It is imperative that we return inflation to our 2 percent target on a sustained basis. To do so, we must make certain that adverse inflationary disturbances do not become entrenched, and that any second-round effects on inflation remain muted.
While monetary policy cannot move ships or reopen pipelines and refineries, it can diminish the risk that these supply shocks spill over into broader and more persistent inflation.
Given that context—and to support a timelier return to 2 percent inflation—the FOMC recently raised the target range for the federal funds rate by 1/4 of a percentage point to 3-3/4 to 4 percent. This was the first rate increase since 2023.
With the policy action we took at our September meeting, there is no need for urgency, and we have time to gather more information. The accumulation of more data should provide greater clarity on the underlying trends in the economy and the associated risks to achieving our goals—and thereby the appropriate setting of monetary policy.
If the economy evolves in a manner broadly consistent with my forecast, one further upward adjustment of the federal funds target range may be appropriate late this year to support a timelier return of inflation to target. But that is just my forecast, and time—and the totality of the data—will tell.
Let me be clear: this is my individual assessment, not a pre-set decision for future FOMC meetings. Monetary policy will continue to be data-dependent. We will evaluate incoming information, assess the balance of risks, and make our decisions meeting by meeting.
Our commitment to price stability is unwavering. We will take whatever actions are needed to get inflation back to 2 percent on a sustained basis.
Thank you. I’m happy to take your questions.
威廉姆斯的表態可以拆成三層,每一層都有講究。
第一層,不著急。
他的原話是,9月會議已經採取了政策行動,“沒有必要著急”,聯準會有時間收集更多資訊。在決定下一步之前,密切關注最新資料“應該能夠更清晰地展現”經濟運行狀況。
第二層,今年可能再加一次,但會晚些時候。
如果經濟走勢與預測一致,今年晚些時候再上調一次利率或許是合適的,目的是推動通膨更及時地回到2%。
第三層,給債市吃定心丸。
他不認為長期美債殖利率飆升意味著投資者的通膨預期失控,而是歸因於強勁的經濟前景、人工智慧投資的旺盛需求和油價衝擊。
他還補了一句:
更高的殖利率正在造成更緊張的金融環境。
這句話的潛台詞是,市場自己已經替聯準會加了一遍息。
本周開口的聯準會官員並不少,而且一個比一個鷹。
理事巴爾明說“進一步調整政策很可能仍有必要”;
芝加哥聯儲主席古爾斯比警告,讓通膨五年半高於2%無異於“玩火”;
聖路易斯聯儲主席穆薩勒姆也稱利率仍然“略顯寬鬆”。
市場聽完,毫無波瀾。
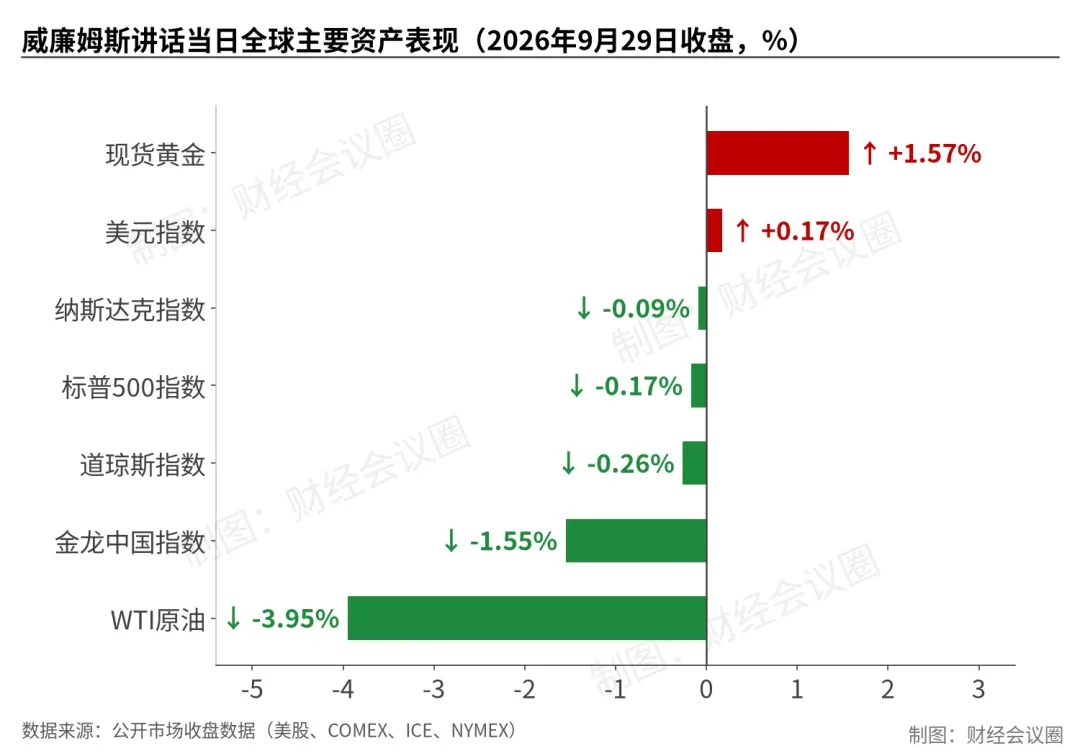
威廉姆斯只說了幾分鐘,全球市場立刻轉向。
差別在身份。
他是FOMC副主席、利率決策委員會的永久投票委員,歷來被視作委員會“中間共識”的化身,而不是在表達個人觀點。
9月的經濟預測摘要顯示,18位官員裡有16位預期今年還會再升息一次,威廉姆斯的說法恰好落在預測中值上。他開口,約等於委員會多數人開口。
還有一層人事邏輯。
現任聯準會主席華許討厭前瞻指引,不願像前任鮑爾那樣提前給市場遞答案。Evercore ISI副董事長古哈本周警告,債市定價顯示華許和同事“正面臨失去對市場利率控制的危險”。
主席不肯畫線,副主席就得出來畫。
威廉姆斯扮演的是聯準會經典的“糾偏器”角色:
不是轉向,只是告訴你別跑那麼快。
“今年可能還需要加一次”似乎偏鷹。
但放在市場的定價裡看,這句話鴿得不能再鴿。
市場之前交易的是什麼?
是10月加、12月還加、明年接著加。威廉姆斯的“再加一次”,等於劃了總量上限,至少打掉了10月和12月連續升息的預期;再疊上那句“不著急”,等於又劃了時間下限,今年這一次大機率不落在10月。
總量封頂、節奏放緩,兩頭一夾,10月升息這筆交易就死了。
時間約束也在幫他。
聯準會今年只剩兩次會議,10月27日至28日、12月8日至9日。
10月28日距離11月3日美國中期選舉只有六天,在投票日前夕升息,政治上極其尷尬。Evercore ISI的解讀一針見血:
這套話術最符合“跳過10月、12月再加”的路徑。
講話的時機同樣精妙。
他在全球市場收盤前兩三個小時開口,美股盤中應聲反彈,金價跳漲,美元指數回落,美債短端殖利率下行。
雖然最終收盤留給中國投資者的畫面是美股小跌、殖利率仍在高位,但市場只消化了他兩三個小時的講話。如果這番話放在前一日紐約早盤,行情會完全不同。
最值得玩味的是美國國債市場的分裂反應:
對政策最敏感的2年期殖利率下行了,但長端紋絲不動地釘在極端水平。
10年期收於5.24%,創2007年6月以來最高;30年期收於5.56%,創24年新高。整個9月,10年期殖利率累計上行超過50個基點,美債正經歷近年來最慘的月度行情之一。
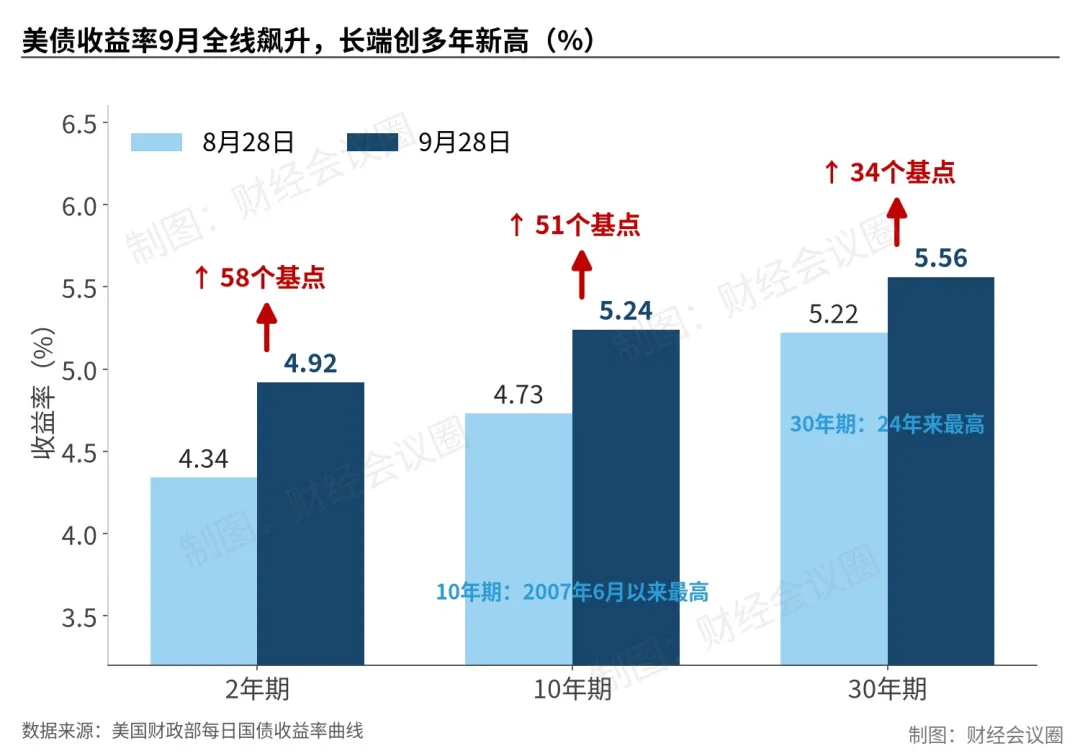
為什麼威廉姆斯按得住短端,卻按不住長端?
因為升息預期只是長端殖利率的一小部分。這輪拋售背後是四股力量疊加:伊朗戰爭推高油價,WTI原油9月15日一度衝到107美元,停火方案又被拒絕;美國政府巨額財政赤字帶來天量發債;人工智慧建設催生的歷史級投資周期,企業跟財政搶同一池儲蓄;還有沉睡多年的期限溢價正在重建。最近一次國債拍賣,認購倍數創一年新低,買家在公開要求更高的價格。
投機資金更是明目張膽地做空。
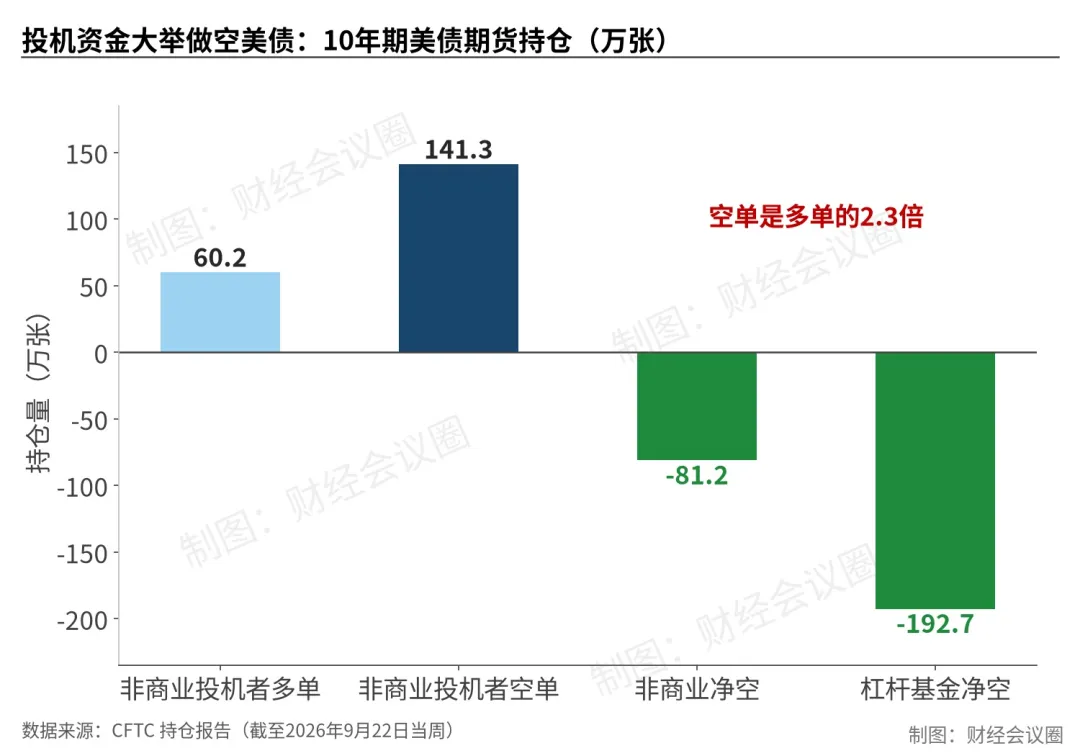
CFTC資料顯示,10年期美債期貨的非商業投機者空單已達141.3萬張,是多單的2.3倍,淨空81.2萬張;槓桿基金淨空更是高達約192.7萬張。華爾街在用真金白銀押注長端利率繼續上行。
第一,通膨資料。
9月30日公佈的8月PCE,市場預期同比上漲3.7%,核心上漲3.3%,與7月持平。威廉姆斯自己的預測路徑是:今年底通膨3.5%,明年降到略高於2%,2028年才回到目標。注意,這個時間表比9月點陣圖中值顯示的2029年還要樂觀。如果PCE讀數高於預期,剛被壓下去的10月升息機率會立刻回擺。
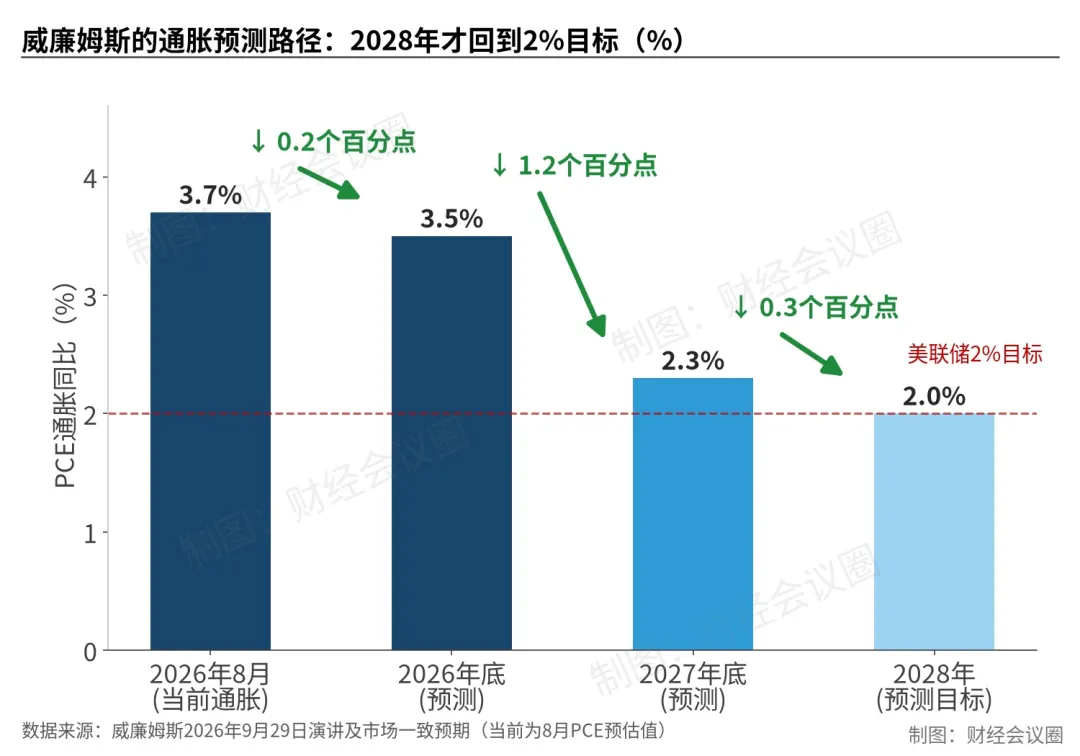
威廉姆斯通膨預測路徑2028年回到2%目標-資料來源威廉姆斯演講
第二,油價與伊朗局勢。
威廉姆斯描繪的通膨回落路徑,前提是能源價格正常化。但停火剛被否決,戰事隨時可能升級,這個前提相當脆弱。貨幣政策管不了油輪和煉油廠,這是他自己承認的。
第三,高利率對實體經濟的傳導。
30年期房貸利率已經升到7.03%,一年前還是6.30%;
8月成屋銷售創一年新低;
標普500遠期市盈率從22倍壓縮到19倍。
利率在真正摧毀需求之前還能升多高,是華許和威廉姆斯共同的難題,也是12月那“最後一次升息”到底加不加的最終裁判。
這一夜的戲份,本質是聯準會在給市場上規矩:
主席沉默,副主席畫線,話不多,但每一條線都畫在市場定價的最痛處。
對投資者來說,結論其實很直白:
今年最後一次升息大機率留給12月,10月會議變成觀察窗。 (財經會議圈)