
在全球半導體產業博弈持續升溫的背景下,《晶片戰爭》作者、美國塔夫茨大學知名副教授克里斯·米勒發佈最新行業研判。他公開表示,美國多年推行的對華晶片出口管制政策收效顯著,成功遏制了中國先進製程晶片的量產升級速度。同時他警示,一旦中國企業徹底攻克EUV光刻機技術瓶頸,國內半導體產業將迎來質變,迅速躋身全球頂尖先進晶片生產行列,徹底改寫當下的全球晶片產業格局。
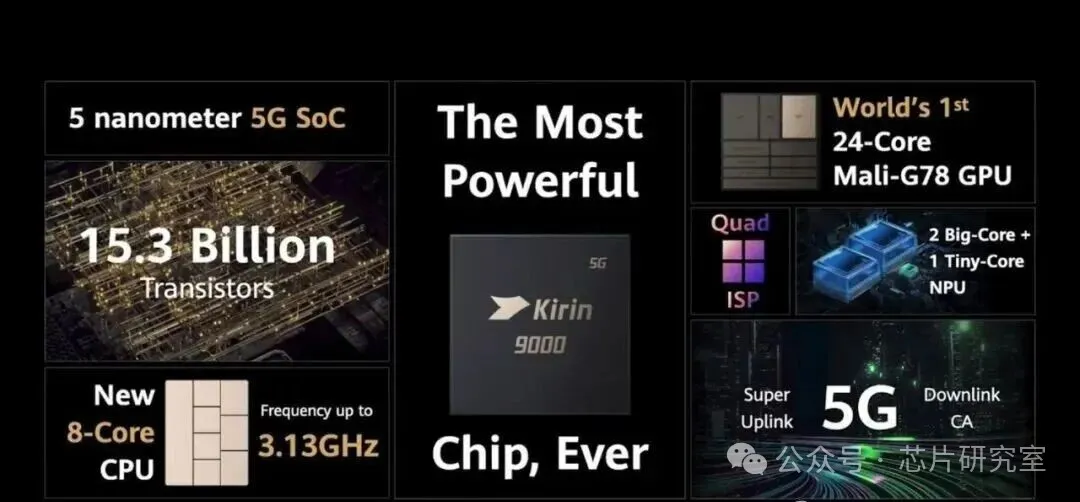
結合行業公開資料與產業現狀來看,當前全球高端AI晶片產能高度集中,台積電獨佔全球約95%的市場份額,壟斷優勢無可撼動。而受制於EUV光刻機禁運政策,國內晶片企業無法依託頂級裝置推進7nm及以下先進製程的規模化量產,只能依靠DUV光刻機疊加多重工藝技術攻堅先進晶片製造,最終在產能規模、生產成本、量產良率三大核心維度全面處於劣勢。米勒直言,倘若美國早年未出台EUV對華禁運規則,放任ASML向中國交付訂購的EUV裝置,如今全球先進晶片的產能佈局、市場格局早已截然不同,中國早已成為全球核心的高端晶片生產大國。
技術封鎖核心:EUV禁運鎖死先進製程升級路徑
克里斯·米勒所著的《晶片戰爭》是全球半導體產業博弈領域的權威著作,曾被國內中紀委網站推薦研讀,書中對全球晶片競爭、技術壁壘、地緣博弈的分析極具參考價值,精準剖析了ASML與全球晶片格局的深度繫結關係。原本僅專注於裝置研發製造的荷蘭ASML,在中美半導體競爭白熱化後,一躍成為左右全球晶片產業走向的核心企業,其EUV光刻機更是成為西方遏制中國半導體升級的核心抓手。
西方業界始終秉持固有認知:中國半導體產業長期依託美國主導的全球科技生態發展,在技術迭代、產業成熟後,逐步在國際市場與美系企業形成正面競爭。這種“依託西方技術體系成長、反向參與全球競爭”的發展模式,被美國及部分西方國家視為潛在威脅。為此,美國針對性出台全方位半導體制裁政策,一方面封禁核心技術與高端裝置對華輸出,阻斷國內企業借助海外頂尖技術攻堅尖端晶片的路徑;另一方面精準限制台積電等頭部晶圓代工廠,禁止其為中國大陸晶片設計企業代工高端先進晶片、AI算力晶片,從代工端鎖死國產高端晶片的量產管道。
在裝置端的出口管制,更是直擊中國半導體製造的核心痛點,徹底封堵了國內企業依託引進裝置迭代先進工藝的通道。行業共識明確,搭載13.5nm曝光波長的EUV光刻機,是7nm、5nm、3nm等超先進製程晶片量產的剛需核心裝置,是先進晶片製造無法替代的關鍵裝備。事實上,國內企業早在2018年就已與ASML達成EUV光刻機採購合作,但該裝置後續被納入瓦森納協議管制清單,至今無法完成交付,成為國產先進製程突破的最大桎梏。
在EUV完全斷供的情況下,DUV光刻機成為國內晶片企業攻堅先進製程的唯一可行路徑。DUV作為成熟製程主力裝置,本身無法直接實現7nm及以下先進工藝量產,但行業通過多重圖案化技術迭代,成功實現了先進製程的突破,台積電初代7nm工藝正是依託該技術完成規模化量產。
多重圖案化技術的原理,可通俗理解為在既定有限的版面空間內,通過多層重複曝光、疊加工藝,在原有內容夾縫中填充新的“技術內容”,以此突破裝置本身的工藝上限。但這套技術方案存在天然短板,每一次疊加曝光、每一道新增工藝,都對操作精度、工藝穩定性有著極致要求,一旦某一環節出現偏差,不僅會導致新增工藝失效,還會破壞原有成型的晶片結構。相較於EUV一次曝光即可完成高精度、高密度晶片結構成型的高效模式,DUV多重曝光工藝步驟繁瑣、生產周期更長,直接推高晶片製造成本,同時大幅降低量產良率。而想要最佳化工藝、提升良率、降低成本,只能依靠持續試錯、海量資源投入、長期技術積累,整個攻堅過程需要付出極高的產業代價。
產業格局短板:EUV、HBM、先進封裝形成三重桎梏
當前全球半導體產業的競爭邏輯已悄然迭代,產業投資與技術創新重心,從傳統手機、PC端晶片,全面轉向資料中心、AI晶片架構、先進封裝三大賽道,這也是未來高端晶片產業的核心競爭力所在。而中國半導體產業在新賽道中,正面臨EUV光刻機、HBM高頻寬記憶體、高端AI先進封裝三大核心難題,三者相互關聯、層層制約,形成閉環式技術壁壘。
憑藉EUV裝置壟斷、頂級供應鏈加持、全球高端訂單支撐,台積電牢牢掌控全球95%的高端AI晶片產能,其工藝穩定性、量產良率、技術迭代速度均處於行業頂端。值得注意的是,EUV裝置並非先進製程的唯一決定因素,三星依託EUV量產的5nm晶片,終端體驗反而不及台積電成熟的7nm工藝,這也印證了高端晶片競爭的核心,是裝置、資本投入、客戶驗證、規模經濟的綜合比拚。
為突破先進製程限制,國內產業大力佈局Chiplet芯粒技術與先進封裝工藝,依託14nm、7nm成熟製程芯粒疊加先進封裝技術,實現晶片性能整合最佳化。在AI推理、終端推薦系統、邊緣訓練等細分場景中,這套組合方案能夠逼近頂級單先進製程晶片的性能,成功通過技術創新繞過部分先進製程短板,成為國產AI晶片產業突圍的重要路徑。
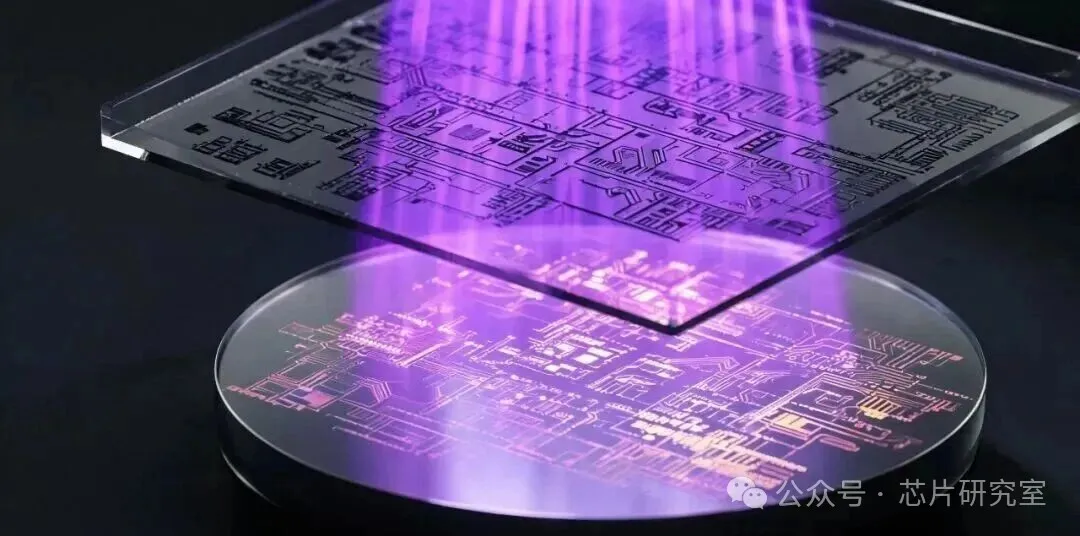
但短板同樣突出,先進封裝的核心配套HBM高頻寬記憶體晶片,市場與技術高度集中於韓美企業,形成了國產AI產業的關鍵缺口。目前主流的HBM3E、新一代HBM4記憶體晶片,核心關鍵層的製造必須依託EUV光刻機完成。受限於EUV禁運,國記憶體儲企業無法量產高端HBM產品,只能轉而採用高成本的DUV工藝攻堅,或是通過3D堆疊、混合鍵合等替代技術緩解裝置缺口壓力。
三大技術難題中,EUV光刻機是最核心、最基礎的瓶頸,也是無法繞開的關鍵關卡。先進封裝的性能上限依賴HBM記憶體,高端HBM的量產落地依賴EUV裝置,三者形成清晰的技術鏈條。現階段業內各類替代EUV的新技術、新方案均處於研發迭代階段,尚未實現商業化大規模量產,無法從根本上替代EUV的核心作用。因此,突破EUV裝置國產化瓶頸,是破解HBM短板、補齊先進封裝產業缺口的核心前提,只要攻克這一核心難題,國內半導體後續兩大短板的技術壓力將大幅緩解。
產業未來:成熟製程築牢根基,先進製程突破將實現產業躍升
儘管在先進製程領域面臨重重封鎖,但中國半導體產業已在成熟製程賽道站穩全球核心地位,目前國內成熟製程晶片產能全球佔比突破30%,是全球半導體產業穩定運行的重要支撐力量。經過多年技術積累、產能佈局、產業鏈完善,國內成熟製程晶片已實現規模化、低成本量產,產業鏈配套日趨完善。
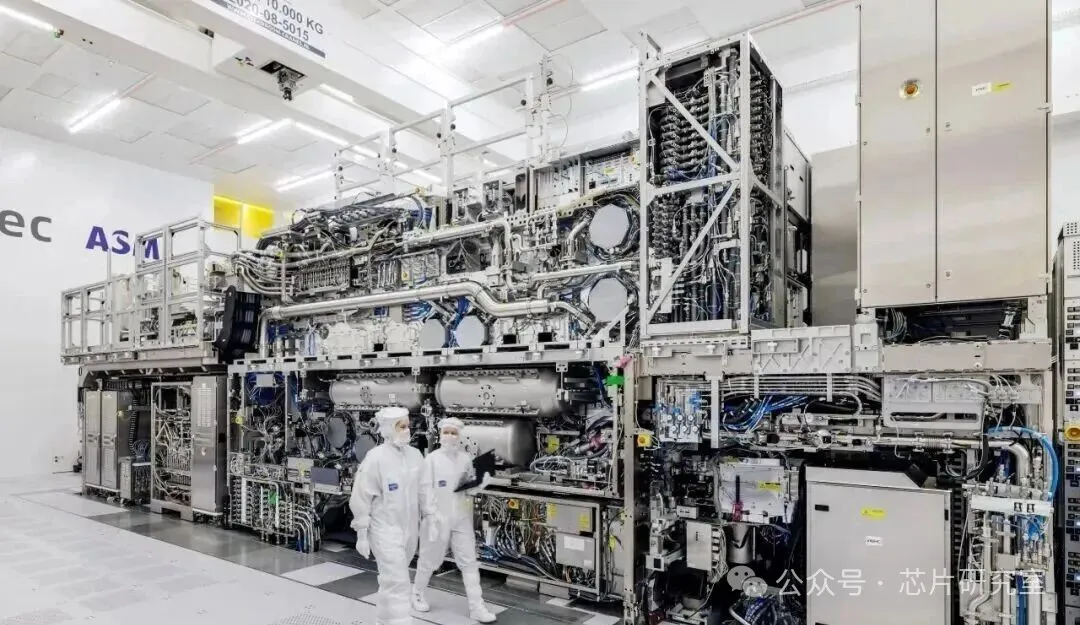
業內分析指出,當前國產晶片產業的發展邏輯十分清晰:成熟製程已經實現自主可控、規模領跑,未來產業發展的核心目標,是攻堅先進製程國產化、實現高端晶片自主量產。一旦國內徹底突破EUV光刻機技術壁壘,完成先進製程工藝的穩定國產化落地,就能復刻成熟製程的規模化發展路徑,快速實現先進晶片的量產降本、廣泛應用。屆時,中國將徹底擺脫高端晶片受制於人的局面,從全球成熟晶片生產大國,跨越式成長為全球先進晶片核心生產強國,徹底改寫當下失衡的全球高端晶片產業格局。 (晶片研究室)