
01
前沿導讀
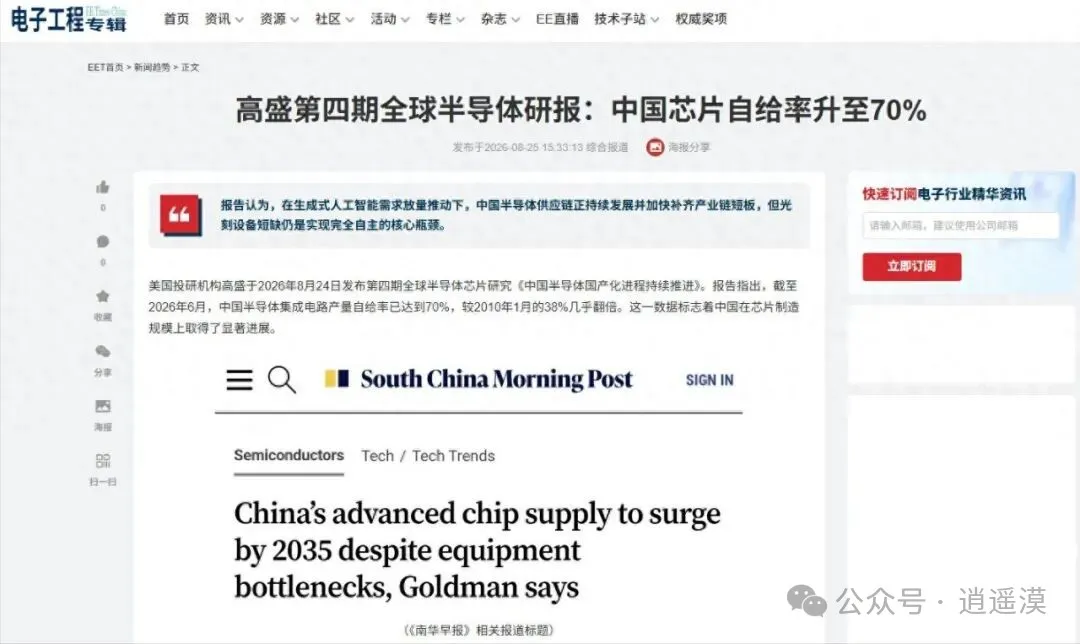
據電子工程專輯指出,美國機構高盛發佈有關中國半導體產業的研究報告,截止到2026年上半年,中國晶片產業的產能自給率已經達到了70%,相比2010年的38%大幅度提升。
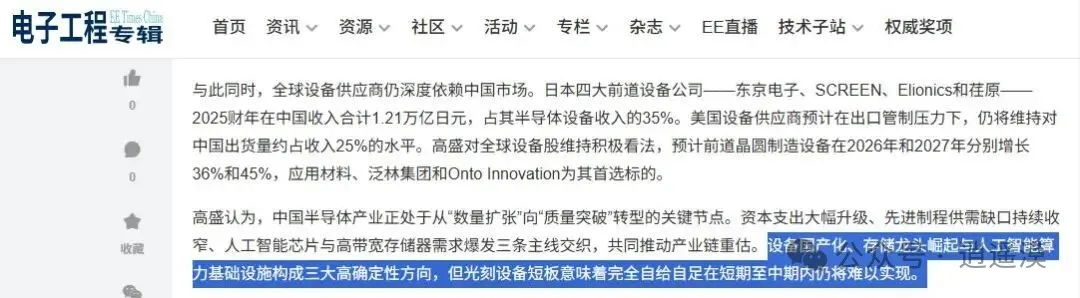
但是受限於光刻機等先進裝置的出口管制,中國晶片在短時間內難以實現完全自給自足的目標。
02
產業自給率
雖然產能自給率提升明顯,但是換算成單顆晶片的產值,缺口仍然很大。
產量規模會把成熟製程、邏輯晶片、功率器件、模擬晶片、MCU、驅動IC、電源管理都算進去,而中國半導體產業過去幾年主要擴產的就是這些市場規模龐大的成熟晶片產品。
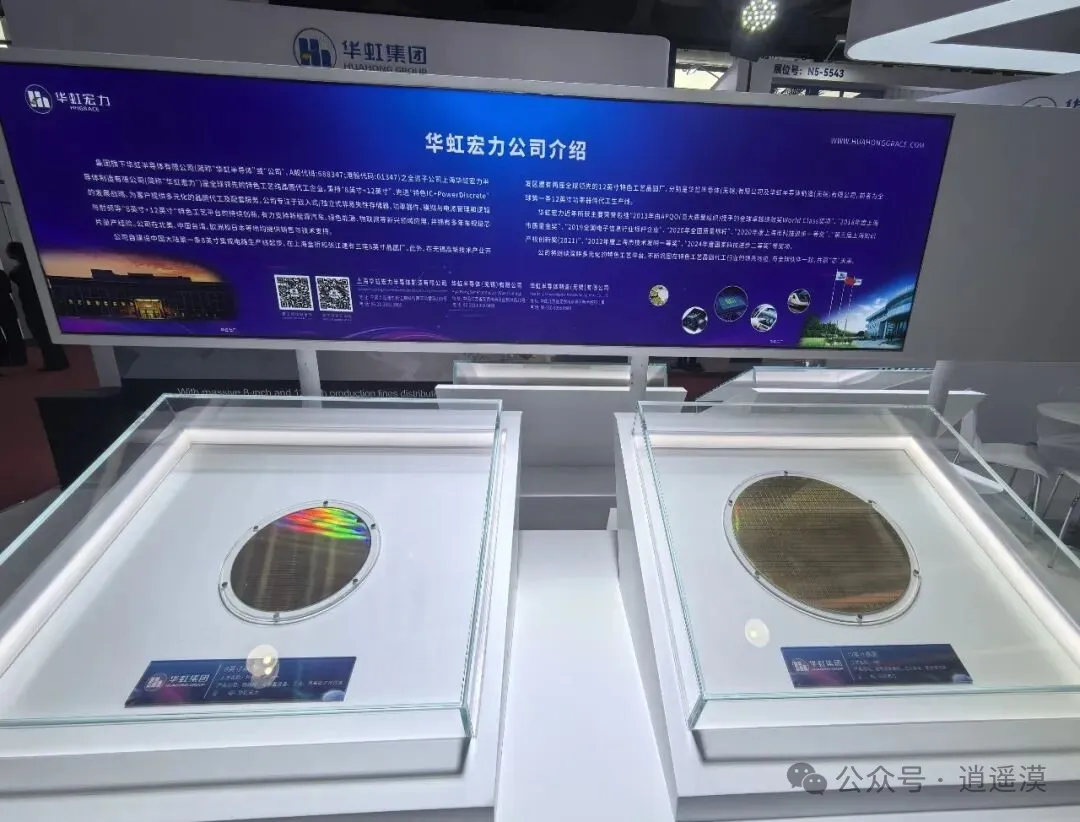
中芯國際、華虹集團、晶合整合這三家中國本土晶圓廠都具備自主可控的22nm、28nm及以上成熟工藝的技術平台,這些製程技術足夠覆蓋汽車、工業、家電、太陽能逆變器、感測器等產業所需的晶片產品,也大幅度提升了中國晶片在各行各業內的產品自給率。
但是在7nm及以下先進工藝節點,尤其是先進SOC、CPU、GPU、HBM等產品領域,仍由台積電、三星、英特爾、SK海力士、美光等國際巨頭所主導。這種晶片的單價高、毛利高,整個產業鏈也因此獲得了大量經濟收入。
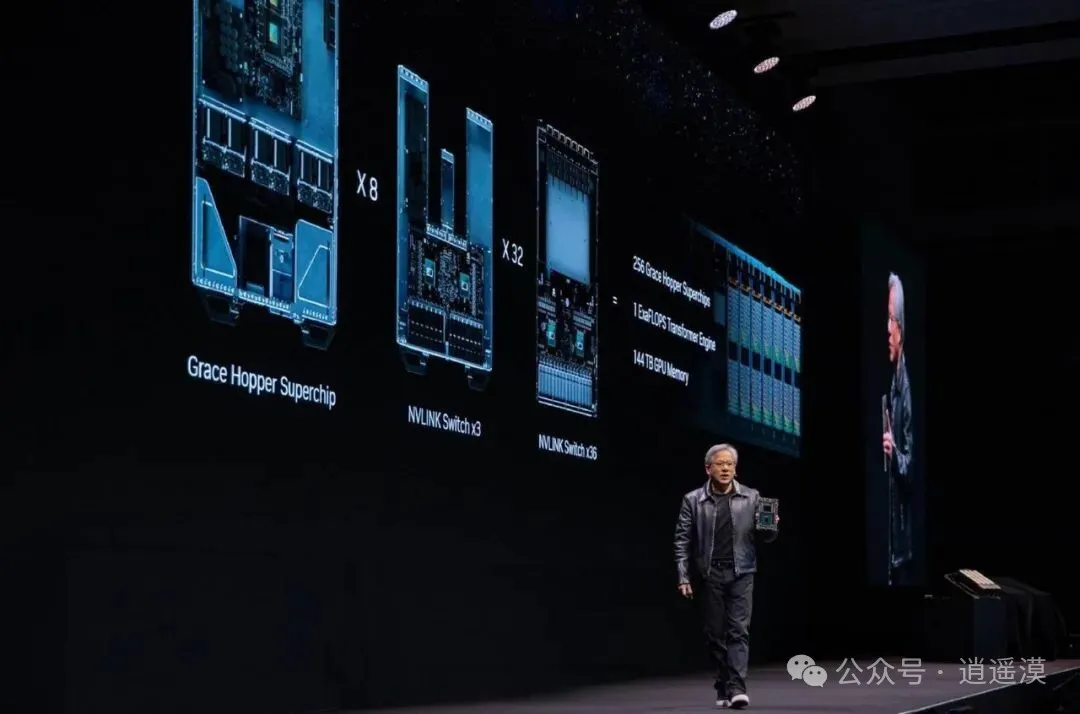
中國半導體產業在成熟晶片領域的規模龐大,但是在先進晶片領域的規模較小,只能滿足少部分企業的需求,而且還面臨著來自於西方持續收緊的出口管制政策,這完全是一場硬仗。
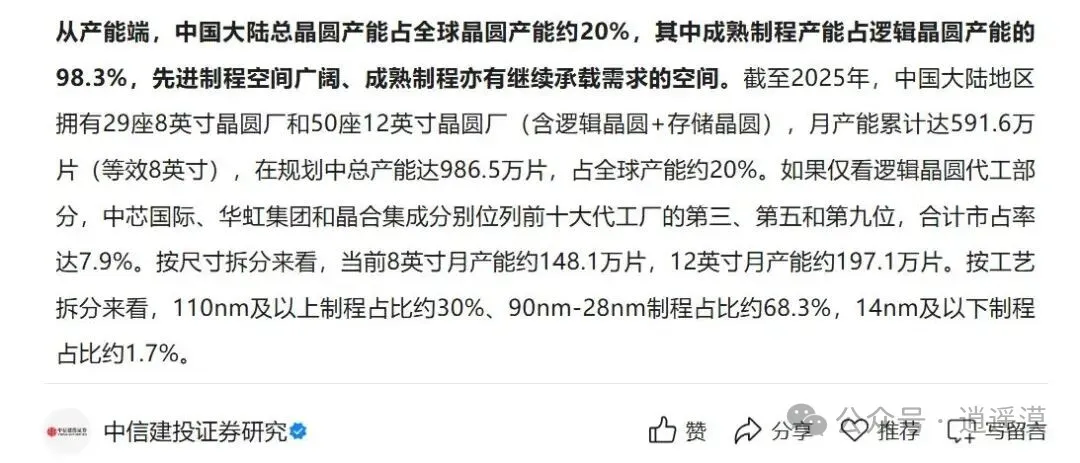
據騰訊財經《研報精選》欄目指出,截至到2025年,中國大陸地區擁有29座8英吋晶圓廠和50座12英吋晶圓廠(含邏輯晶圓+記憶體晶圓),月產能累計達591.6萬片(等效8英吋),在規劃中總產能達986.5萬片,佔全球產能約20%。
如果只看邏輯晶片的代工部分,中芯國際、華虹集團以及晶合整合三家企業分別在全球晶圓代工廠排名當中位列第三、第五、第九名的成績,合計市佔率達7.9%。
按尺寸拆分來看,8英吋月產能約為148萬片,12英吋月產能約為197萬片。
按工藝拆分來看,110nm及以上製程佔比約30%、90nm-28nm製程佔比約68.3%,14nm及以下製程佔比約1.7%。
由此可見,國產晶圓廠製造的成熟晶片,不只是我們半導體產業的主心骨,而且還是滿足我們其他產業所需晶片的重要來源地。
但是在14nm及以下工藝的晶片產品中,我們已經具備了一定數量的製造規模,但是受限於西方出口管制對進口裝置的封鎖,導致我們的先進晶片產業無法跟成熟晶片一樣順利擴大規模。
此前國內的晶片企業考慮經濟因素,不願主動嘗試採用國產裝置製造晶片。但是現在出於供應鏈安全的考量,下游製造商主動與上游裝置企業合作開展國產裝置的技術驗證。相較於考慮經濟因素,安全因素才是最大問題。
03
技術瓶頸
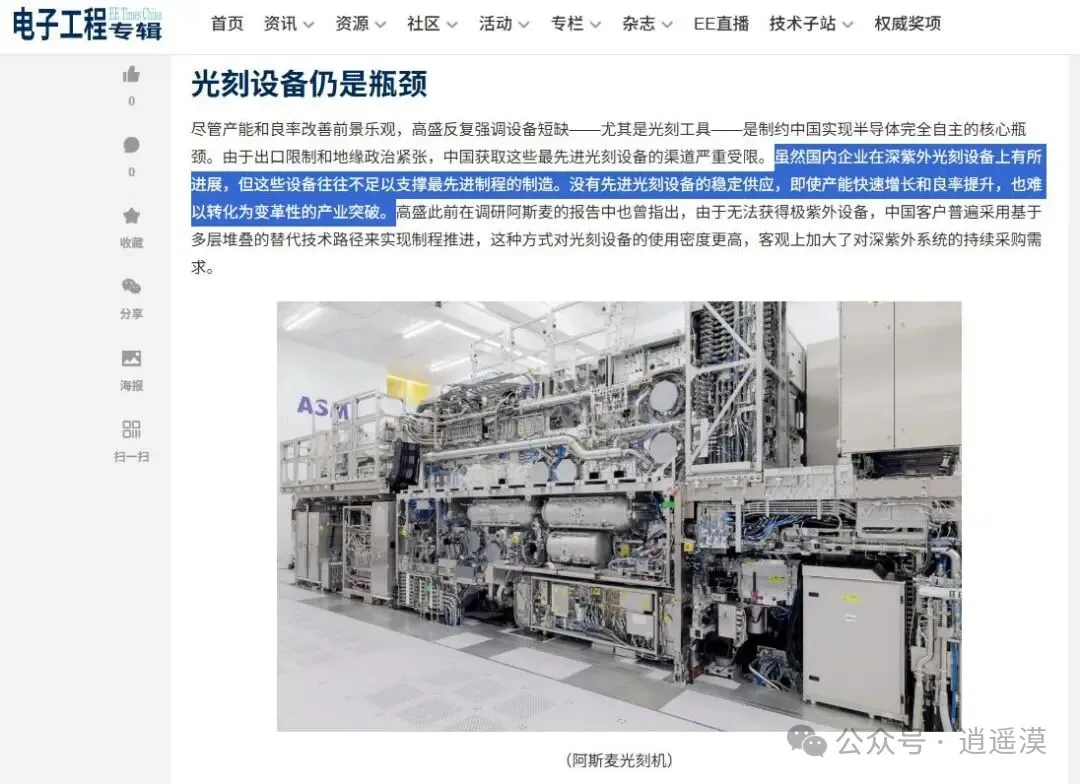
據報導指出,高盛機構認為先進光刻裝置是制約中國半導體產業實現完全自主的核心瓶頸。
雖然中國在DUV裝置上有所進展,但是這些裝置不足以支撐最先進的晶片製造。缺少先進裝置的穩定供應,即便整體晶片產能快速增長,也難以轉化為革命性的產業突破。
沒有EUV,還可以採用先進的DUV通過多重圖案化技術製造先進晶片,但付出的代價是更多的製造步驟、更複雜的技術方法、更高的製造成本。步驟多、技術複雜所帶來的問題就是缺陷率上升、良率和吞吐下降、單位晶圓成本上升。
缺少EUV,並不會讓中國前沿晶片的發展出現停滯。先進封裝、混合鍵合、華為主導的邏輯摺疊技術都是建立在沒有EUV技術的前提下,繼續提升晶片性能的方法。
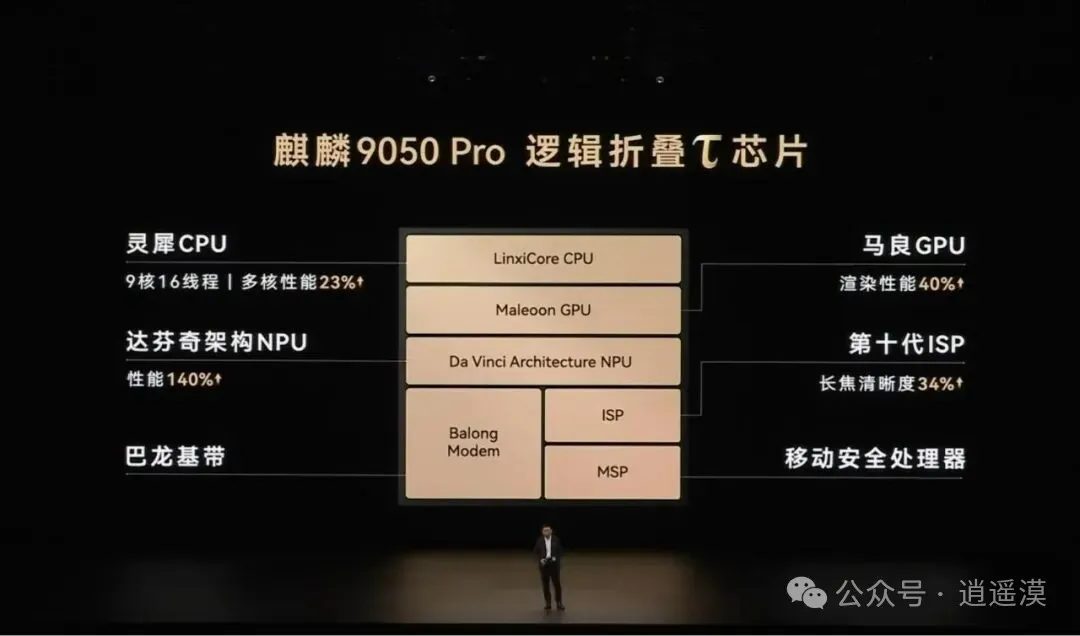
但是如今行業內已經量產了2nm GAA電晶體結構的先進晶片,其晶片性能、能效水平、規模化能力都處於最前沿的水平,這種先進製程所帶來的經濟效益依然很高。
對於ai產業的算力晶片來說,製程落後一兩代,意味著同面積電晶體少、同功耗算力低、同算力成本高。
而華為開發的超節點技術則是通過堆疊大量的老工藝晶片,以叢集數量優勢來彌補單顆晶片性能落後的劣勢。性能提升上去了,但功耗也大幅度增加,所以就需要在散熱系統、能源供應上面下功夫。
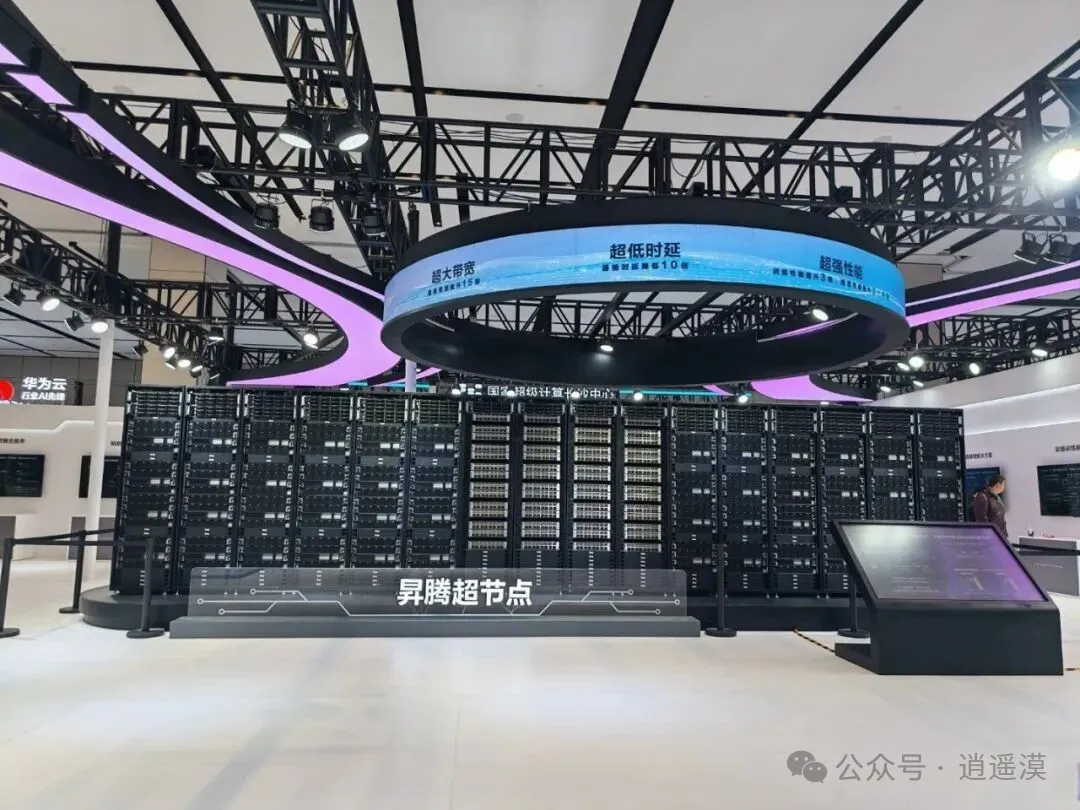
沒有最前沿的技術裝置,也可以通過其他方法解決先進晶片的應用場景,但是所付出的代價也要更大。
對於中國半導體產業來說,既不能盲目追逐最前沿、最困難的裝置開發,也不能因為先進技術的開發放棄成熟晶片的發展,而是需要多條路同時發展。
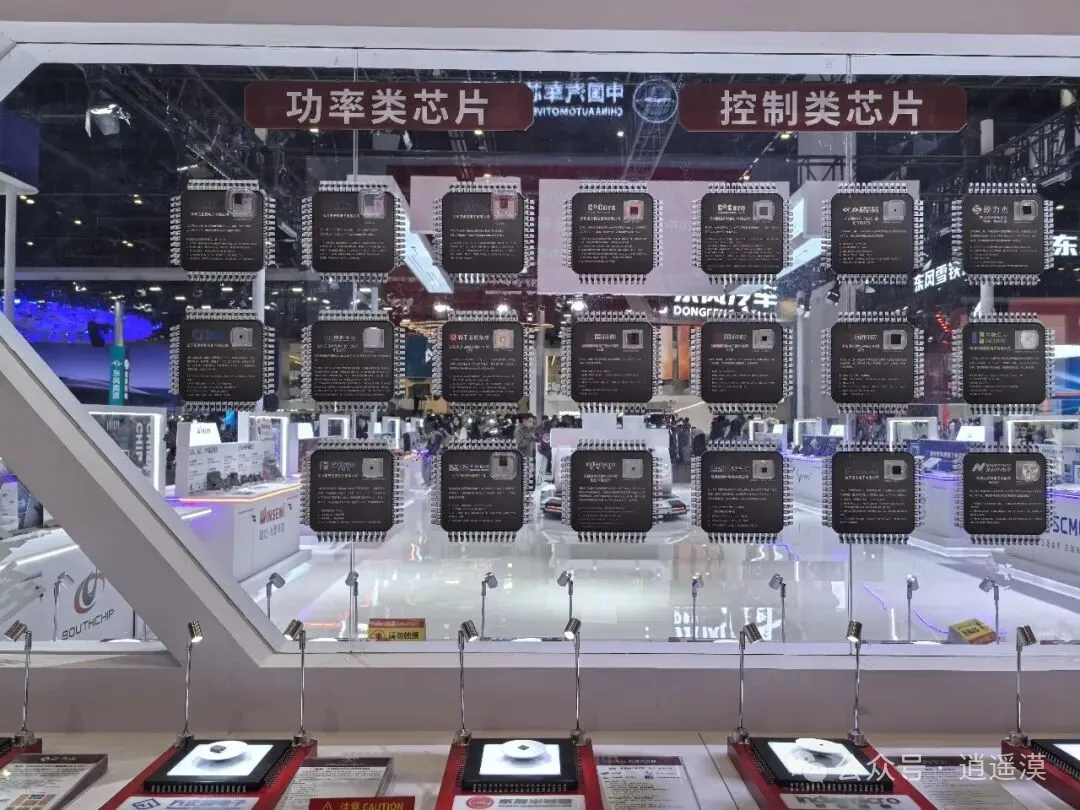
第一條路就是成熟製程持續推進,在28nm/22nm及以上的特色工藝、車規、工業、功率、模擬晶片的製造上,繼續提高國產裝置的比例和規模化應用,用自主可控的國產裝置保證成熟晶片產業的穩定發展。
第二條路就是繼續在DUV光刻機的製造基礎上開發新技術,用新的材料、新的架構設計來提升國產先進晶片的性能水平,避免被國際對手將差距越來越大。
第三條路則是解決最為困難的EUV問題,相對於其他製造裝置,EUV的製造量產不但高度集中於ASML這一家企業身上,而且ASML已經聯合全球頂級供應鏈形成的技術生態,這種製造唯一性和高度集中性,也讓中國企業的國產EUV光刻機項目受到了國內外重點關注。(逍遙漠)