
如果你看完美光這份財報,只記住營收同比暴增379%,那可能反而錯過了這份財報真正重要的東西。美光現在最值得研究的,不是這個季度又賺了多少錢,而是一個過去幾十年一直被華爾街當成典型周期行業的記憶體市場,正在出現一種過去很少見的變化:客戶開始提前幾年搶產能,而且不是簡單表達採購意向,而是簽長期合同、交現金、鎖採購量,甚至接受take-or-pay條款,也就是說,無論最終是否需要這麼多貨,都必須按照合同承擔相應的採購義務。
截至最新財報,美光已經簽署26份戰略客戶協議,客戶承諾資金達到320億美元,其中絕大部分是現金存款,公司的剩餘履約義務已經達到大約1500億美元。換句話說,美光現在最重要的變化已經不只是“記憶體漲價”,而是越來越多客戶開始擔心未來根本拿不到足夠的記憶體產能,這才是這份財報真正值得美股投資者關注的地方。
先看這份財報到底有多誇張。截至9月3日的2026財年第四季度,美光營收達到542.29億美元,環比增長31%,同比增長379%,明顯超過華爾街此前的預期。按照非GAAP口徑計算,公司淨利潤達到383.98億美元,調整後每股收益33.42美元,毛利率進一步升至87%,相比上一季度繼續提高2.1個百分點。
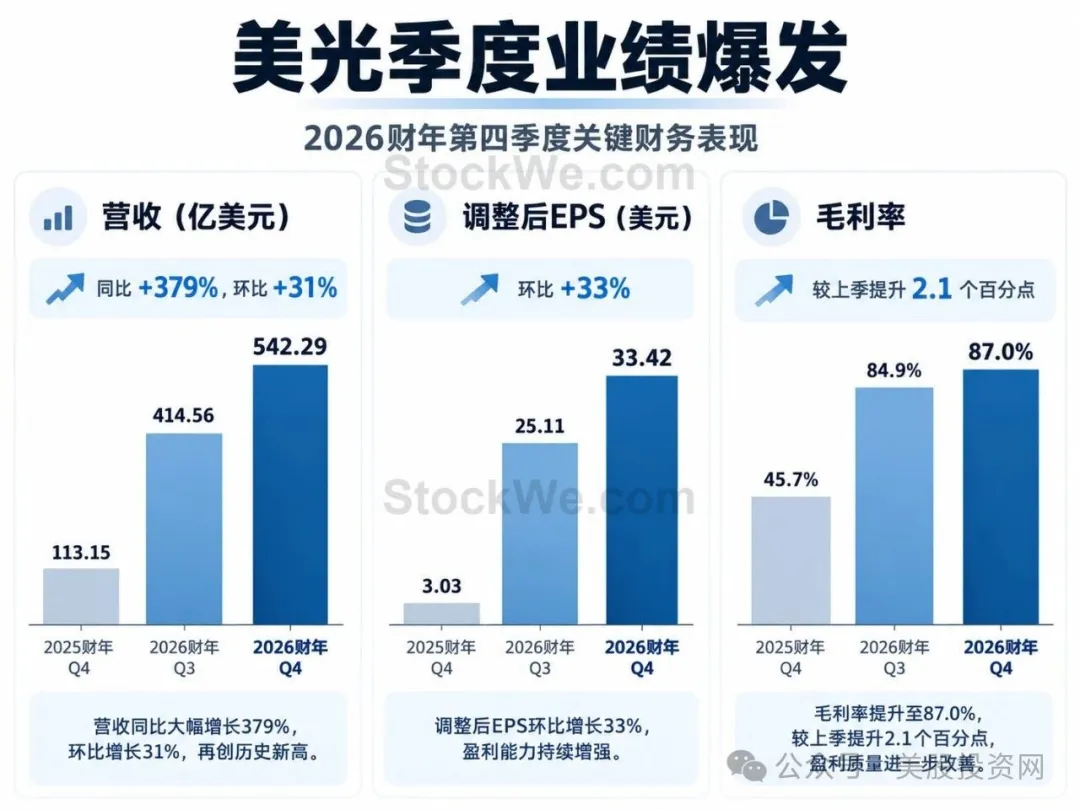
真正誇張的其實不是營收,而是利潤率。美光第四季度非GAAP毛利率達到87%,而一年前只有45.7%,非GAAP營業利益率甚至達到82.3%。383.98億美元淨利潤對應542.29億美元營收,相當於調整後淨利率已經超過70%。對於一家過去一直被視為典型周期股的記憶體晶片公司來說,這種盈利能力已經不能簡單理解成“行業景氣很好”,背後反映的是供需嚴重失衡之後,美光拿到了過去很少擁有的強大定價權。
而且華爾街原本已經知道記憶體市場很熱,市場預期其實並不低,但美光還是給出了明顯更強的下一季度指引。公司預計2027財年第一季度營收達到615億美元,上下浮動15億美元,而市場此前預期大約570億美元;調整後每股收益預計達到38.15美元,而市場預期約35.40美元。換句話說,市場已經知道記憶體缺貨、知道價格上漲、知道AI伺服器瘋狂消耗記憶體,但最終還是低估了美光賺錢的速度。
不過財報公佈之後,美光碟後股價並沒有像這些數字看起來那麼瘋狂,股價一度沖高之後反而回落。原因其實很簡單,今天華爾街已經不再爭論2026年是不是記憶體超級景氣年,這個問題的答案早就很清楚了。現在市場真正開始爭論的是,這麼高的價格、這麼高的毛利率、這麼誇張的利潤,到底還能維持多久。
所以這份財報不能只盯著EPS看,真正決定美光接下來估值的,是三個更重要的問題。第一,當前記憶體市場到底是真的長期缺貨,還是只是短期價格上漲。第二,三星、SK海力士和美光的新產能什麼時候能夠真正釋放出來。第三,這一輪AI記憶體周期到底還是過去熟悉的兩三年周期,還是整個行業的商業模式正在發生變化。
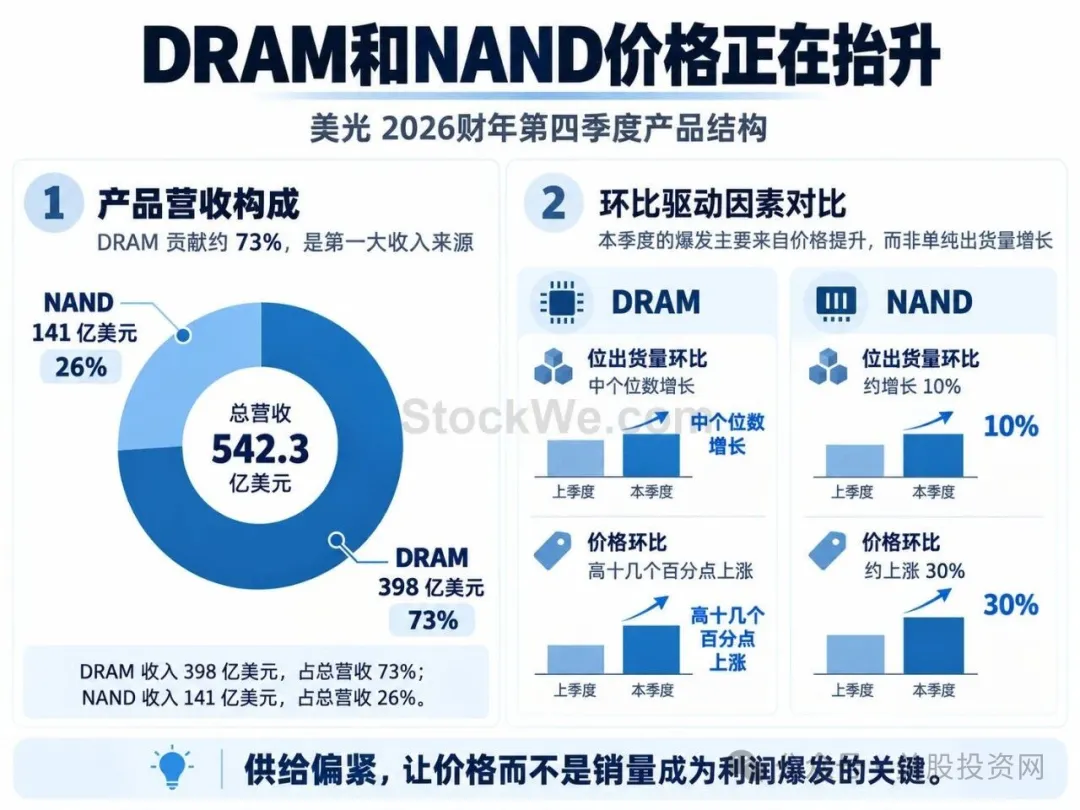
從現在看到的資料來看,至少第一個問題已經非常清楚,這輪上漲主要不是靠出貨量暴增推動,而是價格在快速上漲。第四季度DRAM收入達到大約398億美元,同比增長343%,佔公司總營收73%。但環比來看,DRAM位出貨量只增長了中個位數,而平均售價卻上漲了高十幾個百分點,這說明美光並不是突然多生產了幾十個百分點的晶片,而是在相似的產能基礎上把產品賣得越來越貴。
NAND的情況更加明顯。第四季度NAND收入達到141億美元,同比增長526%,環比增長42%,但NAND位出貨量只增長大約10%,價格卻上漲了大約30%。這組資料非常重要,因為它直接說明美光當前利潤爆發的核心並不是單純靠銷量,而是來自供給緊張之後形成的價格提升,這也是為什麼公司的毛利率可以在一年時間裡從45%左右一路衝到87%。
背後的核心原因,就是AI正在和整個傳統電子行業爭奪記憶體產能。過去大家談AI基礎設施,第一反應通常是輝達GPU,但真正運行一個大型AI資料中心,並不是買到GPU就結束了。GPU算得再快,如果資料無法快速送進去,整個系統的效率依然會受到限制,所以AI真正需要的是一整套完整的記憶體和記憶體體系。
最靠近GPU的是HBM,它負責提供極高頻寬的資料交換能力,再往外是伺服器DRAM,然後是企業級SSD。隨著模型參數規模繼續擴大,上下文長度不斷增加,同時運行的AI Agent越來越多,KV Cache規模也越來越大,整個系統對記憶體容量、頻寬和記憶體速度的需求都會明顯上升。也正因為如此,這一輪AI需求拉動的並不是單一的HBM,而是在同時推高HBM、伺服器DRAM以及資料中心SSD的需求。
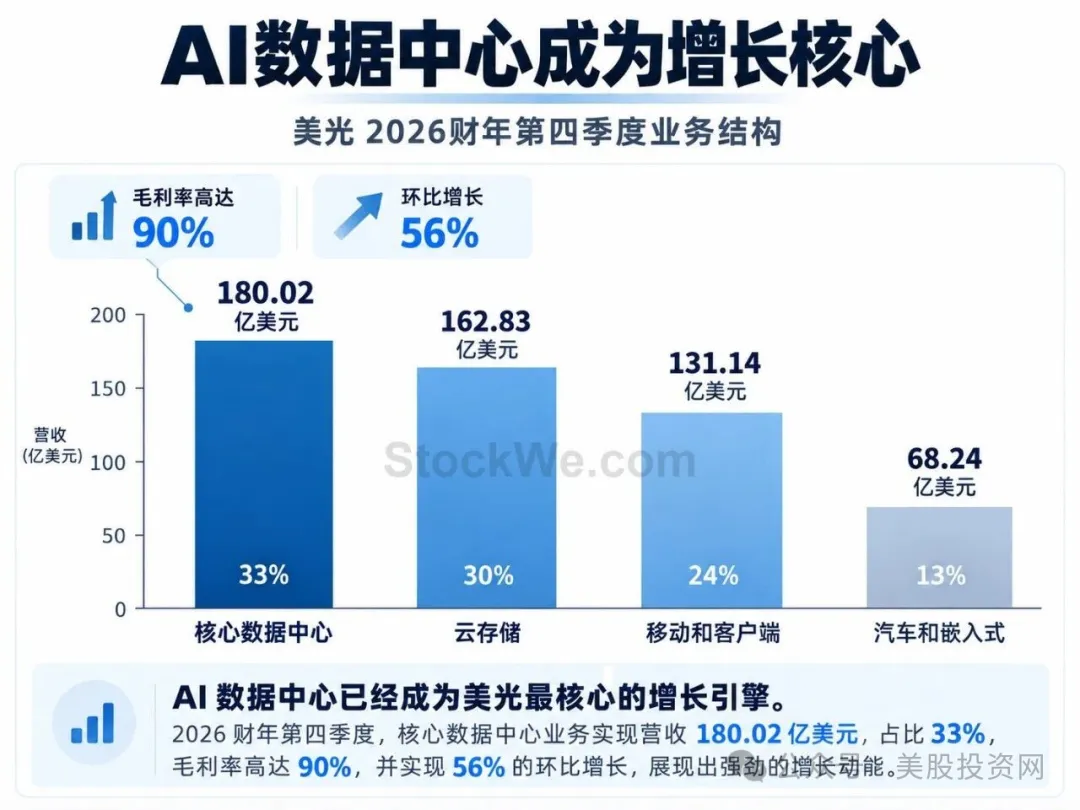
從美光自己的業務結構也能明顯看出這種變化。第四季度核心資料中心業務營收已經達到180.02億美元,環比增長56%,佔公司總營收大約三分之一,更誇張的是,這部分業務毛利率已經達到90%。這意味著AI資料中心已經不再只是美光未來的增長故事,而是已經成為公司今天利潤最重要的來源之一。
NAND市場同樣正在因為AI發生變化。過去大家提到NAND,想到的主要還是手機、PC和普通SSD,但現在AI推理正在創造新的記憶體需求,尤其是長上下文記憶體、KV Cache解除安裝以及資料中心用SSD替代部分HDD的需求正在快速增長。美光第四季度資料中心SSD收入已經接近100億美元,同比增長超過10倍,而且已經佔公司NAND總收入的三分之二以上。
這說明AI對美光的影響已經遠遠不只是HBM。過去市場喜歡把AI記憶體簡單理解成“HBM受益”,但現在真正發生的是,AI正在沿著整個memory hierarchy向外擴散,從最靠近GPU的HBM,一路影響伺服器DRAM,再進一步影響企業級SSD,整個資料中心記憶體架構都在因為AI而發生變化。
但美股投資網認為,這輪周期真正和過去不一樣的地方,還是HBM的供需關係。現在HBM已經不是簡單的“需求不錯”,而是客戶開始提前搶未來幾年的產能。美光管理層表示,公司已經完成2027年絕大部分HBM位供應的協議,而且相關價格相比2026年明顯提高,同時公司還在推進HBM4,並與輝達合作開發麵向下一代GPU和NVLink Fusion平台的定製HBM4E產品。
這背後還有一個非常重要的變化,就是HBM正在和傳統DRAM爭奪相同的先進製程、晶圓產能以及封裝資源。HBM生產得越多,能夠留給普通DRAM的產能就越少,而HBM4、HBM4E進入更複雜的產品周期之後,良率提升和產能爬坡同樣需要時間,所以這輪記憶體短缺並不是簡單增加幾台裝置就能解決。
這也是為什麼這輪記憶體周期和過去看起來越來越不一樣。過去記憶體行業的邏輯非常簡單,需求起來之後DRAM價格上漲,三星、SK海力士和美光開始擴產,兩三年之後大量新產能進入市場,供給開始超過需求,價格下跌,廠商利潤暴跌,隨後整個行業重新進入下一輪周期。
過去華爾街一直不願意給美光很高的長期估值,根本原因就在這裡,因為投資者都知道記憶體行業利潤最高的時候,往往也是下一輪供應過剩開始孕育的時候。今天價格越高,廠商賺得越多,明天就越有動力擴產,所以美光歷史上很難擺脫周期股的估值邏輯。
但這一次,美光正在嘗試改變這個遊戲規則,而最關鍵的工具就是長期戰略客戶協議。就在幾個月前,美光這類協議的數量還只有16份,現在已經增加到26份,而且這些合同預計覆蓋公司直到2030年超過35%的收入。更重要的是,這些並不是過去那種非常鬆散的長期採購意向,而是包含明確採購義務、價格機制以及資金承諾的合同。
大約四分之三的相關收入已經擁有明確的定價框架,不少協議設定了價格上下限,剩餘部分則會根據市場價格定期協商。客戶承諾資金已經達到320億美元,其中絕大部分是現金存款,而且不少協議包含take-or-pay條款,這意味著客戶需要承擔真實的採購義務,而不是到了市場價格下跌的時候隨時取消訂單。
美光此前還披露,即使按照這些長期協議中的最低價格執行,公司預計獲得的利潤率仍然會明顯高於過去任何一個記憶體周期的峰值。這句話其實非常關鍵,因為它解釋了為什麼華爾街現在開始重新討論一個過去很少和美光聯絡在一起的概念,那就是盈利的可預測性。
過去記憶體行業最大的問題,是客戶在缺貨時瘋狂搶貨,在庫存變高之後又會快速砍單,美光的收入和利潤隨著DRAM價格上下劇烈波動,所以公司經常出現一個季度利潤非常高,幾個季度之後又突然進入低谷的情況。但如果越來越多產能能夠提前通過多年合同鎖定,客戶又提前支付現金並承擔採購義務,那麼未來美光業績的波動理論上就有可能比過去小很多。
這並不意味著記憶體周期從此消失,但至少意味著一部分過去完全由美光承擔的周期風險,現在正在向客戶轉移。客戶為什麼願意接受這樣的合同,答案也很簡單,因為今天AI行業真正擔心的已經不是明年DRAM貴20%還是30%,而是自己投入幾百億美元購買GPU和建設資料中心之後,最後因為拿不到足夠的HBM或者DRAM,整套系統根本無法按計畫部署。
當記憶體從一個普通零部件,變成限制整套AI伺服器能不能按時出貨的瓶頸時,買賣雙方的地位自然會發生變化。過去是美光擔心客戶取消訂單,現在越來越像客戶擔心美光不給自己留產能,這就是行業議價權發生變化最直接的表現。
問題在於,供應端短期內仍然很難快速解決。美光已經開始瘋狂增加資本開支,2026財年資本開支淨額達到273.7億美元,到了2027財年第一季度,公司預計資本開支就達到大約115億美元,僅上半年預計投入大約250億美元,而且下半年資本開支還會繼續提高。
但半導體晶圓廠不是普通伺服器,今天投入資金,並不代表明天就能增加有效產能。新的晶圓廠需要建設廠房、潔淨室、安裝裝置、進行工藝驗證、提升良率,最後還要經過客戶認證,從項目開始建設到真正形成大規模有效產能,中間通常需要很長時間。
美光在美國Idaho的新工廠預計到2027年中才開始出現首批晶圓,第二座工廠預計要到2028年底,紐約的新晶圓廠時間更晚,而TW新增產能以及新加坡HBM先進封裝產能也需要在2027年之後逐步釋放。即使第一片晶圓已經生產出來,也不代表工廠馬上達到滿產,所以現在看到資本開支瘋狂增長,並不能馬上解決眼前的供給短缺。
這也解釋了為什麼美光CEO Sanjay Mehrotra這次直接把供需判斷拉到了2028年。管理層明確表示,2027年和2028年的記憶體以及記憶體供需狀況預計會比2026年更加緊張。DRAM方面,公司預計同期行業位出貨量增速大約處於低20%區間,NAND位出貨量增速大約處於中20%區間,但即使供應繼續增加,管理層仍然認為市場會受到明顯的供應約束。
更加值得注意的是,美光表示,即使行業增加DRAM潔淨室產能,在需求依然強勁、客戶不斷提出新增採購需求的情況下,公司目前仍然無法判斷供需什麼時候能夠重新恢復平衡。對於一家過去幾十年不斷經歷供過於求和價格暴跌的公司來說,這種表態非常少見。
不過,美股投資網認為投資者現在也必須保持冷靜,不能因為今天嚴重缺貨,就直接推匯出未來永遠缺貨。記憶體價格越高,利潤越高,三星、SK海力士和美光擴產的動力就越強,而半導體行業過去幾十年的經驗已經反覆證明,只要一個行業的利潤率高到足夠誇張,資本最終一定會進入。
因此,美光接下來真正值得跟蹤的,並不是下一季度EPS到底是38美元還是40美元,而是一個更大的供需數學題。從2027年到2028年,AI對HBM、伺服器DRAM以及資料中心SSD的需求增長速度,能不能持續跑在新增產能釋放速度前面。
只要AI需求增長速度繼續快於供應增長速度,美光就能夠繼續維持較強的定價權,高價格和高利潤率也就有支撐。但一旦三星、SK海力士和美光的新產能開始快速釋放,而AI基礎設施建設速度又出現放緩,供需缺口就可能迅速縮小,過去熟悉的記憶體周期也可能重新回來。
所以如果把這份美光財報壓縮成最重要的一條投資邏輯,美股投資網認為,真正值得關注的並不是“美光又一次業績超預期”,而是記憶體正在從AI伺服器裡面一個過去不太受關注的零部件,逐漸變成整個AI基礎設施裡面最稀缺、最關鍵的資源之一。
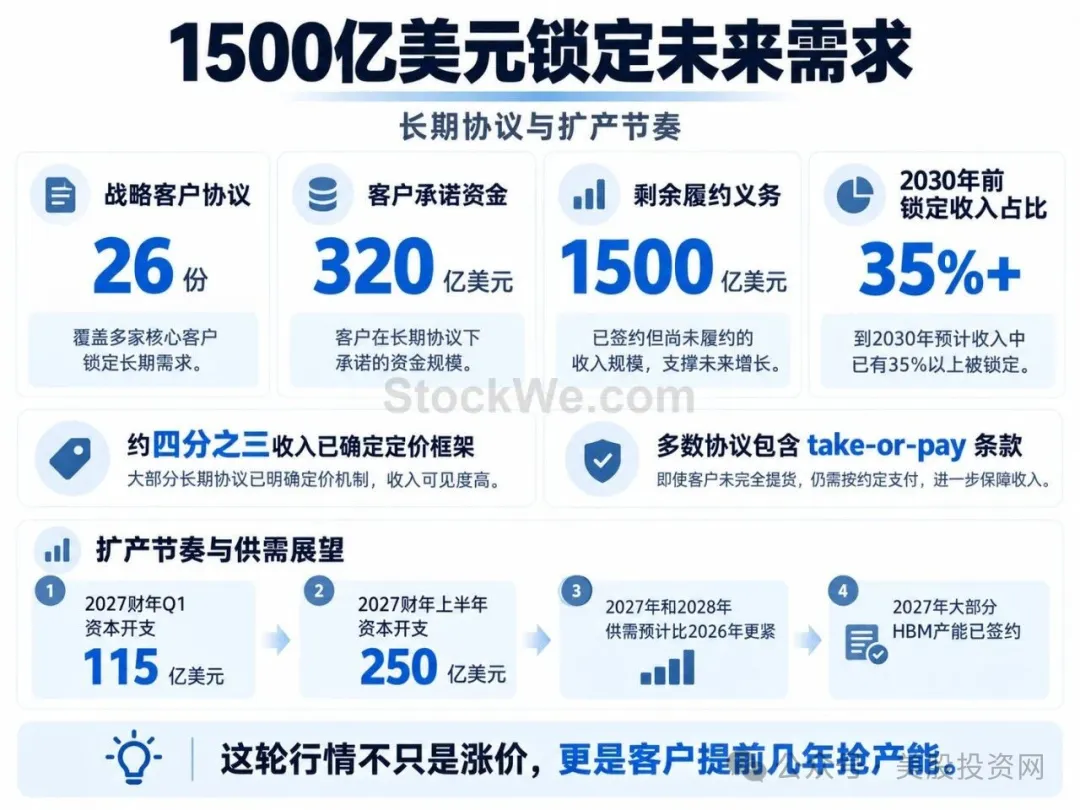
542億美元季度營收、87%的毛利率、90%的核心資料中心業務毛利率,這些數字告訴我們今天的記憶體市場到底有多緊;根據美股巨量資料 StockWe.com 26份長期戰略協議、320億美元客戶資金承諾、1500億美元剩餘履約義務,以及2027年大部分HBM產能已經提前簽掉,則告訴我們另外一個更重要的事實,那就是客戶已經開始用真金白銀為未來幾年的記憶體產能排隊。
如果這種狀態能夠持續下去,那麼華爾街未來重新估值美光的時候,討論的就不再只是這一輪DRAM和HBM價格還能漲多久,而是美光到底還是一家傳統的周期性記憶體晶片公司,還是正在逐漸變成AI時代一個被長期合同鎖定、擁有更強定價權和更高盈利可預測性的核心基礎設施供應商。
這個問題的答案,可能比這一季度33.42美元的EPS重要得多。 (美股投資網)