
十一國慶佳節之際,又恰逢各家新能源品牌放榜9月銷量之日。
在車圈“金九銀十”的首月中,有那些新能源品牌繼續進步,又有那些新能源品牌有所下滑?
今天,電車通(ID:dianchetong233)就和大家一起來盤盤各家新能源品牌9月的銷量/交付量資料。
新勢力品牌:零跑繼續領跑,小米、小鵬交付破4萬
盤點新勢力品牌的交付量的話,那首先要聊的必然是零跑。
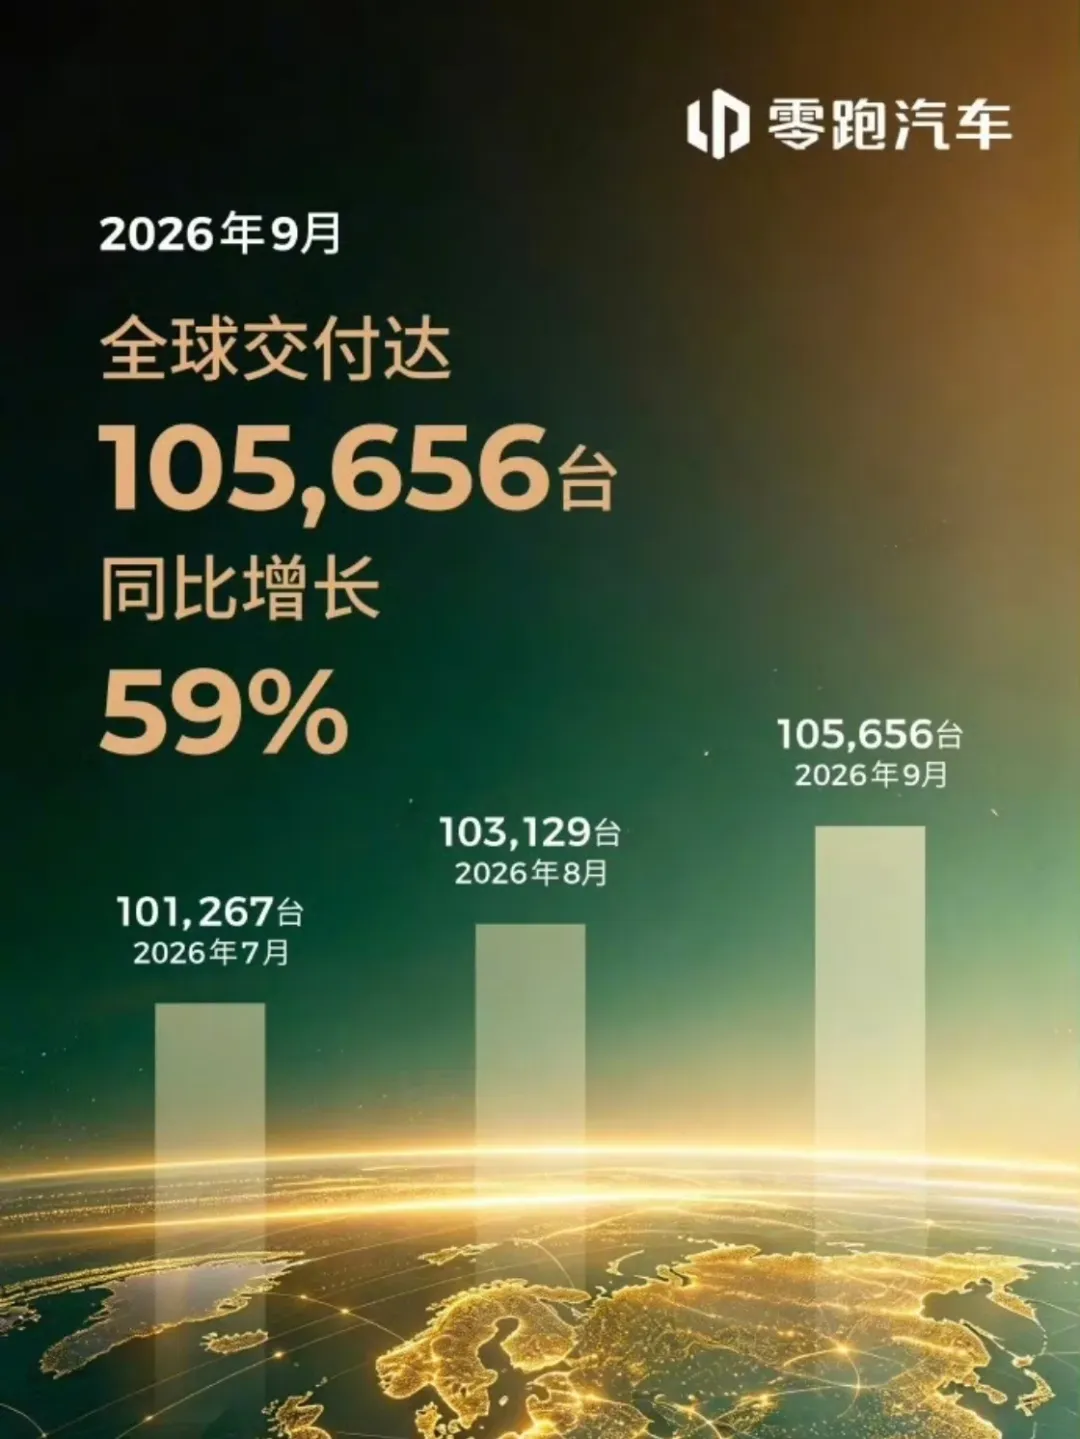
作為首家月交付量突破10萬輛的新勢力品牌,零跑9月的交付量再創新高,達105656輛,比8月增長了2527輛。
從零跑月交付突破10萬輛至今,零跑的月交付量一直在相對穩定地增長,每個月的增長量也穩定在2000輛左右,進入了穩定發展階段。
而從零跑下半年的各種動作來看,其也在從追求銷量增長轉變為追求高品質發展。比如9月舉行的零跑科技日,就發佈了包括架構、電控、電驅、輔助駕駛在內的多項新技術,不少技術也將在明年落地上車。
其實,零跑現在的月交付量已經接近主流車企的水準了,如果再像之前一樣追求高速增長,反而會暴露出更多的問題,最終得不償失。像現在這樣穩紮穩打,並且把更多精力放在技術層面的提升,對於零跑而言則是更合適的狀態,也有助於其在一定程度上擺脫性價比標籤,在銷量領先的基礎上提升營收和毛利。
零跑往下,就是本月新增的“四萬輛俱樂部”:小鵬與小米。這兩個品牌8月交付量均為三萬餘台,9月銷量均突破4萬輛,實現了顯著增長。
小鵬9月的交付量為41256輛,根據小鵬官方披露,GX的月交付量為7224輛,MONA L03的月交付量則突破了10000台。
從這兩個資料中可以看出,小鵬現在採取的是高端路線與性價比路線平行的策略,無論是旗艦定位的GX,還是面向主流市場的MONA系列,銷量表現都很不錯。
而10月,就是G9L的首個完整交付月份,作為小鵬的全新大五座旗艦,它的交付量是否會向GX看齊,助力小鵬銷量更進一步?等下個月初我們再來看。
小米這次依舊只披露了40000+輛的交付量資料,沒有公佈具體的交付數字。
相較於前幾個月的30000+輛的月交付量,這個月小米交付量的增長,大機率是因為澎程N70、N90兩款車型上市所帶動的。
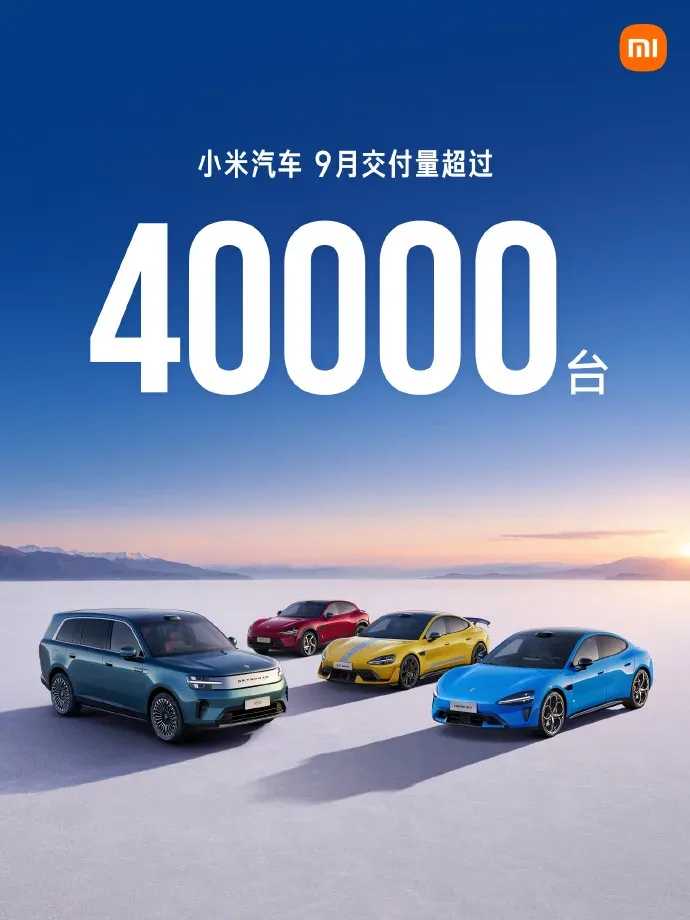
不過,小米澎程兩款車型在9月7日上市,20餘天的時間裡只為小米帶來了一萬輛左右的交付量,不知是否受初期產能爬坡影響。期待10月的小米銷量能夠再前進一步,助力其更好地實現年交付55萬輛的目標。
接著來看還留在“三萬輛俱樂部”的蔚來、理想和鴻蒙智行。
鴻蒙智行9月因為疊加了產品換代和品牌合作波動影響,銷量表現相較於8月有所下滑,為37490輛。
不過在10月1日當天,鴻蒙智行官宣了問界業務升級一事,表示鴻蒙智行和賽力斯雙方已於深圳達成了新五年合作。雙方表示“將持續錨定問界高端智能汽車品牌核心定位,聯合組建問界業務專屬團隊,進一步升級問界業務”。也就是說,雙方的合作已經進入新階段,在產品、體驗方面也都會有升級。
相信隨著問界與鴻蒙智行的合作升級,再加上問界M8近期的改款以及智界RX的開啟交付,鴻蒙智行的銷量將會迎來回升。
蔚來公司交付量為37408輛,其中蔚來品牌的交付量為21318輛,樂道品牌交付量為8763輛,螢火蟲交付量為7327輛。
這其中有幾個有意思的資料,來展開聊聊。蔚來品牌21318輛的銷量中,10542輛都是ES8,也就是說蔚來ES8的月交付量接近了蔚來品牌的一半。另一個有趣的車型是螢火蟲,售價十幾萬的純電小車,月交付量能做到7千多台,在小車市場中是一個比較獨特的存在。而反觀樂道,整個品牌卻只有8763輛。
從這些資料中可以看出,蔚來在個性、高端的這條賽道中表現較為出色,ES8、螢火蟲都取得了比較出色的表現,說明了蔚來在高端營造和品牌調性的維持上做得很好。而反觀家庭、經濟定位的樂道品牌,表現就較為慘淡,沒有發揮這個定位車型應有的水平,不知是否蔚來對這個定位的市場本身就有點水土不服?
最後再來聊聊理想。理想9月交付量為31817輛。今年至今,理想完成了L系列、MEGA的換代,並且還上新了i9這款車型,但市場反饋卻不盡如人意。
理想現階段銷量表現不佳,主要原因還是增程市場遇冷,導致即使L系列進行了換代升級,也難逃銷量較為慘淡的局面。不過9月上市的理想i9,也為理想在純電產品線方面注入了一針強心劑。不知後續理想是否會憑藉i9這款車型以及L6的改款,實現整體的銷量翻盤。
傳統品牌:整體穩中有進,子品牌表現亮眼
相較於新勢力品牌的有升有降,傳統品牌這邊的表現就相對穩定。
首先是比亞迪,9月拿下了463561輛的銷量,其中乘用車銷量為456713輛,海外銷量為179877輛。
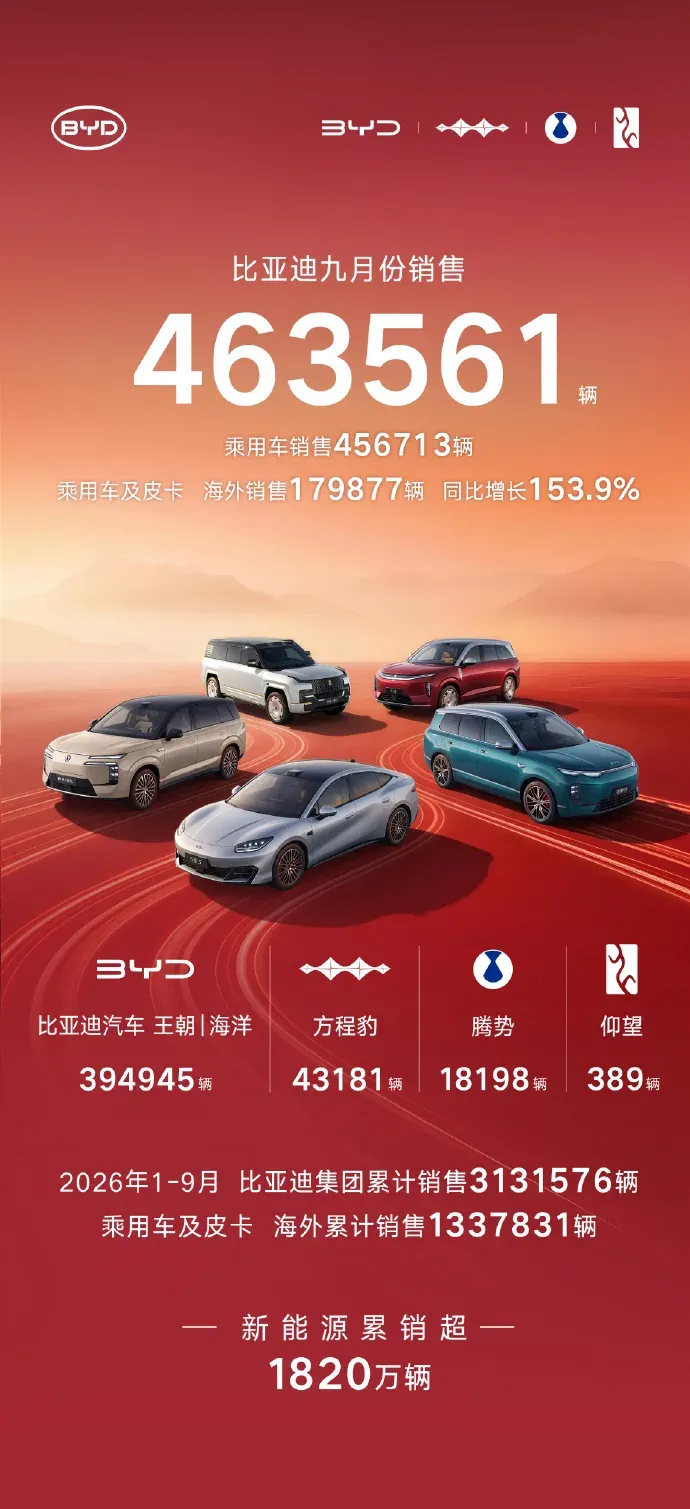
具體到各個品牌,王朝、海洋銷量為394945輛,方程豹銷量為43181輛,騰勢為18198輛,仰望為389輛。
從資料中可以看出,王朝、海洋依舊佔據了絕大部分的份額,在近期多款新產品上市以及現款車型升級二代刀片電池和閃充之後,王朝、海洋網車型的競爭力又有了進一步的升級。
方程豹憑藉其個性化設計和較為優秀的性價比,銷量已經達到了4萬餘輛,和小鵬、小米為同一等級,相信在方程S的產能爬坡完成之後,方程豹的月銷還會更進一步。
騰勢銷量依舊沒有超越兩萬。目前來看,騰勢的產品力對比比亞迪其他幾個子品牌仍略有不足,9月Z9S的上市對於騰勢而言可以說是轉型的開始,但騰勢銷量能否取得進一步提升,還得看之後上市的騰勢N8。能否摘下“騰一萬”的標籤,就看Z9S和N8的銷量能否穩住了。
接著來看吉利。9月吉利的銷量為292168輛,比起8月也有小幅提升。其中新能源銷量為190868輛,包含125254輛純電動車型和65614輛插混車型。
分品牌來看,銀河銷量為130479輛,極氪銷量為37216輛,領克銷量為18493輛。銀河守住了吉利新能源的基本盤,極氪憑藉8X、9X兩款車型也進一步強化了高端屬性。至於領克,目前夾在銀河和極氪品牌之間,銷量表現較為尷尬。希望領克能夠在新能源轉型中找到屬於自身的位置,實現與極氪、銀河在產品力方面的互補。
長城汽車的9月銷量為114944輛,其中新能源車銷量為41982輛,海外銷量為60019輛。
目前,長城的銷量在幾大新能源品牌中相對較低,但今年也能看到長城在新能源領域的持續轉型與發力。例如推出了長城H10等符合主流需求的方盒子車型,歐拉品牌也在持續推出新產品等,但要想滿足更多使用者需求,推動銷量進一步提升,還需要長城在產品層面進行進一步的打磨。
截至完稿,奇瑞、長安、廣汽等品牌均未公佈銷量,但部分車企旗下子品牌已經披露了銷量資料:
廣汽昊鉑埃安:35494輛、長安深藍:30185輛、長安啟源:46507輛、上汽MG:超30000輛。
從這些資料中可以看出,各家傳統車企定位主流價位段的新能源子品牌也在快速發展,並且正逐漸成為這些大型車企旗下的銷量主力。
總的來看,傳統品牌在整個9月呈現出穩中有進的狀態,說明了其在電動化、智能化方面的轉型也在持續加速,並且受到了越來越多消費者的認可。與此同時,這些車企定位主流價位段的子品牌或產品線銷量也在持續增長,這說明新能源汽車在主流大眾群體中的滲透率也在穩步提升,對於新能源汽車的進一步普及而言有著重要意義。
寫在最後:
“金九銀十”的首個月已經結束了,不少車企的銷量相較於8月也都有所增長。但也有些品牌選擇9月發佈新車,這就導致了這些新車的真實銷量表現,要待10月的資料出爐之後,才能見分曉。
在這兩個月新車陸續上市以及國慶長假的影響下,10月各家車企的表現是否能夠再進一步?小米澎程銷量能否帶來驚喜,鴻蒙智行又是否會實現銷量回升?10月的車市同樣精彩,期待11月初各家繼續“放榜”。 (電車通)