
10月1日,10年期美國國債殖利率一度衝到5.306%。
剛剛結束的9月,10年期殖利率單月上升超過50個基點,創下2007年中以來新高。30年期殖利率也站上5.6%,達到2002年以來高位。
殖利率上漲,意味著美債價格下跌。
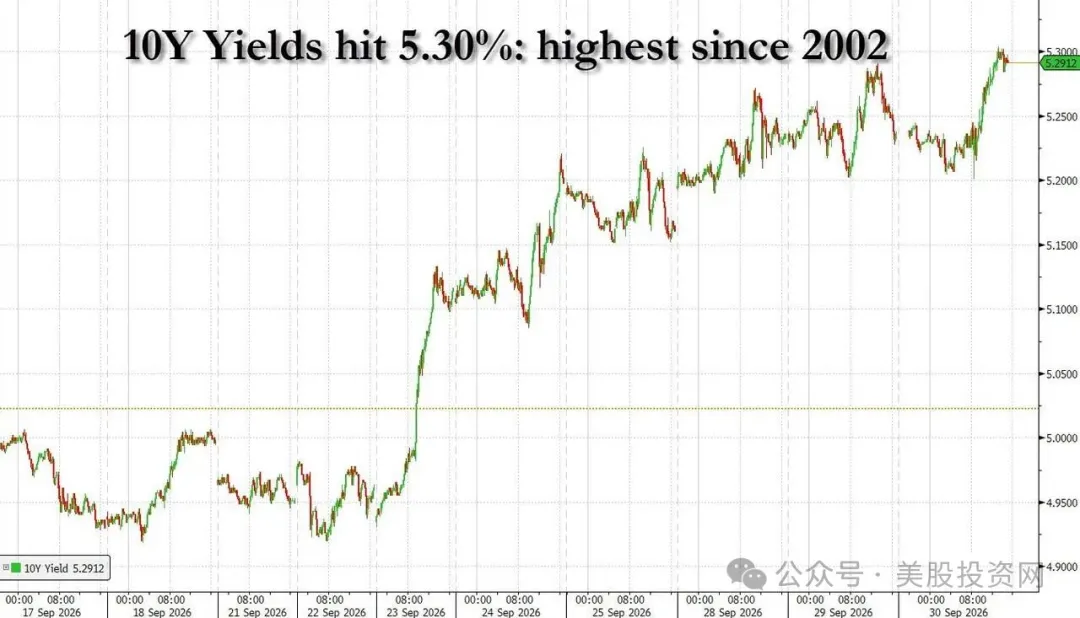
關鍵問題不只是利率高,而是利率上漲得太快。
這輪殖利率上衝,先是基本面,後來變成被迫賣盤
基本面並不複雜:
- 美國Z府債務超過40兆美元,長期發債壓力持續;
- 能源價格上漲,通膨重新受到關注;
- AI、資料中心和基礎設施投資繼續支撐經濟增長;
- 市場開始接受“高利率維持更久”。
這些因素解釋了為什麼長期殖利率應該更高,但解釋不了為什麼一個月上漲50個基點。
真正放大波動的是技術性賣盤。
- 殖利率快速上漲後,槓桿基金需要削減國債期貨頭寸;
- 持有MBS的機構面臨久期拉長,需要賣出長期債券避險;
- 多資產基金為了控制組合波動率,同時降低美股和債券倉位。
於是形成循環:
- 殖利率上漲,債券價格下跌;
- 價格下跌,機構繼續減倉;
- 機構繼續減倉,殖利率進一步上衝。
市場現在最關心的不是美國會不會違約,而是:
當所有人都想降低風險時,誰來買這些長期國債?
這和2013年相似,但問題更偏財政端
2013年的“縮減恐慌”,核心是聯準會準備減少資產購買,市場擔心流動性退潮。
現在的壓力主要來自財政供給。
美國要發行更多債券,投資者就會要求更高殖利率。尤其是10年期、30年期這類長期債券,需要更高的期限溢價,才能吸引買家。
9月聯準會把聯邦基金利率上調25個基點,目標區間升至3.75%至4%。
但短端利率和長端利率交易的不是同一件事。短端看聯準會接下來怎麼做,長端看未來十年的通膨、財政赤字、經濟增長和債券供需。
只要市場認為通膨仍然黏、赤字仍然大、經濟仍然有韌性,10年期殖利率就有繼續走高的理由。
PCE沒有失控,為什麼債市仍然不買帳
8月美國PCE同比上漲3.4%,核心PCE約為3%。資料沒有明顯惡化,但離聯準會2%的目標仍然有距離。
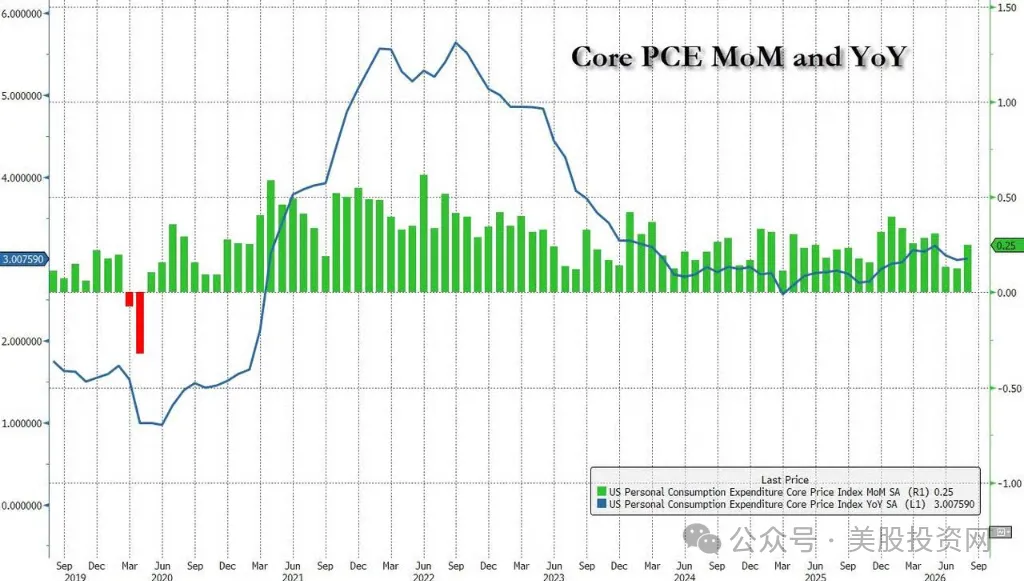
關鍵的是,市場面對的是三個變數同時存在:
- 通膨降得慢;
- 財政赤字收不快;
- 經濟增長沒有明顯失速。
財政部提高長期國債回購規模,可以改善市場交易流動性,但不能消除財政赤字,也不能減少債券供給。
因此,回購對市場的幫助有限。它能減少交易摩擦,卻無法改變長期利率的定價邏輯。
美股真正承受的是實際利率衝擊
實際利率也在快速上升,部分期限一個月上行接近或超過50個基點。
實際利率越高,未來利潤折算回今天的價值越低。
最先承壓的通常是:
- 高估值科技股;
- 遠期利潤佔比高的成長股;
- 還沒有穩定現金流、依賴融資的公司;
- 資本開支巨大、回報周期很長的AI項目。
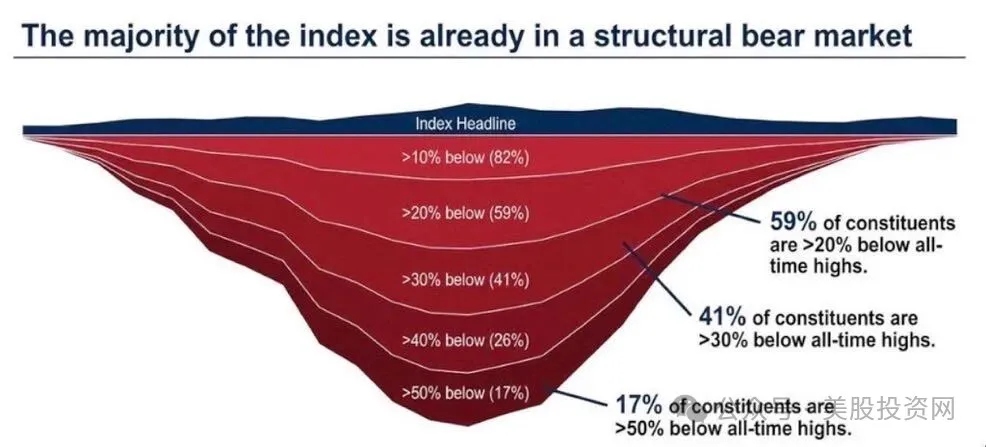
所以,不能只看標普500指數有沒有跌。
指數可以被少數巨頭撐住,但普通股的中位數表現可能已經明顯轉弱。指數平穩,不代表市場內部沒有風險。
AI故事開始被放進現金流模型
過去市場只要看到AI資本開支增加,就願意給公司更高估值。
現在投資者開始追問:
- 資料中心投入什麼時候轉化成收入和利潤?
- 雲廠商能否把晶片、電力和融資成本轉嫁給客戶?
- AI服務價格能否長期維持?
- 資本開支回報率能否超過資金成本?
AI產業沒有結束,但估值標準正在收緊。
有訂單、有現金流、有定價權的公司,仍然可能獲得資金支援。
依賴融資、盈利路徑不清晰、估值已經透支多年增長的公司,會越來越難。
10月接下來盯三件事
第一,看長期國債拍賣。
拍賣需求改善,說明買家開始接受5%以上的殖利率;拍賣持續疲弱,殖利率還可能被迫上調。
第二,看實際利率。
實際利率繼續上漲,成長股壓力會明顯大於低估值和高現金流類股。
第三,看市場寬度。
指數繼續上漲,但上漲股越來越少,說明資金只是在抱團少數權重股,風險只是被暫時遮住。
(美股投資網)