
中國汽車距離美國市場,究竟還有多遠?
日產美洲區主席克里斯蒂安·穆尼耶(Christian Meunier)給出的答案是:可能只有兩三年。
2026年9月下旬,中國國家主席習近平對美國進行國事訪問並獲高規格接待。高層互動為中美關係帶來新的討論空間,但汽車業面對的政策環境並未同步鬆動:中國汽車進入美國市場,仍面臨高關稅、聯網汽車限制等多重壁壘。
正是在外互動動與產業壁壘並存的背景下,穆尼耶公開警告,中國汽車製造商可能在未來兩三年內先在墨西哥實現本地化生產。至於真正進入美國市場,他認為至少還需要五年。
9月28日,他在日產汽車位於日本橫濱的全球總部舉行的媒體說明會上表示,日產正在墨西哥推進“非常激進”的計畫,尤其是在降低成本方面,以便中國車企實現本地化生產後能夠與其競爭。
在他看來,中國車企進入北美本土製造階段,“可能會在未來兩到三年內發生”。
如果只從美國目前針對中國汽車建立的貿易壁壘來看,這個判斷似乎很難成立。美國已經對中國電動汽車加征高額關稅,美國國內也不斷出現要求進一步限制中國汽車進入的聲音。
但如果把視線從美國市場本身移開,就會發現,真正值得關注的並不是中國汽車如何直接進入美國,而是中國汽車有沒有可能先進入墨西哥,再以製造業的方式進入北美。
這也是穆尼耶這番警告真正值得關注的地方。
事實上,中國汽車目前已經進入墨西哥市場。
近年來,長城、比亞迪、奇瑞、廣汽等中國品牌都將墨西哥視為拉丁美洲市場的重要支點,同時也是觀察和佈局北美的重要節點。
截至2026年6月底,中國品牌在墨西哥市場增長迅速。據墨西哥汽車經銷商協會的資料,2026年上半年,中國品牌銷量同比增長近30%,市場份額從14%升至17%,已經成為當地汽車市場不可忽視的力量。
截至2026年上半年,中國汽車主要仍以出口方式進入墨西哥市場。自2026年1月起,墨西哥對來自中國等未與其簽署自由貿易協定國家的進口汽車徵收50%關稅,進一步推高了整車進口成本。
未來,如果中國車企能夠在墨西哥實現本地化生產,不僅可以降低物流和進口成本,也意味著中國汽車產業鏈將進一步嵌入北美製造體系。
這正是美國汽車產業最關注的變化。
墨西哥的吸引力來自多個方面。
一方面,墨西哥擁有成熟的汽車製造基礎,是全球重要汽車生產基地之一,大眾、通用、福特、日產等全球車企均已在當地佈局多年;另一方面,墨西哥擁有相對完善的供應鏈體系和產業工人基礎。更重要的是,墨西哥與美國、加拿大之間存在USMCA(美墨加貿易協定)框架。
當然,墨西哥並不是進入美國市場的“免稅通道”。
要通過美墨加協定享受優惠關稅,汽車首先要滿足原產地規則,包括整車至少75%的價值來自北美;其次還要達到勞工價值標準,即一定比例的生產活動須由時薪不低於16美元的工廠完成,並滿足鋼、鋁採購要求。即使跨過這些門檻,美國針對中國關聯的聯網汽車軟硬體來源、敏感資料處理等限制仍然存在。換句話說,在墨西哥建廠只是進入北美製造體系的起點,並不能自動換來美國市場的通行證。
事實上,比亞迪曾公開考慮在墨西哥建設生產基地,這一計畫也迅速引發美國政界關注。
美國方面擔憂,中國企業可能借助墨西哥製造能力,將中國新能源汽車產業鏈進一步帶入北美。除比亞迪外,奇瑞、廣汽等中國車企也曾評估在墨西哥實現生產或組裝的可能性,不過具體計畫仍存在變數。
這些動作表明,中國車企的海外競爭方式正在變化:過去主要依靠整車出口,如今則開始把工廠、供應鏈和研發能力帶到目標市場。
更值得關注的是,汽車產業鏈的進入往往先於整車品牌。零部件與供應鏈的佈局,可能成為中國汽車進入北美的另一條路徑。
從動力電池、電機、電控,到智能座艙、電子元件,中國企業在新能源汽車領域形成的製造優勢,正在通過本地化投資、合資合作和供應鏈配套等方式向海外延伸。
當越來越多關鍵零部件在海外完成生產或組裝,再由當地完成整車製造,中國汽車進入全球市場的方式也將發生變化。
這並不是簡單的“出口轉出口”,而是在全球汽車產業重新佈局過程中,中國汽車企業開始參與全球製造體系重構。
中國車企可能在2—3年內進入北美製造體系。
這個時間表之所以令人意外,是因為很多人看到的是美國不斷加高的市場壁壘。而日產高管穆尼耶看到的,則是中國汽車產業正在形成的製造能力,以及這些能力向海外擴散的趨勢。
如果換一個視角,從中國車企全球化壓力、墨西哥特殊地緣位置以及全球資本佈局靈活性來看,穆尼耶的預測並非沒有產業邏輯。
過去幾年,中國新能源汽車產業快速發展。中國車企最大的優勢已經不只是成本,而是一整套產業協同能力——從供應鏈整合,到製造效率,再到智能化研發和產品迭代速度。
這也是傳統汽車企業真正擔憂的地方。
穆尼耶認為,過去幾年,歐美和日本汽車企業在降低成本方面投入不足。他直言,日產目前的供應鏈體系和成本結構,“還不足以與比亞迪這樣的中國企業正面競爭”。
穆尼耶並不是一個站在產業之外的觀察者。
日產長期參與北美汽車產業,同時在中國擁有多年製造和研發經驗。這段經歷使穆尼耶能夠同時從北美市場和中國產業能力兩個角度判斷競爭。
因此,他真正擔心的可能並不是“中國汽車突然進入美國”,而是中國汽車一旦把自己的製造效率、供應鏈能力和產品開發方式帶到北美之後,會發生什麼。
市場壁壘可以延緩競爭,但很難永久阻止產業能力擴散。
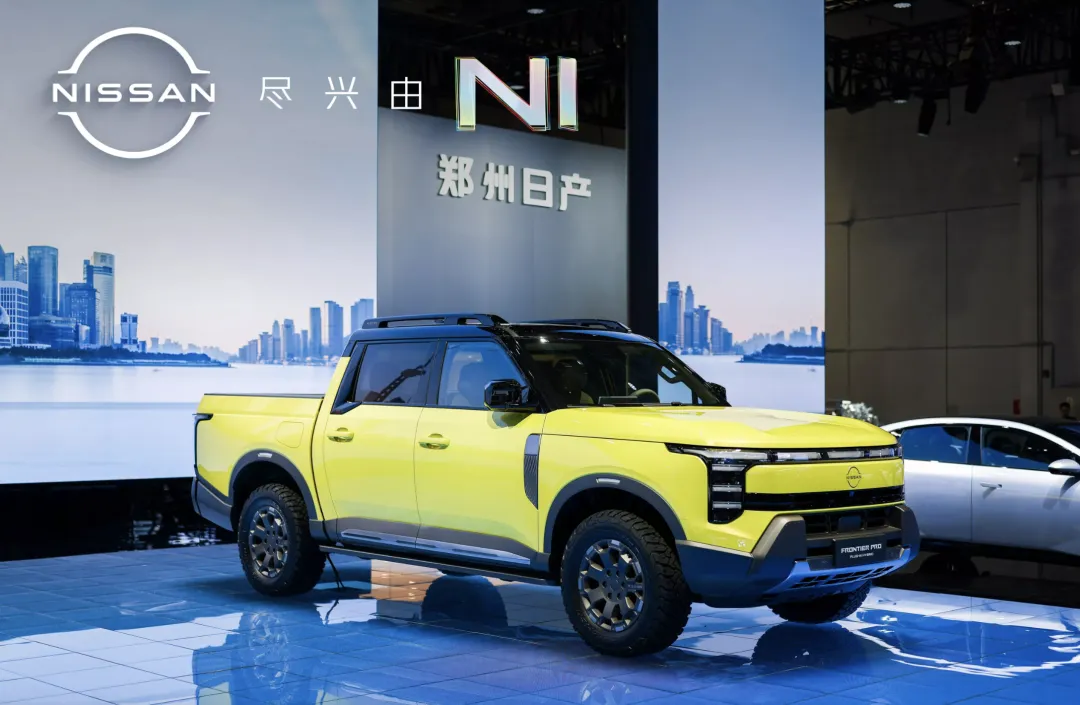
有意思的是,部分跨國車企正在採取另一種方式應對。比如,日產並沒有選擇單純阻止中國汽車,而是在嘗試利用中國製造能力參與全球競爭。
日產已經確認,在中國開發的皮卡車型Frontier Pro將率先在墨西哥上市,並計畫進一步拓展拉丁美洲市場。此外,日產在中國市場推出的新能源車型N7,也被列入海外市場的候選車型。
穆尼耶表示:“我們正在利用這一機會,讓中國開發的產品與中國汽車製造商在拉丁美洲展開競爭,因為中國汽車正在那裡進行一場明顯且快速的擴張。”
這實際上形成了一個新的產業循環:中國車企正在走向海外,而傳統跨國車企也開始利用中國研發和製造能力走向海外。
競爭已經不是單向的。
如果說北美市場仍然存在較高的不確定性,那麼歐洲已經展示了中國汽車全球化競爭可能帶來的變化。
近年來,中國汽車製造商迅速擴大歐洲市場佈局,通過價格、技術和產品競爭,正在改變歐洲汽車市場格局。
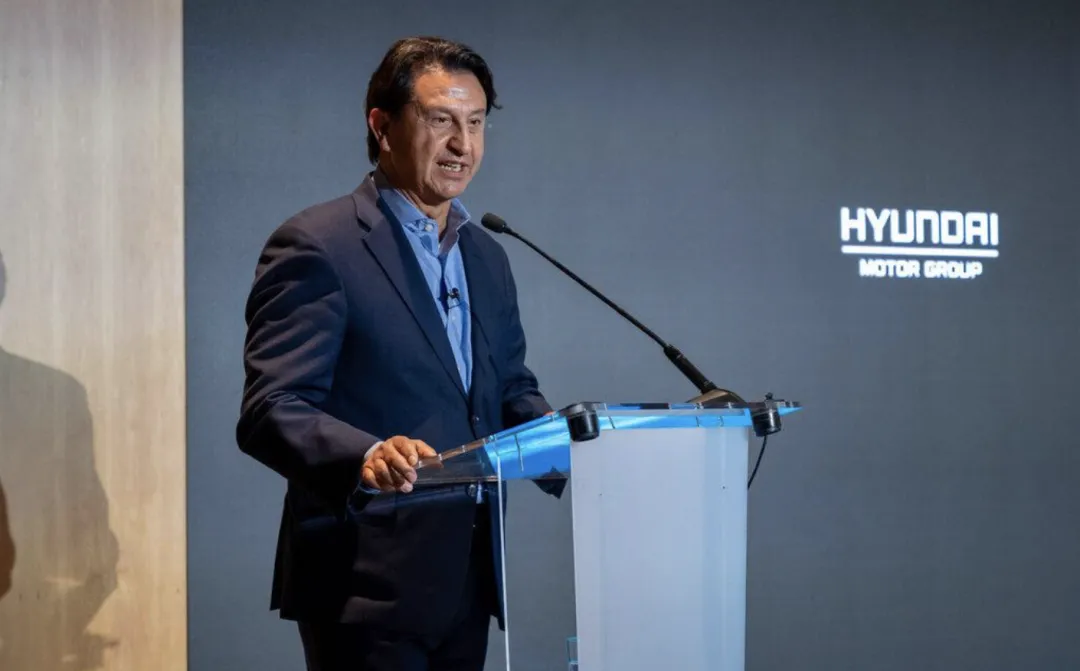
現代汽車首席執行長何塞·穆尼奧斯(Jose Munoz)此前警告稱,如果美國政府不維持關稅以及其他市場准入保護措施,美國可能會面臨類似歐洲汽車市場正在經歷的中國汽車進口浪潮。
近年來,中國汽車製造商迅速擴大在歐洲市場的業務,通過提供價格明顯更低的車型,正在侵蝕包括現代汽車和大眾汽車(Volkswagen)在內的傳統汽車製造商的市場份額和盈利能力。
穆尼奧斯表示,在包括義大利、西班牙和法國在內的一些市場,中國汽車的售價比競爭車型低30%至40%。
在歐洲市場,中國品牌汽車銷量增長明顯。根據歐洲汽車製造商協會的資料,2026年上半年,中國品牌汽車在歐盟市場的新車銷量佔比已經超過9%。在英國,根據相關資料,中國品牌汽車佔英國新車註冊量的比例達到15%。
歐盟針對中國製造電動車實施關稅措施,但中國車企並沒有停止歐洲佈局。
關稅並沒有讓中國車企停止歐洲佈局,而是改變了它們的投資方式。
比亞迪正在匈牙利建設歐洲生產基地,奇瑞也通過與西班牙企業合作進入歐洲製造體系。
歐洲正在表明,市場准入要求越強調本地生產,車企越可能把產能和供應鏈搬到目標市場。
歐洲之所以更早成為中國汽車突破口,並不是偶然。
一方面,歐洲新能源轉型速度較快,為中國新能源汽車提供了市場窗口;另一方面,歐洲傳統車企成本結構較高,供應鏈體系複雜,中國企業憑藉效率優勢獲得競爭空間。
與此同時,歐盟委員會也正在推動“歐洲製造”(Made in Europe)規則,擬為在歐盟銷售的電動車設定最低本地化生產比例要求,可能進一步推動中國汽車製造商在歐洲尋找生產基地。
穆尼奧斯表示,美國需要對中國企業設定相關條件:“這樣才能儘可能降低影響。”但他同時表示:“不過,這種影響肯定會存在。”
截至2026年10月,美國實際上通過約100%的關稅阻止中國電動車進口。美國總統川普此前公開表示,如果中國汽車製造商在美國本土生產汽車,他將歡迎其進入美國市場。
穆尼奧斯的觀點也呼應了底特律汽車製造商此前的警告,即中國汽車品牌最終可能進入美國市場。
福特汽車CEO吉姆·法利(Jim Farley)2026年7月曾表示,公司正在為中國汽車製造商未來5至10年內進入美國市場的可能性做準備。
穆尼奧斯也表示,自己十年前負責日產中國業務時,就已經關注中國汽車產業的發展。他說:“這裡的創新水平、提升速度以及技術能力,令人難以置信。”
截至2026年10月,中國汽車距離北美市場,也許仍然隔著一道高牆。但全球汽車產業的歷史已經多次證明:貿易壁壘可以改變競爭路徑,卻很難改變產業趨勢。 (汽車商業評論)