
只要AI敘事仍能站得住腳、而且企業盈利不至於令人嚴重失望,市場就有望在2026年末走出一波強勁收官行情。
美股內部已經出現一道巨大鴻溝,在一些人看來宛如深淵。而我們從中看到了機會。
從面上看,大盤表現相當不錯。標普500指數在9月收盤時僅下跌0.5%,距離其8月創下的歷史高點也只低不到1%。考慮到聯準會已經開始升息、10年期美債殖利率剛剛升至2002年以來的最高水平,以及伊朗戰爭仍在持續、看不到盡頭並推升了能源價格,這樣的表現已經超出預期。與此同時,圍繞AI交易的疑問依然揮之不去:基本面層面,Anthropic和OpenAI該如何實現盈利?更深層的命題:AI是否意味著人類的終結?
若稍稍深入表象之下就會發現,這些擔憂確實在影響個股,只是沒有在指數層面體現出來。儘管按市值加權的標普500指數在9月下跌了0.5%,但等權重標普500卻下跌了5%,並且連續第七周收跌;此前出現過這種連跌紀錄的,只有2002年和2022年。
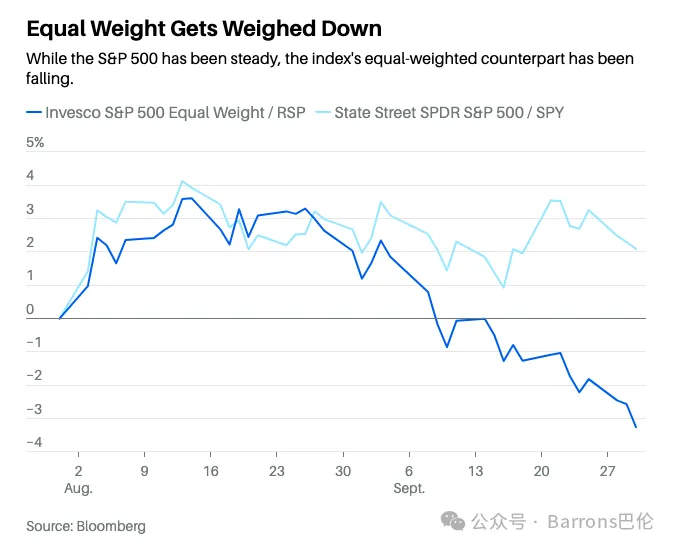
情況還在惡化。BTIG首席市場技術分析師喬納森・克林斯基表示:當大盤指數距離歷史高點仍不足2%時,標普500成分股中創52周新低的股票數量超過創52周新高個股,這種現象自2000年以來從未出現。對於一個已經被不止一次拿來與網際網路泡沫相提並論的股市來說,這是一個不祥的訊號。
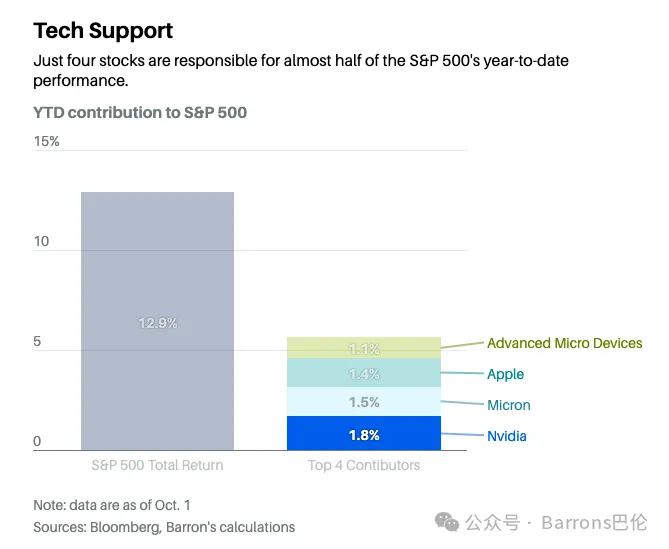
市場的分化十分嚴重,而且還在加劇。在標普500的11個行業類股中,9月份只有資訊技術和通訊服務兩個類股上漲。晶片類股貢獻了一份力,儘管仍低於歷史高點:費城半導體指數(PHLX Semiconductor Index)9月份飆升9.5%,Roundhill“美股七巨頭”(Magnificent Seven)ETF上漲4.3%。Meta的影響怎麼強調都不為過:受“繆斯”(Muse)AI智能體帶動,該股9月大漲27%,單只股票就拉動標普500當月漲幅增加了0.6個百分點。
有人擔心,這種反常的態勢預示著標普500指數可能會迎來更廣泛的下滑。克林斯基認為,超跌類股或許會迎來反彈,但最有可能的情景是:領漲股走弱,大盤指數向大多數個股的弱勢行情靠攏。著名債券投資者傑佛瑞·岡拉克用樹木來形容這個問題:他對戴維·羅森伯格說,就像他院子裡那棵有上百年樹齡的銀楓一樣,市場從內部開始腐爛而中空,如今已經“處在徹底崩潰的邊緣”。
不過,當前市場廣度不佳的情形,與以往那些行情分化階段看起來截然不同。投資者並不是單純把少數贏家的股價炒到脫離基本面的天價。作為全球市值最高的股票,輝達儘管今年以來上漲了24%,其市盈率卻已降至低於大盤整體水平。Meta也是如此,儘管其在9月大漲,但今年以來估值同樣有所回落。這與網際網路泡沫時期形成對比:當時微軟、思科等重量級公司的估值大幅飆升。
這一輪的市場分化邏輯看起來也更合乎情理。不同於網際網路泡沫時期“舊經濟”和“新經濟”的兩極分化,投資者正試圖即時判斷,誰會成為AI的贏家,誰會成為輸家。以Meta這波上漲為例:在該股一路飆升的同時,Planet Fitness和紐約時報等公司的股價卻出現下挫,因為市場擔心新的個人AI智能體Muse會幫助付費使用者取消那些他們不再使用的服務訂閱。與此同時,嘉信理財和美國銀行也下跌,原因是人們擔憂這項技術會把投資者的資金從殖利率極低的帳戶中“抽走”。投資者並非陷入瘋狂投機,而是基於一套完整、合理的邏輯,判斷AI驅動時代裡誰將受益、誰會受損。
市場的其他類股也在上演著類似的態勢。柴油價格的飆升讓瓦萊羅能源(Valero Energy)和菲利普斯66(Phillips 66)等煉油企業受益,它們上個月都創下了新的歷史高點;而捷藍航空(JetBlue Airways)和美國航空集團(American Airlines Group)等航空公司則處境艱難。升息大環境整體利空股市,但在利率更高的環境下,那些背負大量浮動利率債務、或其潛在現金流要在多年以後才能兌現的公司,會面臨更大的壓力。
卡里克・萊恩公司(Carrick Lane)的約翰·馬歇爾(John Marshall)表示:“或許當下市場真正的主線,就是幾乎所有熱門趨勢裡,都同時存在贏家和輸家。”
那麼,把焦點放在市場廣度上,或許本身抓錯了重點。阿卡迪安資產管理(Acadian Asset Management)的投資組合經理兼研究員歐文·拉蒙特(Owen Lamont)表示,僅僅因為股市高度集中就說股市風險很大,這種說法並不合理。“如果你把‘七巨頭’拆開,每家再分成七家更小的公司,變成‘四十九巨頭’,市場風險難道就會變小嗎?”
歷史資料表明,市場廣度走弱並不是你以為的那種不祥徵兆。貝斯波克投資集團(Bespoke Investment Group)寫道:“市場上漲時,最好是廣泛參與,而不是只靠一小撮股票;窄幅上漲能否持久,更取決於那一小撮股票本身。”不過,“與普遍認知相反,單憑廣度疲弱並不能作為可靠的短期看空訊號。在以往那些廣度走弱、但價格相對仍能維持的時期,後續收益並沒有明顯負面影響。”
畢竟,指數不像銀楓樹,它是可以重新組合的。隨著經營不善的公司價值下滑,它們會在指數中被嶄露頭角的新公司所替代——這並不是因為指數的管理者在押注這些新進公司會跑贏被剔除的公司,而只是因為他們力求維持一個能持續最準確反映相關市場類股的指數,比如標普500指數反映的是美國大盤股。1957年最初納入標普500指數的500家公司中,只有約50家仍然留存。就像忒修斯之船一樣,市場依然一路航行。
而且市場環境或許很快會趨於緩和。和克林斯基一樣,摩根士丹利首席美國股票策略師邁克·威爾遜認為,“指數與市場廣度之間的背離終將得到修正”,他表示最可能的情形是未來幾周整體市場會走低。但他從根本上仍然看多。“如果美債市場波動無法平息,未來一個月,指數和個股行情或將在中間位置達成平衡,隨後市場在年末強勢收官,”威爾遜寫道。“如果美債波動性更早回落,市場廣度有望跟上指數,帶動大盤短期繼續上行。”
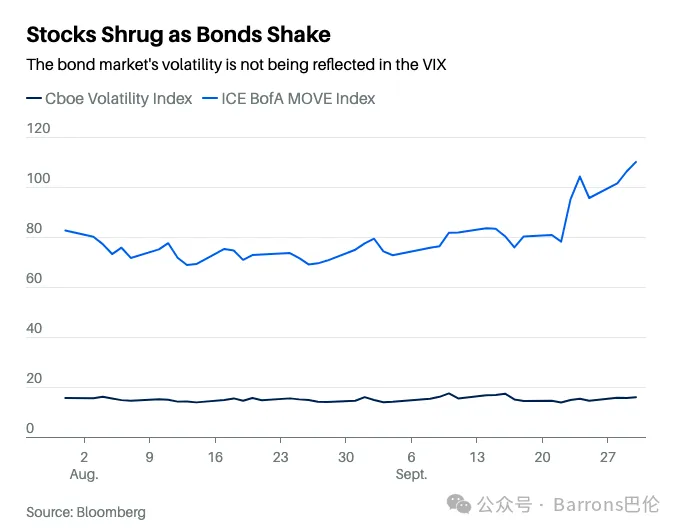
有一件事可能會讓債市冷靜下來,那就是伊朗衝突得到解決。KKM Financial首席執行長傑夫·基爾伯格說:“我傾向於認為伊朗問題會找到解決方案。”“我覺得這個月我們就能脫身,然後我們會看到原油大跌,也會看到利率下行,”他表示,10年期美債殖利率將回落到5%以下。
另一個催化因素:財報季的開啟。華爾街有句老生常談的話:在兩次財報季之間的那幾個月裡,投資者似乎總在擔憂各種宏觀利空,直到下一輪財報出爐,才想起自己的日子其實有多好。而第三季度財報季預計會好得不止一點。FactSet資料顯示,分析師整體預計標普500成分股在該季度將公佈同比29%的盈利增長,這將是連續第三個季度實現約25%的盈利增長。
基爾伯格表示,油價和利率回落,“再加上財報季繼續交出25%以上的利潤增長,就是推動標普500漲到8000點的催化劑”,他所指的這一點位比周四收盤高4.4%。
最後,11月3日後,中期選舉帶來的不確定性壓力將消退。摩根大通全球市場策略主管杜布拉夫科·拉科斯-布哈斯寫道:“從歷史上看,美國股市波動性往往會在中期選舉前的幾個月裡走高。”雖然當前隱含波動率仍處於低位,VIX恐慌指數後續有上行空間。但他補充,中期選舉 “會成為一次重要的市場出清事件。選舉結束後的數月,股市歷史表現大多為正。”
人們最大的期望是,推動宏觀不確定性的所有主要因素都會逐漸退潮,同時企業繼續交出亮眼的盈利。這也許有點過於樂觀。不過我們確實知道,今年整體股市估值已明顯下調,並且在過去八周市場反覆震盪期間仍在持續走低。
投資者並非盲目樂觀,他們對利率上升帶來的壓力有著非常清醒的認識,這也是為什麼平均每隻股票的表現都如此糟糕。事實上,根據高盛的資料,美國股市整體情緒已大幅下滑至負面區間,如今的水平與3月份一樣低。只要AI敘事仍能站得住腳、而且企業盈利不至於令人嚴重失望,市場就有望在2026年末走出一波強勁收官行情。
即使這股上漲浪潮未必能帶動每一隻股票。 (Barrons巴倫)