
MORGAN STANLEY | TELECOM & NETWORKING EQUIPMENT
美國要對光模組動手了?
摩根士丹利:這一刀大機率砍在 3.2T 上
一份 7 頁的 Update,把 FCC 潛在規則的落點、繞道空間和美國本土產能的底牌,一次性攤開了。
摩根士丹利電信與網路裝置團隊(Meta Marshall、Andy Meng 等)在 2026 年 10 月 1 日發了一份 Update。報告的由頭是:該行策略團隊近期跑了一趟華盛頓,與一支直接對接白宮和 FCC 的資深電信/FCC/出口管制律師團隊坐下來聊了聊。
聊的核心,是這屆政府想怎麼減少對中國技術的依賴。聊出來的結論很直接——FCC 的"覆蓋清單"(Covered List)正在成為光模組監管最可能的近端落地工具,而限制大機率從 3.2T 這一代開始分階段切入。
這份報告有意思的地方在於,它沒有停在"要不要禁"上,而是往下挖了三層:禁在那一代、能不能繞、繞不開的話產能夠不夠。
下面按這四個看點來拆。
看點一 3.2T 是政策著力點,但近端影響有限
報告給出的判斷是:政策討論中,3.2T 光模組最可能是限制分階段落地的節點,最快可能就在 10 月。產業界近期已經被要求提交"可信的美國本土或友岸製造計畫",時間點卡在 3.2T 大規模部署之前。
但這裡有個關鍵的時間差,也是整份報告最值得記的一句話——
3.2T 預計 2028 年才開始爬坡,真正上量要到 2029 年。即便 10 月就有覆蓋清單動作,距離有意義的出貨量也還有大約兩年時間。
換句話說,政策的目標越來越像是"決定下一代在那裡建",而不是立刻把現有的中國供應替換掉。現有的 800G 和 1.6T 基本盤,報告認為不在這一輪的直接打擊範圍內。
用大白話講:這不是"斷供",是"提前劃界"——你現在的貨我照買,但下一代產品建在那兒,我現在就要看到答案。
看點二 65% 的"繞道"設計:中國造的 3.2T 可能仍可進口
這是報告裡最反直覺、也最值得細看的一層。
MS 的會議室裡聊出來的是這樣一套框架:即便做到 3.2T,中國製造的光模組仍有可能保持可進口狀態——只要物料清單(BOM)中來自美國公司的價值佔比達到 65%。報告還順帶補了一句:一顆美國 DSP 加上美國產的雷射器,"基本就能湊得很接近了"。
把這句話翻譯成產業鏈語言:Marvell 的 DSP + LITE/COHR 的雷射器 ≈ 65% 的美國成分門檻。
那結果就變成了三方都能接受的一個局:
✅ 對中國模組廠:只要把美國成分做夠,模組層面的生意還能繼續做。
✅ 對美國元件廠:雷射器市場保持緊張,同時不必去接低毛利的模組組裝業務。
✅ 對雲廠商:不會形成建設瓶頸,手裡的擴產計畫不用推倒重來。
報告把這套設計直接定義為 LITE/COHR 的"雙贏"(win-win)。注意這裡的邏輯很精巧:規則逼出來的訂單,正好落在它們毛利最高、最願意做的那一段,而不用被拉去做自己不想做的組裝。
另外補一個背景資料,來自本季度早些時候 LITE 在 Nasdaq Asia 交流時的說法:目前約 60%–65% 的光模組來自中國廠商。這個數字是理解整個政策設計前提的基礎——盤子太大,不可能一刀切。
看點三 真正被傳導的是雷射器定價,不是模組份額
這是報告第二個觀點,也是全文推演鏈條最完整的一環。
邏輯起點是:覆蓋清單框架並不必然要求中國模組廠丟掉顯著份額——只要它們願意提高 BOM 裡的美國成分。而一旦這麼走,中際旭創(Innolight)和新易盛(Eoptolink)向中國本土雷射器切換的靈活度就被鎖住了。
結果是一個有點繞但很關鍵的結論:
中國模組廠在模組層面依然"留在牌桌上",但從中國雷射器廠商那裡搶份額的威脅下降了。因此,高速雷射器定價和 LITE/COHR 的元件份額,比光模組份額的整體再分配,具備更強的傳導邏輯。
說白了:這場規則變動的受益點,不在"誰做模組",而在"誰供雷射器"。
看點四 美國替代產能:8 倍的差距,和一段沒人願意接的生意
前面說"規則不強制替換",那如果真替換,替換得動嗎?報告用 AAOI 作為參照,把這張底牌翻了出來。
AAOI 是美國唯一有實質性光模組產能的公司(報告中標註為未覆蓋/Not Covered)。它 Q2 末月產能接近 20 萬隻 800G/1.6T,計畫到 2026 年末達到約 65 萬隻/月。把 2026 年末的產能年化:
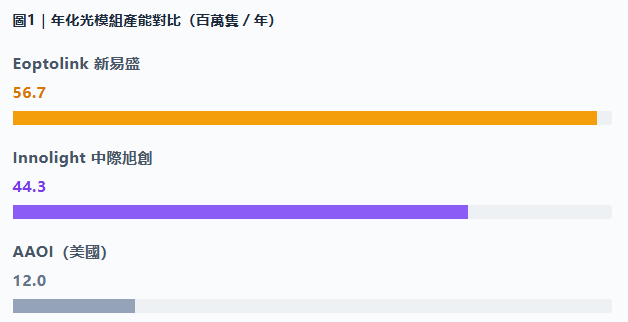
註:中際旭創與新易盛合計產能約為 AAOI 的 8 倍以上。
這張圖是整份報告最有衝擊力的一處:中際旭創 + 新易盛 ≈ 1.01 億隻/年,是 AAOI 的 8 倍還多。
MS 還往下算了一層——這些產能到底能支撐多少算力?測算過程如下:
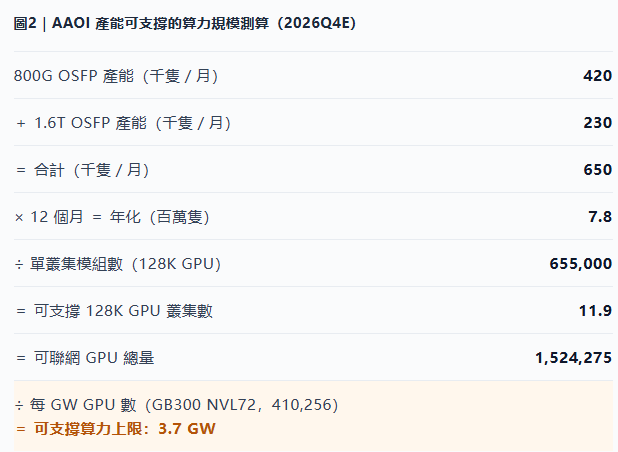
結論很清楚:即便不考慮產能利用率,AAOI 的年末產能最多也就支撐不到 4 GW(約 3.7 GW)的雲廠商算力。要替代中際旭創和新易盛相當一部分的供應,需要多年的產能建設周期,現有美國供應商在近端不具備吸收這些量的能力。
還有一層更現實的阻力,是商業意願。報告裡引用 LITE 自己的表態:光模組組裝是一門毛利率在 30% 多到 40% 出頭的生意,而 EML 和雷射器穩態毛利率在 50% 以上、當前更是接近 75%。所以純模組業務在現在的價格結構下,對美國光器件公司並不是最有吸引力的機會。
這一點很值得琢磨:政策希望把產能搬回美國,但願意接這門生意的美國公司,可能並不多。
類股延伸 InP 襯底,藏在後面的那根線
報告的第四點,把視角從光模組拉到了更上游——磷化銦(InP)襯底的供應與中國以外採購。
邏輯是雙向的。一方面,如果中國認為這套規則過於單邊,可能的反制是收緊 InP 襯底出口——而 InP 襯底恰恰是雷射器產能爬坡的關鍵瓶頸。這一層是純粹的雙刃劍:美國想卡模組,中國手裡握著襯底。
另一方面,中國以外的採購需求,會把受益者範圍從美國供應商進一步鋪開。報告點到的產業鏈對應包括:
- JX Advanced Metals(5016 JP)——InP 襯底需求側受益。
- 住友電工(5802 JP)——CWLD 產品順風。
- 古河電工(5801 JP)——DFB 雷射器順風。
以上均為研報中的產業鏈對應梳理,僅作產業事實與研報觀點呈現,不構成任何推薦。
冷思考 讀這份報告,先潑幾盆水
① 這是"潛在規則",不是已落地規則。
報告的措辭全篇是"potential rules""likely"。政策討論的時點、節奏、甚至是否真的從 3.2T 切入,都存在變數。快則 10 月,也可能往後拖。而且反過來看,3.2T 要到 2029 年才上量,意味著這個主題短期缺乏業績兌現,更多是預期驅動。
② 利益關聯必須盯緊。
報告披露顯示:截至 2026 年 8 月 31 日,摩根士丹利持有 Coherent(COHR)1% 以上普通股;過去 12 個月從 Coherent 獲得過投行服務收入,未來 3 個月還打算繼續爭取;同時對 Lumentum(LITE)也有產品服務等業務往來。而本報告的核心受益判斷,恰恰就是 LITE/COHR。結論方向與利益方向一致,讀的時候要自己打個折。
③ 關鍵論據的資料來源,成色不一樣。
AAOI 在報告中是未覆蓋(Not Covered)狀態,其產能資料來自公司自己披露的產能爬坡材料,未經 MS 獨立驗證。而"3.7 GW"這個數字,是建立在"全部產能都用於 AI 後端網路、且不計產能利用率"的上限假設上的——現實中的實際支撐量只會更低。同時報告也用了 Lambda 的"單叢集 65.5 萬隻模組"作為口徑,這個假設本身就值得留意。
④ 65% 這個口徑本身有彈性。
報告原話是"DSP/雷射器就能讓你很接近"——這是估算,不是官方細則。DSP 怎麼認定"美國成分"(Marvell 是美國公司,但晶片在那兒流片、封裝測試在那兒完成)、雷射器的外延/晶片/封測分別算不算,都可能影響最終認定。細則沒出之前,65% 是一個方向,不是一個可精確套用的公式。
⑤ 反制是這份報告裡最大的未定價變數。
InP 襯底出口如果收緊,卡住的恰恰是美國本土雷射器產能的爬坡。也就是說,規則越單邊,反制帶來的供給衝擊越可能反過來削弱規則本身的落地效果。這條線報告只提了一句,但份量不輕。
⑥ 最後,也是最值得琢磨的一點。
LITE 自己都說了,純模組組裝在現在的價格結構下"不是最有吸引力的生意"。那麼一個必須面對的問題是:政策想推動的本土化產能,商業上究竟有多少人願意接?產業政策的意圖和企業的經濟理性,未必總能對齊。
寫在最後 一句話總結
這份報告最值得帶走的,不是"要不要禁",而是它的三個層次:禁在那一代(3.2T)、能不能繞(65% 美國成分)、繞不開的話產能夠不夠(8 倍差距 + 3.7 GW 上限)。
而它最巧妙的一層設計,是用"成分門檻"替代"產地門檻"——不直接砍掉中國模組廠,但把美國元件的價值量焊進 BOM 裡。這樣一來,規則的壓力最終落在雷射器和 DSP 這兩個環節,而不是模組本身。
至於時間,2028 年爬坡、2029 年上量,意味著未來兩年這更像一場"提前佈局"的敘事,而不是一次立即兌現的衝擊。 (調研紀要速覽)