
納斯達克綜合指數創歷史新高點位,以及華爾街分析師們對於即將到來的美股財報季 AI 驅動盈利大幅擴張預期持續升溫之際,周四油價上漲以及 OpenAI 收入不及此前披露的 700 億美元報導引發市場圍繞 AI 應用增長兌現的擔憂情緒,導致有著 “全球 AI 算力與半導體類股交易風向標” 稱號的費城半導體指數大幅下跌 3.39%。
周五油價顯著回落、關於 OpenAI 年底年化收入有望強勁增長的報導緩和疑慮,則推動輝達、台積電、博通、應用材料、科磊等等一眾 AI 算力產業鏈領軍者們股價在周五美股盤初上演急跌後的反彈。
就在全球半導體類股近日回呼之際,華爾街金融巨頭伯恩斯坦的股票分析師團隊在最新發佈的這份名為《亞洲半導體與全球記憶體:2026 年第三季度業績前瞻 ——AI 主題仍值得做多嗎?》研究報告中,給出美股財報季期間全球半導體類股尤其是全球記憶體晶片 “仍然值得投資者們堅定做多” 的看漲式回答。
伯恩斯坦分析師團隊表示,10 年期以及 30 年期美債殖利率激增導致的全球信用融資成本攀升,以及 AI 安全與大模型更新迭代處理程序相關的重大環境約束可能拖慢 AI 算力基建相關半導體股票投資,但前期調整已反映大部分風險,迫切需要加速推進 AI 算力基建處理程序的 AI 大客戶們在成本上升後仍維持強勁需求,成本傳導對非 AI 需求的壓力可能更大。
算力產業經營端,台積電公佈的第三季度初步營收約 1.494 兆新台幣、同比大幅增長 51%; 三星初步營業利潤 107.4 兆韓元、同比增長 782.5%,顯示晶圓與記憶體需求正兌現為業績。因此,伯恩斯坦研究報告的投資主線覆蓋台積電的產能大幅擴張與 AI 熱潮背景之下的晶片代工無可置疑強勁定價權、記憶體類股與廣泛 AI 算力相關半導體領軍者們的強勁盈利增長趨於長期持續性、台積電產能向 CPU 傾斜與聯發科主導的Google ASIC 放量處理程序,以及成熟製程半導體公司與聚焦邊緣 AI、消費電子產能半導體公司的估值分化。
OpenAI 正洽談以約 1.4 兆美元投前估值融資;Anthropic 潛在 IPO 投資者給出的估值判斷達到 1.8 兆 —2 兆美元,並存在匹敵或超過 SpaceX 發行規模的預期,這些仍屬於融資談判與矽谷風投推進的 IPO 上市預期。
相比 AI 應用估值敘事,AI 算力供給鏈已有更具體的強勁需求依據:媒體披露 Anthropic 未來約十年 5180 億美元的基礎設施安排,其中約 80% 具有不可取消或按約定支付的性質,Anthropic 2025 年營收增至上年的約 12 倍、接近 46 億美元,經營虧損超過 80 億美元,算力與基礎設施支出達到 73.3 億美元,約為 2024 年的三倍,佔 126.5 億美元總經營費用的約 58%; 輝達最新季度資料中心收入 890 億美元、同比增長 117%; 韓國 9 月半導體出口 603 億美元、同比增長 262.8%,官方同時指出記憶體出口數量與合同價格上升。
從天量級 AI 推理工作負載角度看,Muse 的持續後台執行,以及 Astra 在複雜電腦任務上的能力提升,擴大了 AI 可承接的工作範圍;多步驟任務、工具呼叫和平行智能體又可能增加每位使用者對應的模型呼叫與上下文處理。Anthropic 曾在其研究系統中觀察到,多智能體任務的 Token 使用量約為普通聊天的 15 倍。由此能夠推演出的是,Muse 這類前沿 AI 智能體全面滲透之下,AI 算力需求會沿 GPU 計算、HBM 與 DRAM 容量頻寬、KV 快取及 SSD 記憶體、高性能 CPU 工具執行和基於光互連晶片的高速資料傳輸系統擴散;總資源需求最終取決於任務量增長與單位任務效率改善的共同作用。
從“殺估值”到“盈利接棒”? 華爾街看見新一輪半導體類股主升浪動力
當前席捲全球股票市場的 AI 超級牛市似乎正在尋找 “盈利接棒窗口”—— 即當 10 年美債殖利率屢創二十多年來新高主導的估值壓縮導致 DCF 分母端擴張之際,只要每股盈利持續增長,股票市場便不必依賴市盈率重新升至高位才能上漲;若利率 / 美債殖利率壓力隨後緩解,估值穩定又可能增加收益空間。對於所謂盈利接棒窗口”,全球股票市場的半導體類股似乎符合一切核心要素。
另一華爾街金融巨頭摩根大通表示,該機構策略師團隊所看好的,是倉位擁擠緩解、估值回落與盈利韌性共同形成的重新佈局機會,尤其偏好半導體。按該機構最新發佈的研報來看,自 6 月以來,半導體未來 12 個月每股盈利預測上調約 30% 至 40%,全球軟體類股盈利預期則缺乏相應改善;該機構最新引用的超大規模雲端運算廠商們資本開支前景預測為:2026 年約 9,500 億美元、2027 年大約 1.4 兆美元、2030 年至少約 3 兆美元,並且預計 2027 年 AI 相關創收增長步伐將呈現井噴式擴張軌跡。
近日風靡全球的 Meta Muse AI 智能體與 “比肩 AGI” 的 OpenAI Astra 大模型 / AI 智能體帶來的最核心變化,可謂是一次使用者指令可以觸發持續、多階段的計算工作。一個研究、程式設計或辦公任務,可能依次包含規劃、檢索、讀取文件、呼叫工具、執行程式碼、檢查結果和修正錯誤,其中多個步驟需要重新呼叫模型,複雜任務還可能採用平行探索與驗證,而這類近乎無止境且愈發複雜的 AI 工作負載會把增長機會加速傳導至 GPU 之外的完整聚焦 AI 推理負載的算力系統。
從 AI 推理系統架構角度看,Meta Muse 主導的更複雜的 AI 任務往往包含更長上下文、多輪模型呼叫、工具執行與結果校驗:預填充 (Prefill) 需要處理輸入,解碼 (Decode) 持續生成輸出,鍵值快取 (KV Cache) 則隨上下文和並行規模擴大而佔用更多記憶體,計算吞吐量、記憶體頻寬與容量需要協同提升。因此,隨著 Meta Muse 等前沿智能體進一步引爆 AI 算力需求,對於 AI 算力產業核心推論在於,GPU、TPU 承接模型計算,高性能資料中心 CPU 承接工具執行與任務編排,HBM、伺服器 DRAM、記憶體和高性能網路基礎設施、資料中心光互連器件共同支撐資料高效率運輸與狀態管理;最終需要由一整套完整且未來規模愈發龐大的 AI 算力伺服器叢集交付可持續運行的服務。
強勁AI需求撐起財報季半導體看漲期待:台積電擴產與晶圓代工提價,記憶體繼續打開估值上修空間
台積電等一眾亞洲晶片製造與代工廠商們的強勁盈利支撐來自產能緊缺、產品升級與漲價疊加。伯恩斯坦預計 2026 年營收增長 41%,第四季度環比增長約 10% 或更高,預測仍有上修空間;2027 年先進製程提價高個位數至低雙位數,成熟製程提價中個位數,明年上半年開始體現。
伯恩斯坦報告將 iPhone 初期銷售視為支撐,不過周五新增蘋果削減部分機型零部件生產的報導,使四季度指引更具檢驗意義。此外,台積電獨家的 3nm 及以下先進製程與 2.5D/3D 等級先進封裝產能持續緊缺,使台積電能夠通過代工產能線持續提價與製程 + 先進封裝組合升級,將與 AI 算力相關聯的任何半導體鏈條需求強度轉化為收入增長。
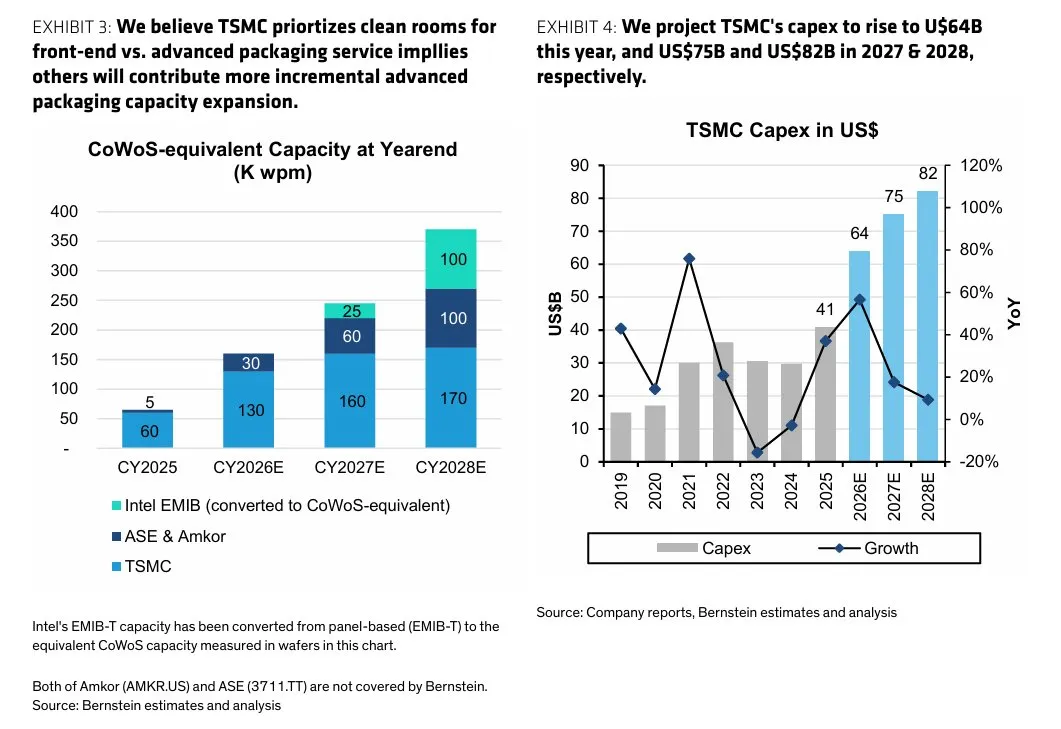
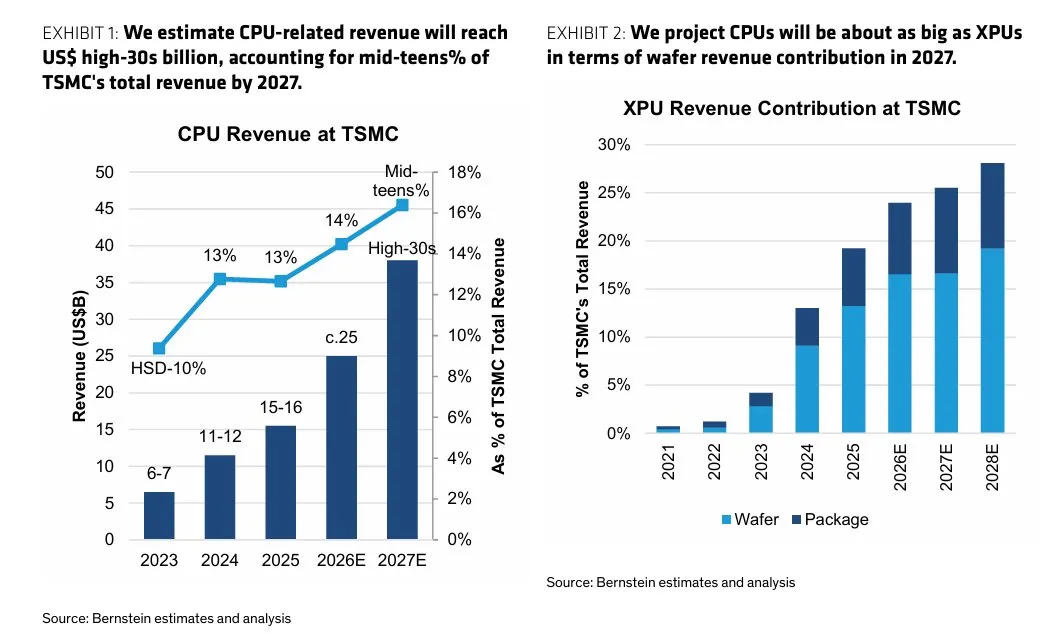
伯恩斯坦分析師團隊在研報中重點指出,Muse 主導的 AI 智能體狂潮正在把算力投資擴展至高性能資料中心 CPU 與定製 ASIC/XPU/TPU。任務編排、資料處理等負載增加,伯恩斯坦預計 2027 年台積電 CPU 晶圓收入接近 400 億美元,與定製 ASIC/XPU 晶圓收入相當,各佔總營收約一成半;XPU 另貢獻最為強勁的封裝收入。增量產能向 CPU、ASIC/XPU 傾斜,Google與亞馬遜自研 CPU 受益。多數 CPU 採用傳統封裝,疊加潔淨室資源緊缺,台積電優先擴張前道製造,日月光、安靠及英特爾 EMIB 有望承接更多封裝增量。報告預測 2026—2028 年台積電資本開支分別為 640 億、750 億、820 億美元,但不期待此次財報立即上調 2026 年指引。
全球記憶體類股行情下一階段,則有可能更依賴盈利長期持續性擴張與股東回報升級。報告援引第三方預測,第四季度 DRAM、NAND 價格均環比上漲 15%—20%,略高於該機構自身預期;同時,HBM4 進度延遲、2027 年 HBM 漲幅可能低於預期及員工獎金增加,限制盈利超預期幅度。
因此,伯恩斯坦分析師們更重視記憶體晶片類股的長期供貨協議提高盈利可見度,以及股東回報推動估值上修。該機構對於記憶體明確更加偏好三星與長鑫:三星被認為正建立 HBM4 領先地位,且估值較低;長鑫依靠國產替代、執行能力和相對估值優勢獲得支撐。中國記憶體供給擴張,也顯著構成全球三大記憶體晶片原廠們的長期競爭壓力。
伯恩斯坦亮明半導體類股選股偏好:聯發科、三星、台積電等亞洲半導體位列首選,成熟製程關注增長與估值匹配
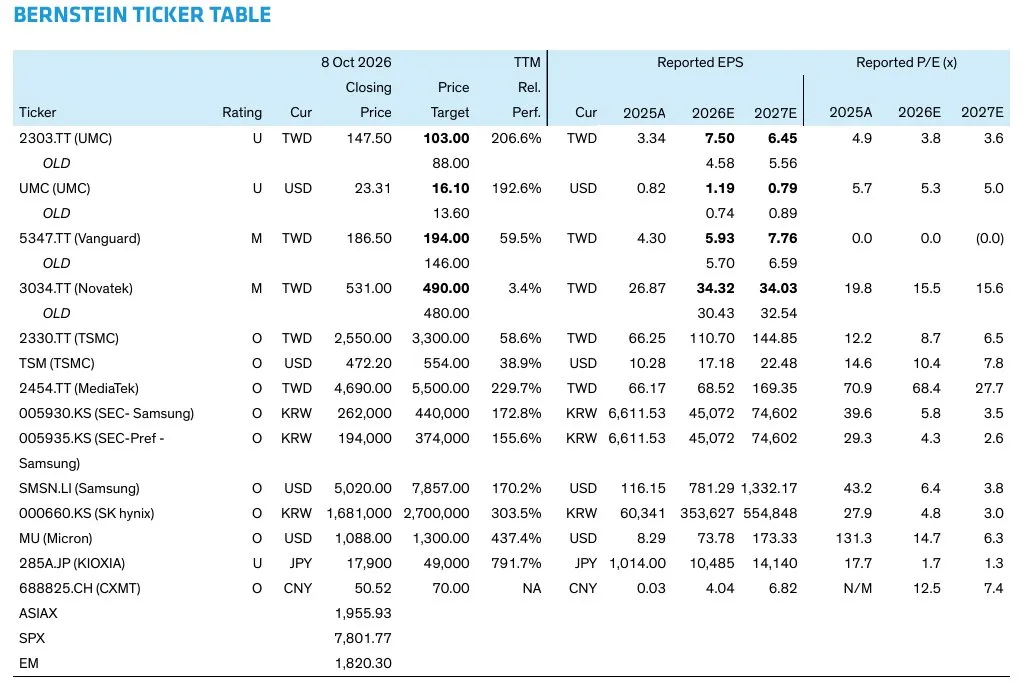
聯發科是伯恩斯坦分析師團隊在全球股市半導體類股覆蓋範圍內的新加入首選半導體股票標的。以下圖表為伯恩斯坦分析師在美股財報季拉開帷幕期間重點看好的半導體股票名單,聯發科、三星、台積電、鎧俠以及長鑫等亞洲半導體巨頭們位列首選名單,美國記憶體晶片巨頭,同時也是三大記憶體晶片原廠之一的美光 (MU.US) 乃位列榜單的唯一一家美國半導體巨頭。
其中最為矚目的是伯恩斯坦對於三星優先股高達 92% 看漲空間的強勁看漲點位,緊隨其後的是對於 SK 海力士的目標價則意味著超過 60% 未來十二個月潛在上漲空間。
伯恩斯坦將 2028 年全球資料中心 XPU ASIC 市場預測由 1400 億 —1600 億美元提高至 2500 億 —3000 億美元,2026 年、2027 年的預測分別為 500 億 —700 億美元和 1300 億 —1500 億美元。對於模型結構相對穩定、呼叫量巨大且能夠長期保持高利用率的成熟模型、開源模型與 AI 智能體工作負載,TPU 等專用 AI 晶片 (Google TPU 即為最典型的雲端運算大廠們自研 AI ASIC 技術路線) 可以圍繞低精度矩陣計算、記憶體訪問和晶片互連進行深度最佳化,從而改善單位 Token 成本、每瓦吞吐量與總體擁有成本 ; 與此同時,Google TPU 算力叢集同樣可以承擔大規模訓練任務,因此更準確的趨勢是 GPU 與 ASIC/TPU 形成異構算力分工。
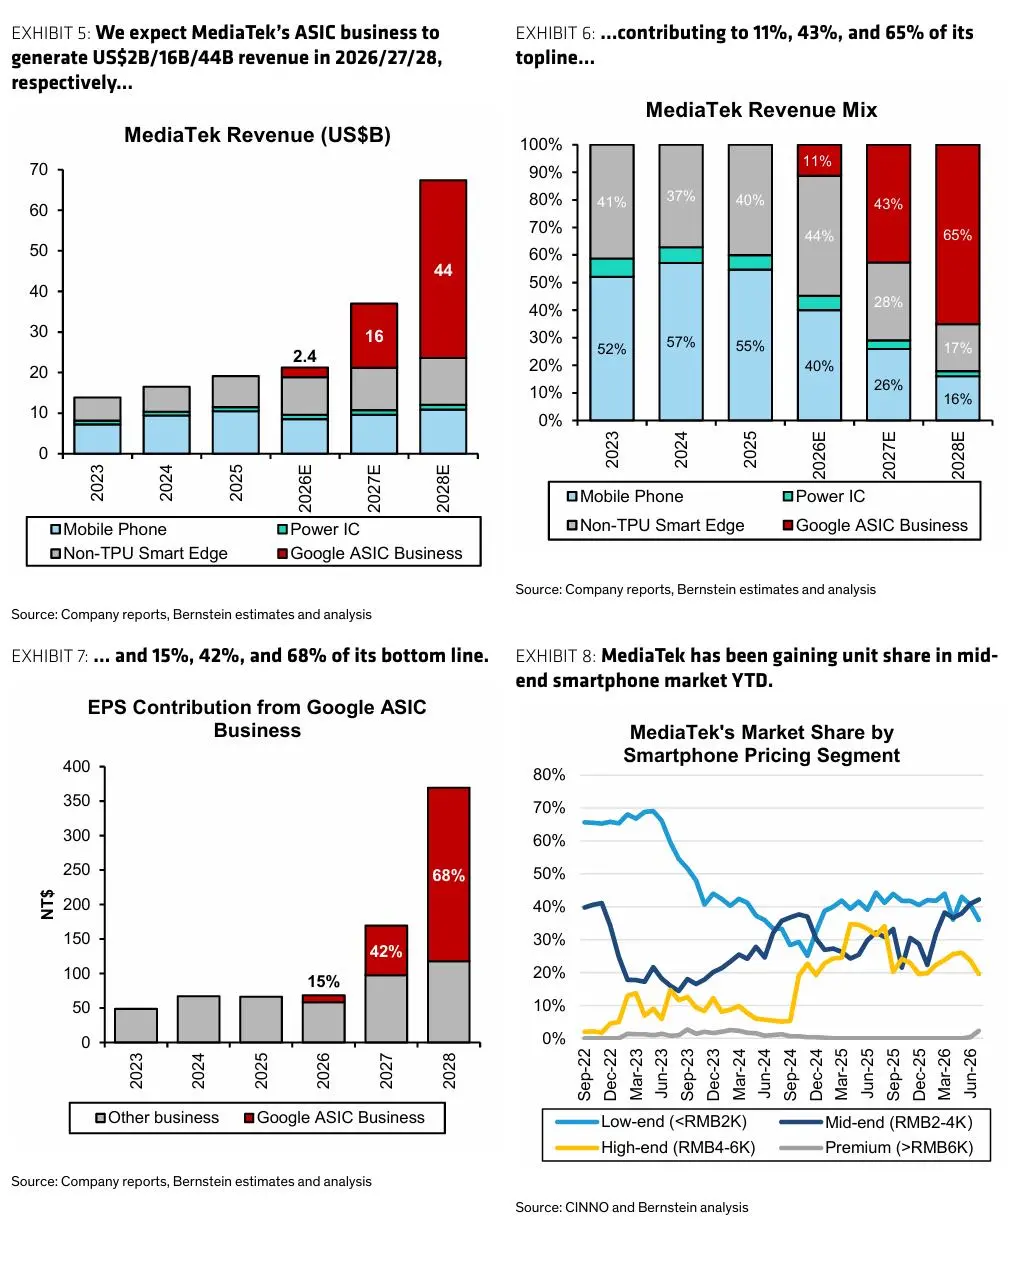
該機構表示,TPU v8 已開始批次出貨,v9 關鍵載板良率改善,為 2027 年交付及盈利上修創造條件;即便考慮 2029 年 v10 競爭加劇、降低估值倍數,伯恩斯坦仍判斷存在上漲空間。報告預計 ASIC 收入 2027、2028 年分別達到 160 億、440 億美元,營收佔比由 2026 年的 11% 升至 2028 年的 65%,利潤佔比則有望由 15% 升至驚人的 68%。手機 SoC 份額提升同時緩衝記憶體漲價衝擊,看漲投資邏輯的核心則在於與Google攜手打造 TPU 或者更廣泛的 ASIC 定製晶片業務改變公司的增長與利潤結構。
對於聚焦於成熟晶片製程以及消費電子領域的晶片代工巨頭聯電而言,伯恩斯坦表示,聯電受益於連接、電源管理需求及三星轉移顯示驅動訂單,2027—2028 年平均售價預計上漲 7%、5%,但新業務貢獻和盈利預測低於市場預期,維持跑輸大盤;目標價由 88 上調至 103 新台幣,隱含下跌 30.2%。
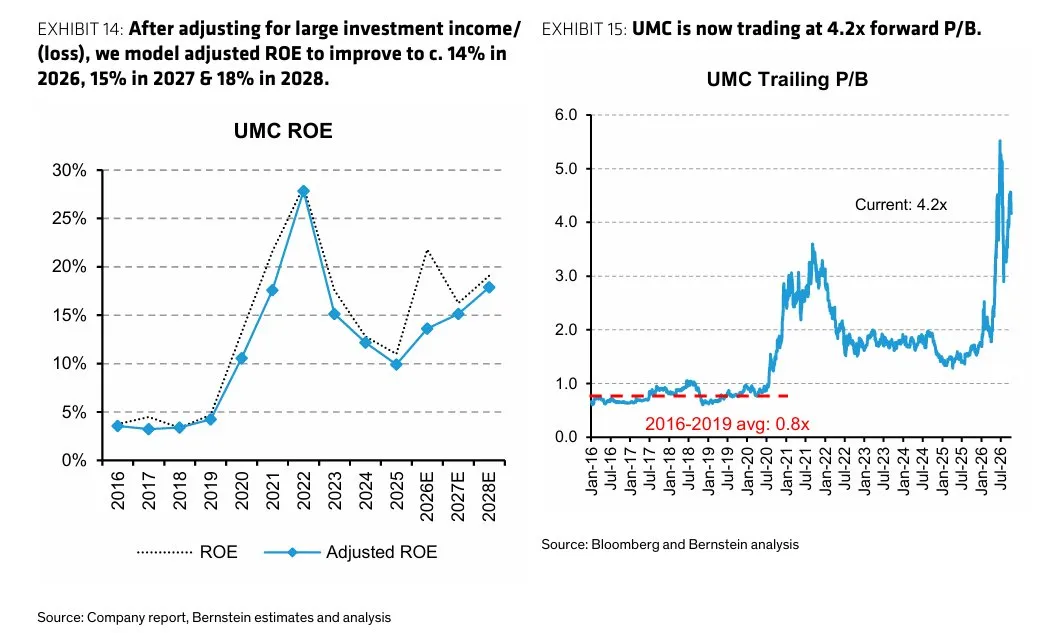
伯恩斯坦還表示,世界先進 VSMC 新廠受益於中介層與電源管理需求,有望投產即接近滿載,產品升級抵消部分折舊壓力,但估值已較充分,維持與大盤持平,目標價由 146 上調至 194 新台幣,上漲空間 4.0%。聯詠受益於邊緣視覺和客戶補庫,但低價記憶體庫存紅利將逐漸消退,維持與大盤持平,目標價由 480 上調至 490 新台幣,隱含下跌 7.7%。 (智通財經APP)