
▎從 DeepSeek 時刻算起,不到兩年,中國 AI 相關上市公司的體量增長了近5兆美元。高盛在 10 月 11 日的一份報告裡,把這批公司拆成了兩個故事——一頭朝外、一頭朝內。它同時給了一個更硬的判斷:29個 AI 細分領域,中國公司全都在場。
核心結論 這份報告想回答的,其實是一個很樸素的問題:中國 AI 走到那一步了,還差什麼?
01 中國 AI 公司分成兩類:出口型賺海外的錢,內需型賺國內的錢,兩者的驅動因素完全不同
02 在稀土精煉、電力裝置、PCB、光模組、成熟製程這些環節,中國的全球份額已經過半
03 但完全自給自足仍然很遠——最大的變數不是錢,是 AI 技術的「乘法效應」
一、兩個故事:一頭朝外,一頭朝內
高盛把 3000 多家中國 AI 相關上市公司,按收入來源切成兩組。這個切法看著簡單,但它能解釋這兩年很多讓人看不懂的現象——為什麼有些公司跟著海外科技公司的節奏走,有些公司卻只盯國內的政策和招標。
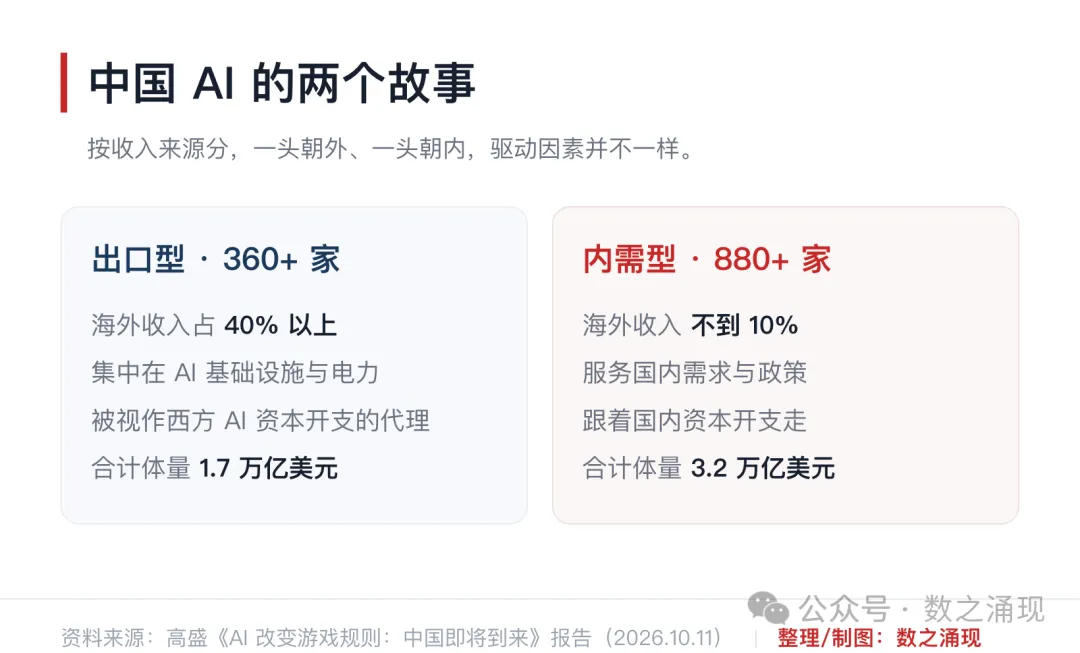
第一組是出口型。它們大多給全球 AI 供應鏈供貨,生意模式很直接:海外客戶下多少訂單,就出多少貨。高盛把這一組當成西方AI資本開支的代理變數——海外資料中心擴產快,它們的訂單就厚;反過來,關稅和地緣摩擦一緊,它們也最先感受到。
第二組是內需型,數量是前者的兩倍多。它們主要服務國內市場,對海外的敏感度低得多,取而代之的是對國內資本開支節奏、以及政策風向的敏感。所以同一輪全球AI行情裡,這兩組公司的反應往往並不同步——它們雖然都叫「中國 AI」,但看的是兩張完全不同的表。
這個切法的價值在於,它把「中國 AI」從一個籠統的類股,變成了兩條可以分別跟蹤的線。往下的所有討論,都會落回這兩條線上。
二、中國在這個價值鏈上,站在那個位置
報告裡最直觀的一張圖,是把 AI 價值鏈拆成 29個細分領域,再逐個看中國公司的全球份額。結論是:這 29 個領域,中國公司一個都沒缺席。
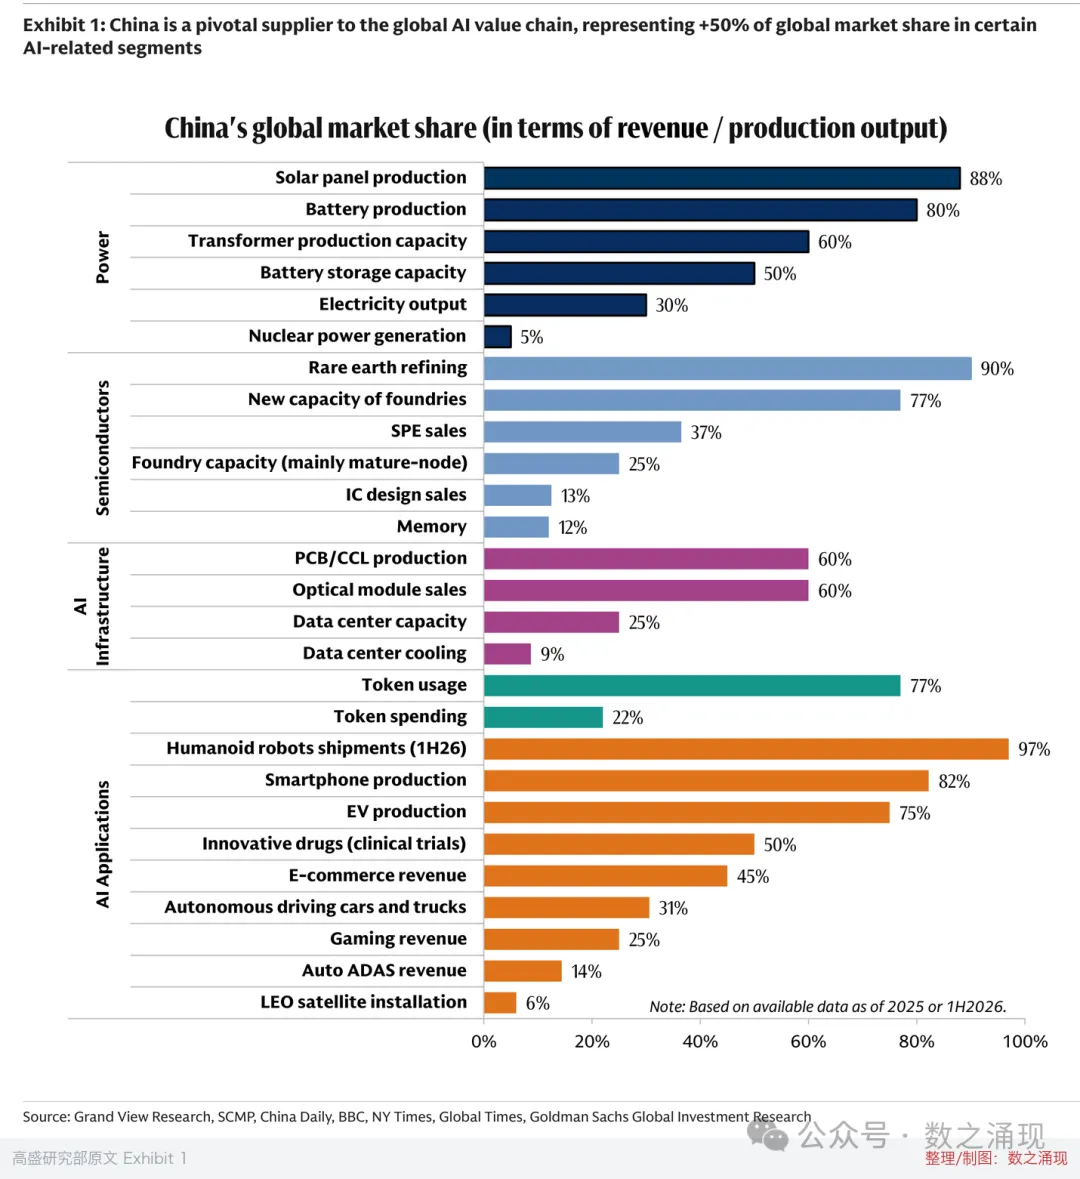
這張圖值得看兩遍。第一遍看高度:太陽能和電池這兩條最成熟的線,份額都在80%以上;稀土精煉、人形機器人出貨這些環節,更是接近壟斷。
第二遍要看結構——真正技術密度最高的幾段,中國的份額還很低:記憶體和晶片設計都只有十幾個百分點,成熟製程代工也只有 25%。換句話說,份額高的大多是需要規模和工程能力的環節,而需要長期積累的環節,差距依然擺在那裡。在晶片設計這一層,像寒武紀這樣的公司,正處在這道還沒追平的坎上。
更要緊的是趨勢。從 2015 年往後看,中國的份額幾乎每一年都在往上走,而且是在所有層級上同時走。
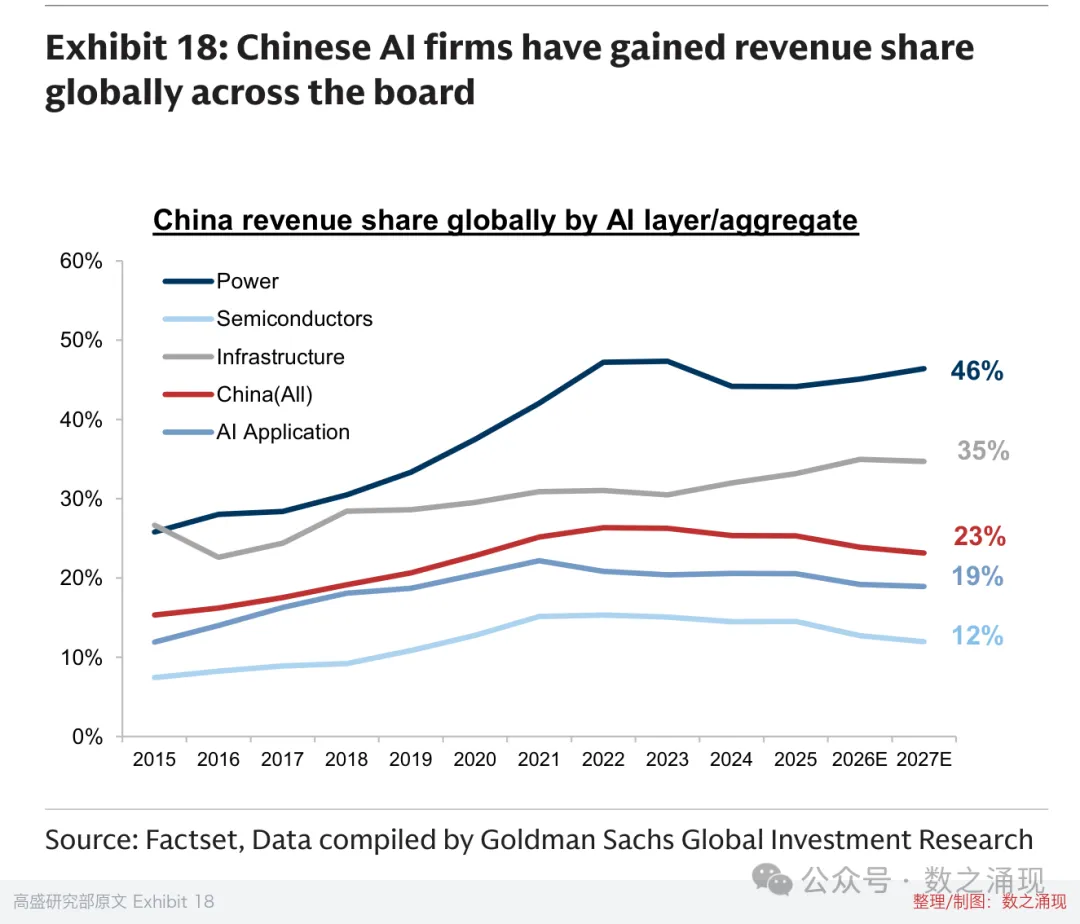
電力這一層的斜率最陡,現在已經摸到46%;基礎設施緊隨其後。半導體這一層起點最低,但方向是明確的。高盛認為,中國在部分電力、基建、模型和物理 AI 應用上,已經和全球同行持平,甚至領先。
三、從模型到封裝,中國自己接上了
份額高,不等於技術獨立。報告特別挑出五個環節。它們有一個共同點:以前只能指望外面供貨,現在能自己供上了。
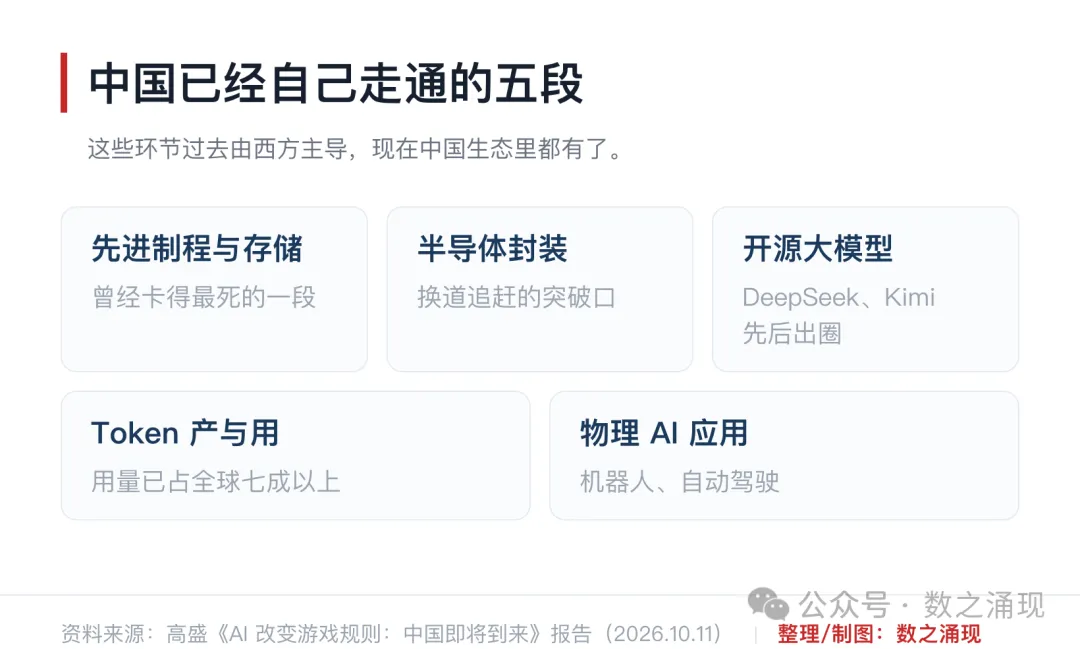
這五段的份量並不一樣。開源大模型是最顯性的那一件:DeepSeek 和 Kimi 讓外界第一次意識到,即便算力受限,也依然能做出第一梯隊的模型。但高盛認為,更值得關注的變化發生在更底層——半導體封裝、計算架構,甚至生物工程和航空航天,方向都在往前走。
把五段放在一起看,會發現它們覆蓋的其實是同一個問題的不同側面:從怎麼設計、怎麼造、怎麼封裝,到怎麼訓練、怎麼用起來。一串串起來,才是「自己接上了」的含義。
四、這條路還長的三個理由
報告沒有停在樂觀的那一面。它列了三條理由,說明為什麼完全自給自足仍然遙遠。
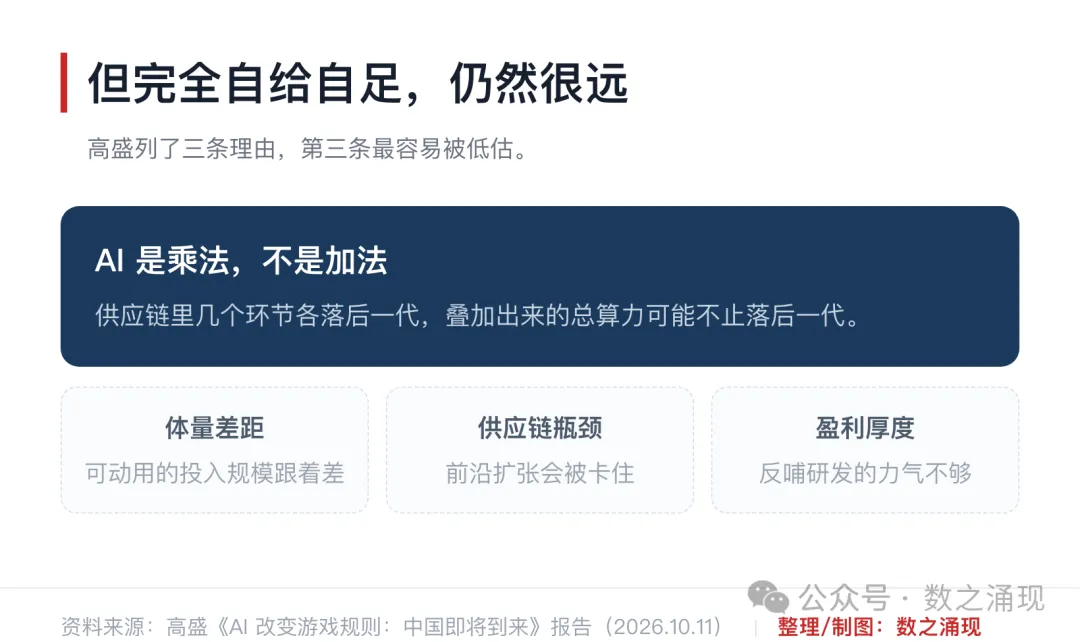
前兩條比較常規。一是體量差距:中國 AI 公司的整體規模和盈利厚度,與美國同行還有明顯距離,能拿出來再投入的錢,也就跟著差一截。二是本地供應鏈的瓶頸,會限制技術前沿往外擴的速度。
第三條最容易被低估,也是高盛反覆強調的一點:AI 技術是乘法性的。它的意思是,差距不會按平均值攤平——短的那幾塊板不是減分,是折算。單個環節各差一代,乘出來的結果會被放大一次。這也解釋了為什麼單點突破很難換來整體追平:在加法裡,補一塊是一塊;在乘法裡,只要有一塊特別短,其他板再長也頂不上去。
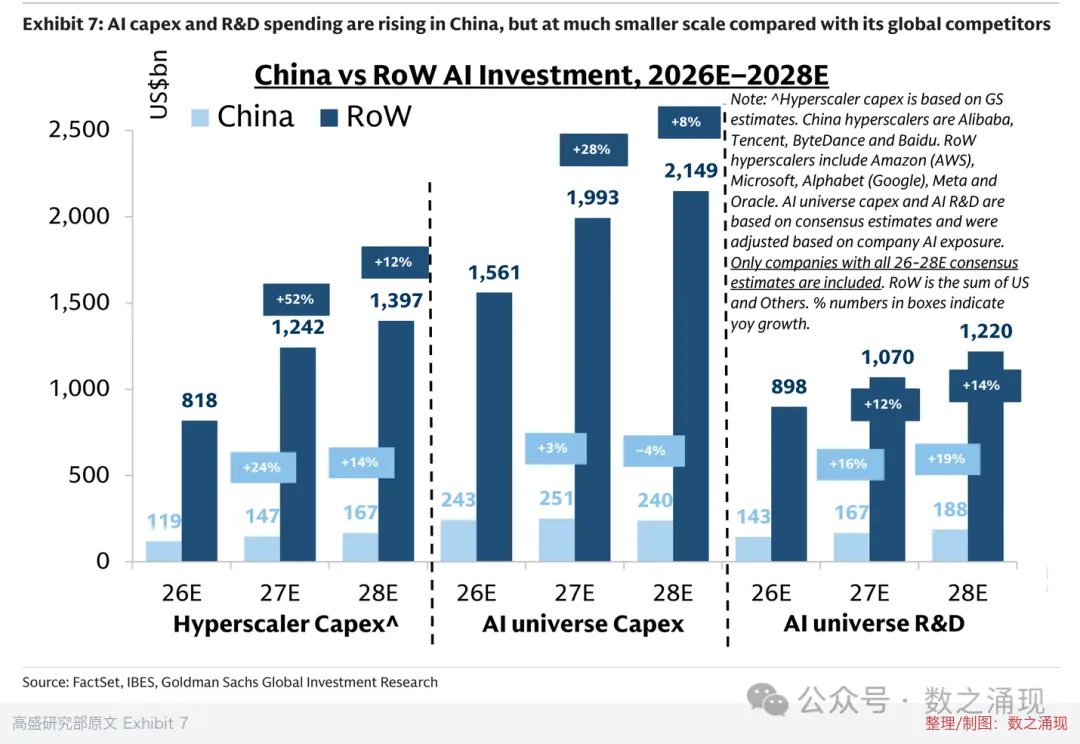
這張投入對比圖把差距量化了。在超大規模廠商的資本開支上,中國的量級仍然只有海外同行的幾分之一;在 AI 相關的整體研發上,差距同樣存在。值得注意的是增速:中國幾項投入都在往上走,只是起點低。
五、這一輪的錢,從三個方向來
支撐內需型公司的,是政策。高盛把過去兩年的政策工具從頭盤了一遍,財政、需求、資本市場三條線都在裡面。
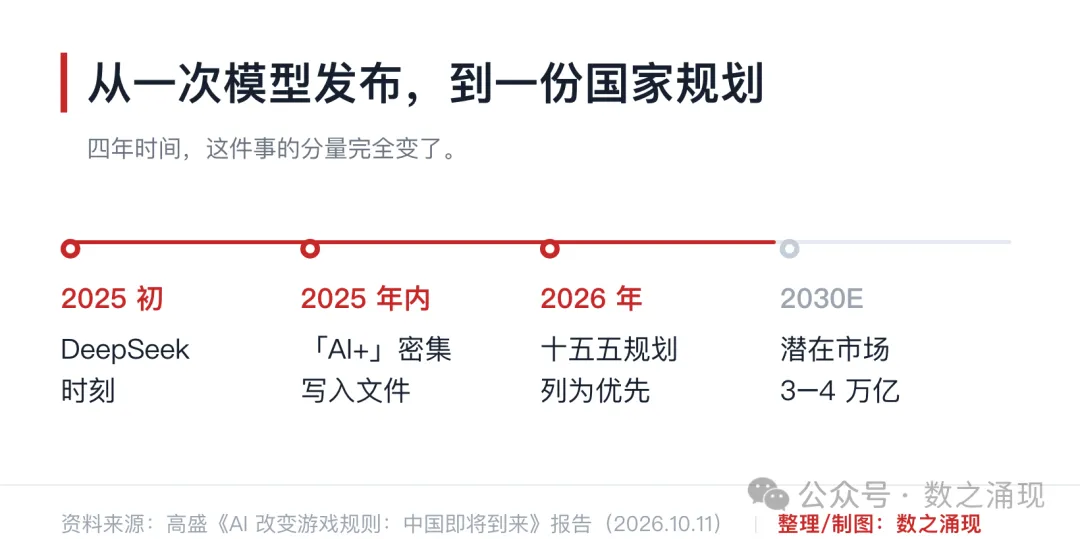
時間線走得很清楚:2025 年初是一次模型發佈,2025 年之內「AI+」開始密集出現在各種檔案裡,到 2026 年的十五五規劃,AI 已經被列為優先事項。兩年時間,這件事從一家公司的產品發佈,變成了一份國家規劃裡的一節。
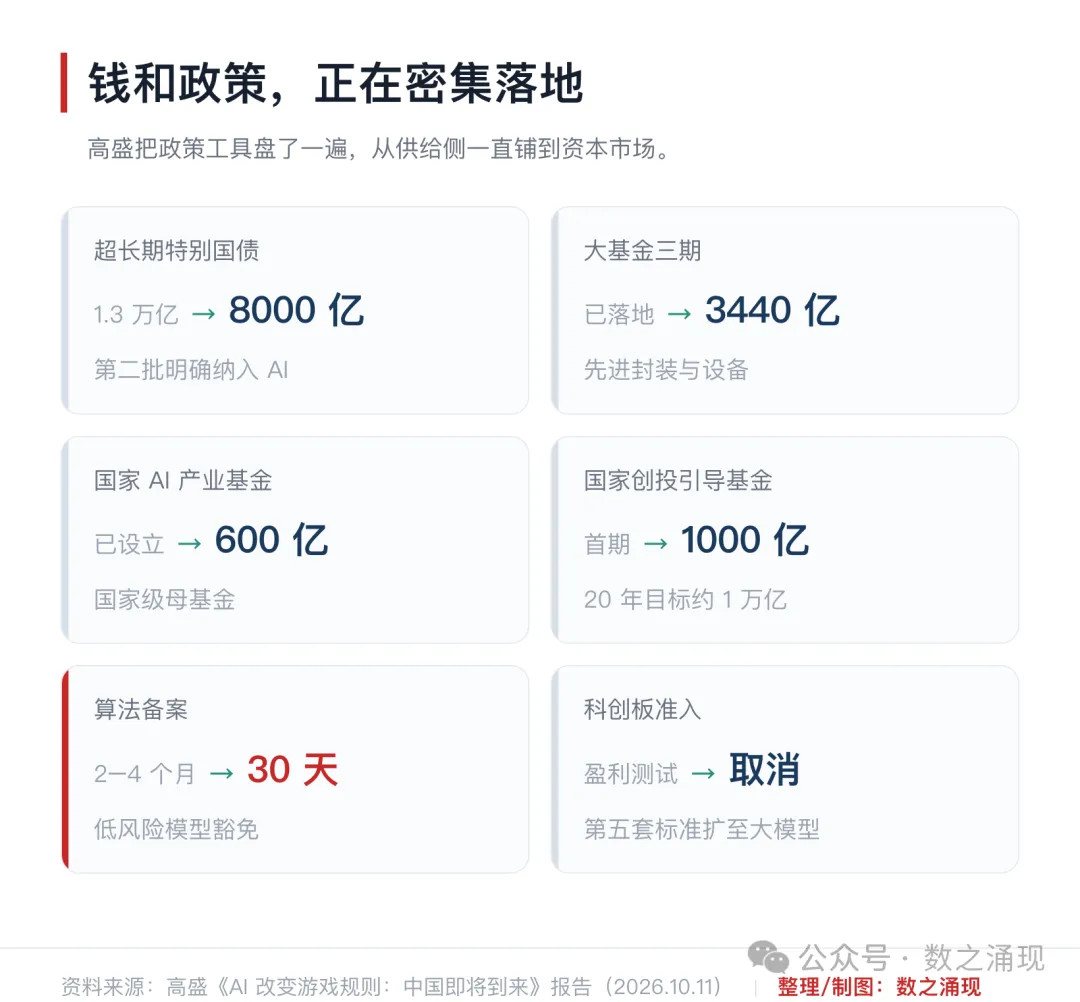
這些工具和以往不太一樣。過去針對特定行業的定向寬鬆,多半隻動供給側;這一次覆蓋面寬得多——政府主導的投入在上,需求端的補貼與採購在中,資本市場的准入門檻在下。高盛認為,三頭同時用力,是這一輪政策最特別的地方。
落到生意上,錢最終要變成訂單和產能。高盛測算,21個 AI 相關行業的潛在市場規模,到 2030 年會達到 3–4兆美元,相當於未來四年每年增長近三成。
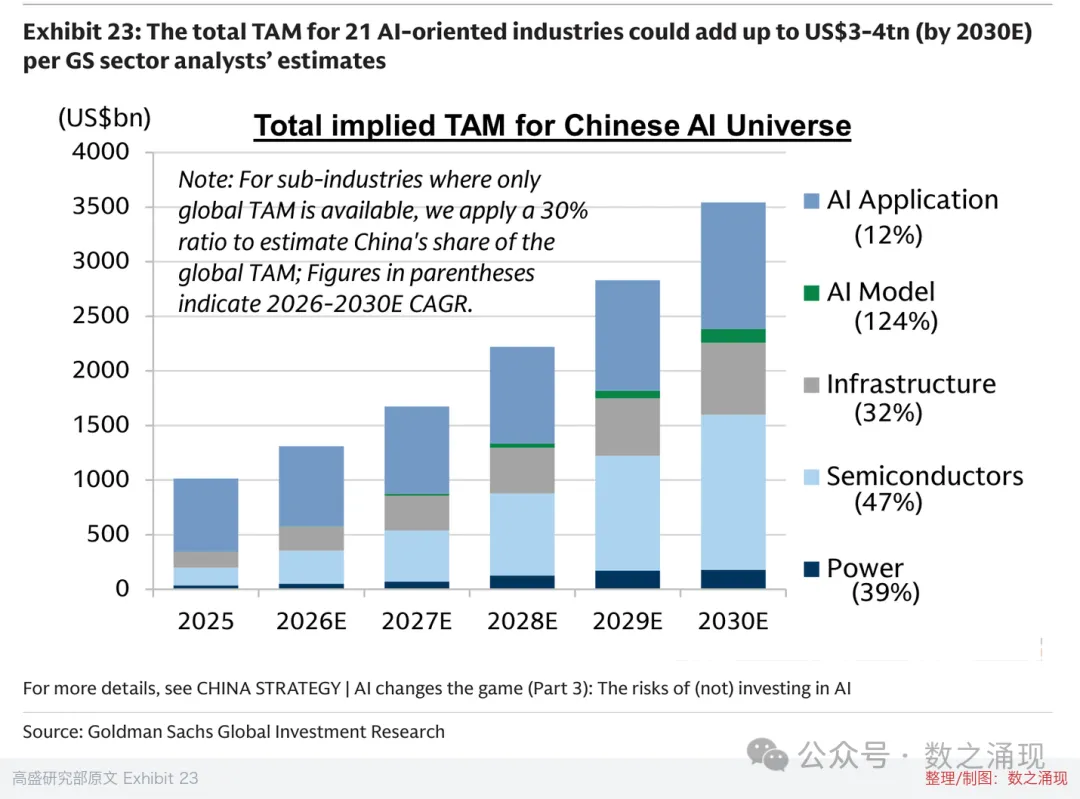
分層看,增速最快的是模型這一層,規模最大的仍然是應用和半導體。這個結構也說明,錢不是均勻撒下去的——越靠近應用的環節,盤子越大;越靠近模型的環節,跑得越快。
六、一張中國 AI 的產業鏈地圖
報告最有價值的部分,是把中國 AI 生態裡的公司按環節攤開,排成一張圖。對看產業鏈的人來說,這張圖基本就是一張地圖。
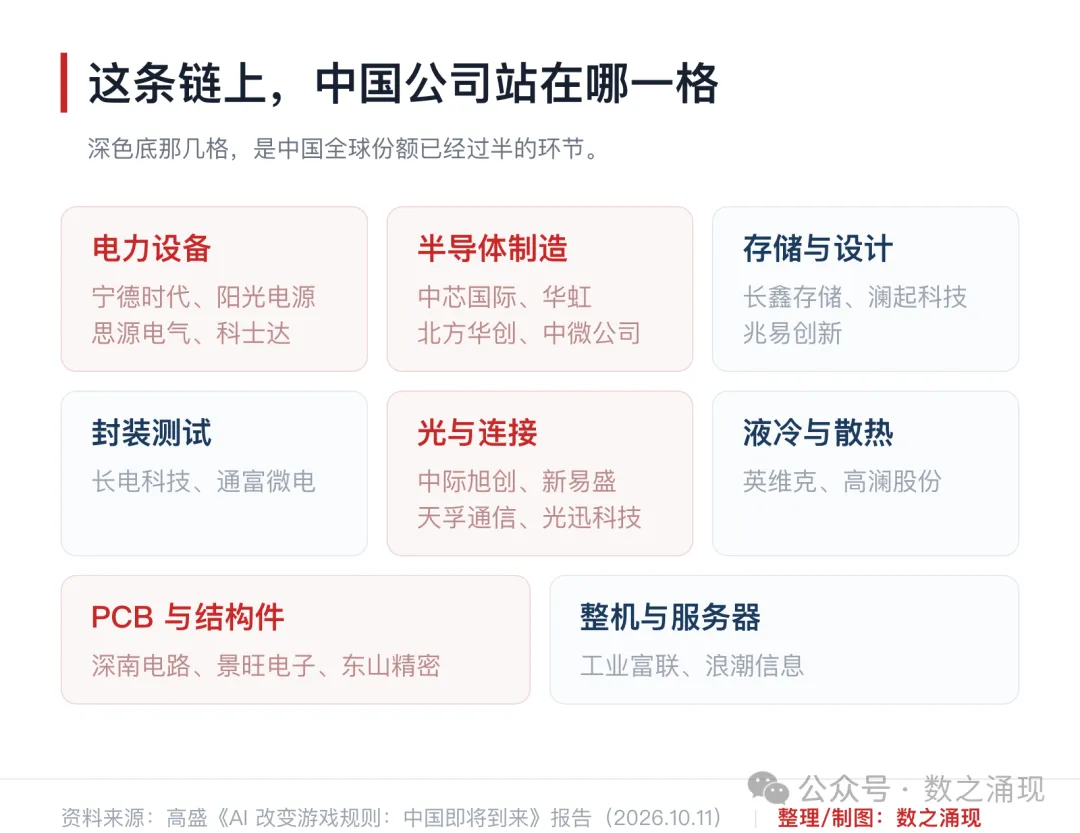
先說上游,這是最厚的一段。電力是中國的傳統強項——從電池到逆變器再到開關櫃,很多環節的全球份額早就過半。像寧德時代、陽光電源這樣的公司,本來就在全球市場排得靠前,這一輪 AI 資料中心擴容,等於又給它們開了一扇新門。
半導體這一段更長,也更繞。晶圓製造上有中芯國際,記憶體上有長鑫記憶體,裝置和設計環節則散落著北方華創、瀾起科技這些名字。高盛提醒,這一格的看點不在單點突破,而在整條線能不能一起往前挪——理由就是前面說的乘法效應。
中游是連接件,也是這幾年變化最快的一段。光模組這個環節,中國廠商已經站在全球最前排,吃的是海外 AI 資料中心擴產最直接的那口飯。再往下的 PCB、結構件和散熱,同樣如此:深南電路、英維克這些公司,做的是不起眼但繞不開的活。
下游是應用層,公司數量最多、覆蓋也最雜。從新能源車到家電,從面板到安防,AI 已經不再是一個單獨的行業,而是在往所有行業裡滲。這一層的特點恰好相反:單個體量未必大,但總量最厚。
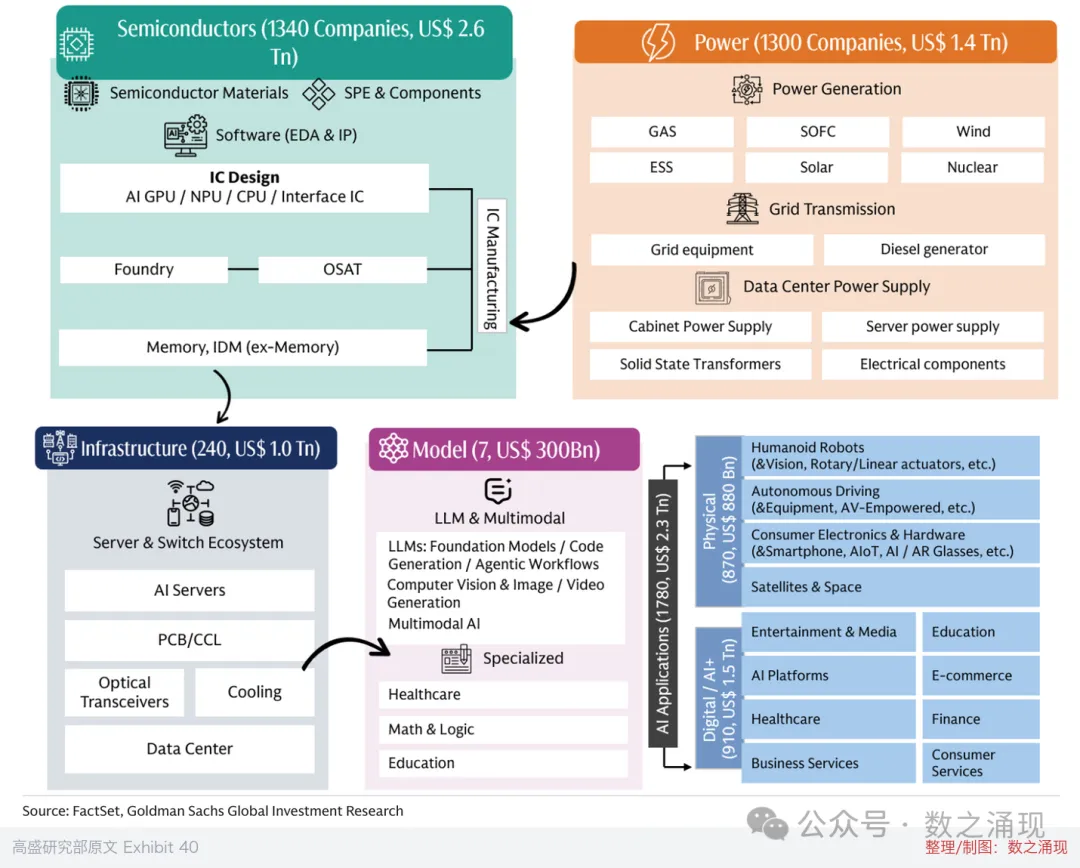
這張全景圖把整個鏈條畫出來了。它同時說明了一件事:中國 AI 已經不是一個點上的突破,而是一張有上游、有中游、也有下游應用的網——半導體這一段公司最多,應用這一段盤子最大,中間由基礎設施連起來。
七、風險分兩頭
報告沒有迴避風險,而且把它分成了門外和門裡兩頭。
一頭在門外。出口型公司的海外擴張,正好落在關稅和貿易保護主義的射程裡。高盛提醒,那些已經拿到高全球份額、海外收入還在加速、研發投入也更捨得的公司,相對更能扛;反過來,單純靠成本優勢擠進供應鏈的,被替代的風險更高。
另一頭在門裡。政策推力強的地方,預期往往也打得很滿。報告專門點了半導體供應鏈這一格——國產替代的敘事越順,價格里包含的樂觀就越多,這是參與這個主題時最需要留意的部分。換句話說,方向對,不代表位置便宜。
八、份額到手之後
回到最開始那個問題:中國 AI 走到那一步了?
高盛的答案可以拆成兩句。前一句是肯定的:份額已經拿到手,五段關鍵能力也都接上了,產業鏈從上游到下游已經能夠自己轉起來。後一句是提醒:這條鏈的最後一節——把份額變成利潤、把規模變成定價權——才剛開始走。
這一節沒有捷徑。它需要的不是某一個環節的再突破,而是整條鏈一起往前挪一格。 (數之湧現)