
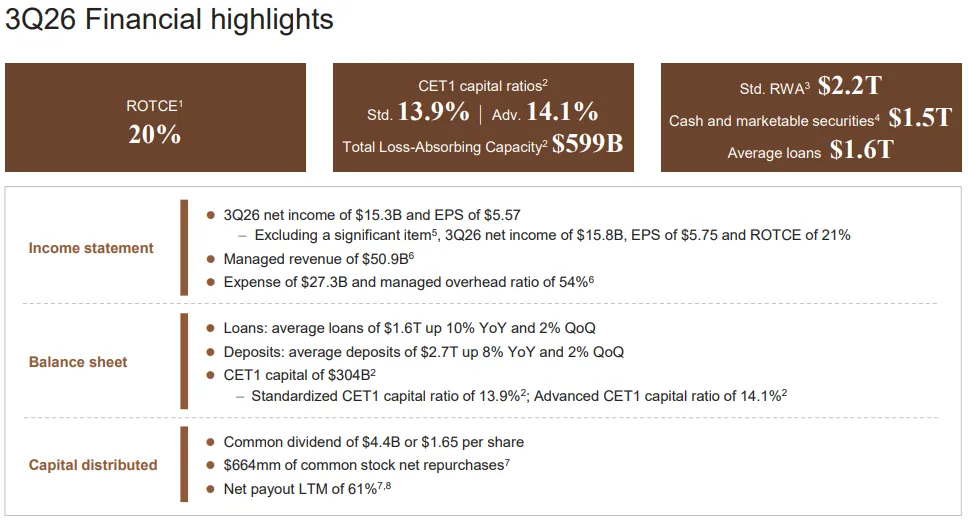
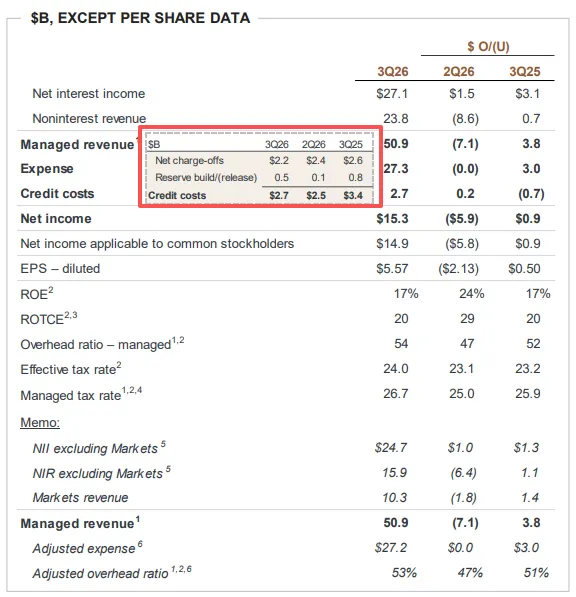
美國最大銀行摩根大通周二美股盤前發佈 2026 年三季度財報,為美股本輪財報季拉開序幕。當季淨利潤 153.05 億美元 (上年同期 143.9 億),同比增長 6%; 攤薄每股收益5.57 美元,高於上年同期的 5.07 美元。
但 “同比增長” 未能掩蓋兩項失手:營收與調整後每股收益雙雙低於市場預期,固定收益交易收入更是兩年多來首次同比下滑。營收同比增長 8% 至 509 億美元,不及市場預期。非 GAAP 每股收益為 5.75 美元,較市場預期低 0.19 美元。
股債交易業務 “冰火兩重天”
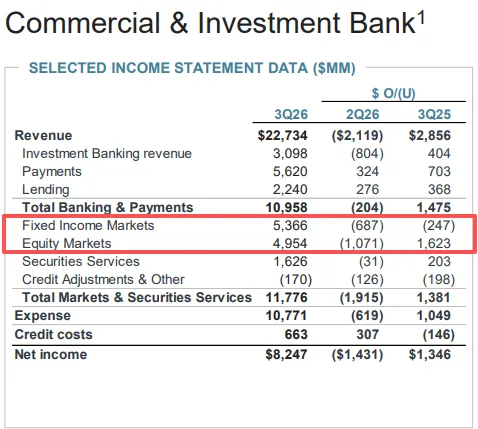
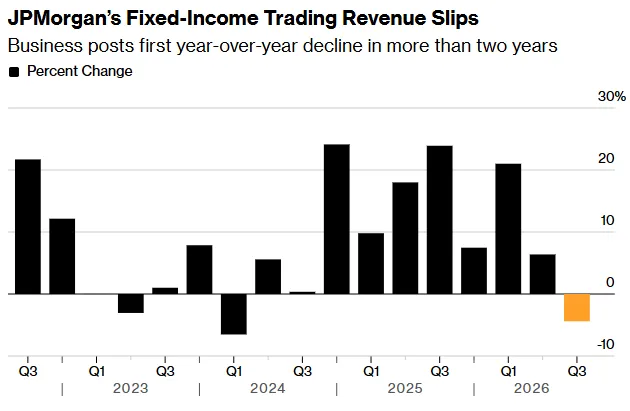
當季市場 (Markets) 營收 103 億美元,同比增長 15%,略低於分析師預期的 105 億美元。拆開看,兩個交易類股走向截然相反。股票交易收入 49.54 億美元,同比大增 49%,創有記錄以來最佳第三季度表現並超出預期 —— 公司將其歸功於 “各產品線的強勁表現,尤其是主經紀 (Prime) 與衍生品”。固定收益交易收入 53.66 億美元,同比下降 4%,為兩年多來首次下滑,且明顯低於市場預期的約 60 億美元。
固收交易下滑是本季整體交易收入不及預期的主因。聯準會 9 月升息以遏制通膨,10 年期美債殖利率本月一度升至近 25 年來最高水平;殖利率上行會壓低存量債券價值,也可能抑制客戶的交易需求。
淨利息收入仍未增長推力,投行業務勢頭放緩
投行手續費收入 31 億美元,同比增長 15%,基本符合預期,但較二季度環比下降 8%。其中,併購顧問費用高於預期,股票與債券承銷費用均低於預期。路透援引 Dealogic 資料稱,摩根大通保住了投行收入第一的位置;報導並提到,債務資本市場 (DCM) 成為行業一個顯眼的亮點 —— 大型科技公司為 AI 相關增長計畫融資,正大量發行債券。
華爾街的交易撮合者們年初開局強勁,其中最引人注目的是埃隆・馬斯克旗下 SpaceX 的歷史性上市。但近幾周來,債券殖利率飆升,IPO 市場增速放緩,這威脅到投資銀行業原本可能迎來的輝煌一年。
CEO 戴蒙 (Jamie Dimon) 在聲明中表示,投行手續費與市場業務收入均實現 “十幾個百分點中高段” 的增長,“得益於客戶活動處於強勁水平,儘管季度內活動有所放緩”。他上周接受採訪時已提到,投行業務在 9 月出現 “小幅放緩”。據彭博,兩項增幅均落在公司上月行業會議上給出的預期區間下沿 —— 當時公司預計兩者均增長十幾個百分點的中高水平。
淨利息收入 (NII) 271 億美元,同比增長 13%,高於市場預期;剔除市場業務後為 247 億美元,同比增長 6%,增長主要來自存款餘額上升、信用卡與批發貸款餘額增加,部分被利率走低的影響抵消。
成本端則是本季另一處失手:非利息支出 272.95 億美元,同比增長 12%,增速高於營收,且超出分析師預估,公司歸因於與收入掛鉤的薪酬、前台員工增長、經紀與分銷費用、行銷費用及科技投入上升。
資本:回購驟減87%的訊號
本季最受關注的或許不是利潤,而是資本配置。摩根大通當季僅回購 6.64 億美元普通股,較上年同期的約 83 億美元驟降約 87%; 過去十二個月淨配息率降至 61%(此前接近 100%)。股息維持每股 1.65 美元。
戴蒙對此的表述直白:“我們本季減少了股票回購。我們相信可以在未來以非常有吸引力的回報為股東配置這部分資本。” 市場普遍將其解讀為 —— 在 AI 軍備競賽、科技投入與待完成的 Apple Card 組合收購等用途面前,銀行選擇留存資本,而非回購股票。
財務指標上,當季還錄得 6.58 億美元淨投資證券虧損,戴蒙在聲明中稱之為 “自主決策性” 損失;若剔除該項 (稅前),調整後淨利潤 158 億美元、EPS 5.75 美元。普通股一級資本充足率 (CET1,標準法) 13.9%,每股帳面價值 132.30 美元、同比增長 6%。

分業務看,三條主線均實現同比增長:消費者與社區銀行 (CCB) 淨營收 211.71 億美元 (+9%),淨利潤 56.70 億美元 (+13%); 企業與投資銀行 (CIB) 淨營收 227.34 億美元 (+14%),淨利潤 82.47 億美元 (+20%),其中銀行與支付收入增長 16%; 資產與財富管理 (AWM) 淨營收 69.09 億美元 (+14%),淨利潤 18.43 億美元 (+11%),管理資產 (AUM) 達 5.2 兆美元,同比增長 13%,客戶資產淨流入 2630 億美元。企業類股淨虧損 4.55 億美元,主因上述證券投資損失。
對美國銀行業:風向標給出的三個訊號
作為美國最大銀行,摩根大通通常為財報季定調。其財報連同同日發佈的富國銀行業績,為美國銀行業給出三個訊號。
訊號一:交易收入的 “高位回落” 已經落地。 摩根大通總交易收入同比仍增 15%,但已從二季度的紀錄高位明顯回撤。據報導,分析師預計美國五大投行 (摩根大通、高盛、摩根士丹利、花旗、美國銀行) 三季度股票與固收交易收入合計約 380 億美元,雖同比增長約 13%,但較二季度紀錄的約 470 億美元明顯下降。投行方面,摩根大通投行費用環比下降 8%,美國銀行已預警其投行費用同比可能下降約 10%,分化明顯。
訊號二:淨利息收入的 “蹺蹺板” 仍偏有利,但風險在抬升。 富國銀行當季淨利息收入 125.17 億美元,同比增長 5%(該行受益於聯準會解除其資產規模上限後更充分地運用資產負債表); 摩根大通 NII 同比增長 13% 並高於預期。但在聯準會 9 月升息至 3.75%-4.00%(2023 年以來首次) 之後,存款成本上升與債券組合浮虧正成為雙向壓力。
訊號三:信貸與消費尚未出現裂縫。 富國銀行當季淨利潤 59.51 億美元、EPS 1.87 美元 (同比 +13%),超出市場預期;但其營收 218.70 億美元低於預期,信貸損失撥備升至 10.29 億美元 (上年 6.81 億,+51%)。該行 CEO 沙夫 (Charlie Scharf) 表示,“消費者的支出在增加、貸款逾期率處於低位、存款與投資餘額在增長”,同時提示 “更高的利率、更高的油價與持續的通膨為經濟帶來風險,但 AI 基礎設施投資、高就業水平與穩定工資增長等強勁正面力量仍大於風險”。
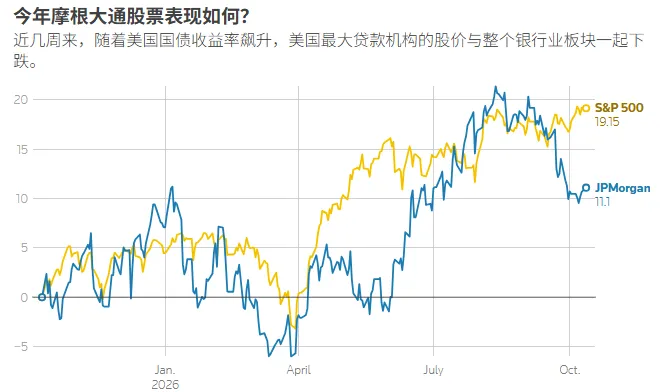
類股層面,銀行股的表現與基本面出現背離:KBW 銀行指數已較 8 月高點下跌超過 12%。
對美國經濟啟示:消費者銀行業務增長,信貸質量仍健康;高利率風險積聚
摩根大通的財報同時是美國經濟的一份早期診斷書。戴蒙在聲明中指出:“巨額財政赤字、具有黏性的通膨、偏高的資產價格、上升的利率以及地緣政治狀況,持續在表面之下演變。這些力量或許可控,但我們仍為各種可能的結果做好準備。”
正面一側,戴蒙稱 “美國經濟繼續受到強勁的企業投資和持續的消費者支出的推動”,佐證是平均貸款同比增長 10%、信用卡與汽車業務收入增長 15%。風險一側,在聯準會 9 月升息、並釋放更多緊縮訊號之後,疊加債券殖利率飆升,更高的借貸成本與更緊的金融條件,可能把部分借款人擠出信貸市場。
摩根大通 Q3 平均貸款同比增長 10% 至 1.6 兆美元;平均存款同比增長 8% 至 2.7 兆美元。這說明美國經濟迄今為止的表現出乎意料,勞動力市場保持穩定,消費者支出依然健康,從而維持了該行業至關重要的貸款業務的運轉。
信貸質量總體穩健:當季信貸損失撥備 27.43 億美元,低於上年同期的 34.03 億美元,略高於上一季度的 25 億美元。其中,淨核銷 22 億美元,同比減少 3.89 億美元 (主要來自批發業務); 淨撥備計提 5.39 億美元,上年同期為 8.10 億美元。信用卡淨核銷率降至 2.91%(上年同期 3.15%),CCB 業務撥備同比下降 20% 至 20 億美元,當季新增逾 65 萬個淨新開支票帳戶。
值得注意的新變數是 AI。一方面,大型科技公司為 AI 融資而密集發債,成為投行業務的亮點;另一方面,市場開始討論 AI 代理 (AI agents) 對銀行低成本存款的潛在衝擊 —— 阿波羅 (Apollo) 首席經濟學家斯洛克 (Torsten Slok) 曾提出,若家庭普遍用 AI 代理最佳化現金收益,銀行可能流失大量廉價存款,進而衝擊整個金融體系。美國銀行分析師普納瓦拉 (Ebrahim Poonawala) 10 月 4 日則指出,長期看銀行會自建代理介面以避險這一威脅,“銀行或許需要為代理、而不只是為客戶來建構”。
展望未來,摩根大通預計第四季度淨利息收入約為 280 億美元,全年淨利息收入約為 1062 億美元,高於市場預期的 1052.8 億美元。與此同時,公司預計全年調整後費用約為 1086 億美元,高於此前預期的 1075 億美元。
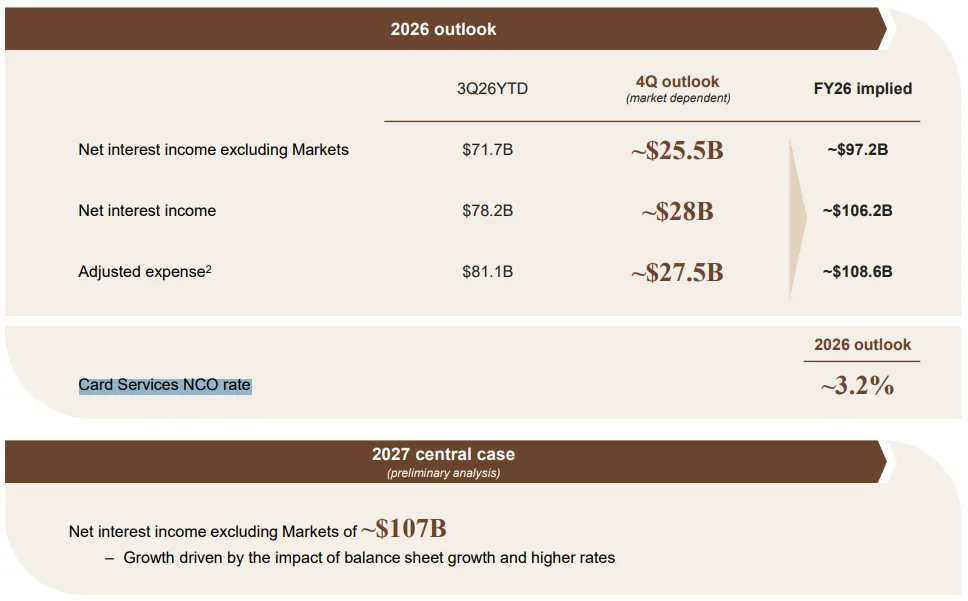
管理層重申預計 2026 年信用卡淨核銷率約為 3.2%,低於此前近 3.4% 的預期與去年的水平,反映出消費者信貸表現好於預期。此前由於消費者調整以適應高企的借貸成本和不斷累積的債務,信用卡損失一直令人擔憂。 (智通財經APP)