
導讀
我們已連續多年跟蹤全球主要經濟體房地產市場,提出了業內廣為流傳的標準分析框架:房地產長期看人口、中期看土地、短期看金融。
本篇將放眼美國過去80年的房地產市場,復盤從戰後開發時代到金融化時代的全週期演變,探索美國樓市穿越多輪危機總體向上,危機後多數階段實現較快修復的內在邏輯。
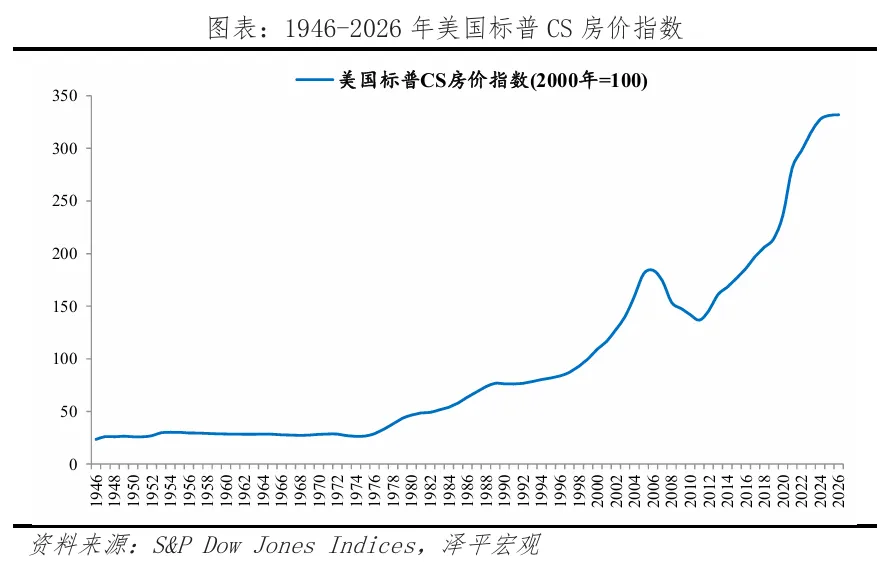
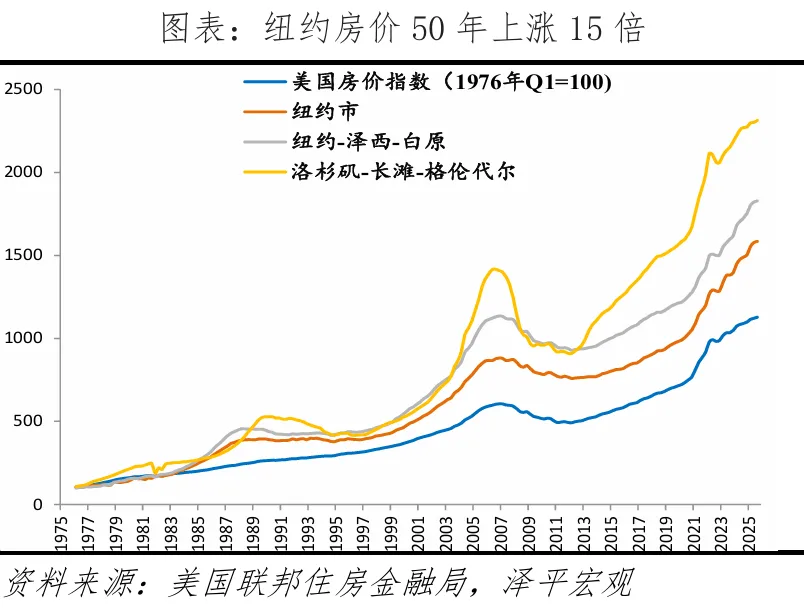
美國房地產80年週期可劃分為兩大階段:1946-1981年為戰後剛需釋放、製造業繁榮驅動的開發時代,嬰兒潮剛需疊加收入提升,住房自有率由1940年的44%升至1980年的65.6%,房價與收入、通脹同步溫和上行;1982年至今為金融自由化驅動的存量時代,貨幣週期鬆緊主導資產定價,市場呈現“週期震盪、中樞向上”的運行特徵,美國房價自2000年以來累計上漲約2.3倍。
美國樓市歷經石油危機、儲貸危機、次貸危機乃至四十年來較激進加息週期等衝擊,每輪調整後均能重回上行通道並再創歷史新高,核心由四大力量共同支撐:
1、人口基本面托底:大規模的移民淨流入有效對沖本土生育率下行壓力,千禧一代集中進入置業年齡,住房需求長期擴張。
2、產業造富:產業重心持續梯度轉移,重塑人口空間流向;科創、金融等高端產業的造富效應,持續吸引高收入人群向核心都市圈集聚,夯實區域樓市的長期價值支撐;領漲板塊隨產業迭代更替接力輪動,形成多點支撐的上漲格局。
3、土地制度與供給約束:以私有產權為基礎、自由流轉為特徵的土地制度,保障市場整體的供給彈性與危機出清效率;嚴格的分區規劃體系塑造城市內部的區位價值分層,核心城區供給剛性,為房價提供持續向上的驅動力。
4、住房金融體系放大流動性:依託美元霸權地位以及政府信用背書的住房金融體系,為市場提供了跨週期的流動性支援;“貸款發放-二級市場轉讓-資產證券化”的完整閉環機制,讓信貸供給能隨經濟週期動態調整,持續釋放居民購房槓桿,放大樓市的價格彈性。
房價上漲在於人口持續淨流入,關鍵是流入人口質量和地區的產業承載力。決定人口集聚的核心是該區域經濟規模、產業競爭力以及與其他地區的人均收入差距,即人隨產業走、人往高處走。
我在十多年前提出“房地產長期看人口、中期看土地、短期看金融”的行業標準分析框架,2015年預測“一線房價翻一倍”,2020年預測“房地產將出現歷史性大頂”。2026年提出“二八分化”“香港房市將率先復甦,下一個是中國矽谷”。
正文
1 美國房地產80年週期
美國樓市過去80年的演化路徑,完整對應了其經濟從工業崛起、金融擴張到科創主導的產業迭代過程,不同階段的驅動要素不同:1946-1981年屬於增量開發時代,核心支撐是戰後嬰兒潮的剛需釋放、製造業繁榮帶來的收入效應;1982年至今逐步轉入存量運行階段,核心影響變數是金融制度變遷、產業結構性轉移、貨幣週期鬆緊帶來的資產定價重構。
1.1 1946-1981年:戰後剛需釋放、製造業繁榮驅動普漲
二戰幾乎完全中斷民用住宅建設,戰時資源全部向軍需傾斜,1941-1945年美國民用住宅建設幾乎停滯,數百萬青壯年奔赴海外戰場,普通家庭的結婚安家需求被壓制了4-5年。
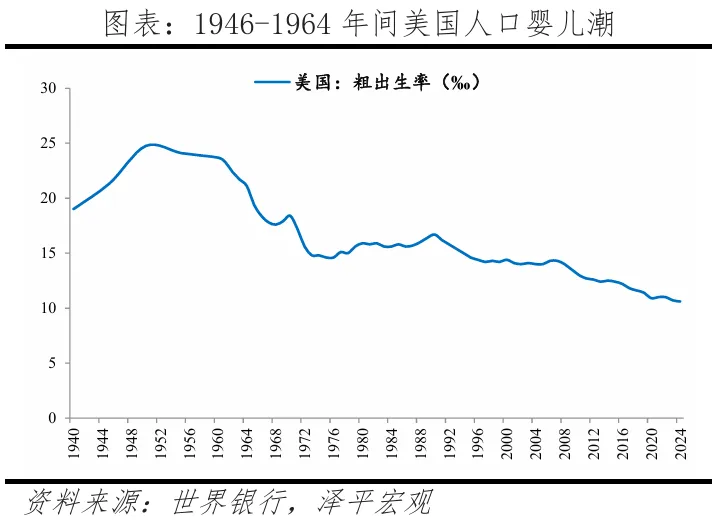
二戰後剛需釋放。1945年戰爭結束,海量退伍軍人集中返鄉,疊加1946年開啟、延續18年的嬰兒潮,天量自住剛需集中釋放,直接帶動美國樓市走出了長達35年沒有全國性系統性風險的穩健長牛行情。依據美聯儲及人口統計公開資料,1946年啟動的嬰兒潮累計誕生超7600萬新生兒,1957年達到年度出生峰值;60年代末至70年代,嬰兒潮群體集中邁入25–35歲主力置業年齡段,新婚分戶、家庭擴容催生巨量剛性住房缺口,供需兩端形成正向動態循環。依據耶魯大學Robert Shiller建構的Case-Shiller長期房價資料庫測算,1946-1981年美國實際房價累計上漲17.8%,年均實際漲幅0.47%。
從新房供給看,依據美國人口普查局住宅開工統計,1950年新房開工突破135萬套,較1946年的66.3萬套實現翻倍修復;1972年達到236萬套歷史峰值,該紀錄截至2026年仍未被打破。持續放量的新房供給充分承接新增家庭需求,全美住房自有率由1940年44%上行,於1979-1980年觸及65.6%階段高點,扭轉了戰前大面積住房短缺、居住條件簡陋的局面。政策層面始終以普惠安居為核心導向:1944年《退伍軍人權利法案》推出零首付按揭擔保,讓數百萬參戰老兵順利購房;1949年《聯邦住房法》確立全民安居目標;1956年《聯邦高速公路法案》啟動4.1萬英里洲際高速路網建設,人口從東北部老城向近郊遷移,標準化獨棟社區批次落地,人均居住面積持續提升。
整個上漲週期的市場韌性極強,僅在1973年、1979年兩次石油危機中出現階段性波動。1973年第一次石油危機引發全球能源價格暴漲,美國國內通脹高企、經濟短暫陷入滯脹,居民購房意願階段性收縮,實際房價小幅回呼,但剛需底盤足夠穩固,沒有出現價格大跌;1979年第二次石油危機衝擊力度更強,通脹與利率雙重走高,購房成本大幅抬升,實際房價再度小幅回落,但依託持續的嬰兒潮置業需求托底,市場沒有出現拋售潮和深度調整,兩次危機都沒有打破樓市的長期上行趨勢,名義房價始終保持正增長。
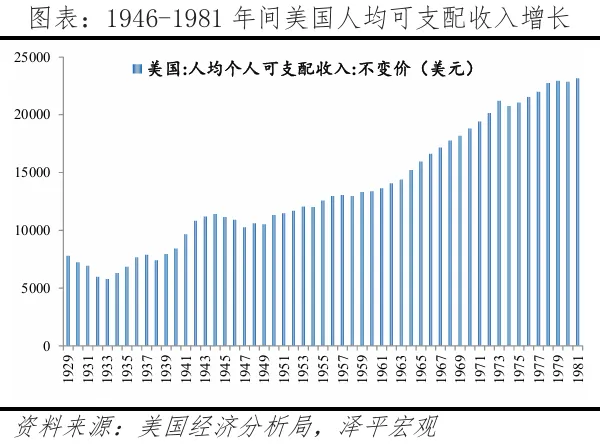
1946-1981年美國金融環境整體保持中性,美聯儲政策重心錨定通脹與實體增長,沒有出現極端寬鬆或持續緊縮的週期。市場主流購房首付標準為20%,30年期固定利率按揭成為主流產品,浮動利率貸款佔比極低,居民房貸收入比長期可控,市場上幾乎不存在高槓桿囤房的投機群體;萊維特父子、Ryan Homes等頭部房企全部聚焦平價剛需獨棟住宅,財務槓桿保持低位。產業端,這一階段美國處於戰後製造業繁榮期,鋼鐵、汽車、機械等傳統工業支撐居民收入穩步增長,全民共享工業繁榮紅利,為樓市長牛奠定了堅實的收入基礎。
1.2 1982-1999年:金融自由化開啟週期震盪,分化格局初步形成
1982年美國金融管制放開步伐啟動,戰後延續了幾十年的全民普漲行情終結,市場進入“暴漲-暴跌-弱修復”的震盪週期,居民槓桿持續抬升,區域房價冰火兩重天,為後續的次貸危機埋下了制度性隱患。
市場週期呈現出明顯的擴張與收縮交替的特徵。1982-1989年流動性寬鬆帶動房價持續上行,CS房價指數8年累計上漲56.4%,投機需求首次大規模入場;1985-1986年國際油價暴跌重創得州能源產業,疊加儲貸危機大規模爆發,休斯頓、達拉斯等能源城市房價顯著承壓,部分區域名義房價跌幅超過20%;1986年新房開工達到約181萬套的區間峰值,1991年降至約101.4萬套,跌幅超過40%。1989-1991年經濟衰退期間美聯儲連續降息以刺激經濟,1992年後市場開始緩慢修復,1992-1999年房價年均漲幅溫和,遠低於戰後黃金週期的增速水平。
金融創新推動樓市金融化持續深化。1981-1999年居民住房抵押貸款餘額增長3.5倍,家庭債務槓桿佔GDP比值由47%上升至67.4%;1999年約46.3%的新增抵押貸款通過MBS證券化打包流轉,年度發行規模逐年遞增,房地產的風險從單一的行業層面傳導到了整個資本市場。90年代美國城市化率達到79%,城市外延擴張的節奏放緩,住房自有率從1994年的64%回升至1999年的66.8%,淨增約700萬業主,其中40%為少數族裔。1990年代中後期抵押再融資普及,1993-2002年間再融資產生的自由現金平均佔新貸款額的7%以上,住房的金融屬性顯著增強,為後續資產泡沫的累積埋下了伏筆。
產業端,金融自由化改革推動美國產業啟動南移西遷,鐵鏽地帶衰落與矽谷等西海岸新興產業崛起,拉開了區域分化的序幕。產業景氣度的差異直接拉開區域樓市的巨大鴻溝:油價暴跌後休斯頓住房止贖規模快速攀升,社區空置物業增多、人口持續外流,形成產業衰退、就業流失、房貸斷供的負向循環;而90年代網際網路產業快速擴張,矽谷、西雅圖高薪就業崗位持續增加,1992-1999年舊金山房價漲幅顯著,不動產資產進一步拉大了居民的財富差距。
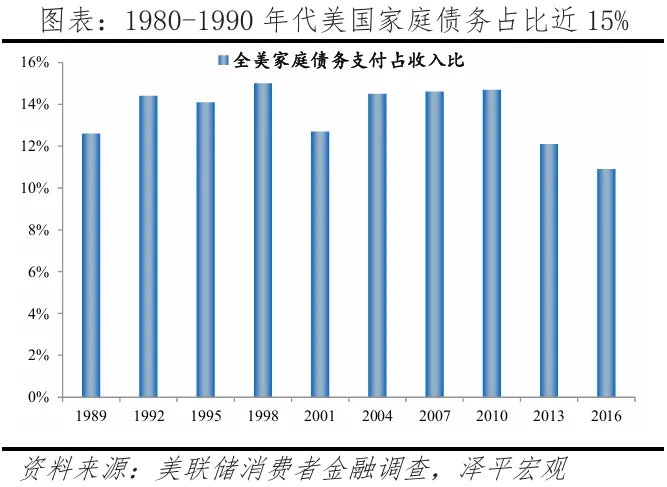
監管與信貸政策的調整放大了市場波動。1980年《存款機構放鬆管製法案》放開存款利率與業務範圍限制,大量儲貸機構依靠“短存長貸”模式擴張信貸;1979-1981年為對抗滯脹實施高強度加息,聯邦基金利率一度逼近20%,貨幣政策收緊後機構盈利模式難以為繼,上千家區域性金融機構宣告破產。克林頓政府將提升住房自有率作為核心政策目標,兩房低收入群體貸款收購比重在1993-1999年間由30%上調至42%,低收入家庭債務支付佔收入比達到15%的峰值。民生層面,債務風險開始顯性化。能源城市大量從業者失業疊加浮動利率月供上漲,房屋被銀行收回,中產積蓄直接清零,民眾第一次意識到樓市存在巨大的下行風險;90年代中後期房屋淨值提取規模擴大,全社會的金融風險持續累積。
1.3 2000-2012年:低利率狂歡催生泡沫破裂,觸發樓市重構
2000年網際網路泡沫破滅疊加9·11事件持續衝擊實體經濟,美聯儲為對衝下行壓力開啟了極致貨幣寬鬆週期。疊加白宮以住房自有率提升為政績導向、信貸標準持續下沉、跨市場監管空白、住房金融衍生品無序創新多重因素共振,最終催生了美國現代史上規模最大的房地產泡沫。
流動性持續寬鬆推升房價脫離基本面,投機交易頻現。2000-2006年,標普Case-Shiller全國房價指數由100上漲至184.1(2000年1月=100),6年累計漲幅84.1%,其中2005年單年漲幅高達14.5%;2005年美國一二手房合計成交836萬套,創本世紀樓市成交峰值,拉斯維加斯、邁阿密、鳳凰城等缺乏高端產業支撐的陽光帶城市房價累計漲幅突破100%,金融泡沫特徵顯著。
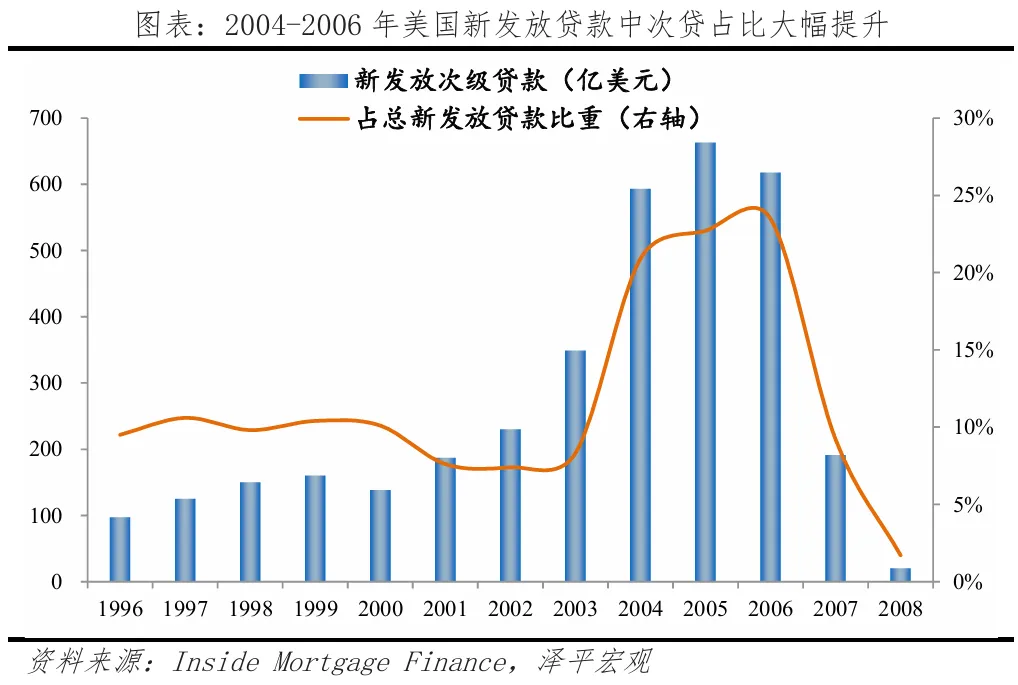
信貸體系的標準全面鬆弛,劣質貸款規模擴容,金融巢狀放大了系統性風險。寬鬆週期下美國按揭信貸稽核體系失效,零首付、零收入核驗、只付息、負攤銷等非常規次貸產品全面普及。根據美國金融危機調查委員會(FCIC)的統計,2006年危機前夜,全美新增住房貸款中次級貸款佔比25%,Alt-A低資質貸款佔比約15%,合計近半數新增貸款未完成完整的償債能力稽核。同期美國居民住房抵押貸款總額增至9.9萬億美元,居民債務規模佔GDP比重升至98%。依託華爾街金融創新,MBS、CDO、CDS產品多層巢狀,大量劣質次貸資產被包裝為高評級金融產品全球分銷,局部的樓市風險最終演變為全球性的金融海嘯。
貨幣政策的快速轉向刺破泡沫,2006-2012年間樓市經歷了深度調整。為對沖經濟過熱與通脹壓力,2004-2006年美聯儲連續17次加息,基準利率由1%大幅抬升至5.25%,浮動利率房貸月供大幅飆升,全美房貸斷供潮集中爆發。2006-2012年樓市持續下行,Case-Shiller房價指數累計暴跌27.4%,其中2008年單年跌幅約11.8%;2011年美國新房銷量較2005年峰值大幅下滑76.2%,房企、中介機構及數百家區域性中小銀行破產倒閉。全美居民資產遭遇系統性重創,按RealtyTrac統計,僅2009年就有282萬套房產收到止贖申請;2007-2012年累計收到過止贖申請的房產約在千萬套量級(含跨年重複),實際完成止贖的約450-500萬套。
政策考核異化疊加監管滯後,為泡沫發酵提供了制度性土壤。小布什政府延續“提升住房自有率”的政績考核導向,強制要求兩房提高中低收入貸款收購比例,根據HUD(住房與城市發展部)的監管規則,2001-2004年該硬性比例底線上調至50%,2005年後進一步上調至52%-56%,持續引導信貸資源向弱償債能力群體傾斜。同時美國分業監管模式滯後於混業金融創新,次貸鏈條、影子銀行、衍生品交易長期處於監管真空,市場單邊上行的行情讓全民形成了“房價只漲不跌”的固化預期,投機氛圍達到歷史頂峰。泡沫破裂也倒逼此階段美國產業深度重構,五大湖傳統工業加速出清,西海岸科技產業、南海岸能源產業在危機後展現更強韌性。
1.4 2013年至今:去槓桿強監管落地,回歸基本面的慢牛成型
次貸危機倒逼美國重構金融監管體系,《多德-弗蘭克法案》落地實施,高風險信貸產品全面清退,投機交易的熱潮逐步消退,房地產行業正式步入存量發展階段。2013年以來,美國樓市先後走出回歸基本面的慢牛修復、疫情期低利率驅動的快速上漲、四十年來最強加息週期下的量縮價穩、降息週期開啟後的低速修復四段行情,依託供給剛性約束、穩健信貸制度、真實改善需求與產業收入增量四大核心支撐,市場穿越貨幣鬆緊切換始終保持整體韌性,標普CS全國房價指數自2013年修復以來累計上漲約1.4倍,2023年下半年以來屢創歷史新高。
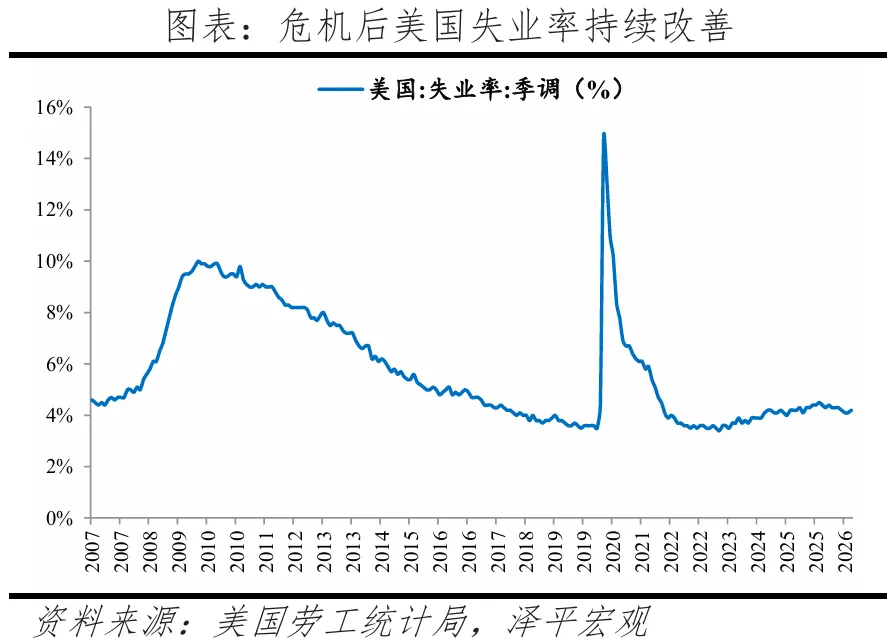
2013-2019年,美國經濟回歸實體經濟基本面,樓市開啟回歸居住屬性的慢牛修復。同期美國GDP年均增速2.5%,失業率從約7.4%回落至3.5%,居民可支配收入累計增長15.8%,大量家庭主動清償前期高息債務,加槓桿囤積多套住宅的短線交易明顯減少。監管層面,《多德-弗蘭克法案》永久叫停各類違規次貸產品,強制核驗借款人長期償付能力,要求MBS發行機構自持5%的底層資產風險;2019年美國居民債務佔GDP比重回落至76%,住宅止贖率由2013年的3%降至0.9%,系統性信貸風險持續出清。市場上,標普CS房價指數自谷底上行至213.9,7年累計上漲56.6%,2016年9月即突破2006年7月泡沫期高點;二手房交易佔比突破80%,置換與自住剛需成為成交主力,住房的居住屬性重新成為市場核心訴求。
2020-2021年的階段性上漲由低利率與財政紅利主導。疫情衝擊下美聯儲快速落地零利率政策,疊加三輪財政刺激合計約8700億美元的居民現金補貼,常態化居家辦公催生郊區大戶型訴求,購房需求集中釋放,兩年全美房價累計上漲約31%,2021年單年同比漲幅一度高達20%;但次貸危機後定型的房貸稽核標準、首付約束被嚴格落地,劣質次貸無序擴張的現象不復存在,行情上漲依託真實購房訴求支撐。
2022年俄烏衝突推升全球大宗商品通脹,美聯儲開啟加息週期,購房需求階段性降溫。2022-2023年聯邦基金利率累計上調525個基點,30年期抵押貸款利率2023年10月一度觸及7.79%;高利率催生明顯的房貸鎖定效應,2024年成屋銷售降至406萬套、為1995年以來最低,但新房供給天然偏緊穩固了供需格局,市場僅“量縮價穩”未現深跌,2024年房價漲幅回落至5.1%。
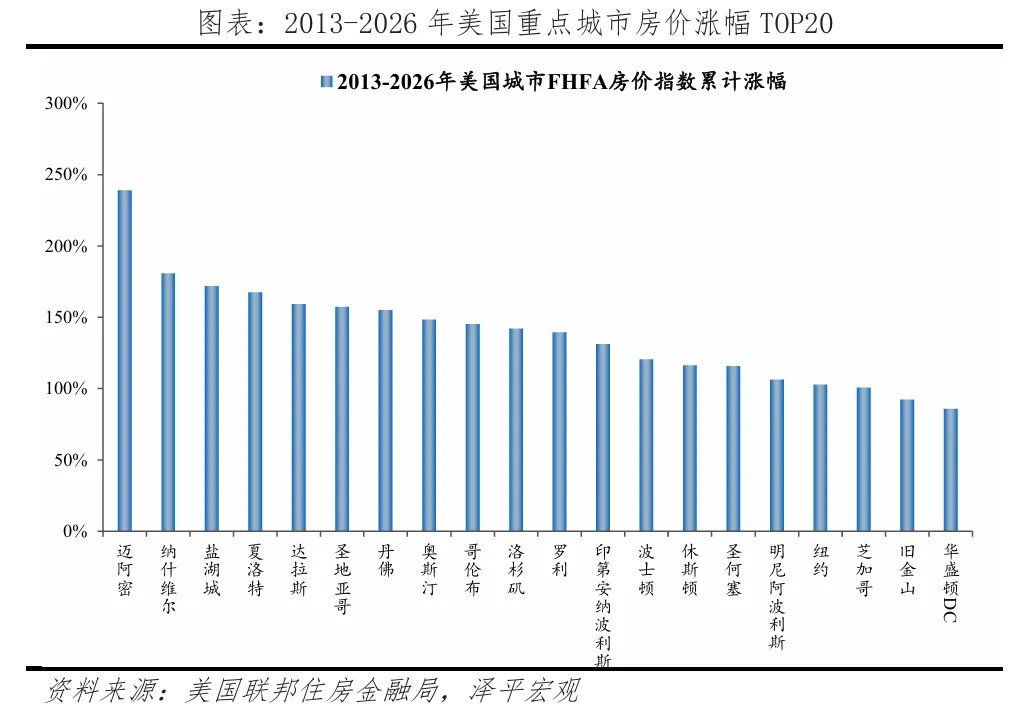
生成式AI的產業化浪潮疊加利率週期轉向寬鬆,驅動樓市走出量縮價穩、結構分化的行情。加息週期於2023年7月落幕,2024年9月美聯儲開啟降息,2025年9月至12月連續三次降息後聯邦基金利率回落至3.50%-3.75%,30年期房貸利率回落至6%中樞。受高利率滯後效應壓制,2025年全美房價全年僅上漲1.3%、為2011年以來最弱漲幅,2026年同比漲幅維持在1%左右,CS全國房價指數企穩於330點附近,樓市整體呈現“量縮價穩”格局,價格漲幅與居民收入增速重新收斂。從結構看,紐約與芝加哥等中西部城市2025年房價漲幅約5%共同領跑全國,而疫情期房價透支最嚴重的陽光帶城市開始補跌,奧斯汀較2022年5月峰值累計回落約24.5%,領漲城市從陽光帶切換至中西部與東北部,區域結構性分化持續深化。
2 近五年美國核心大都市樓市表現
近五年,在按揭利率抬升,整體樓市承壓的週期中,房地產並未呈現齊漲齊跌格局,產業景氣差異放大了大都市之間的行情分化。如紐約依託全球金融中心地位、海外資本與高收入群體支撐,高端住宅保持較強韌性;舊金山‑灣區則上演代表性的AI造富驅動樓市現象,生成式AI產業爆髮帶來巨額股權財富,重塑本地購房與租賃需求。
2.1 紐約:全球金融樞紐支撐,週期波動下的核心資產韌性
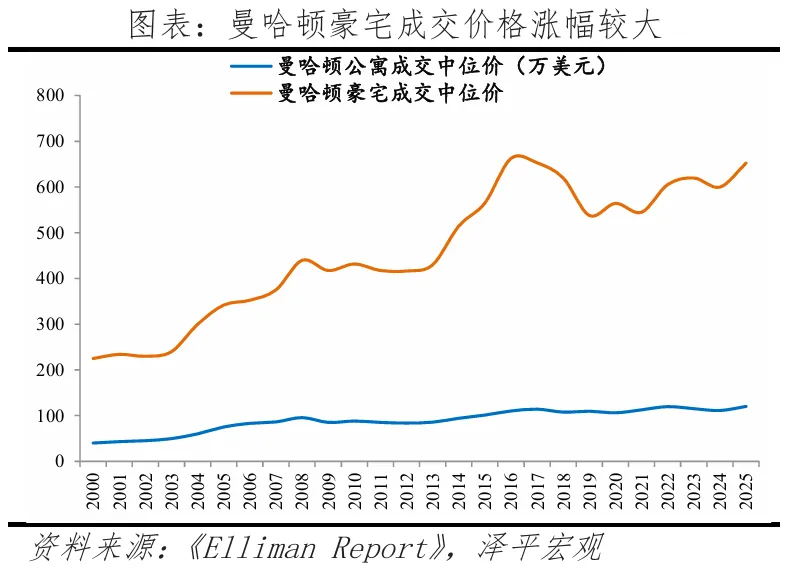
2021年疫情初期遠端辦公模式大範圍鋪開,曼哈頓高密度小戶型公寓短期承壓。依據Miller Samuel & Douglas Elliman報告,2021年Q1曼哈頓公寓每平方英呎均價同比回落9.9%,市場短期滋生看空情緒。但僅時隔半年,跨國企業線下經營全面恢復,海外留學生、跨國高管、全球高淨值人群回流紐約都會區。2021全年曼哈頓住宅成交13,957套,創32年來新高,中位銷售價約110萬美元,較2020年上漲7.1%。總價300萬美元以上高端物業成交明顯回暖;在歐元、日元持續貶值背景下,跨境資本佈局曼哈頓濱水大平層與優質獨棟物業,核心高端住宅市場熱度回升。
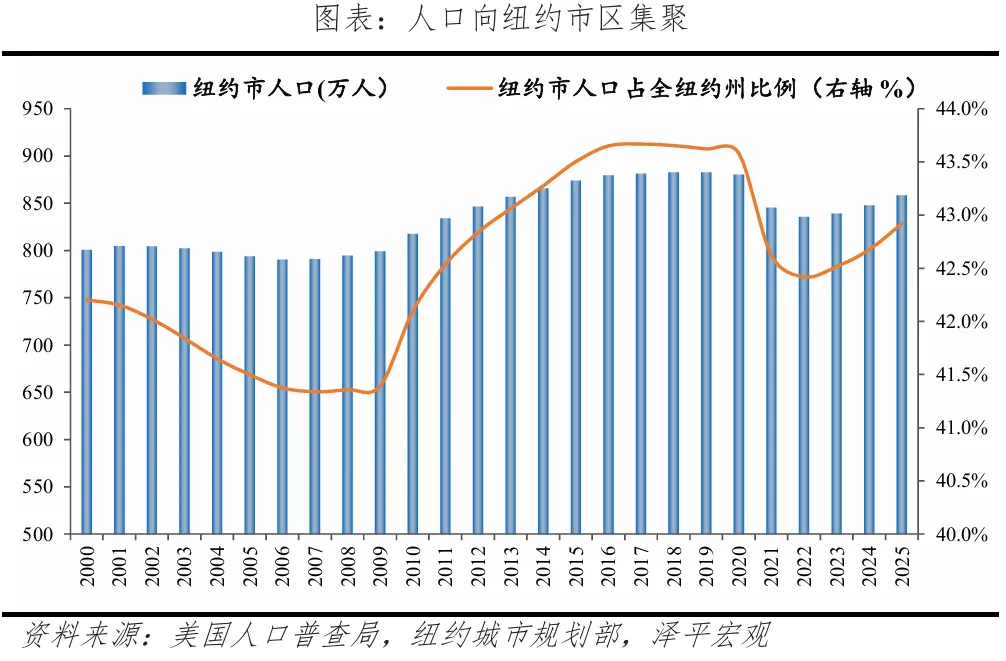
供給端,紐約全域實行嚴格城市開發管控,土地資源高度稀缺。當前曼哈頓新增住宅土地儲備見底,舊城改造、地塊重新區劃審批週期普遍長達5至8年,開發效率偏低。紐約城市規劃局資料顯示,2021-2022年紐約市新房開工量僅恢復至疫情前七成水平,新增住宅供給持續短缺,核心城區住宅庫存長期處於低位,維持賣方市場格局。布魯克林、皇后區承接市中心外溢自住需求,片區住宅中位價在2022年站穩90萬美元關口,剛需板塊跟隨核心區穩步上行。人口層面,美國國內居民少量向南部低成本陽光帶外遷,但國際移民保持淨流入。美國人口普查局2024年12月發佈的資料表明,2023年7月至2024年7月紐約市淨增8.7萬人,總人口回升至847.8萬,其中曼哈頓人口增長1.7%,五個行政區均實現人口正增長;同期紐約州國際淨流入人口約9.6萬人,創2000年以來新高。金融、法律、高端醫療等高收入雙職工置換需求持續釋放,為紐約樓市提供了較為穩定的長期需求底盤。
2023-2024年美聯儲開啟四十年來力度最強加息週期,全美購房需求普遍降溫,樓市整體承壓,但紐約核心市場展現出較強的抗風險能力。期間,聯邦基金利率峰值升至5.25%-5.50%,30年期固定房貸利率一度突破7%。Miller Samuel年度地產監測資料顯示,2023年曼哈頓房價僅出現溫和調整,千萬美元等級豪宅現金買家佔比維持高位,受信貸利率波動衝擊較小。美元階段性走強階段,海外高淨值買家依託匯率優勢,持續加碼佈局曼哈頓中城、下城優質住宅資產。產業層面,華爾街投行、跨國集團總部持續紮根曼哈頓,高收入群體的改善置換需求並未被短期利率波動明顯壓制。根據ATTOM 2024全年止贖報告,2023-2024年全美住宅平均止贖率為0.23%,紐約大都會住宅止贖比率與全美均值持平,止贖水平遠低於疫情前常態。
美聯儲自2024年9月啟動降息,貨幣政策寬鬆推動紐約樓市回暖節奏提速。美聯儲2025年內連續三次降息,12月聯邦基金利率目標區間下調至3.5%-3.75%,30年期房貸利率回落至6%左右。2025年一季度,曼哈頓住宅市場持續修復,成交量同比增約29%,達2560筆,總成交金額攀升至57億美元,同比增長超五成。Compass與Miller Samuel資料顯示,500萬美元以上交易年增幅達49%,現金交易佔比58%,300萬美元以上交易中高達90%為現金買家。2025年三季度,曼哈頓共管公寓中位價達165萬美元,同比上漲2.2%;共管公寓與合作公寓合計成交3158套,同比增長13.4%;現金交易佔比升至65.3%。新開發項目銷售同比激增71%,成交578宗,佔全部銷售額18.3%,創六年以上最高市場份額。據萊坊《全球超級豪宅情報》監測,2025年前三季度紐約千萬美元以上超級豪宅成交規模位居全球前三,高端住宅外資活躍度穩居全球頭部城市行列。
從2021-2025年週期看,紐約樓市持續穩健回暖具備三層支撐。一是本地全球頭部高端服務業持續擴容,源源不斷吸納海內外高購買力就業人群,自住與改善型需求長期穩定釋放;二是美元匯率週期波動之下,跨境長期組態資金持續流入核心城區優質物業,為市場提供增量購房支撐;三是城市全域嚴格的土地區劃管控,使核心區新增住宅長期稀缺,持續築牢資產保值底盤。從民生維度來看,五年間城區房產財富分層平緩顯現,長期持有曼哈頓核心房產的家庭資產穩步增值,普通工薪群體逐步向布魯克林、皇后等性價比更高的外圍片區安家置業。整體市場成交以真實自住、長期資產組態為主,即便經歷一輪高強度加息週期,紐約樓市仍保持平穩回暖、穩健運行的整體態勢。
2.2 舊金山:AI產業造富推動灣區行情,樓市結構性分化
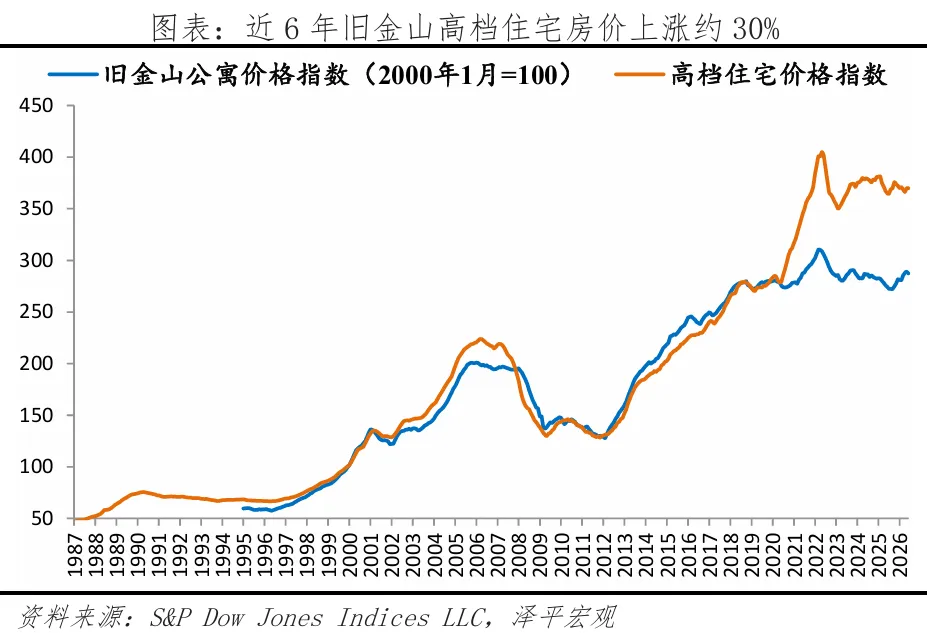
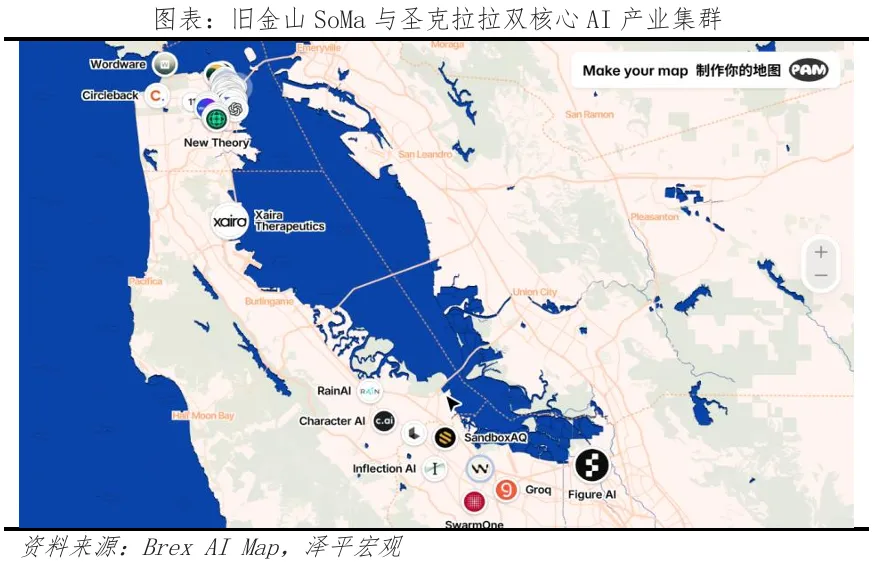
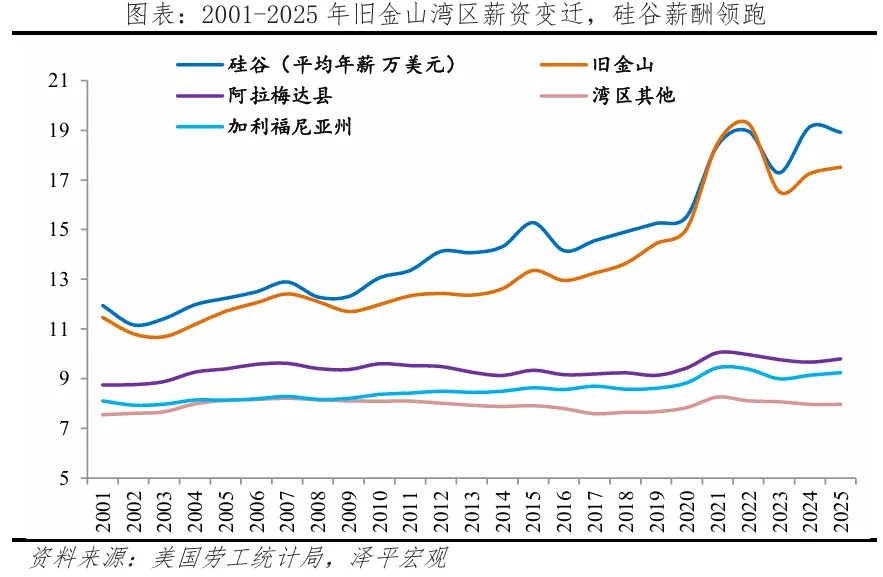
2021-2022年,全球低利率流動性寬鬆疊加科技行業AI浪潮,舊金山灣區迎來全域普漲行情。2020-2022年,舊金山住宅成交中位價累計上漲10.9%、獨棟別墅上漲15.5%,山景城、庫比蒂諾、桑尼維爾等AI企業密集佈局區域漲幅領跑。隨著通用大模型與AI算力產業鏈加速集聚,OpenAI、GoogleDeepMind、Meta AI、輝達持續擴招,自動駕駛、AI晶片企業落地提速,硬核產業基本面為矽谷核心片區房價形成支撐。大量AI演算法、算力工程師及中高級技術管理者湧入山景城、聖何塞,形成典型的產業驅動樓市特徵。矽谷高薪科創崗位持續擴容,薪資增速較全美平均高出6.2個百分點,高收入群體購買力穩步增強。置換需求與首次置業需求同步釋放,大量購房者以現金或高首付比例完成交易,核心片區優質房源庫存長期處於低位。核心片區待售庫存長期低於2個月,山景城、帕羅奧圖優質獨棟房源掛牌後平均9-12天即成交,成交價較掛牌價溢價5%-8%,部分頂奢社區甚至出現多輪競價。
2023-2024年美聯儲激進加息落地,舊金山樓市呈現"核心堅挺、外圍走弱"的分化格局。2023-2024年美聯儲激進加息,30年期抵押貸款利率一度突破7%,灣區外圍遠郊投機泡沫較快出清,矽谷核心片區展現較強韌性。加州房地產經紀人協會CAR資料顯示,2023年舊金山灣區住宅銷售量明顯收縮,舊金山灣區12月銷售量同比下降11.4%。但Santa Clara縣獨棟住宅中位價仍同比上漲約12%,帕羅奧圖、山景城、聖何塞依託AI企業持續擴編,算力項目落地,高薪置換需求支撐交易活躍度。與之對比,灣區東部遠郊掛牌庫存走高、成交週期拉長,剛需購房需求收縮,投機投資者折價離場。Joint Venture《矽谷指數》顯示,2023年聖克拉拉與聖馬刁兩縣淨流出超1.88萬人,人口流出以普通技術從業者和中產為主,而高收入科創群體仍傾向定居核心片區,矽谷半島、舊金山濱海高端社區人口持續正向流入,圈層化市場格局初步成型。
2025年美聯儲降息週期開啟,灣區等核心率先回暖,外圍遠郊仍在去庫存。融資成本邊際下行,矽谷AI叢集、灣區頂奢豪宅成交活躍度回升。Redfin資料顯示,2025年舊金山市場明顯回暖,2月約57.2%房屋高於掛牌價成交,同比增7.5個百分點;4月舊金山都會區中位銷售價同比跳漲14.4%,創2018年以來最大漲幅。聖馬刁縣獨棟住宅庫存約1.5個月,核心優質房源極度緊缺,與外圍6個月以上待售庫存形成鮮明反差。通用大模型、AI晶片、自動駕駛、資料中心形成完整產業閉環,AI就業規模穩步擴張,核心技術研發人員薪酬維持高位,全球科創人才傾向長期定居矽谷核心。但AI產業帶動效應高度集中於矽谷狹長地帶,難以緩解三方面長期壓力:持續攀升的房屋持有成本、東部遠郊充足土地儲備、普通中產持續外流。外圍新房持續入市、存量庫存高企,灣區已喪失全域普漲基礎,長期維持"核心領漲、遠郊陰跌"的格局。
從2021-2025年週期看,舊金山灣區樓市分化與AI產業的空間分佈高度相關。高端科創崗位集中在矽谷半島走廊,僅有少數核心區域持續吸引高收入人群和資本流入;舊金山老城、灣區東部、北部遠郊缺乏高端產業支撐,疊加高稅負,在加息週期中投機泡沫集中出清。資產收益分化明顯:紮根矽谷核心的AI從業者資產平穩增值,然而2021年佈局遠郊物業的中產普遍賬面浮虧,不少業主被迫折價拋售;長期持有核心優質物業的高淨值群體平穩度過週期波動,大量普通工薪階層持續觀望,推遲置業計畫。
3 美國樓市週期波動向上的四大驅動力
美國房地產市場在百餘年發展歷程中,歷經大蕭條、石油危機、儲貸危機、次貸危機等多重衝擊,卻始終展現出強大的週期修復能力與韌性。1946-2006年六十年大牛市期間,房價指數累計翻了6倍、年均增速3.5%;即便2007-2011年次貸危機導致房價深度回呼,2016年9月名義房價指數即已回升至危機前最高水平,2023年下半年以來標普CS全國房價指數屢創歷史新高。
美國樓市能夠在週期波動中持續向上,根源在於四大深層驅動力的交織支撐:人口長期增長、產業不斷迭代升級、高度市場化的土地與配套制度、美元霸權下的金融流動性供給。
3.1 人口總量擴張、世代更迭與移民紅利托底住房需求
房地產長期看人口,美國憑藉自然增長與持續移民,維持了百年人口擴張,為房地產市場提供源源不斷的需求支撐。
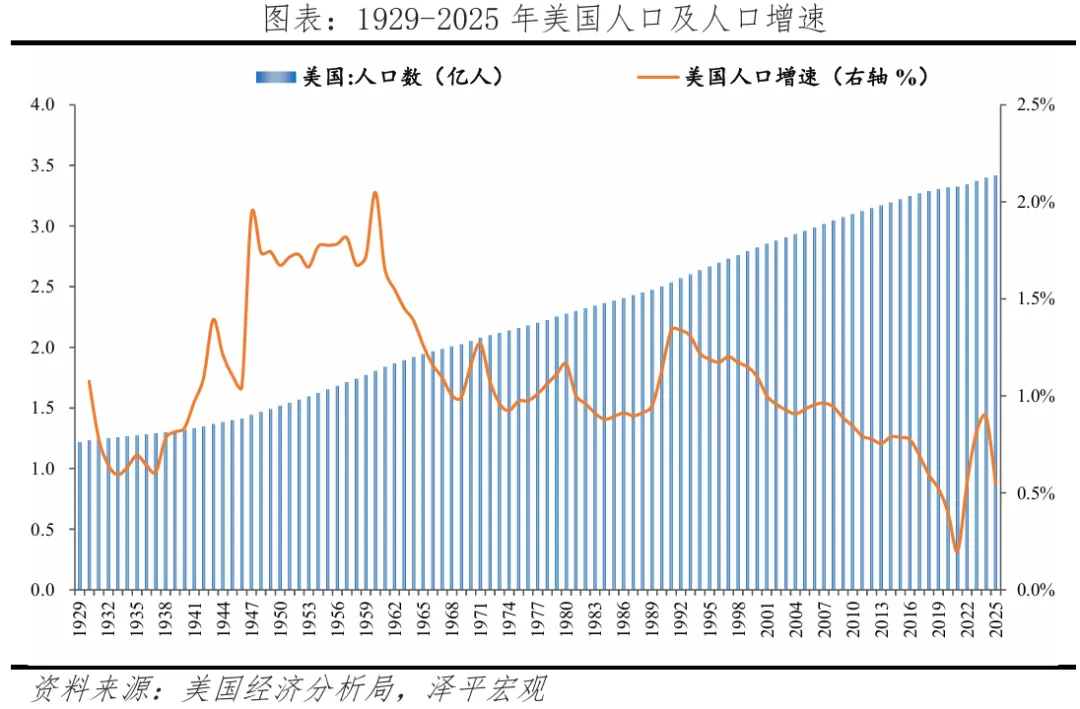
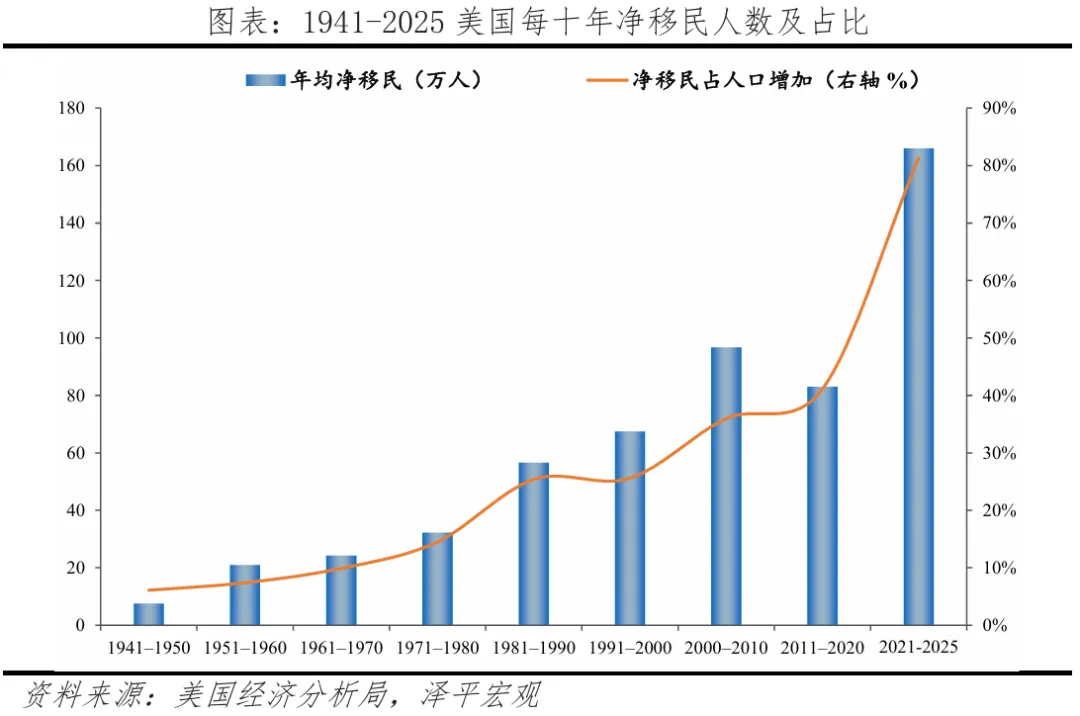
從人口總量看,根據美國人口普查局資料,截至2024年7月美國總人口達3.4億,較1990年的2.5億增長約37%,年均淨增約270萬人。移民持續充當核心增長引擎:據美國國土安全部(DHS)統計,2024財年新增合法永久居民136.4萬人,其中家庭類移民約佔63%、職業類移民(含EB-1、EB-2等高技能類別)約佔12.5%,兩者合計超過四分之三。尤為關鍵的是,2021年以來淨國際移民取代自然增長成為人口增長的第一動力,2024年淨國際移民約270萬,貢獻了當年人口增量的84%。高學歷、高收入的移民群體持續湧入,直接對沖本土生育率走低帶來的需求收縮,使美國成為發達經濟體中人口長期增長確定性最強的國家之一。
在歷史週期中,內生世代需求疊加外部移民紅利,幫助美國樓市穿越宏觀週期波動。1970年代,戰後嬰兒潮一代集中進入置業年齡,儘管同期美國遭遇滯脹、油價暴漲,名義房價仍保持年均約9%的漲幅(高通脹是重要推手),背後是年均400萬新生兒成長起來的剛性購房需求在托底。次貸危機後的2010年代,淨國際移民一度放緩,從2015-2016年的峰值104.7萬降至2018-2019年的59.5萬,但2021年後移民流入大幅回補,與本土千禧一代置業潮形成共振,成為本輪樓市修復的重要增量動力。
從年齡結構看,2020年美國35-54歲主力購房群體佔總人口比重約25%。千禧一代總規模約7200萬人,2019年即已超過嬰兒潮一代成為美國人數最多的世代(皮尤研究中心),正陸續進入首次置業和改善置換的雙高峰,Z世代也開始步入租房過渡、準備購房的階段,兩代人的疊加需求為樓市提供了持續的剛需支撐。美國全國房地產經紀人協會(NAR)《2024年購房者與賣房者畫像》顯示,2024年首次購房者佔全部購房群體的24%,為1981年有記錄以來最低;首次購房者中位年齡升至38歲、全部購房者中位年齡達56歲,均創歷史新高。年輕群體購房門檻抬升正在成為結構性變數,但千禧一代整體體量龐大,需求釋放的長尾效應仍將延續十年以上。
3.2 產業變遷塑造區域價值,增長極輪動續寫樓市長牛
“人隨產業走、人往高處走”,美國80年的區域樓市格局變遷,是一部人口流向與產業變遷史。決定人口集聚的核心是該區域經濟規模、產業競爭力以及與其他地區的人均收入差距。
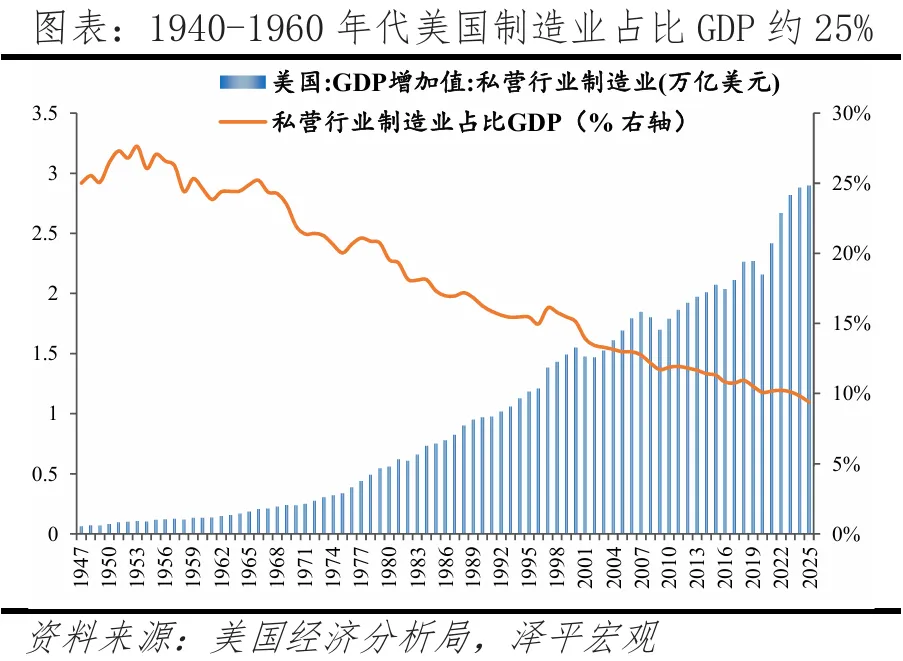
1946-1981年,美國處於戰後製造業主導的五大湖集聚期。二戰後美國迎來戰後剛需集中釋放的黃金發展期,以鋼鐵、汽車、機械為核心的傳統工業在五大湖區域形成高度集聚的產業叢集,底特律的通用、福特、克萊斯勒三大汽車巨頭巔峰時期佔據全美超90%的汽車市場份額,匹茲堡的鋼鐵產量一度佔到全美總產量的60%以上,人口和經濟資源持續向東北部傳統工業帶集中。加州、得州、佛羅裡達等陽光帶依託港口、能源、旅遊產業持續吸納遷入人口,房價增速小幅領跑全國。這一階段美國製造業佔GDP比重長期維持在25%水平,全民共享工業繁榮紅利,居民可支配收入年均實際增速達到2.2%,城鎮化率快速突破73%,五大湖“鐵鏽地帶”的雛形尚未顯現,整體產業格局呈現出傳統工業一家獨大的特徵,為後續產業梯度轉移打下了堅實的經濟基礎。
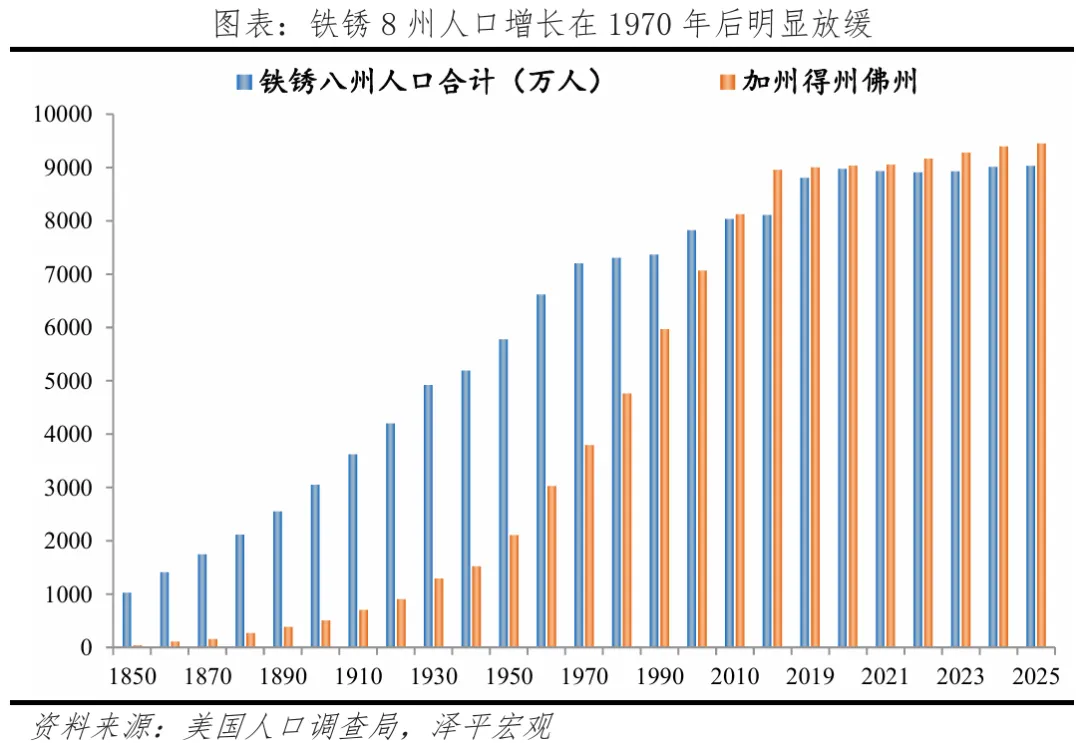
1982-1999年,美國處於金融自由化下產業南移西遷的啟動期。伴隨金融自由化改革全面開啟,里根時代的供給側改革通過減稅、放鬆行業管制等政策推動美國產業結構開始深度調整,傳統重工業的比較優勢逐步削弱,製造業就業從1979年約1950萬的峰值持續下滑,鐵鏽地帶工廠大量關停,產業外遷跡象持續加速,以能源開採、航空航天為代表的產業開始向南部德克薩斯等陽光州轉移,休斯頓依託航天產業叢集吸納超5萬相關就業人口,矽谷依託資訊技術產業快速崛起,1990年美國半導體生產佔全球約37%,矽谷為產業核心。這一階段美國製造業佔GDP比重從約17%持續下滑至約15%,金融、法律、諮詢等現代服務業在東西岸核心都市圈快速擴張,人口遷移的“從鐵鏽8州到西、南海岸”大趨勢確立,加州、得州十年間新增人口超600萬,區域產業分化格局初步形成,傳統工業區域的經濟活力開始落後於西海岸、南海岸的新興產業區域。
2000-2012年,泡沫破裂倒逼美國產業進行深度重構。低利率環境催生的房地產金融狂歡最終以2008年次貸危機收尾,觸發美國居民財富系統性重構,全國家庭資產蒸發規模超14萬億美元,也加速了傳統產業的出清處理程序。五大湖區域的傳統工業產能進一步出清,密歇根州傳統製造業崗位十年間流失超40%,而西海岸的網際網路科技產業、南海岸的能源產業反而在危機後展現出更強的韌性,加州的Google、蘋果等科技巨頭市值十年間增長翻倍,得州的頁岩油革命推動美國原油產量從2008年的500萬桶/日攀升至2012年的640萬桶/日。這一階段美國產業結構進一步向高端製造、現代服務傾斜,東西兩岸的新興產業叢集吸納了大量從傳統工業區域流出的就業人口,產業向西海岸、南海岸集聚的趨勢進一步強化。
2013年以來,美國完成從傳統工業主導向能源、現代製造和現代服務業主導的轉型,AI產業化浪潮進一步重塑就業收入與人口的空間格局。美國服務業增加值佔GDP比重穩定在約77%,前10大都會區合計貢獻全美約三分之一的GDP,大都會區化成為人口與產業集聚的核心形態。西海岸科技產業加速迭代,蘋果2018年8月成為首家市值破萬億的美國公司,亞馬遜、微軟隨後跟進,舊金山灣區集聚了全美密度最高的科創企業與風險資本;南海岸穩步擴張,佛州2019年接待遊客1.3億人次、消費約960億美元,得州長期穩居第一大能源產出州、2019年原油產量佔全美約41%;豐田北美總部2017年遷入達拉斯近郊、蘋果2018年末宣佈投資10億美元建奧斯汀園區。
產業格局的重塑直接改寫了人口流向,科創產業的造富效應則直接推升核心城市房價。就業與生活成本的落差驅動人口持續從加州及東北部遷往得州、佛州等陽光帶,得州十年新增人口約380萬;2023年生成式AI開啟商業化落地後,AI技能人才高度集聚於西海岸科創圈,灣區高薪群體支撐高端改善需求,紐約以金融智能化穩固高端樓市基本盤。2010-2024年,奧斯汀依託科技產業爆髮式擴張,典型住宅價值上漲約1.5倍,遠超同期全國平均;北卡三角研究園房價長期跑贏全美;聖何塞都會區2024年獨棟住宅中位價突破200萬美元。產業帶來就業、收入與持續的人口流入,形成“產業擴張-人口流入-住房需求上升-房價溫和上漲”的正向循環。
從區域維度,我們能看到一條隱蔽的規律:美國房地產的長牛,是一場產業帶的接力賽,美國樓市的領跑城市換了一棒又一棒。1946-1970年代,五大湖工業帶依託戰後製造業繁榮率先領跑;1970年代油價上行、陽光帶崛起,加州、得州、佛州接過第二棒;1990年代資訊技術革命興起,矽谷接棒成為房價高地;2000年代低利率狂歡中,拉斯維加斯、邁阿密、鳳凰城等陽光帶投機城市一度領跑,泡沫破裂後深度回呼;2013年以來接力棒重回科創核心都市圈;2023-2025年又輪動至芝加哥等房價基數較低的中西部與東北部城市。每一次交棒的背後,都是產業重心轉移帶動人口與收入重新定價的過程。領跑者的切換節奏,與產業重心“製造業-能源-資訊技術-AI”的遷移節奏同頻,不透支任何一個區域的樓市潛力。
3.3 供給彈性與規劃,特色分區規劃塑造區位分層
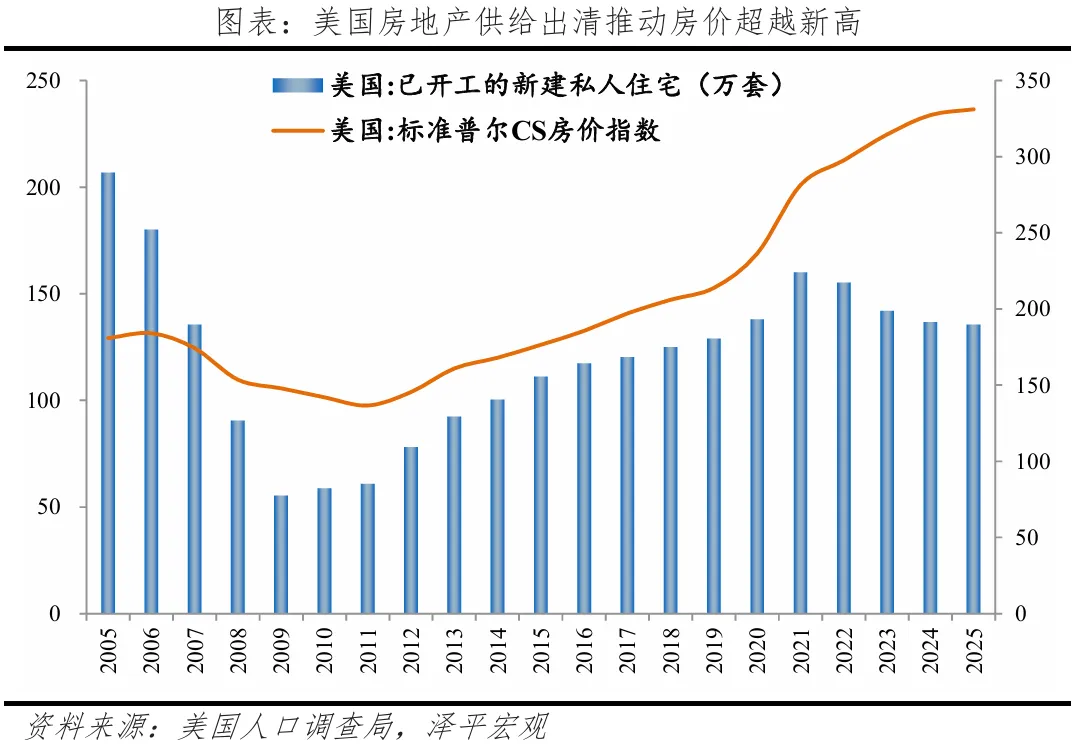
美國以私有為主、自由交易、供給充裕的土地制度,對樓市的支撐體現在空間和時間等維度。空間上,供給彈性與規劃、配套的差異拉開清晰的區位分層,既避免了全面泡沫化,又在核心城市形成持續向上的價格驅動力;時間上,市場化的開發體系在危機中充分出清,需求回歸時供給難以快速回補,房價得以在每輪危機後修復並創出新高。
從空間維度看,美國私人所有土地約佔六成,聯邦政府持有約28%,產權清晰、交易自由。除少數核心城市外,大部分區域住宅用地審批週期僅數月。在這一制度框架下,需求端的人口流入與低利率環境得以快速傳導至供給端:供給寬鬆區域如得州,憑藉近乎零開發限制持續吸納人口和產業,住宅供給跟上需求節奏,房價溫和上行但泡沫風險可控;而加州等高需求區域則因環保法案和開發紅線長期約束新增供給,核心區低密度住宅常年稀缺,稀缺性疊加產業人才集聚,需求集中釋放。2012年初至2022年5月峰值,舊金山都市區CS房價指數累計上漲約1.9倍,明顯跑贏達拉斯等供給寬鬆城市。正是這種“寬供給托底、緊供給拉高”的結構性格局,使美國樓市在多輪週期中既避免了供給僵化的拖累,又在核心城市形成了持續向上的價格驅動力。
從時間維度看,每次危機僅壓制需求釋放的節奏,但供給端的出清與收縮影響供給。次貸危機期間開發商批次破產,2011年新房銷量較峰值下滑76.2%,2015年新房開工不足泡沫鼎盛時期的一半,建築用工十餘年後才恢復到危機前水平。而美國人口以年均約270萬人的速度持續擴張,購房需求在危機中只是被推遲。據Freddie Mac測算,2020年全美住房累計缺口約380萬套。這道“供給疤痕”使房價修復並越過前高:2016年9月名義房價收複次貸危機前高點,2023年下半年以來屢創歷史新高;2022-2023年激進加息525個基點,市場只“量縮”不“價崩”,同樣歸功於供給端的長期缺口。這一規律在1946年同樣成立:大蕭條與二戰壓制了十餘年的住宅建設,成就了戰後35年長牛。
從城市規劃維度看,美國特色的分區規劃(Zoning)制度是區位價值分化的核心推手。不同城市通過規劃條例直接限定區域內的建築高度、住宅密度、戶型配比,人為製造不同板塊的供給差異。紐約曼哈頓核心區嚴格限制新增住宅開發,並對新建建築的層高、退距有嚴苛要求,核心區高端公寓供給常年緊平衡,房價長期居高不下;而佛羅裡達州的奧蘭多、坦帕等城市對高密度開發限制較少,大量新增住宅向郊區延伸,充足的供給使當地房價保持在居民可負擔區間,同時依託氣候優勢持續承接外州遷入人口。
從配套看,美國獨有的房產稅反哺機制進一步放大區位價值差異。房產稅收入主要用於所在學區的師資投入、市政道路建設與公共服務升級,學區質量與房產價值形成互相強化的閉環。以馬薩諸塞州牛頓市為例,當地學區評分常年位居全美前列,住宅中位價約150萬美元,明顯高於周邊普通學區。次貸危機的出清階段,這一機制展現出較強的抗跌屬性:優質學區的房價跌幅普遍小於普通區域,修復速度也更快。房產稅反哺配套的機制,讓美國樓市的中期行情呈現清晰的區位分層特徵,也抑制了全面泡沫化的風險。
3.4 美元霸權、住房金融體系構成流動性“永動機”
美國憑藉美元在全球貨幣體系中的霸權地位,疊加政府深度介入的住房金融制度,形成了全球獨一無二的住房流動性供給機制,成為樓市週期波動向上的引擎。
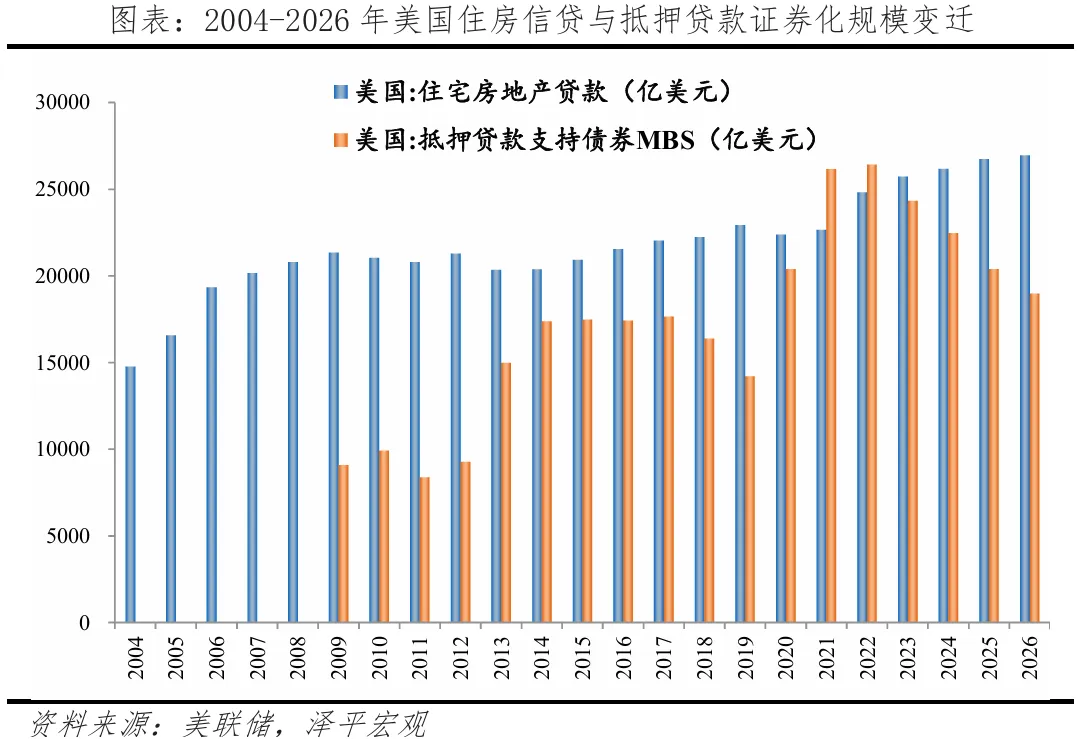
1944年佈雷頓森林體系建立、1976年牙買加體系延續美元主導地位,美國享有向全球徵收鑄幣稅的特權,貨幣政策空間長期充裕。1946-2006年,美國M2年均增速6.5%,與名義GDP增速基本相當,比實際GDP增速高出約3.4個百分點;同期,居民住房抵押貸款餘額增長約442倍,年均增速高達10.5%。2022年3月美聯儲開啟加息週期後,30年期固定抵押貸款利率從年初3%附近快速上行,2022年10月達到7.08%,2023年10月觸及7.79%的二十年高位;此後逐步回落,2024年全年平均約6.7%,2025年10月一度降至6.15%左右的年內低位,流動性環境總體趨於緩和。
次貸危機後,政府並未從根本上改變住房金融支援框架,而是通過加強監管、控制槓桿來緩釋風險。2010年《多德-弗蘭克法案》落地,引入“沃爾克規則”限制商業銀行自營交易,建立合格抵押貸款(QM)與還款能力(ATR)規則,規範貸款發放標準;房利美、房地美被聯邦住房金融署(FHFA)接管並強化資本約束。監管糾偏後,住房金融體系與供需基本面同步修復:家庭抵押貸款償債率由危機前約8.8%的峰值降至2018年的約5.9%,處於歷史低位;自住與租賃住房空置率分別回落至1.5%和6.9%的20世紀80-90年代常態水平。金融降槓桿與庫存出清的雙重修復,支撐了2012年以來房價的持續回升。
政府為住房金融市場全方位增信,建構從一級市場到二級市場的完整信貸鏈條。在一級市場,美國首付比例要求低,新發放房貸實際首付比例不足20%,明顯低於德國、新加坡、日本等國普遍30%以上的水平;對於低首付、低信用、低收入家庭,通過政府機構為主、私營保險相結合的抵押貸款保險體系進一步降低信貸門檻,退伍軍人事務部(VA)和農業部(USDA)擔保貸款最低可實現零首付。在二級市場,貸款發放機構依賴貸款轉讓出表回籠流動性,2016年新發放貸款的轉讓比例達85%;住房抵押貸款支援證券年發行規模約2萬億美元、存量超過9萬億美元,其中政府性機構市場份額超過90%。這種“發放-轉讓-證券化”的機制,使住房信貸供給幾乎不受銀行表內資金約束,形成了自我強化的流動性擴張。
4 啟示
美國樓市歷經石油危機、儲貸危機、次貸危機乃至四十年來最強加息週期等衝擊,每輪調整後均能重回上行通道並再創歷史新高。原因在於,人口與產業決定美國樓市的長期中樞,土地與配套制度塑造中期的區位分層,美元霸權與住房金融體系放大短期彈性。多重力量交織,使美國樓市在每輪危機後均能依靠基本面完成修復,走出“週期波動、中樞向上”的長牛趨勢。
房地產是中國第一大支柱產業,房地產穩,則經濟穩,就業穩,金融穩。三招可救房地產:
1、組建5萬億以上的大型住房銀行收儲,利率要低、期限要長、規模要大、分配要公平,收購開發商的土地和商品房庫存,用於租賃房保障房。地方政府獲得商業銀行資金後支付給房企,緩解房企資金壓力。一舉多得,解決地方財政、開發商現金流、居民“爛尾樓”的問題,同時解決新市民的住房保障體系。2025年12月中央經濟工作會議提到:“鼓勵收購存量商品房重點用於保障性住房。”
央行設立3000億元保障性住房再貸款,方向是對的。可以從以下四方面進行完善。
利率方面,當前保障性住房再貸款年利率1.5%,建議降至1.5%以下,讓國企收儲的收益能夠覆蓋成本;
期限方面,當前設立的保障性住房再貸款期限1年,可展期4次,考慮到保障性住房項目期限長、回款期限長達15-30年,因此收儲相關資金期限要與項目回收期匹配;
規模方面,3000億元或是初步嘗試,政府收儲模式是解決房地產困境的有效路徑,未來需持續加碼,我們認為要將全國住房去化週期壓縮至18個月內,所需的資金總量要加碼至5萬億;
監管方面,收儲來的商品房定位為廉租房、保障房,要強化公平分配和兜底作用,保障住房困難家庭居住需求。(參考《關於組建住房銀行收儲的必要性》)
同時,嚴控增量,商品住宅去化週期超過36個月的應停止新增用地出讓。2024年自然資源部規定:各地方商品住宅去化週期超過36個月的,應暫停新增商品住宅用地出讓。商品住宅去化週期在18個月(不含)-36個月之間的城市,要按照“盤活多少、供應多少”的原則,根據本年度內盤活的存量商品住宅用地面積(包括竣工和收回)動態確定其新出讓的商品住宅用地面積上限,政策需加碼。
2、降低利率和稅費,包括降低存量房貸利率,配合降低相關稅費,減少購房成本,為居民減負,並通過降准等降低銀行負債成本。LPR下降、加點部分下降導致此前房貸利率與新增購房利率差距較大,隨著各城市相繼取消或下調房貸利率下限,疊加LPR下調,新增房貸利率步入“3時代”,新增貸款和存量貸款利率利差走闊,無形中增加了居民貸款壓力。為緩解銀行淨息差壓力,可以通過定向降准、繼續下調存款利率等方式進行配合。
調降方式,上一輪方式是變更合同條款,調降加點部分,本輪調降是否可跨行“轉按揭”等仍待具體方案出台。
3、全面取消限購,回歸市場化,釋放剛需和改善型需求,一線城市可以像廣州一樣全面放開。廣州已經全面放開,後續深圳、上海、北京可以全面放開限購。以支援剛需和改善型需求,促進房地產市場穩定。房地產發展階段變了,應該盡快調整此前的收緊措施,防止資產負債表衰退。當前房地產從“防過熱”轉向“防過冷”,不用擔心取消限購引起市場過熱,當前正是放鬆限購的良機。
長期看,以“城市群戰略、金融穩定、人地掛鉤、房地產稅和租購併舉”為核心,加快建構房地產新模式。 (澤平宏觀)