
當市場開始擔憂AI投資泡沫,一場關於AI基建能否持續的爭論,正在華爾街上演。
近期,隨著AI基建企業融資成本及債務風險受到市場關注,美股科技類股持續震盪。其中, $輝達 (NVDA.US)$ 支援的AI雲服務商 $CoreWeave (CRWV.US)$ 成為市場焦點。
10月15日,CoreWeave五年期信用違約互換(CDS)利差一度飆升至約1,195個基點,創歷史新高。信用市場據此隱含的未來五年違約機率超過60%,部分債券殖利率亦升至15%以上,反映投資者對其債務償付及融資能力的擔憂加劇。
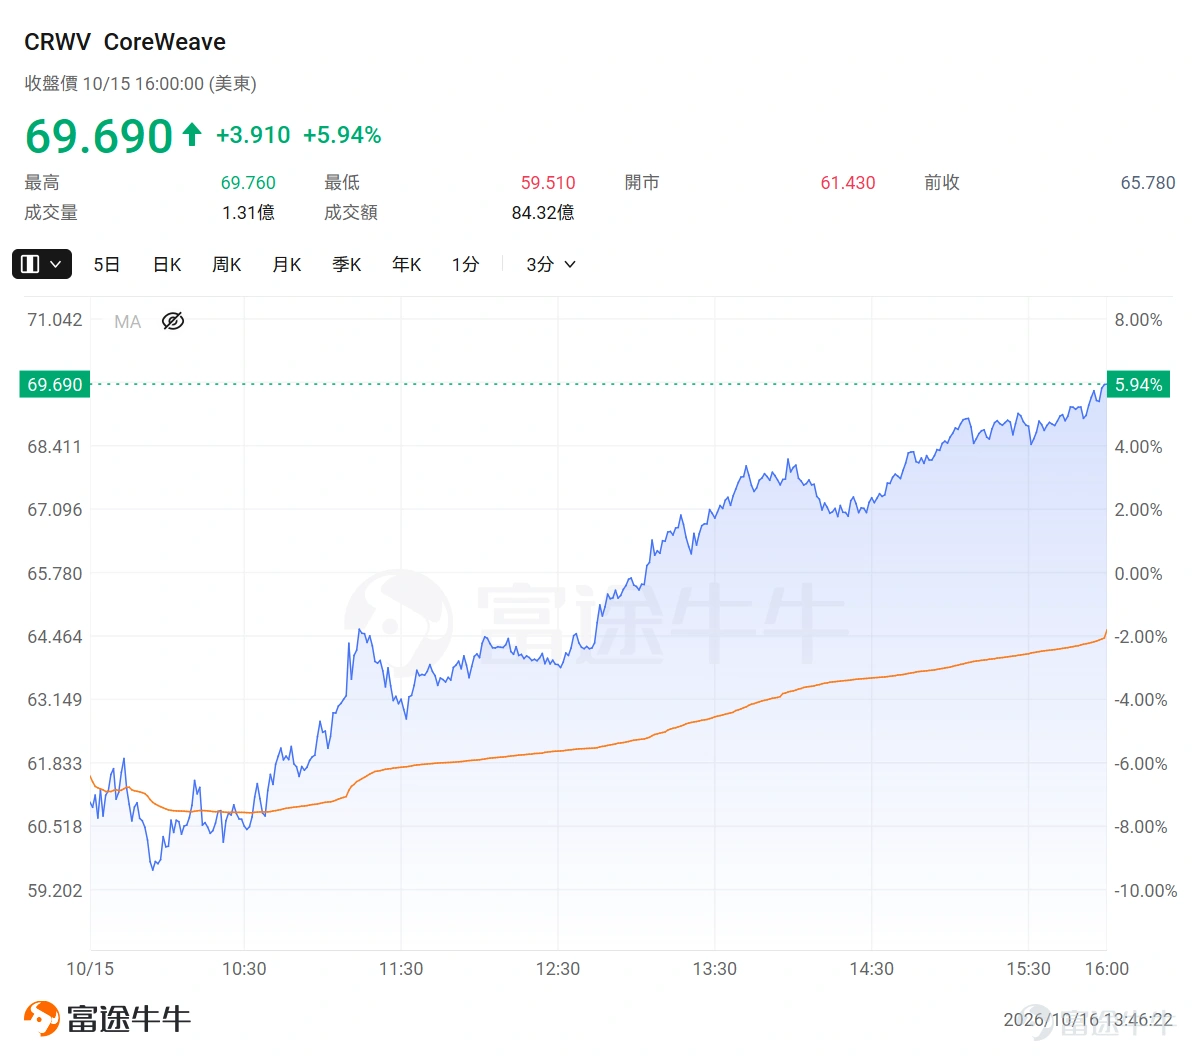
就在市場信心動搖之際,輝達CEO黃仁勳親自出面力挺CoreWeave。他表示,CoreWeave的財務實力正持續改善,融資成本實際上正在下降,輝達亦無須為其提供財務兜底。受此消息刺激,CoreWeave隔夜從低開7%到最後收漲近6%。
與此同時,黃仁勳在最新BG2訪談中,對全球算力基建前景給出更驚人的預測。
他預計,到本十年末,全球計算基礎設施的年度建設支出可能達到3兆至4兆美元,而且更接近4兆美元;其中,僅計算基礎設施本身的年度支出,就可能達到約1.5兆美元。
在黃仁勳看來,AI算力需求並不僅依賴OpenAI、Anthropic等少數模型公司,而是涵蓋傳統運算升級、AI推理、Agent及實體AI等更廣泛的應用場景。
黃仁勳的樂觀預期,恰好與摩根士丹利最新研報形成呼應。摩根士丹利預計2027年超大規模雲服務商及新興雲服務商的資本開支將達約1.58兆美元,同比增長約60%,並詳細拆解這筆巨額資金如何流向AI晶片、記憶體、光通訊、伺服器及電力設備等供應鏈。
需要留意的是,黃仁勳談及的是本十年末更廣泛的全球計算基礎設施年度建設支出,而大摩測算的是2027年特定大型雲服務商及新興雲服務商的資本開支,兩者並非相同口徑。
一邊是數兆美元的AI基建投資前景,一邊是CRWV信用風險急劇升溫。這場AI投資盛宴究竟還能持續多久?巨額資金最終又將流向那些公司?
一、1.58兆美元AI資本開支,誰是最大的出資方?
根據摩根士丹利最新研報,大摩預計,2027年超大規模雲服務商與新興雲服務商的總資本開支將達約1.58兆美元,較2026年的約9800億美元增長約60%。
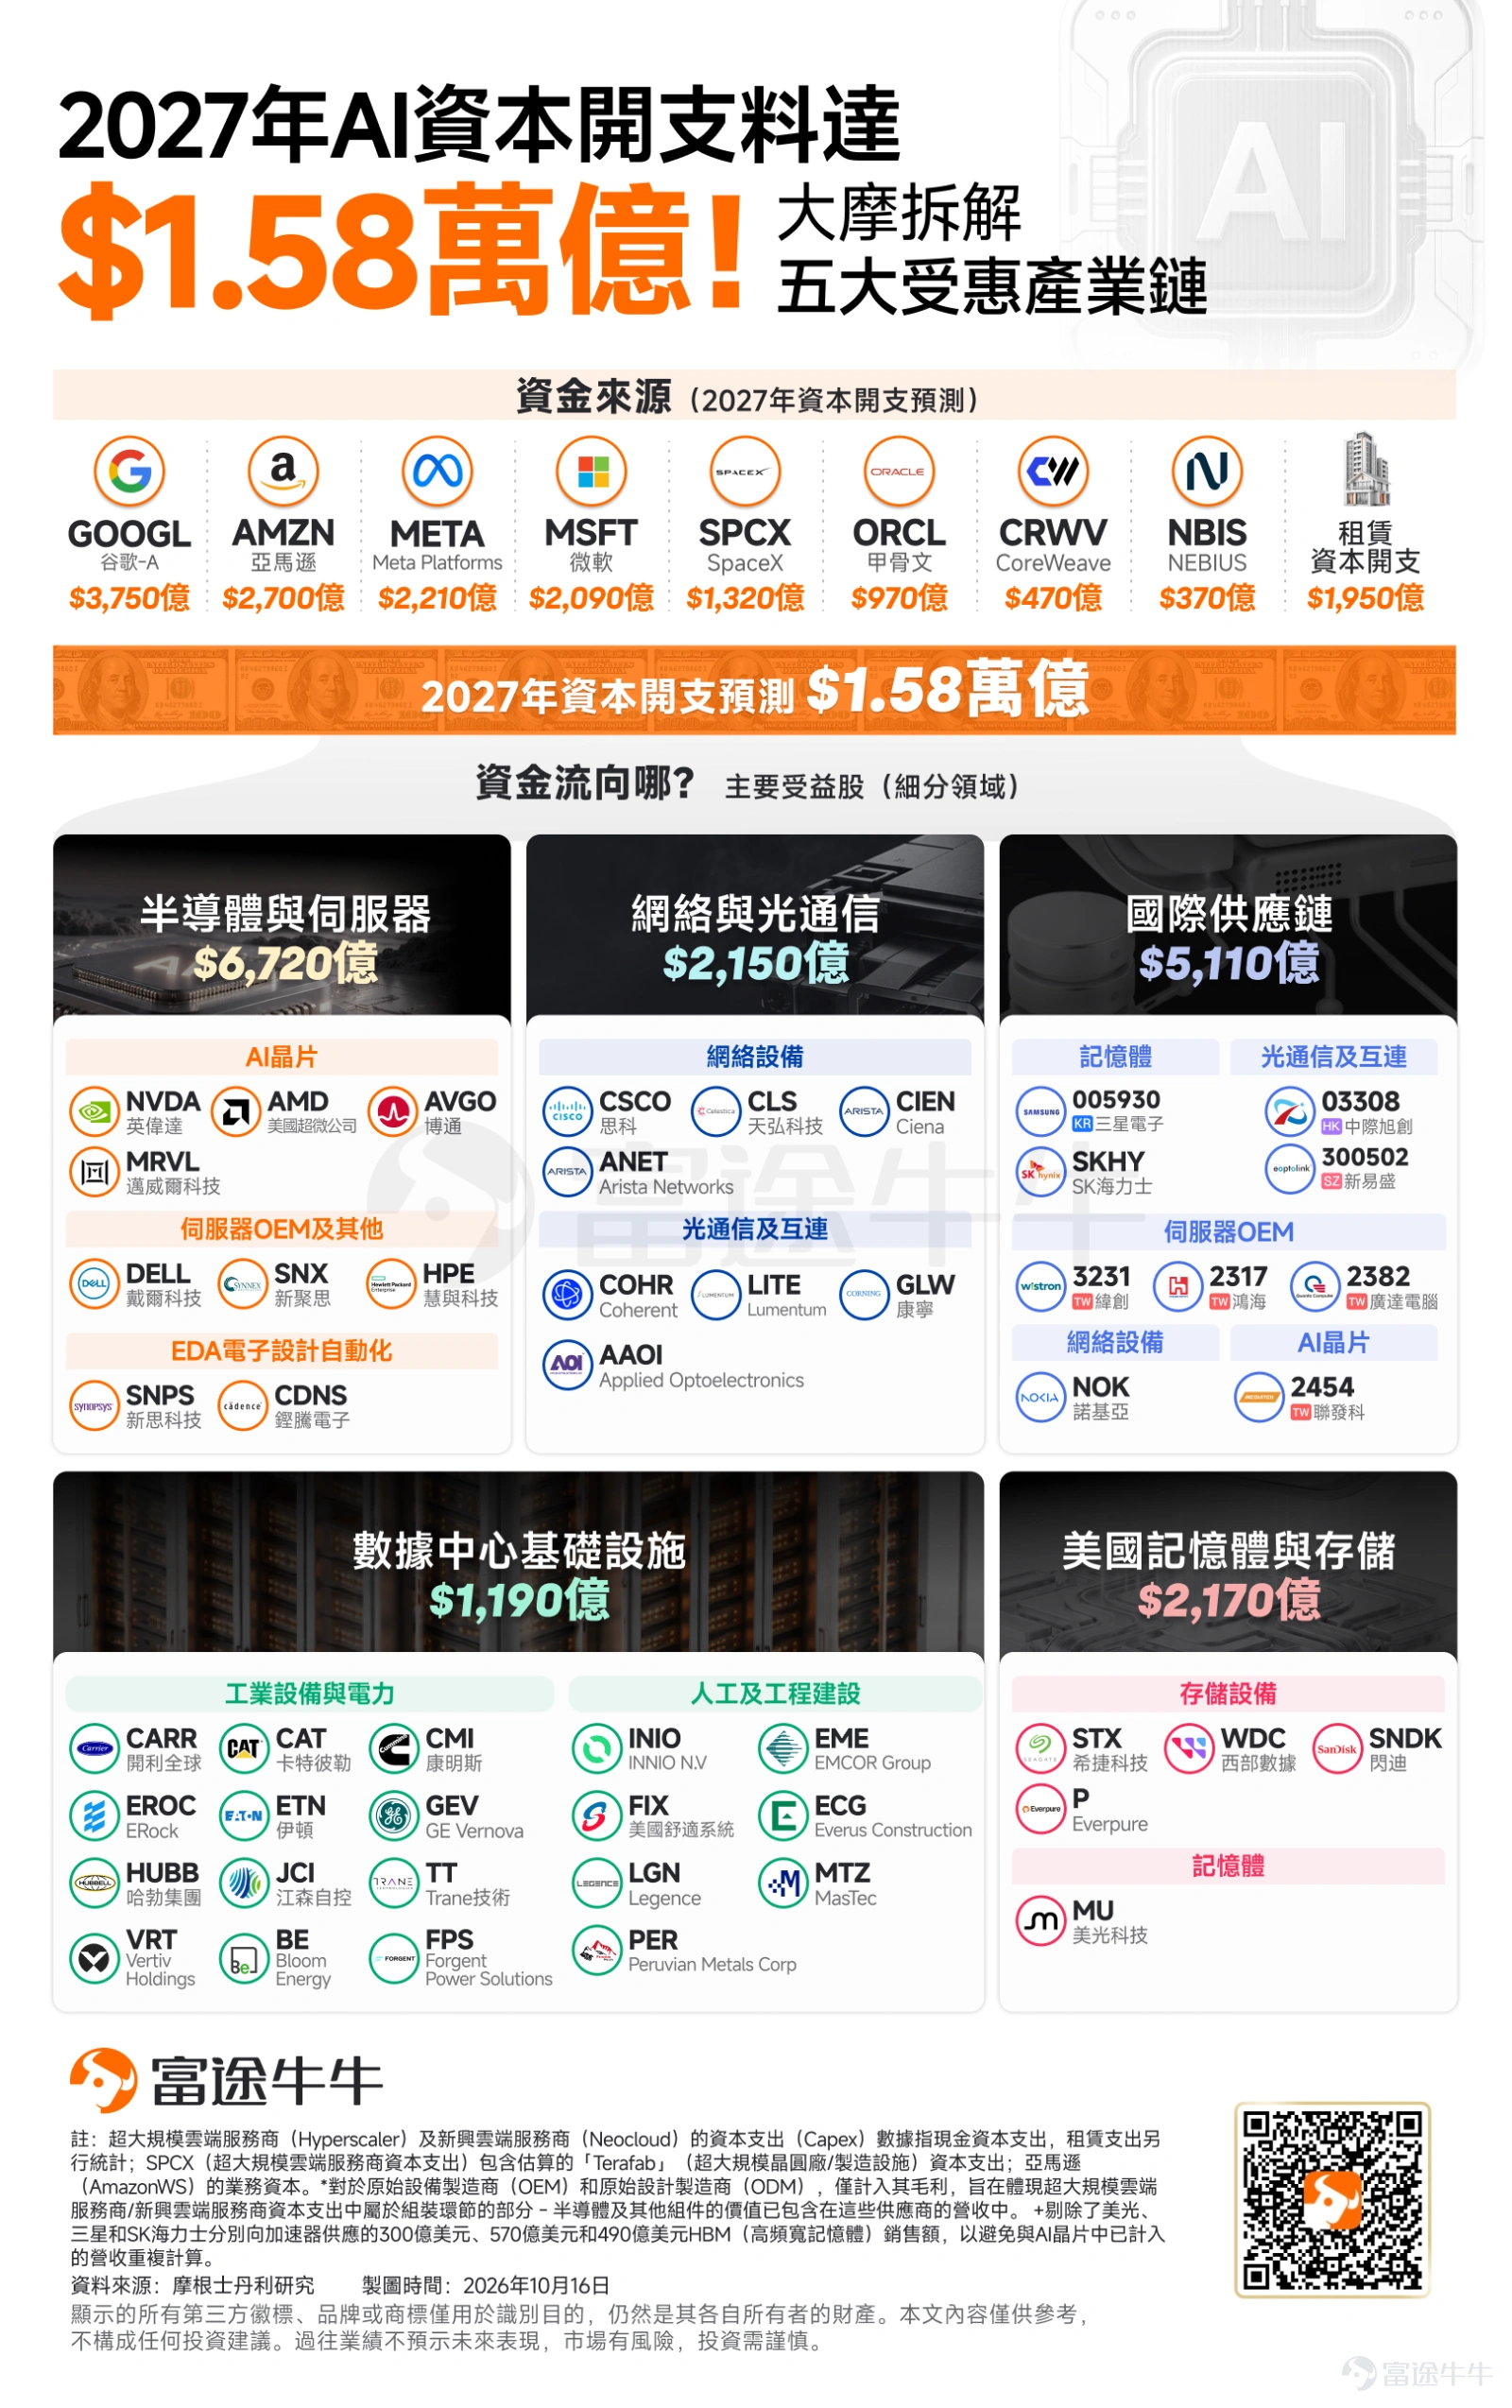
其中, $Google-C (GOOG.US)$ 、 $亞馬遜 (AMZN.US)$ 、 $Meta Platforms (META.US)$ 及 $微軟 (MSFT.US)$ 仍是AI基建投資的主要推動者。從現金資本開支預測來看,Google以3750億美元居首,其次是亞馬遜AWS的2700億美元、Meta的2210億美元及微軟的2090億美元。
此外, $SpaceX (SPCX.US)$ 、 $甲骨文 (ORCL.US)$ 及新興雲服務商 $CoreWeave (CRWV.US)$ 、 $NEBIUS (NBIS.US)$ ,亦參與這場AI基礎設施擴張。
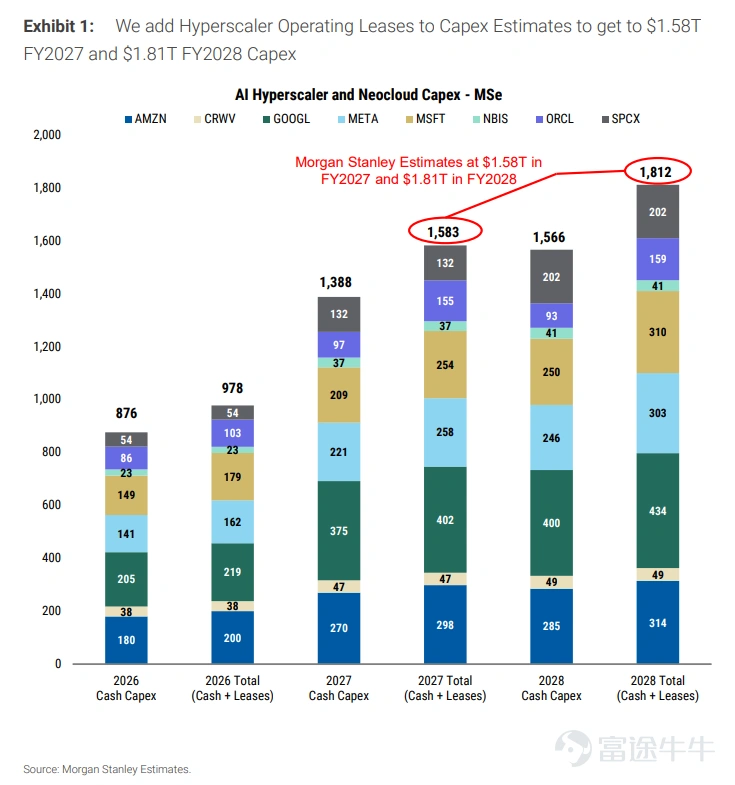
值得注意的是,這1.58兆美元並不全部來自企業直接支付的現金。大摩在此次測算中,額外計入約1,950億美元的租賃形式資本開支,將2027年投資總額提高約14%。
簡單而言,部分科技巨頭選擇透過長期租賃數據中心等方式擴充基礎設施,相關投資未必直接反映在傳統現金資本開支指標中,但同樣形成長期資金承擔。
這意味著,AI基建的實際投資規模可能比市場單純觀察現金資本開支所看到的更大。
二、上兆美元流向那裡?大摩揭開AI產業鏈資金版圖
當科技巨頭投入數以兆美元計算的資金,真正受益的並不只是雲服務商,而是整條AI基礎設施供應鏈。
大摩將資本開支對應至五大產業鏈收入方向,涵蓋晶片、網絡、數據中心、記憶體及國際供應商,從大摩估算的供應商收入規模來看,半導體與伺服器居首,其次是國際供應鏈、網絡與光通訊、記憶體及數據中心基礎設施。
1. AI晶片:輝達仍是最大贏家
在整條AI產業鏈中,晶片仍是最大的資金受益方向。
大摩估計,2027年約65%的AI資本開支,可對應至標普500成分股的相關收入,其中輝達獲得約6900億美元,佔該部分收入的約67%。這並非輝達已確認的營收,而是大摩根據資本開支及供應鏈建立的模型估算。
除 $輝達 (NVDA.US)$ 外, $博通 (AVGO.US)$ 、 $美國超微公司 (AMD.US)$ 及客製化晶片相關供應商 $博通 (AVGO.US)$ 、 $邁威爾科技 (MRVL.US)$ 亦有望受益。隨著大型雲服務商加快部署自研ASIC,AI晶片市場也可能逐步形成GPU與客製化加速器並行發展的格局。
2. 網絡與光通訊:算力叢集越大,互連越重要
大摩預計,2027年網絡及光通訊相關供應鏈收入規模達約2510億美元。值得注意的是,這筆金額涵蓋網絡設備、資料傳輸、光互連等多個環節,並不全部屬於光模組收入。
隨著AI叢集規模擴大,晶片之間、伺服器之間及數據中心之間的資料傳輸需求也同步提升,相關企業包括 $Arista Networks (ANET.US)$ 、 $Coherent (COHR.US)$ 、 $Lumentum (LITE.US)$ ,以及 $中際旭創 (03308.HK)$ 、 $新易盛 (300502.SZ)$ 等。
這條產業鏈的核心邏輯,是AI運算效率不僅取決於晶片性能,也取決於大量晶片能否高速協同工作。
3. 記憶體與記憶體:HBM需求強勁,但需要留意周期風險
大摩將美國記憶體與記憶體相關收入估算為2170億美元,國際供應鏈則包括 $三星電子 (005930.KR)$ 、 $SK海力士 (SKHY.US)$ 等重要記憶體廠商。
隨著AI晶片性能提升,對HBM的需求持續增加,帶動 $美光科技 (MU.US)$ 、 $SK海力士 (000660.KR)$ 等企業受益。
不過,大摩提醒,記憶體產業仍具有周期性。隨著未來供給增加,價格上漲速度可能放緩,市場需要關注相關公司的盈利增長能否持續超出預期。
4. 伺服器與國際供應鏈:受益於AI系統複雜度提升
在晶片以外,AI伺服器正從單機系統逐步升級至更複雜的機櫃級架構,這意味著,伺服器組裝、電源管理、散熱及系統整合的重要性同步提升。
大摩預計,新一代VR200相較GB300,可為部分台灣ODM企業帶來約35%至40%的單機櫃附加價值增長,鴻海、廣達、緯創、 $戴爾科技 (DELL.US)$ 及 $慧與科技 (HPE.US)$ 等企業,有望在這一趨勢中受益。
5. 電力與數據中心:AI基建擴張的另一個關鍵瓶頸
大摩估計,2027年數據中心基礎設施相關供應商收入規模約1,190億美元,隨著AI數據中心耗電需求增加,電力供應、散熱效率以及設備交付能力,正成為限制算力部署的重要因素。
因此, $Vertiv Holdings (VRT.US)$ 、 $伊頓 (ETN.US)$ 、 $GE Vernova (GEV.US)$ 、 $Bloom Energy (BE.US)$ 及 $卡特彼勒 (CAT.US)$ 等企業,也開始成為AI產業鏈的重要受益者。
從GPU到光通訊,再到電力及冷卻設備,AI基建的投資機會正沿著整條供應鏈擴散。
三、黃仁勳力挺CRWV,為何市場仍然擔心AI資金鏈?
不過,這張資金流向圖同時揭示了另一個值得警惕的問題:AI供應鏈的收入,依賴上遊客戶持續投入巨額資本開支。而這筆錢,並非全部來自企業已有的現金流。
以CoreWeave為例,大摩預計其2027年現金資本開支達470億美元。與微軟、Google等擁有成熟業務及龐大經營現金流的科技巨頭不同,CoreWeave高度依賴外部融資,通過購置GPU及建設數據中心,向客戶出租算力。
當融資環境寬鬆、AI算力需求強勁時,這種模式有助於迅速擴張。但如果利率上升、融資成本增加,企業的財務負擔便可能加重。
黃仁勳近期力挺CoreWeave,強調其財務實力持續改善,反映了輝達對重要AI雲服務合作夥伴的信心。
但大摩在研報中亦指出,2027年大型科技公司與新興雲服務商的融資需求可能進一步增加,信用評級較低的借款人將更容易受到資本市場收緊的影響。
這意味著,AI算力需求持續增長,並不代表每一家AI基建企業都能順利完成融資,也不代表所有企業最終都能獲得理想的投資回報。
一旦部分新興雲服務商被迫放慢投資,影響就可能沿著資金流向圖逆向傳導,波及GPU、伺服器、記憶體及光通訊等設備供應商。
四、AI投資盛宴還能持續多久?2028年或迎關鍵考驗
儘管對AI需求保持樂觀,大摩仍預計,AI基建資本開支增速將由2027年的約60%,下降至2028年的約14%。
需要注意的是,增速放緩不代表資本開支絕對規模下降。大摩預計2028年總投資額仍將由約1.58兆美元進一步增加至1.81兆美元。
但隨著增長速度逐步回歸正常,市場對AI產業鏈的評價標準也可能發生改變。過去,投資者更關注誰能獲得更多訂單、誰的收入增速更快;未來,企業是否具有穩定的現金流、較強的定價權,以及持續提升盈利能力的空間,可能變得更加重要。尤其需要關注三個變數:
①融資能力: CRWV、NBIS等新興雲服務商能否以可承受的資本成本支援後續擴張。
②算力變現: GPU租賃價格、算力使用率及AI應用收入能否支撐巨額投資。
③供應鏈定價權: 當資本開支增速放緩,那些企業仍能憑藉技術壁壘、供應瓶頸及市場份額維持盈利增長。
對投資者而言,下一階段AI行情可能不再是整條產業鏈同步上漲,而是逐步從單純追逐需求增長,轉向尋找具有可持續盈利能力的公司。
黃仁勳對AI長期需求保持信心,大摩亦預計兆美元資金將持續流入產業鏈。但CRWV近期的信用風險波動提醒市場:需求增長、資本開支增長與股東回報之間,並不能直接畫上等號。
真正決定下一輪AI行情的,或許不再只是科技巨頭願意投入多少資金,而是這1.6兆美元最終能否轉化為可持續的收入、利潤與現金流。 (牛牛課堂)