
美國財政部部長貝森特本周連續出手:先是高調警告市場不要做空日元,日元隨即走強;緊接著大幅擴大美債回購規模,試圖壓住長端收益率。結果,日元漲了,但美債跌了。
兩件事單獨看,各有邏輯。合在一起,卻構成了對美股近四年牛市的雙重威脅——日元走強衝擊套息交易,美債收益率走高壓制估值。
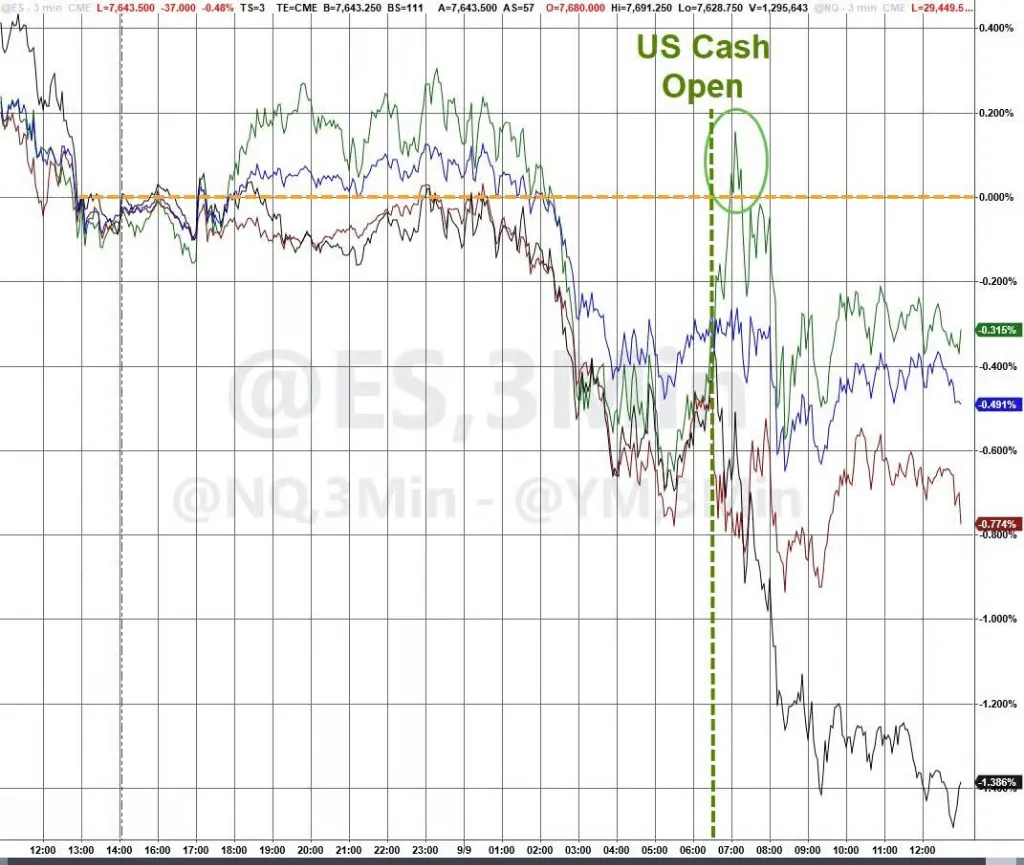
9月9日周三,美股連續第三日下跌。道指跌逾400點,跌幅0.8%;標普500跌0.5%;納斯達克跌0.6%。AI科技股首當其衝。
01. 美債回購“豌豆射手”,市場不買帳
周三,美國財政部宣佈將單次長期國債回購上限提升至60億美元,較上月原定規模翻三倍。
但市場的反應是:失望。
此前貝森特曾公開暗示回購規模可能突破40億美元,華爾街一度預期單次操作上限可達80億至100億美元。60億美元的數字一出,美債收益率不降反升。
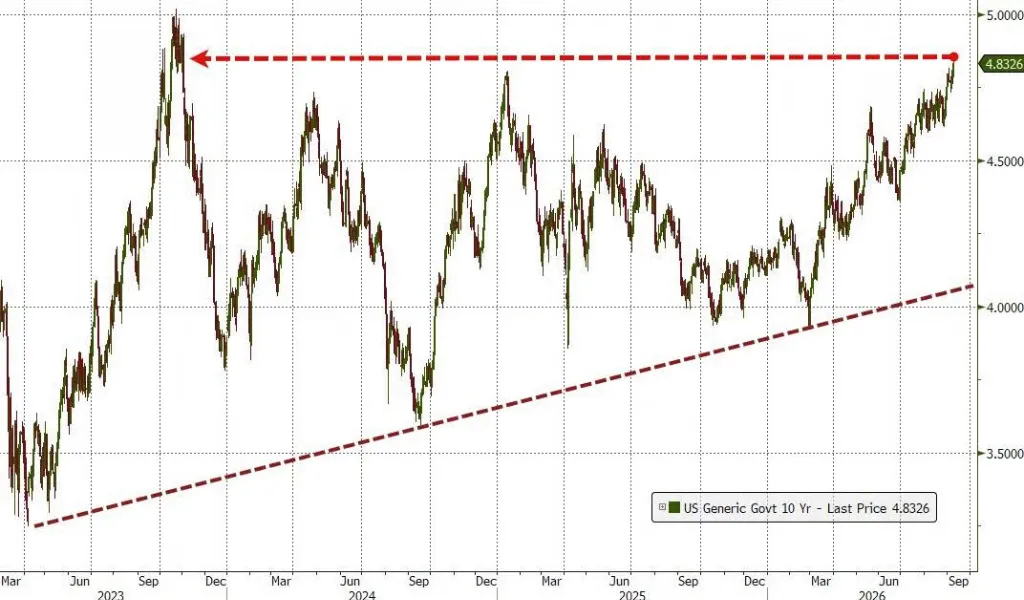
10年期美債收益率盤中觸及4.836%,為2023年10月以來最高。30年期美債收益率報5.285%,逼近上月觸及的二十年峰值5.30%。
Brown Brothers Harriman & Co.的Elias Haddad措辭直接:“就目前而言,財政部帶著一把豌豆射手來打坦克戰。”
德意志銀行策略師Steven Zeng也表示:“就像財政部創造了一頭怪獸,現在不得不不斷喂食。”他指出,60億美元的公告未能帶來投資者期待的“震懾效果”。
周三稍晚,財政部以4.834%的收益率拍賣390億美元10年期國債,創該期限拍賣歷史最高收益率紀錄。
Mackenzie Investments首席固收策略師Dustin Reid說:“他們如何管控這一局面,現在還是早期階段。財政部對今天市場的反應肯定不會太滿意。”
02. 貝森特自己也承認:管不住“均衡”價格
面對市場的強烈反應,貝森特周二在德克薩斯州的活動上承認,他無法改變國債的“均衡”價格,目標僅在於放緩價格波動節奏、防止有害敘事固化蔓延。
他將長端利率快速攀升歸因於市場對“美國無力償債”的恐慌情緒,稱這種擔憂“荒謬,但一度成為主導敘事”。
富國銀行宏觀策略師Angelo Manolatos和Francis Brown在研報中指出,“還需要其他催化劑才能推動長端收益率走低”,包括增長與通膨放緩、能源價格下行、聯準會政策不確定性降低、財政整頓,或企業債發行規模收縮。
當前的現實是:這些條件一個都不具備。高油價持續推升通膨預期,市場目前定價聯準會下周FOMC加息機率達62%。企業債發行本周也在季節性高峰,周二有18家借款人發債,為今年第三繁忙交易日。
03. “我是莊家”——日元喊上去了,但代價是什麼?
就在美債回購碰壁的前一天,貝森特在同一場德克薩斯州活動上向做空日元的交易員發出強硬警告。
據彭博報導,他說:“我現在是莊家,所以當我們干預日元的時候,我對日本人、日本央行、日本決策層要做什麼瞭如指掌。你們要想跟我對賭就儘管來。”
這番話的底氣,來自兩個方面:一是貝森特稱自己掌握日本政策層的動向;二是據報導,日本央行傾向於本月將基準利率上調25個基點。
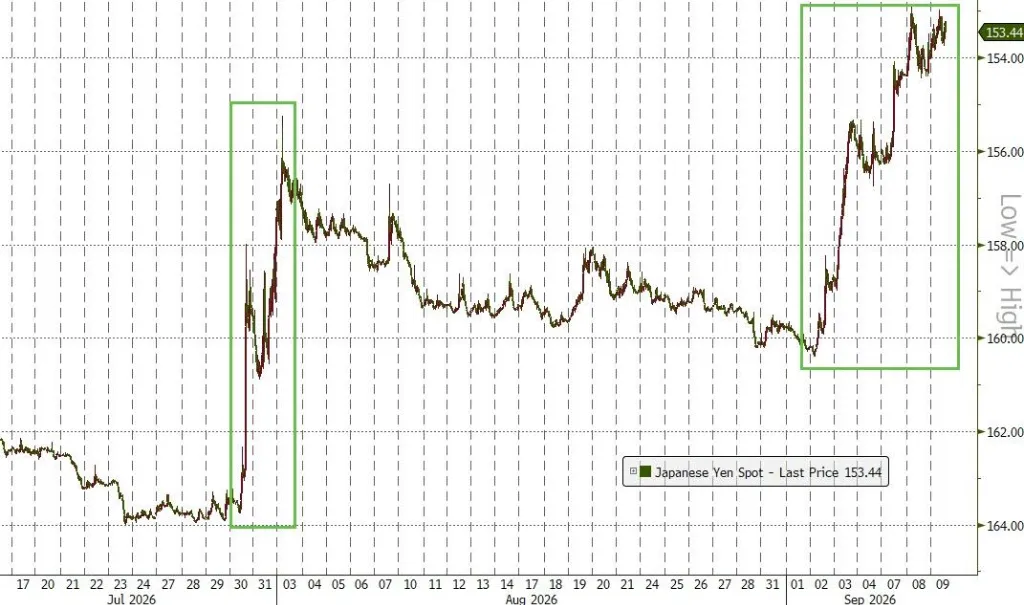
日元周三延續漲勢,盤中觸及153.49日元兌1美元,此前一日已創2月以來最強水平。
但問題在於:日元走強,對美股並非好消息。
04. 日元漲了,套息交易的“定時炸彈”開始滴答作響
日元長期是全球最廉價的融資貨幣。典型的套息交易邏輯是:借入低息日元,換成美元,再買入美國科技股等高收益資產。
日元走強,意味著這筆交易的成本上升,持倉者面臨平倉壓力。
Interactive Brokers首席策略師Steve Sosnick表示,日元目前的上漲勢頭,“已經足以讓一些借入日元、對美國高飛股票進行槓桿押注的人出現動搖”。
高盛Delta-One業務負責人Rich Privorotsky也指出,不管怎麼看貝森特的言辭,“日元客觀上在持續升值,市場正在押注日本央行收緊政策和資金回流”。
他進一步提出一個關鍵問題:“當日元套息交易平倉、資金回流日本債券和股票時,會發生什麼?”
他的判斷是:“標普和大盤股整體感覺莫名沉重,沒有明顯的基本面原因。值得留意的是,一些槓桿和套息頭寸可能正在悄悄從系統中擴散出去。”
GammaRoad Capital Partners首席投資官Jordan Rizzuto直接定性:“這是牛市面臨的最大風險。”
05. 貝森特的兩難:日元不能太弱,也不能太強
這裡有一個內在矛盾,正在困擾貝森特的政策邏輯。
據MarketWatch報導,日本8月末持有的外國證券規模下降了近880億美元。日本長期是美債的重要持有方。
GammaRoad的Rizzuto指出,如果日本近期在出售美債資產,這一點值得高度關注——因為這發生在美國剛剛聯手日本干預匯市、支撐日元之後。“這讓你感受到這兩件事的份量,”他說。
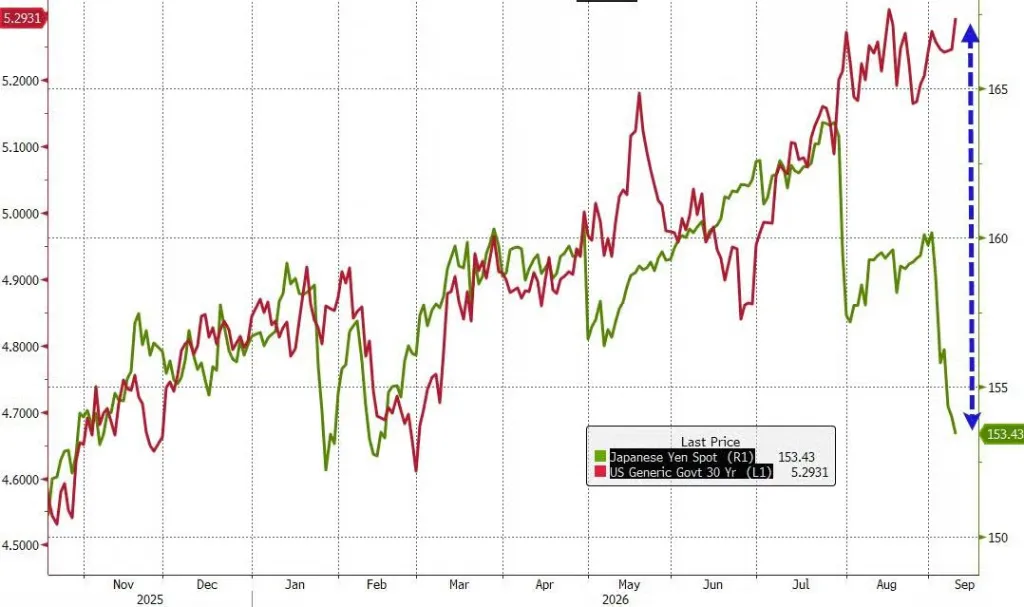
財政部希望日元足夠強,這樣日本就不需要拋售美債來籌集資金。但如果日元漲得太猛,套息交易大規模平倉,對美國科技股的衝擊將更為直接。
市場上已有交易員私下議論:貝森特是否搞反了因果關係——他希望通過推高日元來緩解長端美債的壓力,但傳統上是利率差驅動匯率流動,而非反過來。
(華爾街見聞)