
堅持要求降息的美國總統川普希望破滅。
美東時間9月16日周三,聯準會聯邦公開市場委員會投票一致通過,將基準利率上調25個基點至3.75%至4.00%區間。
最新點陣圖顯示,今年內至少還有一次升息,市場對10月升息的押注機率隨即升至約50%,12月升息預期同步走高。
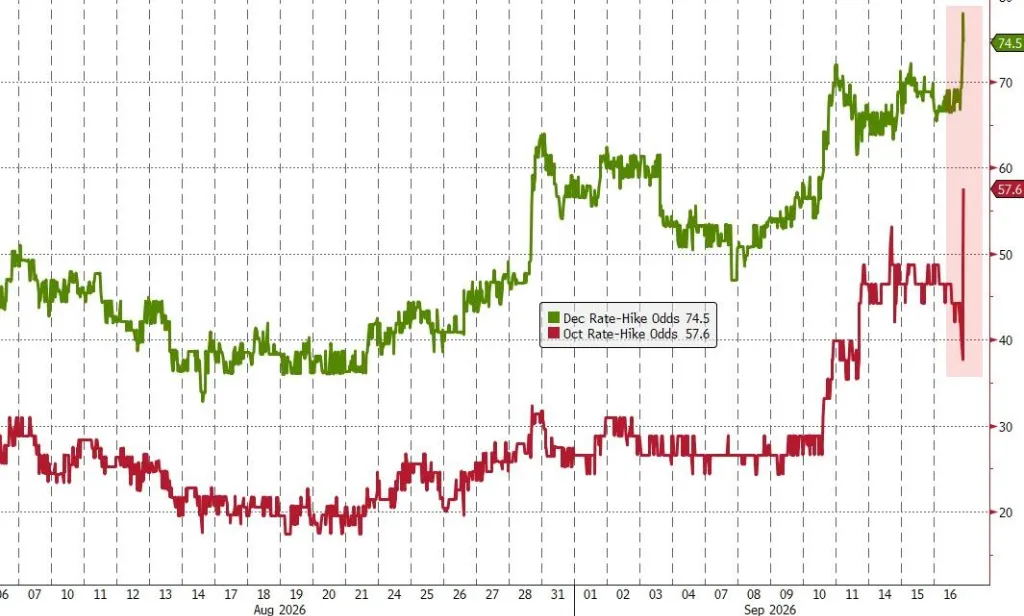
聯準會三年來首次升息,並行出強烈訊號表明緊縮周期遠未結束。鷹派訊號引發市場連鎖反應,美股、黃金雙雙承壓,美元飆升至一個月高位,收益率曲線急劇熊平。
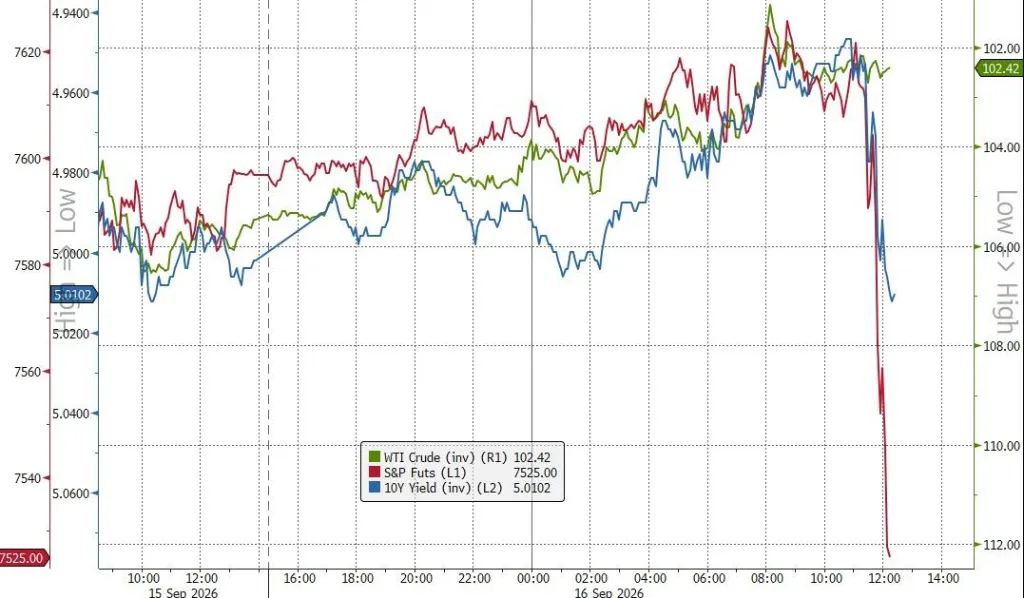
此次新聞發佈會比以往提前約20分鐘結束,為近期最短記錄,與華許一貫強調不提供前瞻指引的立場相吻合。據彭博報導,此次Fed日的市場波動再度主要來自發佈會,而非FOMC聲明本身。
01. 聯準會全票通過三年來首次升息,點陣圖料年內還將加一次
美東時間9月16日周三,聯準會在貨幣政策委員會FOMC會後公佈,將聯邦基金利率的目標區間從3.50%至3.75%提高到3.75%至4.00%,升息25個基點。
這是聯準會進入2026年來首次調整政策利率,也是聯儲自2023年7月以來首次升息。在此之前,聯儲連續五次貨幣政策會議決定保持利率不變。
本次利率決策完全在投資者意料之中。到本周二收盤,芝商所(CME)工具顯示,期貨市場預計本周聯準會升息25個基點的機率超過92%,下次10月會議再升息同一幅度的機率達到44%,到今年底共兩次25基點升息的機率接近80%。這顯示,多數市場人士押注9月並非一次性的利率調整,年內聯儲還將行動。
有“新聯準會通訊社”之稱的記者Nick Timiraos撰文稱,本次會議聯準會官員全票通過三年來首次升息,無形中削弱了白宮關於“通膨無需擔憂”的論調,此次多數官員預計今年還將升息一次,能源價格衝擊和人工智慧(AI)投資激增重塑了通膨前景。
Timiraos提到,分析人士此前就指出,雖然近期市場高度關注8月通膨資料,但經濟前景最大的變化其實源於能源和大宗商品價格上漲。前“聯準會三把手”、紐約聯儲主席杜德利表示:“關鍵在於伊朗局勢再度緊張,且能源價格衝擊的規模正再次擴大。”
此次升息決定本身在市場預期之內,但點陣圖與發佈會釋放的訊號整體較預期更為鷹派。最新點陣圖刪除了此前預計明年降息的中位數預測,同時顯示多數官員支援今年內至少再升息一次。
下圖藍點代表9月點陣圖預期,灰點代表6月點陣圖預期。
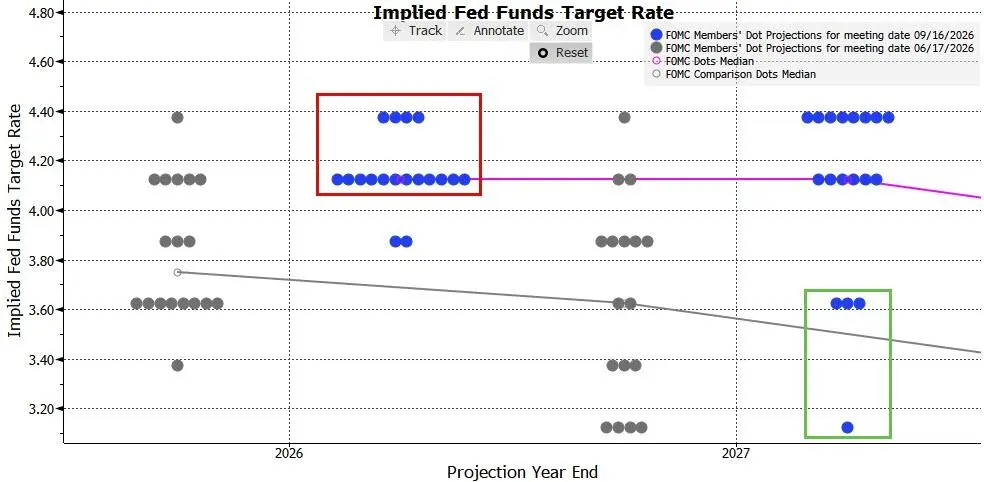
點陣圖顯示,在18名提供利率預期的聯準會官員中,本次有12人預計,繼9月升息後,2026年內還有一次25個基點的升息,四人預計今年內還有兩次此類升息,兩人預計今年內利率將保持不變,即年內不再升息、僅9月一次,無人預計今年會降息。
然而,2027年的利率路徑存在顯著分歧。有八名聯儲官員預計明年將升息一次,六人預計全年利率保持不變,三人預計將有兩次降息,一人預計有四次降息。這意味著部分官員隱含地認為當前路徑存在政策失誤風險。
諮詢機構LB Macro首席執行長Luigi Buttiglione表示:
通過表示此次升息有助於'更及時地'回歸2%的通膨目標,FOMC明確表示仍有更多工作要做,很可能還需要至少三次升息。
本周三會後公佈的聯準會官員利率預測中位值顯示,隨著今年升息的預期力度加大,聯儲官員本次上調了今明後三年的利率預期:
2026年底的聯邦基金利率中位值為4.1%,6月的預期3.8%,2027年底聯邦基金利率為4.1%,6月預期為3.6%,2028年底聯邦基金利率為3.9%,6月預期為3.4%,2029年底聯邦基金利率為3.6%,更長期的聯邦基金利率為3.2%、6月預期3.1%。
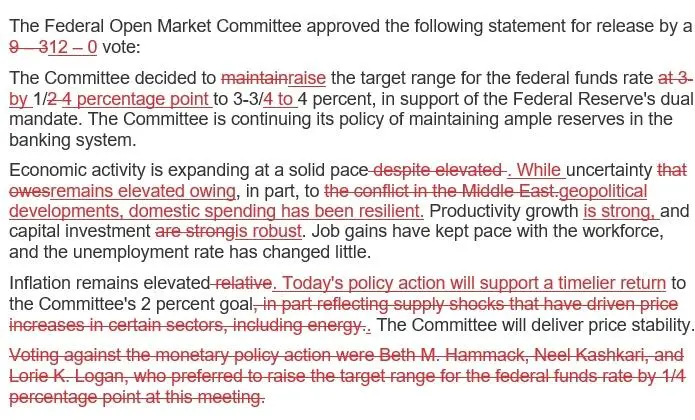
除了決定升息,本次會議聲明還特別提到,此次“採取的政策行動將有助於推動通膨更及時地回落至(FOMC)委員會設定的2%目標”。
相比上次7月末的會議聲明,本次聲明的另一大區別是,全體FOMC投票委員12人均贊成升息,而上次有三名票委反對繼續保持利率不變。這顯然和一再表態青睞降息的美國總統川普主張背離,凸顯了在中東衝突推升油價的背景下,聯準會面臨的抗通膨壓力。
在評論經濟方面,本次會議聲明和上次相比基本保持不變,本次聲明繼續強調,聯準會致力於實現價格穩定,並再次重申:美國經濟穩步擴張,就業增長與勞動力規模增長保持同步,失業率基本保持不變。
前兩次聲明稱,中東衝突導致經濟高度不確定性,通膨仍處高位、部分源於能源價格上漲,本次聲明則將“中東衝突”的說法改為地緣政治局勢,並新增國內支出有韌性的評價。聲明寫道:“雖然部分受地緣政治局勢發展影響,不確定性仍較高,但國內支出表現出韌性。”
此外,本次聲明略為調低了對資本投資形勢的評價,上次稱資本投資和生產率增長均強勁,本次則緊接著上面那句稱不確定性較高的評價寫道:“生產率增長強勁,資本投資勢頭穩健。”
以下紅字可見本次決議聲明相比上次的刪減和新增內容。
02. 華許:升息展現FOMC內部堅定一致,通膨太高太久,降通膨不會犧牲就業
聯準會在通膨仍高於目標、但美國經濟和勞動力市場展現韌性的背景下升息25個基點,主席華許則明確表示,當前首要任務是推動通膨更及時地回到2%目標,同時拒絕對未來利率路徑作出前瞻性指引。
華許在發佈會上反覆強調,通膨是此次政策行動的核心原因。
“顯而易見的事實是,通貨膨脹太高了,並且已經持續了太長時間。”
但他表示,根據最新的CPI和PPI資料,基本趨勢已經有了有意義的改善。8月總PCE價格指數同比漲幅可能在3.6%(7月份為3.7%)左右,核心PCE和CPI分別約為3.2%(7月份為3.3%)和2.4%。
他此前在傑克遜霍爾會議上提出,聯準會需要觀察通膨趨勢,而不是僅僅關注某一個資料點。此次發佈會上,他再次強調:
“趨勢很重要。資料點是嘈雜的,資料點依賴是一個危險的關注點。”
華許表示,過去十年左右,市場參與者和記者已經習慣於“在一個資料點上屏息等待”,但這並不是他的決策方式。“我並沒有屏息等待任何特定的資料,無論是今天早上的零售銷售還是上周的CPI。”
對於升息是否可能最終導致經濟增長低於潛在水平、令就業市場惡化,華許給出的答案相對明確。
“我不認為我們需要損害勞動力市場來實現我們的目標。”
華許稱,美國經濟正在加強,勞動力市場總體處於充分就業附近,當前美國國內支出具有韌性,生產率增長強勁,資本投資也保持強勁,信貸流動尤其是企業信貸一直“很強勁”。與此同時,他認為當前廣泛金融狀況並不具有限制性。
“我很難將廣泛的金融狀況描述為限制性的。”華許說。他表示,這一判斷也得到了委員會廣泛認同,因此聯準會決定“取消了一些適應措施”,使金融和信貸狀況更加符合政策目標。
面對長期美債收益率近幾個月、尤其是最近幾周明顯上升的問題,華許表示,他希望讓債券市場“告訴我他們想說的任何故事”,並嘗試分析收益率變化背後的原因。他給出了三個主要因素,美國經濟走強、資本競爭和地緣政治。
在被問及AI快速發展以及AI行業人士對於失控風險的警告時,華許表示,他本人花了大量時間思考AI及其經濟影響。但華許強調,AI相關的風險、回報以及政策選擇屬於政府其他部門的決策範圍。對於聯準會而言,需要關注的是這些政策決定最終如何影響其日常工作。
03. 美國股債齊跌,AI類股相對抗跌,美元拉升,黃金日內跳水
美股在聯準會決定公佈前基本保持穩定,但發佈會期間迅速轉向下跌。
聯準會主席華許在發佈會上表示,"我們移除了一定程度的寬鬆,以使金融和信貸條件與我們的目標更為一致",措辭被市場普遍解讀為明確的鷹派立場。
各主要指數盤中探低後出現短暫反彈,但整體收盤仍普遍走弱。
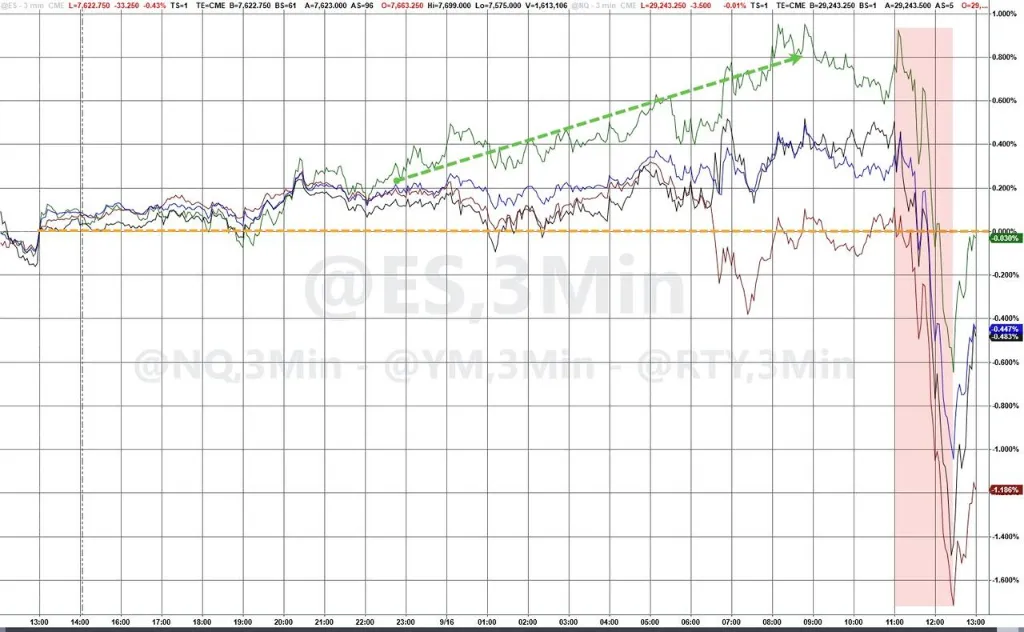
標普500指數下跌0.45%,道瓊斯工業平均指數跌1.2%,創三個月新低。僅納斯達克100指數幾乎持平,AI相關類股相對抗跌。
10年期美債收益率升至5.02%,2年期收益率上漲7個基點至4.74%,為2024年以來最高。而30年期收益率基本持平,2年期與30年期利差縮小約8個基點,為2025年4月以來最平坦水平。
與此同時,美元指數連續第六日走強,升至近一個月高點,現貨黃金跌0.5%至每盎司4269.95美元。原油價格因中東供應中斷部分緩解而回落約3.6%,WTI原油報102.05美元每桶。 (華爾街見聞)