
聯準會宣佈上調基準利率後。白宮直指這一決定"相當令人遺憾(Rather Unfortunate)"。白宮發言人Kush Desai表示,“從政府的角度來看,聯準會今天的升息決定相當令人遺憾,並沒有特別有說服力的經濟依據。”川普則再次敦促聯準會快速降息。川普表示,聯準會主席華許有個難搞的理事會。不過表示仍對華許有信心,“已經跟華許說了讓他做他想做的事”。
一、事件背景與核心事實
9月16日,聯準會聯邦公開市場委員會以12比0的全票結果,決定將基準利率上調25個基點,聯邦基金利率目標區間升至3.75%–4.00%。這是聯準會自2023年7月以來的首次升息,也是凱文·華許出任聯準會主席後的首次利率上調。同步公佈的點陣圖顯示,2026年利率中值從6月的3.8%上調至4.1%,19名參會委員中12人預計年內還將再升息一次。
決議公佈後,白宮與川普本人幾乎同步發出強烈回應,由此引發了一場關於貨幣政策方向、聯準會獨立性以及通膨歸因的公開分歧。
二、白宮的核心立場
(一)升息“相當令人遺憾”,缺乏經濟依據
白宮發言人庫什·德賽在接受福克斯新聞採訪時明確表示:“從政府的角度來看,聯準會今天的升息決定相當令人遺憾,並沒有特別有說服力的經濟依據。”他將此次升息定性為“相當不幸”。
德賽對升息必要性的質疑建立在兩個核心判斷之上:其一,自聯邦公開市場委員會上次會議以來,幾乎所有指標均顯示通膨已有所回落;其二,當前的價格壓力主要來自中東地緣衝突導致的能源供給衝擊,而非需求過熱。
(二)“現在不是拜登時代”:拒絕需求端歸因
德賽將當前局面與拜登執政時期進行了明確切割:“現在不是拜登時代。總統和共和黨人沒有像民主黨和拜登那樣在新冠刺激上花費數兆美元。我們沒有需要用高利率來壓制的失控總需求。”
這一表述的深層邏輯在於:白宮認為當前通膨是供給側衝擊(中東戰爭引發的能源供應中斷)所致,而非需求側過熱。聯準會通過升息來抑制總需求,對於供給側衝擊不僅無效,反而會以犧牲經濟增長為代價。德賽進一步警告,更高的利率將推升抵押貸款成本,對美國消費者形成直接壓力,並可能制約企業投資與經濟擴張。他特別指出,持續緊縮“只會阻礙美國在總統任期內所取得的重大進展”。
(三)在批評的同時承認聯準會獨立性
值得注意的是,當被問及總統川普是否仍然相信聯準會主席的獨立性時,德賽回答稱:“當然。”這一表態與白宮國家經濟委員會主任凱文·哈塞特此前的說法一致——無論聯準會做出什麼決定,他和總統都將尊重聯準會主席華許的獨立性。
這種“批評決定但承認獨立性”的姿態,反映了白宮在政治策略上的微妙平衡:一方面需要向選民展示其為降低借貸成本所做的努力,另一方面又不願因直接攻擊聯準會獨立性而引發市場更大的不安。
三、川普的核心立場
(一)利率應降至1%或更低
川普在其社交媒體平台上將其降息主張具體化,明確要求美國利率應降至1%甚至更低。他援引的理由是“美國擁有世界上最佳信用”,且當前經濟正在吸引大量新投資。
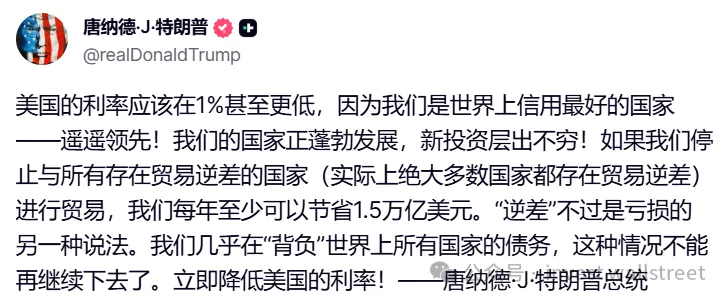
川普的核心論據鏈條是:美國信用全球最佳 → 不應承受如此高的借貸成本 → 降低利率將促進經濟發展。他認為,“降低美國的利率,而且要快!”
(二)將降息主張與貿易逆差掛鉤
川普進一步將降息主張與其貿易立場繫結,聲稱如果美國停止與存在貿易逆差的國家進行貿易,每年可獲得至少1.5兆美元收益。他將“逆差”定性為“損失”,認為美國長期承擔全球貿易成本的情況“無法繼續”。
這一論述將貨幣政策與貿易政策融為一體,本質上是在建構一個“美國被全球體系佔便宜”的敘事框架——高利率是這一敘事中的又一個“不公平負擔”。
(三)對華許的複雜態度
川普對聯準會主席華許的態度呈現出顯著的矛盾性。一方面,他稱華許“是個好人”,表示仍對華許有信心,並稱“已經跟華許說了讓他做他想做的事”。另一方面,他指責聯準會“出於政治原因升息”,稱“這是針對川普的升息”,並抱怨華許面臨“一個難搞的理事會”。
這一表態的深層含義值得注意:川普提名的華許在利率決策上並未如他所願地推動降息,但川普選擇將矛頭指向“敵對的理事會”而非華許本人。這既保留了對華許的公開信任,又將政策不滿轉移至更廣泛的決策機構。
四、聯準會與華許的核心立場
(一)通膨仍然高企且持續太久
華許在新聞發佈會上的開場致詞中強調,無論是他本人還是其他政策制定者,都對當前通膨下降的速度感到不滿意。他表示:“通膨仍然處於高位。今天的政策行動,將幫助通膨更快回到委員會2%的目標。當前經濟韌性很強,消費、資本開支、勞動力市場都表現穩健,能夠承受本次收緊。”
華許進一步指出:“很難說整體金融條件具備限制性。委員會大多數成員都認同這一點,因此我們收回了一部分寬鬆政策。”
(二)刪除“供給衝擊”表述的深層含義
本次決議聲明中一個極為關鍵的變化是:刪除了此前版本中將高通膨歸因於“供給衝擊(尤其是能源領域)”的表述。這反映出包括華許在內的政策委員的擔憂:物價壓力的擴散範圍已經過於廣泛,不能簡單歸為供給問題。
這一變化直接回應了白宮的核心論點。白宮稱通膨“完全源於中東戰爭引發的能源供應衝擊”,而聯準會刪除這一表述,實質上是在說:即便能源衝擊是起點,物價壓力已經擴散至更廣泛的經濟領域,不再僅僅是供給問題。 華許明確表示:“太多類別的商品價格在6個月和12個月周期內均出現超過3%的漲幅。”
(三)經濟足夠強勁,可以承受收緊
聯準會在本次經濟預測中將今明兩年經濟增速分別上調0.1個百分點至2.3%和2.4%,失業率預測下修至4.1%。華許表示,美國經濟似乎正在走強,廣泛的資料指向經濟正在走強。
這意味著聯準會認為:當前經濟不需要通過維持寬鬆來支援,反而有足夠的韌性來承受進一步收緊。 這與白宮“升息會阻礙經濟增長”的判斷形成了直接避險。
(四)拒絕前瞻指引,保持資料依賴
華許延續其一貫風格,明確表示不會提供固定前瞻指引:“我不會給出固定前瞻指引,不會預先承諾後續利率路徑。每一次會議都保持資料依賴,後續升息與否完全看通膨、就業、經濟資料。”
在被問及點陣圖是否意味著12月大機率升息時,華許回應稱:“點陣圖是委員個人預測,不是委員會既定政策路徑。我們不會鎖定12月是否升息。後續所有決策都要看資料。如果通膨沒有足夠快回落,我們準備再次行動;如果通膨明顯改善,則另行判斷。”
五、分歧的深層邏輯分析
(一)通膨歸因之爭:供給側 vs 需求側
雙方分歧的核心在於通膨的根源是什麼。
白宮的立場是:通膨源於中東戰爭引發的能源供應衝擊,這是供給側問題,升息解決不了油價,只會傷害消費者和企業。德賽明確指出“當前通膨完全源於中東戰爭引發的能源供應衝擊,與利率毫無關係”。
聯準會的立場則是:即便供給衝擊是起點,物價壓力已經擴散至更廣泛的商品類別,形成持續性通膨。華許承認“聯準會無法影響油價與食品價格,但可以做的和將要做的是確保價格上漲不會傳導”。換言之,聯準會關注的是第二輪效應——能源價格上漲是否會通過工資、預期和定價行為傳導至核心通膨。
這一分歧的實質是:白宮以“通膨從何而來”為判斷依據,聯準會以“通膨將向何處去”為判斷依據。
(二)利率水平之爭:1% vs 4%
川普要求利率降至1%或更低,而當前利率為3.75%–4.00%。兩者之間的差距高達275至300個基點,這一差距本身說明了分歧的嚴重程度。
川普的邏輯是:美國信用最佳,不應支付高利率;降低借貸成本將促進經濟增長。但聯準會的判斷是:在核心PCE仍在3.4%的水平下,4%的利率“並不具有限制性”。華許明確表示,“委員會大多數成員都認同”當前金融條件並不具有限制性,因此需要“收回一部分寬鬆政策”。
這意味著,在聯準會看來,當前4%的利率甚至還沒有達到“中性利率”之上足以有效抑制通膨的水平,而川普要求的1%將意味著極度寬鬆的貨幣環境,與聯準會的抗通膨目標背道而馳。
(三)時間維度之爭:選舉周期 vs 通膨周期
白宮的表態中隱含著一個短期政治時間框架:德賽稱升息“只會阻礙美國在總統任期內所取得的重大進展”,而11月中期選舉即將到來,抵押貸款利率上升對選民的影響是直接的、即時的。
聯準會的時間框架則更長。聯準會預計通膨到2029年才能回到2%目標,比此前預估晚一年。華許強調“重點看中長期趨勢”,並指出地緣政治的前景判斷已經發生改變。
這一分歧的本質是:白宮關注的是未來數月的政治與經濟表現,聯準會關注的是未來數年的物價穩定。
六、聯準會獨立性面臨的考驗
(一)華許的“制度信譽”執念
華許反覆強調“制度信譽”這一概念。Wrightson ICAP首席經濟學家Lou Crandall指出,華許“非常在意聯準會的公信力,以及他自己的聲譽”,美國財政部的市場干預已損害其自身公信力,華許“不會希望聯準會被拖入其中,聯準會的風險敞口甚至比財政部更高”。
華許在提名聽證會上曾明確表示,川普從未要求他承諾特定利率決策,自己也不會同意相關做法,若提名獲確認,將獨立決策,絕不成為川普的傀儡。就任後,他進一步表示“我們將是一個獨立的央行,你不會看到任何變化”。
(二)政治壓力與制度約束之間的張力
川普對聯準會的施壓並非始於此次升息。2026年以來,川普對聯準會的政治施壓持續升級,司法與行政手段並用。華許的前任鮑爾與川普多次公開對峙,市場對聯準會獨立性的擔憂由來已久。
在這一背景下,華許面臨的核心挑戰是:如何在回應白宮政策訴求的同時,守住聯準會作為獨立機構的制度信譽。 他的策略是雙重的:一方面,他並不迴避與行政部門的溝通,表示每周同財政部長貝森特共進早餐“成效顯著”,並認為與民選官員對話“並不會損害聯準會的獨立性”;另一方面,他在政策決策上堅持資料依賴,拒絕前瞻指引,以制度化的方式抵禦政治壓力。
(三)全票通過的政治意涵
本次升息以12比0的全票結果通過,這一事實本身具有重要的政治訊號意義。全票通過意味著,即便在川普提名的華許領導下,聯準會內部在升息問題上不存在分歧。KPMG的分析指出,全票通過“是對聯準會獨立性的重要肯定”。
這意味著,白宮對升息的批評無法被解讀為“聯準會內部存在分歧”,聯準會的政策立場在制度層面是統一的。
七、市場反應與債券市場的特殊困境
(一)升息後的市場表現
決議公佈後,美元指數重返100關口,美股大幅跳水,道指跌超600點,10年期美債收益率再度回升至5%上方,徘徊於2007年以來最高水平附近。半導體光通訊類股逆勢走強,黃金、白銀、原油齊跳水。
(二)債券市場的“雙重困境”
當前美國債券市場面臨一個罕見的困境:升息本應推高收益率,但市場擔憂的是即便升息,聯準會在對抗通膨上仍然行動滯後。 BMO資本市場策略師維爾·哈特曼指出:“聯準會本周若維持利率不變,將極有可能損害其抗通膨公信力。市場不僅容易受到意外按兵不動的衝擊,也容易受到‘鴿派升息’影響。”
這意味著,市場對聯準會的要求與白宮恰恰相反——白宮要求降息,而債券市場要求聯準會展現出更強的抗通膨決心。PGIM Credit首席全球經濟學家戴利普·辛格表示:“聯準會越能展示其抗通膨公信力,就越有可能在中期內壓縮美債曲線後端的風險溢價。”
(三)貝森特干預的失敗
美國財政部長貝森特此前採取了罕見的積極干預姿態,包括將長期國債回購規模提高至每次最多60億美元,約為此前20億美元規模的三倍。然而,9月10日的實際操作僅買入51.87億美元,低於60億美元上限,市場對此反應冷淡。
貝森特在國會聽證會上將收益率上行歸因於“全球性因素”,並將擴大的回購操作定性為“成功”。但市場資料顯示,10年期美債收益率一度升至5.041%,30年期升至5.401%,均創2007年以來最高水平。Mark Sobel指出,美國政府“在理論上可以推動聯準會開展某種形式的量化寬鬆或收益率曲線控制,實質上是尋求廉價的財政融資和金融壓制”,但他認為華許會對此予以抵制。
八、總結:三個維度的根本分歧
白宮與聯準會在升息問題上的分歧,可以歸納為三個根本維度:
第一,通膨歸因的分歧。 白宮認為通膨是中東戰爭導致的供給側衝擊,與利率無關;聯準會認為物價壓力已擴散至廣泛領域,不能簡單歸為供給問題。這一分歧決定了雙方對升息必要性的根本判斷。
第二,利率水平的分歧。 川普要求降至1%甚至更低,聯準會認為4%的利率“並不具有限制性”。兩者之間275至300個基點的差距,反映的是對經濟“需要多少刺激”這一問題的截然不同回答。
第三,時間框架的分歧。 白宮關注中期選舉前的短期經濟表現和消費者借貸成本,聯準會關注2029年才能實現的2%通膨目標。短期政治壓力與長期制度目標之間的張力,構成了這場分歧的核心背景。
在這場分歧中,華許的角色尤為關鍵。作為川普提名的聯準會主席,他在政策上選擇了與白宮相悖的升息路徑,同時以“制度信譽”和“資料依賴”為錨,抵禦政治壓力。全票通過的升息決議和點陣圖的鷹派傾向,表明聯準會在制度層面保持了統一立場。然而,10年期美債收益率突破5%、市場對聯準會抗通膨能力的質疑,以及白宮持續的政治施壓,意味著這場關於貨幣政策方向的博弈遠未結束。 (invest wallstreet)