
AI速讀
摩根士丹利最新調查顯示,中國 C 端 AI 普及速度極快,個人及工作週使用率均大幅領先美國。其核心驅動力在於 AI 與生態 App 的無縫集成及低門檻分發。目前市場呈現多頭競爭格局,雖然豆包在 MAU 與 DAU 上領先,但由於用戶多平台同時使用的習慣,難以形成單一壟斷。大摩預測,基於中國用戶對廣告的高容忍度,到 2030 年 C 端 AI 市場可變現收入將達 2,940 億元人民幣,且絕大部分將由廣告及交易佣金組成。
大摩AlphaWise調查現實,中國C端AI的消費畫像:中國每周至少一次個人AI使用率在兩個月內由75%升至80%,工作相關AI每周使用率同期由74%升至77%;美國同期工作與個人AI每周使用率均約為54%。
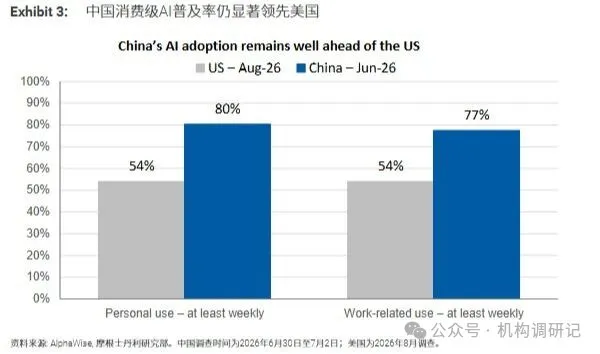
中美C端AI使用率差異
1. AI被直接嵌入超級App與垂直App,無需使用者額外下載;
2. 免費訪問結合大型生態進行分發;
3. 主流使用場景的算力消耗屬於低至中等水平;
4. 中國平台擁有更強的商業閉環;
5. 大多數消費場景對模型能力要求並不苛刻,“足夠好、速度快、容易獲得”即可滿足需求。
從普及速度來看,中國生成式AI使用者規模從2024年12月的約2.49億增至2025年12月的約6.02億,增速快於移動網際網路發展同期階段。
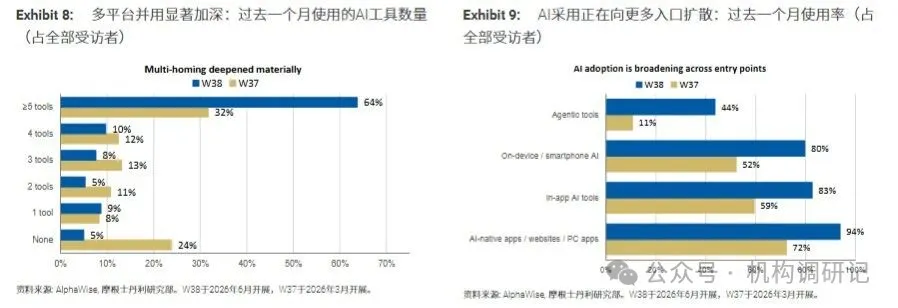
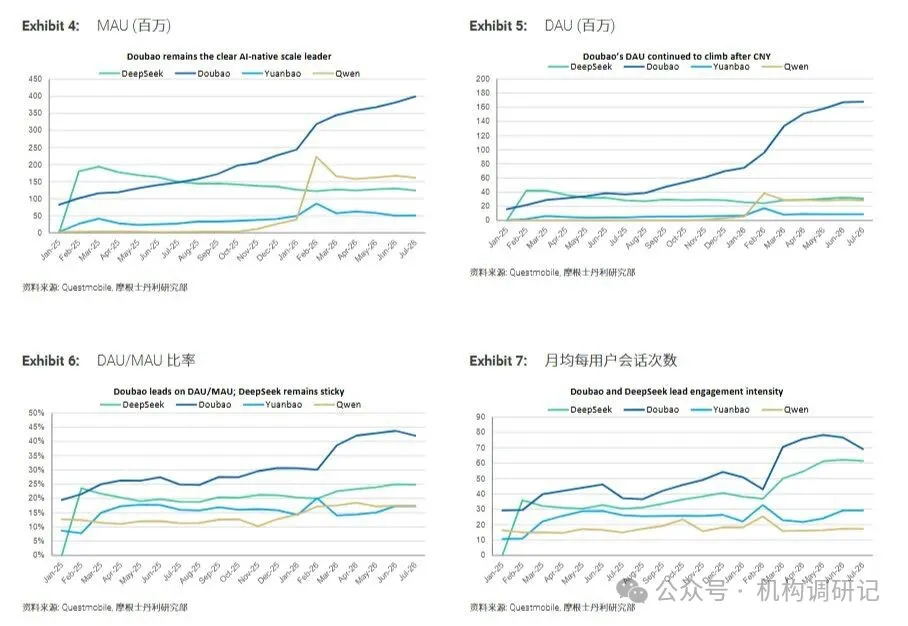
豆包在與DeepSeek、騰訊元寶、阿里巴巴千問的競爭中領先,但難以做到一家獨大。今年7月,豆包月活躍使用者(MAU)約3.99億,日活躍使用者(DAU)約1.68億,DAU/MAU比率以42%居首;千問MAU約1.61億,DeepSeek約1.24億,元寶約5100萬。根據調查結果,64%的受訪者同時使用5種或以上AI工具,這使得使用者切換成本依然偏低,市場形成"贏家通吃"格局的可能性受到明顯制約。
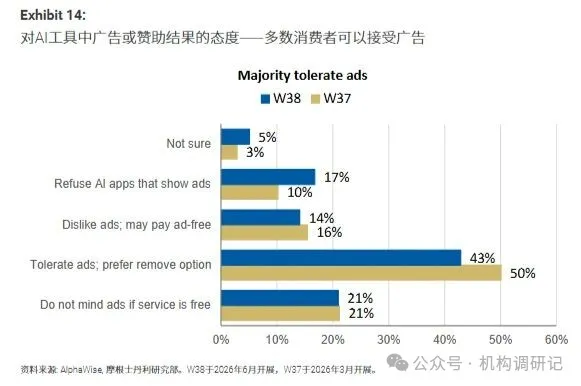
中國使用者對廣告容忍度絕對水平仍屬較高,約64%的受訪者對免費AI服務中出現廣告持接受或容忍態度,僅約17%表示會拒絕使用展示廣告的AI應用。據此框架,摩根士丹利測算到2030年,中國C端AI可變現收入TAM約為人民幣2940億元(約3000億元),其中約99%來自由商戶出資的意圖變現,包括廣告及AI歸因交易佣金。
(機構調研記)