
人工智慧(AI)競賽正在大規模“燒錢”。
從訓練大模型到建設資料中心,從採購AI晶片到鋪設算力基礎設施,全球科技巨頭正在對AI投入前所未有的資金。美國企業押注超大規模資料中心,中國企業也在加速追趕,但雙方背後的融資模式正走向不同路徑。
近日美國諮詢公司榮鼎集團發佈《透視中國AI融資》報告,對中國AI產業的資本投入、企業現金流以及融資管道進行了分析。報告估算,2026年中國AI基礎設施資本開支預計同比增長103%,達到9320億元人民幣,2027年將進一步超過1.2兆元人民幣。
不過,即使增長勢頭強勁,中國AI投資規模與美國相比仍存在明顯差距。榮鼎集團估計,美國今年資料中心投資規模約8000億美元(約合5.36兆元人民幣),中國當前AI建設規模僅是美國投資水平的15%至20%。
1
AI融資,中美走出差異化路徑
近幾年,AI產業競爭逐漸從模型能力比拚,轉向算力、晶片和資料中心基礎設施的全面競爭。
美國微軟、亞馬遜、Google、Meta、甲骨文等科技巨頭不斷擴巨量資料中心規模,通過購買AI晶片、建設雲端運算平台,為大模型訓練和商業化提供支撐。
榮鼎集團對包括雲端運算巨頭、電信營運商、AI實驗室和獨立資料中心營運商在內的13家中國上市企業進行分析後發現,中國企業同樣在擴大AI投入。
其中,阿里巴巴、騰訊和百度是主要投入者。資料顯示,三家公司2026年上半年資本開支合計達到2080億元人民幣,高於年初市場預期。隨著國內晶片供應增加,中國AI基礎設施投資預計將在今年進一步提速。
但與美國相比,中國AI投入規模還不算大。榮鼎集團估算,美國今年資料中心投資規模約8000億美元,而中國AI基礎設施投資約1390億美元。
而且,中國AI產業融資結構更依賴股權融資和銀行貸款,債券市場佔比相對較低。
榮鼎集團將13家中國企業的AI融資結構大致分為四類——以阿里巴巴、騰訊和百度為代表的雲端運算巨頭,華為和電信營運商,包括智譜、MiniMax在內的前沿AI實驗室,以及萬國資料(GDS)等獨立資料中心營運商。
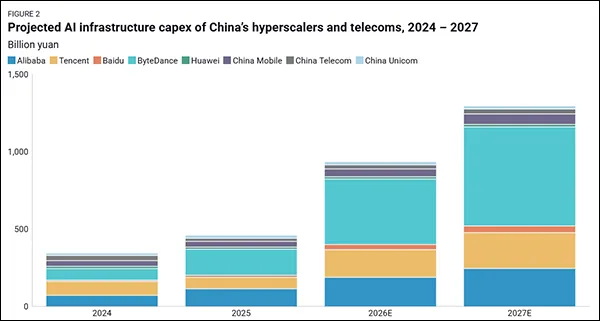
報告顯示,阿里巴巴、騰訊和百度是AI基礎設施投資規模最大的企業,其融資結構在2025年至2026年上半年發生了明顯的變化。這些企業開始更多依靠貸款和債券融資,同時通過出售部分短期投資資產獲得現金,以緩解AI資本投入帶來的壓力。
與此同時,股權融資的重要性正在提升。雖然雲端運算巨頭近年來增加分紅,以維持股票吸引力,但為了給AI投資騰出資金,企業大幅減少股票回購規模。8月,阿里巴巴宣佈800億港元配股融資,這是其2019年赴港上市以來首次進行新股配售,所得資金將100%用於AI投資。
相比於網際網路巨頭,華為以及中國移動、中國電信、中國聯通等電信企業的融資模式則更加穩定。這類企業幾乎完全依賴經營現金流,沒有來自其他管道的大規模資金流入,整體債務水平也極低。
截至2025年,華為仍擁有2010億元人民幣的長期銀行貸款,以及380億元人民幣的債券餘額,但從去年開始,公司已經開始償還部分債務。
不過,華為和電信營運商的AI投資規模低於雲端運算巨頭,2025年至2026年上半年融資結構變化也並不明顯。
與前兩類企業相比,前沿AI實驗室面臨更大的資金壓力。
報告指出,智譜AI、MiniMax等企業仍處於業務早期階段,研發投入巨大,商業模式尚未成熟,因此經營現金流普遍為負。由於多數算力需求來自租用雲服務商資源,這些企業的AI投入目前更多體現為經營現金流支出。未來,隨著企業建設自有資料中心,相關投入可能逐漸轉化為資本開支。
在融資端,AI初創企業高度依賴股權融資。截至2025年,智譜、MiniMax、DeepSeek和月之暗面獲得的私募股權和風險投資(PE/VC)資金合計約90億元人民幣。而2026年前8個月,這些企業通過PE/VC投資、IPO融資和私募配售獲得的資金規模迅速升至1790億元人民幣。
智譜AI受益於資本市場回暖,於今年1月在香港上市融資約40億元人民幣,隨後在7月完成270億元人民幣H股私募配售。
獨立資料中心營運商的融資方式最為多樣化,主要依靠經營現金流、銀行貸款和債券、股權融資,以及資產支援證券(ABS)、房地產投資信託基金(REITs)和融資租賃四類資金來源。
與雲端運算巨頭和電信企業不同,獨立資料中心營運商沒有能夠持續產生現金流的業務體系,也難以獲得大量股權融資,因此更依賴ABS(投資者購買資產支援證券)、REITs(房地產投資信託基金)和融資租賃等工具。
2
投資狂潮背後,AI商業化大考
雖然AI投資仍在高速增長,但商業化仍是行業最大挑戰。
這也是中美AI企業面臨的共同問題:資本開支的增長速度,已經超過了企業自身現金流的增長速度。
阿里巴巴、騰訊和百度三家公司的自由現金流已經從2025年的1700億元人民幣下降至2026年上半年的負160億元人民幣。其中,騰訊披露的資料顯示,2026年第二季度約510億元人民幣AI相關預付款計入經營現金流,規模接近同期590億元人民幣資本開支。
類似情況也出現在美國科技巨頭中。微軟、亞馬遜、Google母公司Alphabet、Meta和甲骨文的自由現金流也從去年的1910億美元大幅下降至今年上半年的140億美元。
報告稱,與美國同行相比,中國企業當前的雲端運算、資料中心和AI模型業務收入和盈利水平都明顯更低。
最新資料顯示,儘管今年中國前沿實驗室AI模型年度經常性收入(ARR)大幅增長,如智譜ARR從今年1月的7400萬美元增長至8月的16億美元,但中國所有AI大模型企業的ARR總計約為107億美元,僅為OpenAI和Anthropic近期披露收入水平的10%。
此外,中國前沿AI實驗室普遍支援開放權重模型,這一策略的優勢在於推動技術傳播,但同時也限制了商業收入增長。如果第三方雲服務商部署這些模型,並向客戶提供API服務,開發模型的AI公司通常無法直接獲得收益。
不過,在API服務層面,中國部分AI企業已經達到較高的利潤水平。報告稱,DeepSeek通過最佳化模型結構和推理基礎設施,截至2026年7月,其API業務毛利率達到約83%,接近Anthropic的八成。
今年年初以來,中國大多數前沿實驗室和超大規模資料中心都提高了模型價格。DeepSeek最初逆勢而行,宣佈其API價格將在下半年保持低位。然而,由於成本壓力增大,DeepSeek在8月也提高了所有模型價格,後又於9月下調,但整體價格仍高於8月之前的水平。
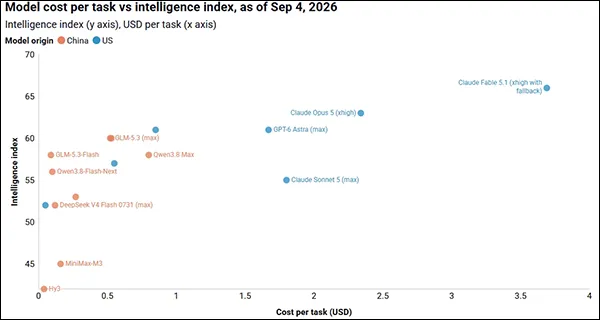
即使價格上漲,權威AI視訊評測平台Artificial Analysis估計,中國前沿AI模型的價格大致為每百萬Token 0.04美元至0.50美元,而美國模型Claude的定價約為每百萬Token 2美元至4美元。
整體來看,榮鼎集團認為,中國AI產業面臨的問題,與美國AI行業有不少相似之處。目前中國前沿AI實驗室整體仍處於虧損狀態,企業需要新的商業模式,或者持續獲得外部資金支援,才能維持高速發展。
預計未來幾年,中國AI相關資本開支仍將繼續增長。報告稱,2026年下半年以及2027年,中國AI基礎設施投資仍會保持擴張趨勢,但增長速度存在不確定性。除了算力供應限制之外,融資能力正成為影響中國AI產業擴張的另一大約束因素。
報告分析稱,未來決定中國AI產業擴張速度的關鍵在於:資本市場能否持續支援AI企業融資,政府資金將在多大程度上繼續參與,以及AI企業能否建立更加穩定的商業模式。
除了資本投入和商業化競爭,AI快速發展帶來的安全風險,也正在成為中美雙方共同關注的問題。
復旦發展研究院副教授、全球人工智慧創新治理中心研究員江天驕近日在一場中美AI安全對話活動中提出,中美雙方需要對“有意義的人類控制”建立共同定義,避免兩國雖然使用相同概念,卻以不同標準解釋機器自主程度,從而導致AI系統自主權限不斷擴大。
他呼籲為AI系統劃定明確紅線,加強對能源、金融、醫療等關鍵基礎設施的保護,避免高度自主化的AI系統對社會運行造成潛在風險。(大橘財經)