
在2026世界製造業大會上,長鑫科技宣佈第五代技術平台正式量產。該平台工藝水平比肩行業頂尖量產工藝節點,是長鑫存儲在高端記憶體技術路線上的里程碑式突破。
據介紹,長鑫科技將記憶體陣列有源區半間距做到11.95奈米,記憶體器電容深寬比達45:1,核心動能區高度降至6762奈米。
同時,第五代工藝平台記憶體密度大幅提升。同等條件下,每張晶圓產出較上一代平台提升50%以上。基於該平台打造的24GB LPDDR5X產品已進入正式量產,並全面進入國產主流旗艦手機。
根據長鑫存儲官網資訊,其LPDDR5X產品線覆蓋顆粒、晶片及模組等多種形態。顆粒方面提供12Gb和16Gb兩種容量;晶片方案涵蓋12GB、16GB、24GB等規格;模組形態的LPCAMM產品則提供16GB和32GB容量。
速率方面,該系列同時支援8533Mbps、9600Mbps和10667Mbps三檔,並相容LPDDR5標準,為使用者提供靈活的升級路徑。
先看產品規格,有兩款基於G5平台打造的LPDDR5X量產產品,單顆容量均為24Gb,較上一代同類型產品提升50%,分別採用496Ball、245Ball封裝規格,均已進入規模量產階段。
雖然還不是最新的LPDDR6,但這應該不是技術做不到,而是市場選擇,LPDDR5X的需求量整體遠高於LPDDR6,後者現在主要是少數幾款旗艦機在用。
再看長鑫公佈的技術水平,依託創新的四重曝光技術把記憶體陣列的有源區半間距微縮至11.95奈米,接近全球最頂尖的記憶體量產平台製程。
通過變革工藝流程、採用新材料,記憶體電容深寬比達45:1;開發適配DRAM工藝的高介電常數金屬柵(HKMG)工藝,成功將G5平台核心功能區高度縮小到6762奈米。
這裡主要關注幾個關鍵指標就行了——半間距、四重曝光、深寬比、HKMG等,其中最主要的特徵就是這個半間距,它就像是大家常聽到的CPU工藝3nm、2nm一樣,是記憶體工藝斷代的標準之一。
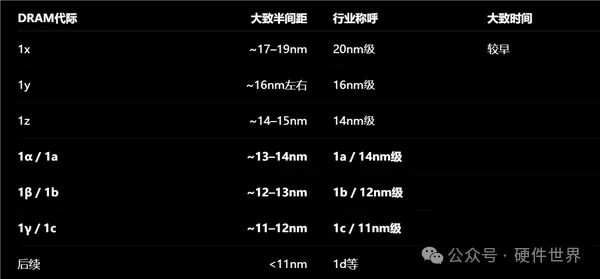
11.95nm意味著在11nm到12nm之間,這個水平差不多是目前的1c工藝,大家都知道進入20nm節點之下,記憶體工藝也不提具體數字,都是10nm級,從19nm到目前的12nm差不多發展了五六代工藝,1c是三星、SK海力士、美光去年底到今年量產的主力。
所以長鑫的G5工藝已經邁入了1c水平,但他們還是比較謙虛地表示接近全球最頂尖的記憶體量產平台製程,沒說超越,畢竟跟12nm更接近一些。
G5是怎麼做到的,這裡面就是長鑫提到的幾個其他指標了——四重曝光、HKMG、深寬比,要知道三星在14nm節點之後的記憶體工藝上轉向EUV工藝了,國內顯然沒這個機會,但靠著DUV光刻機的四重曝光也做到了12nm以內,再配合HKMG材料、深寬比蝕刻機等做到了G5量產。
總之,G5在技術上已經跨過了1c工藝的大門,不是摸到門檻那麼簡單,但考慮到每家記憶體公司的技術實現方式不同,長鑫還是稍微謙虛了一下說接近頂尖水平,而不是達到或者超越頂尖水平。
靠四重曝光技術做到1c水平的最大擔憂是什麼?是成本高,產能低,最終產品沒有競爭力,但長鑫也公佈了明確的資料——G5每片晶圓產出裸片數量較第四代平台提升至少50%,在產品能效、成本控制上均具備顯著優勢。
這就意味著G5不僅比之前的G4產能提升了50%以上,成本還有顯著優勢,雖然這個不知道他們是怎麼做到的,但官方敢這麼說,必然是有底氣的。
長鑫這個公告最有價值的地方就在這裡了,三星、SK海力士及美光不會擔心長鑫的技術追趕,因為只要沒有EUV光刻機,他們就會覺得能甩開國產記憶體數代差距(還包括CPU、GPU、快閃記憶體等其他晶片),但是長鑫現在明確了四重曝光量產的晶片一樣有成本及產能效率。
長鑫是目前所有記憶體晶片原廠中擴產最積極的,先不說是晶圓產能未來兩三年會翻倍、三倍增長到60-100萬晶圓/月,光是G5的產出效率提升50%就是極強的競爭力了。
一句話來說,長鑫的G5產能爆發之後,記憶體漲價的好日子就不會多了。
說到長鑫如今的成就,群聯電子執行長潘健成近日在電視節目中直言,長江存儲當年幾乎沒有人相信能做出成果,如今市佔率已從接近0%升至約14%。主持人追問有沒有機會再往前挑戰,他留下四個字:“等著看吧。”
潘健成的判斷有市場資料支撐。據Counterpoint Research發佈的2026年第二季度報告,長江存儲NAND快閃記憶體出貨量份額達到14%,首次躍居全球第三,僅次於三星的25%和SK海力士的22%,小幅超越鎧俠和美光。
群聯與長江存儲的合作可追溯至2016年。潘健成回憶,那時長江存儲的前身還叫武漢新芯,幾乎沒有人相信中國團隊能把3D NAND做起來,但群聯看到技術路線潛力,投入工程資源共同開發。從32層驗證到如今267層量產,這段歷程本身就是中國大陸半導體追趕速度的縮影。
潘健成分析,長江存儲作為較晚進入NAND市場的業者,反而沒有沉重的舊技術包袱,選擇了不同的架構與晶圓堆疊路線。在其他業者擴產相對謹慎的背景下,長江存儲若持續開出新產能,市佔率自然有進一步提高的機會。
DRAM方向的進展同樣在加速。據Counterpoint資料,長鑫存儲2026年第二季度全球DRAM營收份額已提升至10%,同比增加4個百分點,穩居全球第四,正逐步縮小與三星、SK海力士和美光的差距。
更值得關注的是全球品牌供應鏈的態度變化。據報導,蘋果已在測試長鑫存儲的DRAM晶片,計畫用於在中國市場銷售的iPhone和Mac。庫克此前將記憶體晶片供應鏈壓力形容為“百年一遇的洪水”,蘋果已連續三個財季承受記憶體成本攀升。
潘健成也點出中國廠商的另一層優勢:龐大本土市場提供了研發、驗證與量產的支撐。2022年至2024年記憶體產業低潮期,全球業者裁員減產,中國廠商在政策與資金支援下仍持續前進。
美國出口管制原意是限制裝置獲取,卻也在客觀上加速了中國本土裝置與供應鏈的建設。
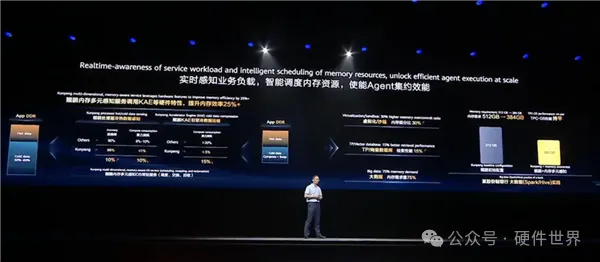
另外在華為全聯接大會2026上,華為也分享了節省記憶體所做的努力。
華為計算首席戰略官朱照生表示,最近半年,記憶體資源稀缺程度超出預期,Agent爆發恰好疊加記憶體上升周期。
借助鯤鵬提升記憶體使用效率,僅需兩步,且無需修改應用程式碼:
一是精準識別冷熱資料。鯤鵬處理器識別冷熱資料的精準率超過99%,較其他處理器高10個百分點,同時算力開銷低10%。
二是對識別出的冷熱資料進行快速壓縮和換出。鯤鵬所需算力開銷不到5%,而業界超過20%。
在同等記憶體容量下,鯤鵬可使沙箱場景記憶體超分比提升30%,資料庫檢索性能提升15%,巨量資料場景記憶體需求量降至原來的75%。
在某知名股份制銀行的巨量資料實踐中,應用鯤鵬記憶體多元感知技術後,在相同業務負載下,每台伺服器所需記憶體配置從原計畫的512GB降至384GB。
大家也都知道記憶體價格這一年都在瘋漲,瑞銀日前發佈的消息顯示2027年記憶體成本將佔到AI支出的64%,這背後就是持續不斷的記憶體漲價所致,然而現在有PC巨頭站出來反擊這種不斷漲價的勢頭了。
這就是宏碁電腦董事長陳俊聖,關注過他的網友應該記得他也不是第一次如此表態了,對持續不斷的漲價早就不滿,畢竟PC和手機廠商都是記憶體漲價的直接受害者之一,還是受影響最大的那一批,遭受AI市場的池魚之殃。
陳俊聖對記憶體廠商還在不斷釋放缺貨、價格要漲到明年底的說法表示了反對,認為這些廠商之所以這麼公開渲染缺貨危機,是因為反壟斷法讓他們不能私下串謀操縱價格,只能通過這種公開訊號互相喊話,懂的都懂。
對於他判斷記憶體不缺貨的底氣,陳俊聖提到中國廠商(應該指的是長鑫等公司)產能一直在(釋放)出來,怎麼可能一直缺下去,現在已經完全沒有缺貨問題。
陳俊聖提到記憶體合約價現在是高位震盪,價格漲漲跌跌混亂,有人報高有人報低。
不過陳俊聖這番公開表態也不只是針對記憶體,還包括了CPU——眾所周知,最近也有多家CPU廠商在喊缺貨,什麼產能只能滿足50%需求,這個表態跟記憶體市場三巨頭的說法如出一轍。
但陳俊聖表示CPU目前也不缺貨,只有部分微軟低價權利金專案機種,如Small Core規格的CPU缺貨,其他規格已經不缺了。
陳俊聖的這番表態再結合今天長鑫發佈的G5記憶體量產、產能提升50%的消息來看,記憶體價格達峰的時間可能比預期的還要快,華爾街多家金融機構預測是明年達峰,搞不好今年底就是高點了。
三星等公司喊話2030年之後的十年都會缺貨,顯然是不可能的,至於他們持續表態記憶體要缺貨漲價十幾年的說法,確實是懂的都懂。
(硬體世界)