
在通膨黏性依然強勁、地緣衝突推高油價的當下,川普試圖用超低借貸成本引爆企業投資與製造業回流,但聯準會卻「想想都怕」……
美國總統川普近期再次呼籲美國利率降至1%甚至更低,而這一目標目前只有他本人公開提出。與此同時,聯準會卻和他「對著幹」,將聯邦基金利率目標區間上調至3.75%-4.00%。圍繞利率路徑的分歧,正在成為白宮與聯準會政策邏輯之間最明顯的衝突之一。
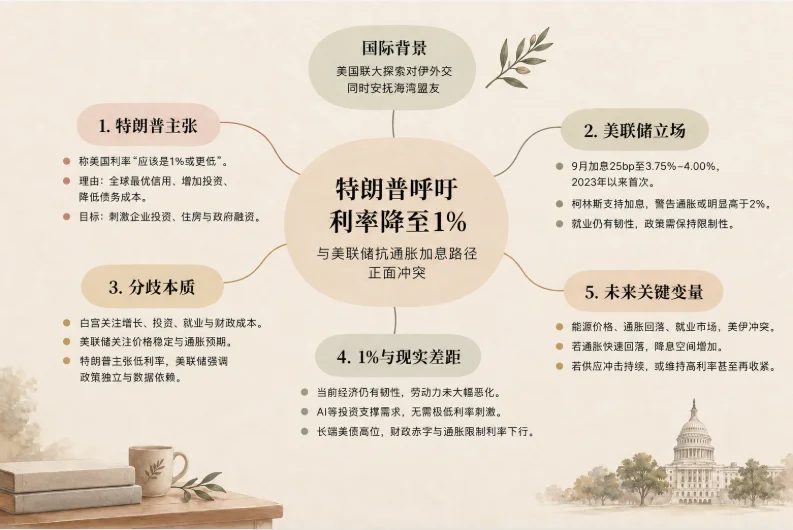
川普在聯準會9月升息後表示,美國利率「應該是1%或更低」,理由是美國擁有全球最優信用、經濟正在增加投資。他認為,較低融資成本能夠進一步刺激企業投資、降低政府債務成本,並增強美國經濟競爭力。
但聯準會官員給出的判斷完全不同。波士頓聯儲主席柯林斯表示,她支援此次升息,並警告未來通膨可能「明顯高於」2%的目標水平。她認為,在就業市場仍具韌性的情況下,貨幣政策需要繼續保持限制性,以確保通膨持續回落。
川普的1%利率邏輯:降低融資成本,推動投資和增長
川普推動超低利率的核心邏輯,是將利率視為經濟增長工具。
在他的表述中,美國擁有全球最高信用水平,因此應該享受更低的借貸成本。他認為,如果利率下降至1%左右,企業融資、住房貸款以及政府債務利息支出都會下降,從而釋放更多經濟活動空間。
從政府財政角度看,低利率確實能夠降低新增債務成本。美國聯邦債務規模持續擴大,較低的利率環境意味著財政部門發行國債時承擔的利息壓力下降。
川普同時將低利率與吸引投資聯繫起來。他認為,低融資成本能夠促進企業擴大資本支出,並進一步推動製造業回流和基礎設施投資。
不過,傳統貨幣政策框架下,利率水平通常需要與通膨、就業和經濟週期相匹配,而不是單純依據經濟增長目標決定。
聯準會為何不接受1%利率?
聯準會當前的核心擔憂是通膨仍然高於目標水平。
9月聯準會將聯邦基金利率上調25個點子至3.75%-4.00%,這是2023年以來首次升息。政策制定者同時釋放信號,未來仍可能繼續收緊政策。
柯林斯表示,美國已經經歷多年高於2%的通膨環境,如果政策過早轉向寬鬆,可能導致價格壓力重新加劇。她特別關注能源、地緣政治以及供應衝擊可能造成的通膨反覆。
近期中東衝突就是聯準會關注的重要變量之一。美國與伊朗衝突推動能源市場波動,油價上漲通過燃料、運輸和企業成本管道影響整體價格水平。聯準會官員認為,這類供應衝擊雖然並非貨幣政策能夠直接解決,但可能影響通膨預期,因此需要保持政策謹慎。
如果聯準會在通膨仍高於目標時將利率快速降至1%,市場擔憂可能重新出現需求過熱、通膨反彈以及美元資產吸引力下降等問題。
1%利率與當前經濟環境存在明顯差距
川普提出1%利率時,美國經濟環境與過去低通膨時代已經不同。
在疫情前,美國長期處於低通膨、低利率環境,聯準會基準利率曾長期接近零水平。但過去幾年,供應鏈衝擊、能源價格波動、財政刺激以及勞動力市場變化推動通膨明顯上升。
目前,美國經濟仍保持一定韌性,勞動力市場沒有出現大幅惡化,企業投資也受到人工智慧等領域需求支撐。在這種背景下,聯準會認為沒有必要通過極低利率刺激經濟。
與此同時,債券市場也對高利率環境保持關注。長期美債殖利率仍處高位,投資者擔憂財政赤字、通膨風險和政策不確定性可能限制長期利率下降空間。
川普和聯準會的分歧,本質上來自不同政策目標。
白宮更關注增長、投資、就業以及財政成本,希望通過低利率改善經濟條件;聯準會則主要關注價格穩定和通膨預期,希望避免政策過早轉松。
川普此前也曾批評聯準會升息決定,認為美國經濟狀況支援更低利率。但聯準會主席沃什及多數政策制定者強調,貨幣政策需要保持獨立,並根據經濟數據調整。
未來利率路徑將取決於幾個關鍵因素:能源價格是否繼續下降、美國通膨是否回落、就業市場是否惡化,以及美伊衝突等地緣風險是否緩解。
如果能源價格明顯下降、通膨快速回落,聯準會可能擁有更多減息空間;但如果供應衝擊持續,政策制定者仍可能維持高利率甚至進一步收緊。白宮與聯準會兩者之間的分歧,仍將成為未來美國經濟政策的重要變量。 (富途牛牛)