
東方財富證券報告指出,1970年代以來十輪全球緊縮週期中,當前屬美伊衝突引發的「抗通膨」型,全球尚未進入全面加速緊縮階段。美國作為全球政策利率核心牽引錨,其轉向對全球影響顯著。基於通膨預期隨油價回落及期限溢價縮小等邏輯,美債當前具備凸顯的增配價值。
美伊衝突重燃、歐美日央行相繼加息,全球貨幣政策正站在新一輪收緊週期的入口。以史為鑑,梳理上世紀70年代以來的十輪全球同步緊縮週期,或可為當下的資產組態提供重要參照。
東方財富證券研究所於9月23日發佈宏觀專題報告,基於104個經濟體的政策利率數據庫,系統梳理了1970年代以來全球十輪同步緊縮週期的特徵與規律。報告指出,當前全球淨加息擴散指數雖因8月底美伊衝突升級而有所回升,但整體水平仍明顯低於此前典型緊縮週期,尚未進入全面加速緊縮階段。
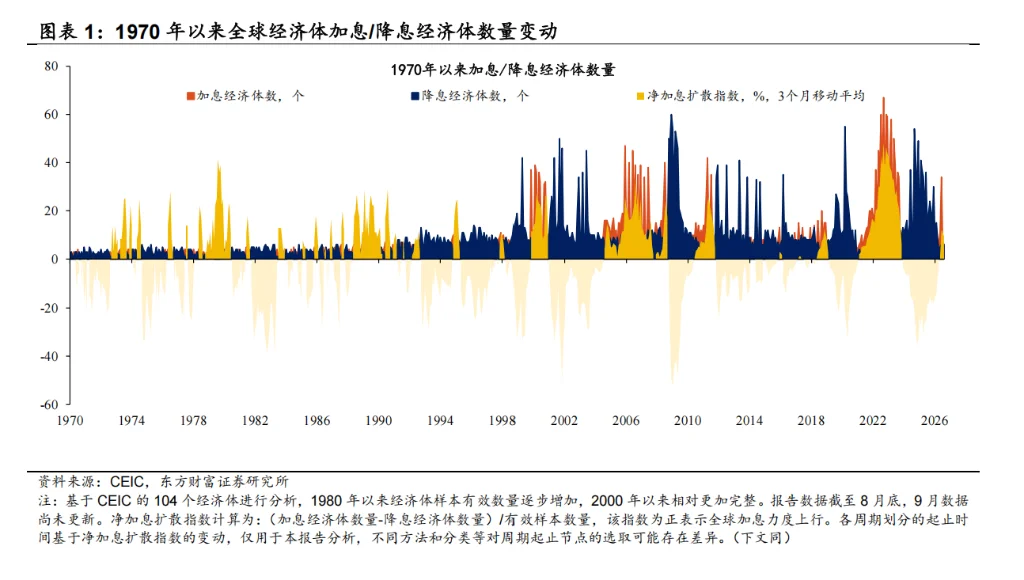
在此背景下,報告認為美債具備增配空間。分析師認為,前期美債殖利率衝高存在定價偏差,市場已提前計價加息預期,若美伊局勢有所緩和,通膨預期有望隨油價回落向下收斂,期限利差也有望進一步縮小。
十輪緊縮週期,三類驅動邏輯
東方財富證券研究所基於淨加息擴散指數的變動,將1970年代以來的全球同步緊縮劃分為十個主要週期,並歸納為三大類型。
"抗通膨"型包括2026年美伊衝突、2021年新冠疫情衝擊以及1978年沃爾克加息,均由戰爭或疫情等外部事件觸發供給衝擊,推動全球通膨飆升,各經濟體同步跟進程度較高。
"抑過熱"型包括2010年歐債危機、2008年金融危機、2000年互聯網泡沫、1997年亞洲金融危機,以及1980年代《廣場協議》與《盧浮宮協議》後的美日德加息博弈。這類週期由資產泡沫或債務危機驅動,持續時間往往更長。
"預防型"則以2018年美國退出量化寬鬆及1994年聯儲局加息為代表,特徵是經濟企穩後主動收回寬鬆,全球同步性和利率上行幅度相對有限。
值得關注的是,當前這一輪屬於"抗通膨"類型,核心矛盾在於美伊衝突引發的通膨壓力,而非經濟過熱或資產泡沫。
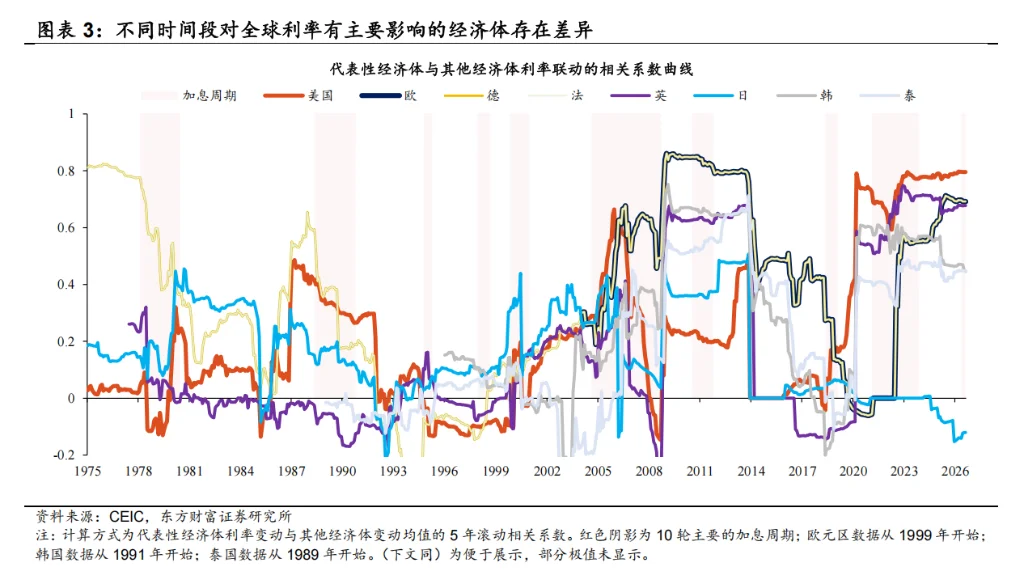
美國仍是全球政策利率的"牽引錨"
報告通過對八個代表性經濟體加息節奏的系統梳理,以及對美歐日三大央行牽引能力的交叉相關分析,得出以下核心判斷。
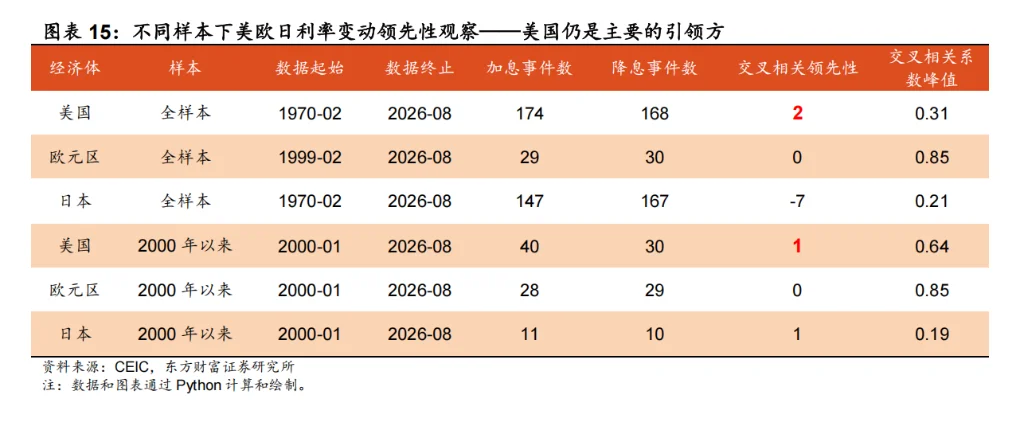
在十輪緊縮週期中,除1997—1998年及2010—2011年兩輪外,其餘週期美國均有參與,其中五輪(約63%)具有明顯的牽引作用。交叉相關分析顯示,全樣本下美國政策利率變動領先其他經濟體約兩個月;2000年以來,這一領先優勢依然穩固,領先期約為一個月,相關係數峰值達0.64。
事件研究進一步印證,美國轉向加息後,其他經濟體淨加息擴散指數在約三個月內達到峰值,表明美國政策週期對全球具有較強的觸發效應。報告同時指出,在美國正式減息之前,其他經濟體的淨加息擴散指數往往已率先轉負,意味著減息預期的市場擴散程度可能高於加息,"市場更傾向於提前交易寬鬆"。
歐元區與全球週期高度同步,交叉相關領先期為零,相關係數高達0.85,更多表現為與全球週期共振而非單向引領。日本則存在明顯滯後,全樣本交叉相關顯示其滯後約七個月,相關性較弱,這與日本長期負利率政策有關,其政策變動對其他經濟體的溢出效應也相對有限。
當前尚未進入全面緊縮階段,美債具備組態價值
儘管歐美日三大央行在9月"超級央行周"相繼加息,但報告認為,這一輪並未進入全球同步加速緊縮的階段。
從淨加息擴散指數來看,2026年6月曾出現一次較為明顯的脈衝式上行,但隨後快速回落,顯示緊縮動能並未持續累積;當前指數整體水平明顯低於此前典型緊縮週期的高點。報告指出,油價與通膨之間的傳導鏈條是當前的關鍵變量,若美伊局勢趨於緩和,通膨壓力有望隨油價回落而減弱。
在此情景下,報告對美債給出積極判斷。分析師認為,前期殖利率上行存在部分定價偏差,市場已提前計價加息預期;若聯儲局主席沃什(Waller)的確定性發言能夠降低此前"戰略模糊"帶來的高期限溢價,長端美債的組態性價比將進一步凸顯,期限利差也有望縮小。
三大變量決定後續走向
報告提示,以下三個變量將對全球利率路徑及資產定價產生關鍵影響。
美伊戰事與美國中期選舉的政策不確定性。報告指出,美伊衝突或是當前的核心矛盾,此前隨著諒解備忘錄(MOU)的簽署,整體加息壓力一度有所回落,但局勢再度升級後,通膨壓力上升迫使主要央行在增長放緩與通膨反彈之間作出更艱難的權衡。與此同時,美國中期選舉前景不確定,可能影響財政、債務上限博弈及全球利率路徑。
日本退出零利率後的息差演繹。與此前多輪緊縮週期不同,日本此次已退出零利率政策且加息機率持續走高,美日息差的變化對全球套息交易及資金流向構成潛在衝擊。報告警示,一旦套息交易出現大規模平倉,可能引發日元快速升值、全球流動性收緊與風險資產波動加劇。
AI產業對利率走勢的潛在影響。AI相關融資需求與資本市場波動,可能影響央行對金融條件和利率路徑的判斷,成為本輪週期有別於歷史的新變量。 (華爾街見聞)