
2026年9月份的智慧型手機產業更新節奏超出以往任何一個時期,從手機到晶片,各家的年度旗艦先後排隊上線, 騰訊科技特別推出“手機連連看”系列策劃,記錄智慧型手機產業進化。本期為該系列第一期。
“都得搶著早發佈、早開賣,”一位前手機廠商戰略研究員說,“之前為了避開iPhone,Android新品發佈普遍安排在10月。”
手機廠商之間“神仙打架”,既有出於“黃金週”、“雙11”假期的考慮,也有中國國產高端旗艦與iPhone正面對決的因素,也還有小米17 Pro的成功方法論。
“去年只有蘋果和小米在9月發佈,小米正好出個背屏,天天拿來宣傳,整整早賣了一個月,今年大家都吸取了‘教訓’。”前述研究員說。
不過,無論是哪一點,都足以說明智慧型手機市場競爭的激烈程度。
整個9月份,華為和小米同日發佈新品,前者拿出了新一代三摺疊Mate XT2,小米則推出中摺疊旗艦小米18 Fold。隨後蘋果發佈Phone 18 Pro系列以及首款摺疊屏iPhone Duo。
如果將OPPO、vivo等計算在內,整個9月的新品發佈接近10場。
價格上,高端旗艦價格普遍超過10000元,部分甚至衝到20000元。與此同時,更底層的晶片也升級到了最新一代:包括華為的麒麟9050、小米玄戒O3、蘋果A20 Pro、聯發科天璣9600 Pro、高通第六代驍龍8至尊版系列。
可以說,手機廠商們帶著記憶體漲價的壓力,參與到了2nm晶片爭奪戰當中,這中間還有一個非常明顯的變化:晶片廠商正在集體“All in AI”。
01 2nm爭奪戰
關於2nm晶片,2025年聯發科是最早進行傳播的。聯發科CEO蔡力行先是在2025年Computex預告,然後9月份對外官宣全球首個2nm SoC啟動流片。
流片領先並不代表著量產領先。
真正的2nm手機晶片戰,直到今年9月隨著蘋果A20 Pro的亮相才正式開啟。“採用最新的2nm工藝技術打造,A20 Pro為移動計算樹立了全新的標竿。”蘋果在官方新聞稿中強調。
從量產上市的時間上,蘋果是當仁不讓的2nm首發,而從客戶體量來說,蘋果也必然會拿到2nm的首發權益。
“台積電今年2nm晶圓產能差不多100K,蘋果佔了其中70K左右。”長期跟蹤台積電產能的蓉和半導體諮詢CEO吳梓豪說,“聯發科出貨量不大,(天璣9600 Pro)這顆晶片幾千片晶圓就夠了,高通大概10K左右,再加上AMD差不多20K,總共在100K左右。”
海通國際資深分析師Jeff Pu此前預測,蘋果今年Q3、Q4要為包括iPhone Duo在內的新品備貨7800萬台,不考慮裝配報廢的情況,單月對A20 Pro的理論需求是1300萬顆。
知名評測機構極客灣測算的資料顯示,蘋果A20 Pro的die size為98.8mm²。假設台積電2nm的良率為85%,以此推算,A20 Pro這顆手機晶片對產能的需求預計在25K左右,而剩下45K的需求,則會被分配給同樣是2nm的M6晶片。
從客戶的重要性角度來看,受AI需求的影響,蘋果已經從台積電第一大客戶的位置上滑落,遭遇輝達反超,但GPU並不追求最尖端的工藝,現階段蘋果依舊是2nm的核心客戶,這在過去多年都是如此。而蘋果之所以能夠拿到這樣的權益,既有張忠謀時代與蘋果建立起來的深度合作關係,也有iPhone在全球市場銷量作為需求支撐。
聯發科雖然高調官宣流片,但手機SoC對2nm的需求量要小得多。按照5K片晶圓的需求量、134.02mm²的die size以及85%的良率來推算,單月天璣9600 Pro的出貨量大概在200萬顆。
值得注意的是,聯發科也在聯合Google設計推理專用的2nm TPU,預計2027年底出貨,這個後續進入量產環節,有可能大幅拉升聯發科對台積電2nm的需求。
吳梓豪說:“雖然高通、聯發科、蘋果同台發佈2nm晶片,但聯發科的高端相對較少。儘管它現在是全球最大的手機晶片出貨商,對應的是顆數最多,也都是中低端為主。”
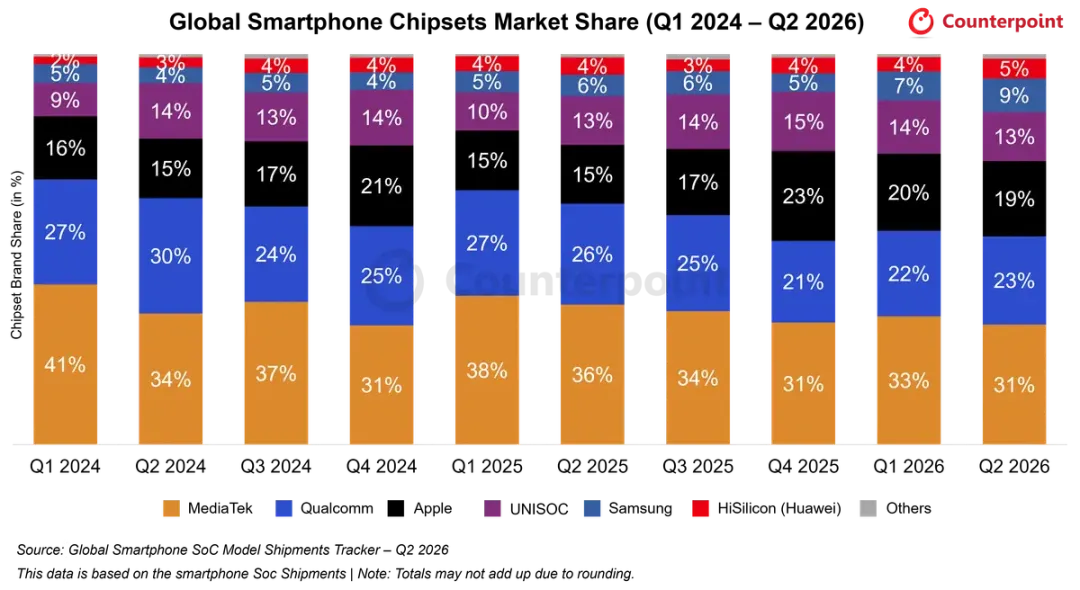
根據Counterpoint Research的跟蹤資料,到2026年第二季度,聯發科在全球智慧型手機晶片市場份額為31%,環比一季度下滑2%。作為對比,高通和蘋果分別為23%和19%。
另一個值得關注的話題就是,2nm雖然是今年主流工藝製程,但它和記憶體一樣,價格也漲了。也因為這個原因,高通在二季度的業績會上就預告,從9月1日開始漲價。
最終,晶圓代工漲價,也會像記憶體漲價一樣,傳導至終端手機上。消費者最直觀的感受就是:手機價格又漲了。
漲價、扎堆發佈也還折射出一個非常嚴肅的現實:存量競爭。
“整體大盤不好。”前金立手機副總裁俞雷說,“銷售額其實沒跌,跌的是台數,這幾年都是如此。”
在俞雷看來,這種漲價一方面與供應鏈價格上漲有關,另一方面也與供應鏈中國國產替代、技術進步有關,一個直觀的變化就是,螢幕,CIS,記憶體,射頻,電源管理,這些都在逐步實現中國國產替代,進而讓中國國產手機進化加速,最終將“日系”“韓系”手機打得遍體鱗傷,
中國國產進化的另一個點,也就是我們接下來要說的手機晶片自研。
02 自研新勢力
以高通、聯發科為代表的2nm晶片是一種解決方案,以蘋果、華為和小米為代表的自研是另一種解決方案。
蘋果自研晶片之路,充分證明了這條路徑的價值,華為、小米也成為自研這條路上的踐行者。不過,由於代工受限,相比蘋果,華為和小米的自研之路更顯得困難重重,但某種程度上又顯得難能可貴。
9月7日,華為正式發佈Mate XT2三摺疊,搭載基於韜定律和邏輯摺疊的麒麟9050 Pro晶片。這款晶片採用了W2W(Wafer to Wafer,晶圓對晶圓)技術,將傳統的單層平面邏輯單元改為雙層垂直堆疊,俗稱在晶片裡加裝電梯。
邏輯摺疊,是華為自研晶片在工藝製程受阻的情況下,一種全新的解題思路,是“韜定律”落地探索的重要成果。巧合的是,小米也採用了相同的W2W方案——推出了6nm工藝的玄戒O100晶片。
華為和小米的共性在於:先進封裝為晶片設計廠商打開了壓榨性能的大門。
不過,兩家的差別也很明顯:華為的W2W聚焦的是邏輯單元的堆疊,而小米的W2W是邏輯單元和記憶體單元堆疊。前者主要解決的是物理製程微縮瓶頸,後者想要改善的是記憶體牆造成的資料搬運效率瓶頸。
蘋果、高通和聯發科這些主流手機SoC今年都上了2nm,小米目前還停留在3nm,這裡面其實有多重因素,我們過去討論過很多,其中一個關鍵因素是GAA架構的限制。
當前的2nm製程,三星和台積電都切換到了GAA架構,帶這一架構對應的設計軟體,晶圓代工都受到嚴格限制。
“小米最多就能用3nm。” 前述前戰略研究員說。
實際上,從規模的角度來說,現階段的玄戒晶片,即便上2nm也未必是一件划算的生意,根源就在於出貨量的規模化。
以蘋果為例,單iPhone這個產品線,每年對自研晶片的需求量就在上億顆的水平。目前,玄戒O1的出貨量也剛過100萬顆。我們去年也做過類似測算,真正能夠產生規模化效益,可能需要出貨量衝到1000萬顆。從這個角度來說,中國國產自研晶片才剛剛開始。
但其實小米在這個3nm的玄戒O3上探索的思路,遠比粗暴匯入2nm更有價值。
根據小米披露的資料,玄戒團隊對電晶體底層最小邏輯單元Standard Cell進行了重構,從O1的480個提升至當前O3的2400個。同時,玄戒O3採用了稱之為Channelless的溝道消除技術,取消了過去SoC為了佈置BUF單元來加強供電而預留的溝道,同時將BUF單元移動至其他模組,實現5%的電晶體密度提升。
如果讓我來說它的價值,過去摩爾定律靠晶圓廠工藝製程迭代,實現單位面積電晶體數量18個月/24個月翻一倍。現在工藝製程進化速度放緩,很多人說“摩爾定律”已死,“摩爾定律”失效,但華為和小米,在製程受限的背景下,用另外一種方式,讓“摩爾定律”煥發青春。
中國的晶片設計團隊非常了不起,這也要承認。
03 都在All in AI
不管是蘋果的2nm,還是玄戒的3nm,今年有一個非常明顯的共識——AI已經融入到各個核心的IP當中,CPU、GPU、ISP等不同核心都參與到AI推理任務的分攤中來。SoC正在從 “一顆單獨NPU負責全部AI” 走向全子系統異構AI算力網路。
從這個角度說,All in AI,一點也不為過。
在這種算力網路下,大模型重負載依然優先跑NPU,短延遲輕AI任務直接跑CPU‑AI或者 GPU‑AI,分擔碎片化、低延遲的小 AI 任務,減少片上的資料搬運開銷。
此前,玄戒O3溝通會上,玄戒團隊披露的資料顯示:CPU包含了兩個新的矩陣計算引擎單元,採用SME2指令集,提供3.5TOPS的算力,處理輕量級的AI工作負載。GPU子系統中採用了8核心NX神經加速單元,總算力36TOPS,可實現在GPU內部對圖像渲染的AI超分和插幀的能力。
“大家都在做佈局嘗試,當前手機上的場景/價值上還不足,”一位資深晶片設計專家告訴騰訊科技。
“從技術演進趨勢上說,GPU內嵌AI是明確的,看NV就知道,遊戲場景上需要即時性強的場景也合理。CPU內嵌AI是做些小處理,可能大家還是看蘋果乾了以及ARM想推這個能力。這些都是確定的方向,具體方案上還可以不同。”
根據此前披露的資訊,蘋果採用的路線是CPU (AMX 硬單元)+GPU (內建神經網路加速器)+ 獨立 NPU,三級異構AI算力。聯發科的底層IP和玄戒O3同源,全計算子系統都增加專用 AI 硬體單元,是今年手機SoC裡面走得最徹底的全模組AI化。
前述戰略研究員也認同向蘋果“抄作業”的思路。
“蘋果CPU核心中的AMX主要做向量計算和矩陣加速,跑簡單演算法以及一些RNN模型,但不能平行計算,高通和ARM在去年就支援了QMX/SME,基本上就是照著蘋果這個功能來做的。”
在他看來,這種設計理念核心是為了最佳化計算“成本”。“NPU計算需要計算核心傳輸調度任務,這裡面有不少的成本。所以,就一些簡單的計算能在本地(核心內部)進行了。”
將AI任務“就近計算”,一方面提高了效率,另一方面縮減了開銷,將會帶來整機能效比的提升,也有機會讓手機廠商基於不同的IP的AI特性,探索個性化的能力。“OPPO做了一些主動智能的投入,可能會做出差異化來。”前述戰略研究員說。
趨勢和方向是確定的,探索則還處於早期,路線也沒有統一。
“當前做得都還不太好,但以後AI融合可能會越來越多,(具體方案上)是在GPU內部內嵌AI,還是GPU+GPU外的NPU做緊密協同,都可以的。”前述晶片設計專家說。
也就是說,All in AI聲量很大,行業也有共識,但真正讓消費者為這些創新額外買單的,是可靠、穩定、高頻使用的場景和能力。 (EDA365電子論壇)