
當所有人都在追問"HBM為什麼這麼缺"時,一個被忽略的真相浮出水面:HBM的瓶頸,其實不在DRAM本身,而在"先進封裝"。TSV硅通孔、MR-MUF混合鍵合、玻璃基板TGV、CoWoS/CleCube——這些封裝環節,才是HBM真正的"卡脖子"之處。摩根大通的最新測算更耐人尋味:HBM的供需缺口,2026年是15%,2027年14%,到了2028年,反而擴大到22%。也就是說,越往後,HBM可能越缺——而缺的根子,就卡在先進封裝這條"咽喉"上。
一、壟斷格局:全球只有三家公司,能造HBM4
先看HBM的"牌桌",小得驚人。截至2026年,全球具備HBM4量產能力的,只有三星、SK海力士、美光三家。這三家,壟斷了HBM幾乎100%的產能——而它們2026年的產能,已經被輝達等大客戶提前鎖定。
這意味著什麼?意味著HBM是一個"極度封閉、極度集中"的市場:供給端三家壟斷,沒有第四家能"上桌";需求端輝達、AMD、博通、雲廠商排隊搶貨;交易端產能被長約鎖定,現貨市場幾乎無貨可買。這種格局,比DRAM、NAND還要極端。因為DRAM/NAND好歹還有長鑫、長江儲存這些"第二梯隊"在追趕,而HBM的門檻,高到連"追趕者"都很難找到。為什麼HBM的門檻這麼高?答案就在下面——因為HBM的難度,不在"造儲存",而在"封裝儲存"。
二、技術迭代:HBM4E的12層堆疊,把封裝難度推向極限
要理解"封裝為什麼卡脖子",先看看HBM的技術迭代到了哪一步。2026年,HBM已經進入HBM4E時代,兩大原廠幾乎同時放出了重磅樣品:三星於2026年5月29日出貨業界首款12層堆疊HBM4E工程樣品,單引腳速率達16Gbps;SK海力士向主要客戶提供12層48GB HBM4E樣品,單引腳速率16Gbps,能效提升逾20%,熱阻較HBM4降低約17%,採用先進MR-MUF工藝。
注意這幾個技術參數背後的"封裝難度":12層堆疊,意味著要把12層DRAM晶片在垂直方向上精準地疊起來,每一層之間都要打通成千上萬個TSV(硅通孔)——這些通孔的直徑是微米級,對齊精度要求極高。層數越多,堆疊難度越大,良率越難保證。MR-MUF工藝(大規模回流底部填充)是SK海力士的獨門絕技,用來解決堆疊晶片之間的散熱和應力問題,熱阻降17%意味著堆疊後的晶片能更穩定地散熱——這在12層堆疊、功耗巨大的HBM4E上,是生死攸關的。
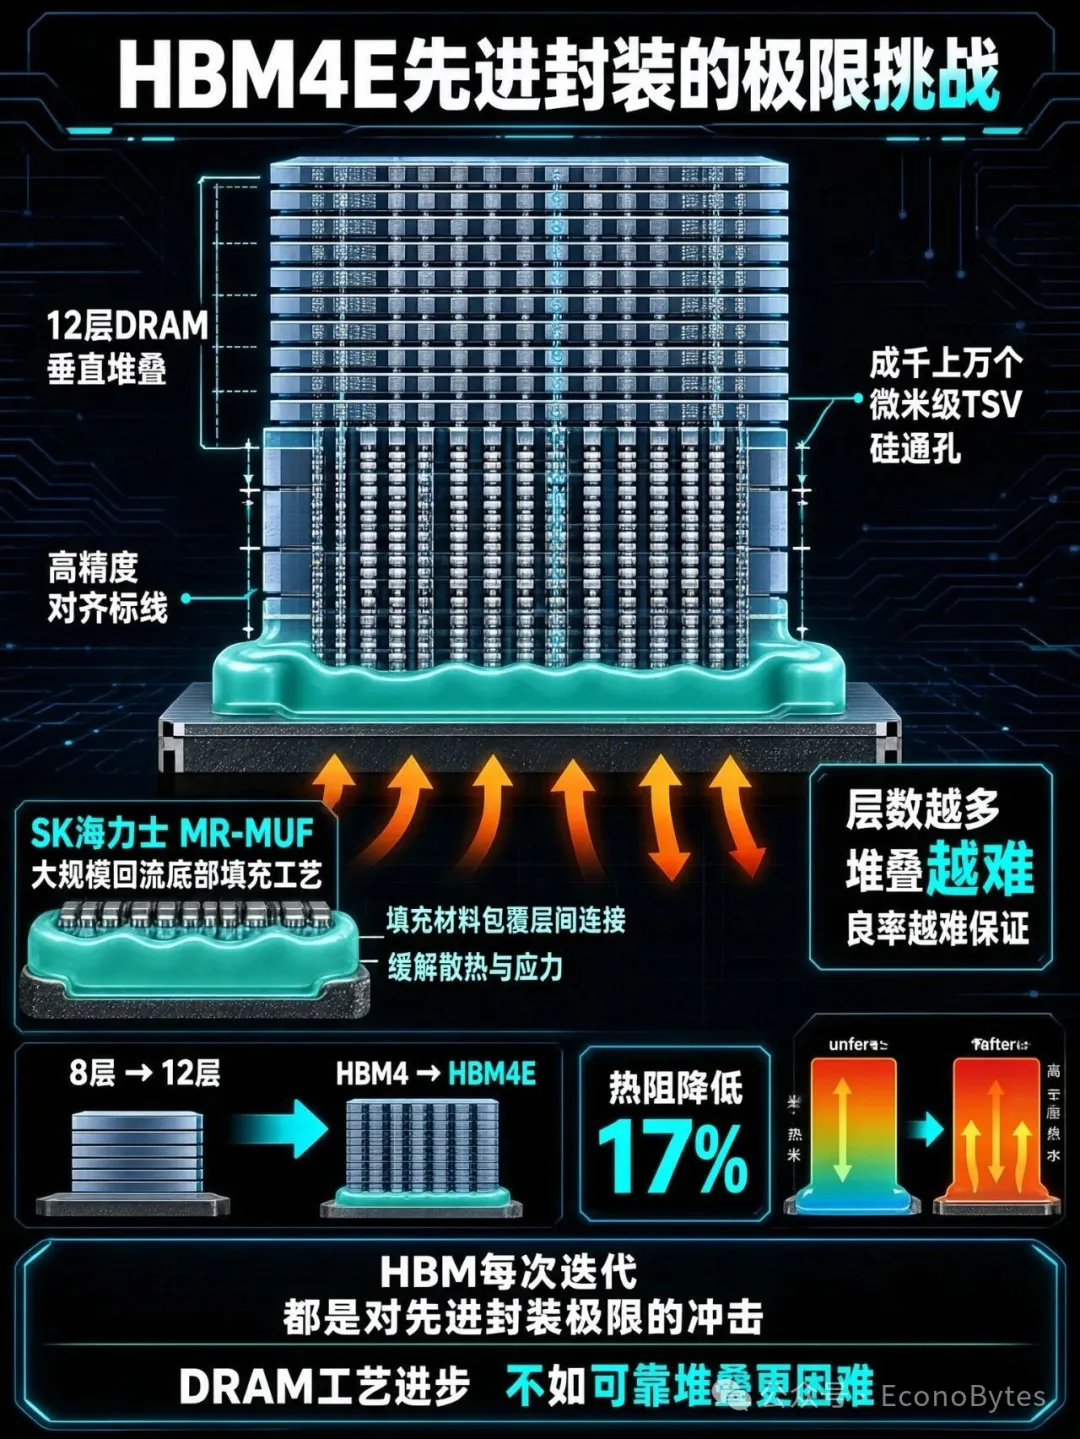
一句話:HBM的每一次迭代,都是對"先進封裝"極限的一次衝擊。從8層到12層,從HBM4到HBM4E,DRAM晶片本身的工藝進步,遠沒有"怎麼把它們可靠地堆起來"來得難。
三、供需缺口:摩根大通說,2028年缺口反而擴大到22%
再看供需,這裡有一個反直覺的判斷,來自摩根大通。摩根大通在2026年8月的全球儲存行業報告中,測算出的HBM供需缺口是這樣的:2026年 -15%、2027年 -14%、2028年 -22%(缺口擴大到22%)。
注意這個趨勢:缺口不是逐年縮小的,而是2028年反而擴大了。為什麼會這樣?因為摩根大通在模型里納入了"規格下調"這個變數——輝達把Rubin Ultra的HBM組態從16-Hi/12-Hi下調到12-Hi/8-Hi,確實削減了單顆晶片的HBM需求。但摩根大通的判斷是:這種"減配"不是"不要記憶體",而是"用更少的單卡記憶體,支援更多的GPU出貨"。整體上,AI對HBM的總需求依然在快速膨脹。
更深層的原因,還是供給端——HBM的產能擴張,被"先進封裝"死死卡住了。需求可以"線性增長",但封裝的產能受限於裝置、材料、潔淨室的"硬約束",擴張速度遠遠跟不上需求。這就是標題的答案:HBM越缺,是因為先進封裝越卡脖子;而先進封裝越卡脖子,HBM就越缺。這是一個"越缺越卡、越卡越缺"的惡性循環,而打破這個循環的鑰匙,恰恰握在封裝環節手裡。
圖2:摩根大通測算的HBM供需缺口——2028年反而擴大到22%
四、產能約束:先進封裝的三座"大山"
那麼,先進封裝到底卡在哪?主要有三座"大山"。
4.1 第一座山:TSV堆疊與混合鍵合的良率極限
HBM的核心製造環節,是把多層DRAM晶片用TSV(硅通孔)堆疊起來,再用混合鍵合或MR-MUF把它們連接。這個環節的難點在於:TSV打孔(每層晶片上鑽出成千上萬個微米級通孔,對齊精度要求極高)、堆疊良率(12層堆疊,任何一層出問題整顆晶片報廢,良率呈"層數指數級"下降)、散熱與應力(堆疊越高散熱越難,需要MR-MUF等先進工藝來解決)。這是"封裝"環節,不是"儲存"環節,但它恰恰決定了HBM能不能造出來、良率有多高、成本有多貴。
4.2 第二座山:玻璃基板TGV的"材料卡脖子"
第二座山,是一塊"玻璃"。隨著HBM堆疊層數增加、晶片尺寸變大,傳統的有機基板(ABF)和硅中介層,開始遇到高頻損耗、耐熱性、大尺寸擴展的瓶頸。於是,玻璃基板(TGV,玻璃通孔技術)應運而生——它極低的熱膨脹係數、超高的平整度、優異的絕緣散熱能力,完美適配HBM堆疊。
但問題在於:這塊玻璃,被美日寡頭壟斷了。美國康寧、日本旭硝子、日本電氣硝子三家企業,合計佔據全球顯示玻璃基板88%的市場份額,其中康寧一家就佔51%-54%。半導體封裝用的TGV玻璃基板,更是技術門檻極高、玩家極少的"卡脖子"材料。2026年,被業內稱為"玻璃基板商業化元年"——半導體TGV封裝玻璃基板市場規模48億美元,同比漲幅接近五成。但台積電的CoPoS路線圖和大規模量產,還剛剛起步。玻璃基板TGV,正在成為HBM先進封裝裡,最新、也最"卡脖子"的一環。
4.3 第三座山:潔淨室與裝置的長週期
第三座山,是"時間"。先進封裝的產能擴張,同樣受制於潔淨室建設週期(18-24個月)和裝置交期。CoWoS、CleCube等先進封裝產線的裝置交期動輒一年以上;新建一座先進封裝廠,從土建到潔淨室到裝置搬入到良率爬坡,沒有兩三年下不來。這意味著:即便三大原廠現在決定擴HBM封裝產能,真正的"有效產能"也要2027年之後才能落地。這正好解釋了摩根大通為什麼判斷"2028年缺口反而擴大到22%"——因為短期補不上,中期又面臨需求繼續膨脹。
三座大山疊加,先進封裝成了HBM供給的"總開關"。而這個總開關,卡在了TSV堆疊、玻璃基板、潔淨室這三個環節上。
圖3:卡住HBM供給的三座大山——TSV堆疊、玻璃基板TGV、潔淨室週期
五、外溢機會:封測、裝置、材料的國產替代窗口
但"卡脖子"的另一面,是"機會"。當先進封裝成為HBM的瓶頸,產業鏈的"外溢紅利"也就來了——尤其對國產替代而言。
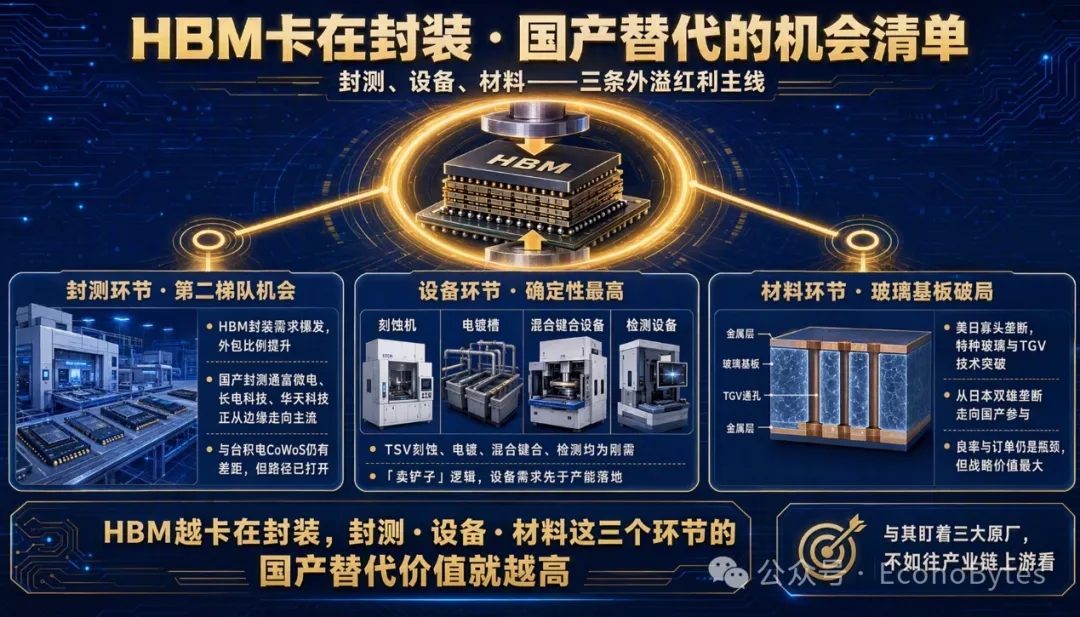
5.1 封測環節:先進封裝的"第二梯隊"機會
HBM的封裝,過去高度集中在台積電、日月光、以及三大原廠自家的封裝廠。但隨著需求爆發、產能吃緊,先進封裝的外包比例正在提升,這給了國產封測廠商"接單"的機會。通富微電、長電科技、華天科技等,正在先進封裝上持續加碼——雖然距離台積電CoWoS還有差距,但"從邊緣到主流"的路徑正在打開。
5.2 裝置環節:確定性最高的一環
國產替代裡,裝置環節的確定性相對更高。因為不管誰來做封裝,都需要裝置——TSV刻蝕、電鍍、混合鍵合、檢測等裝置,都是先進封裝的"剛需"。當先進封裝產能擴張,裝置需求會先於產能落地。這是"賣鏟子"的邏輯,也是國產裝置廠商最確定的機會。
5.3 材料環節:玻璃基板的"破局"
玻璃基板TGV被美日寡頭壟斷,恰恰是國產替代的"主攻方向"。2026年,多家國內企業在特種玻璃、TGV通孔技術上取得突破,從"日本雙雄壟斷"走向"國產參與"的新格局正在形成。雖然良率和訂單仍是瓶頸,但玻璃基板作為"卡脖子"最狠的材料,其國產化的戰略價值和市場空間都是最大的。
一句話總結外溢機會:HBM越卡在封裝,封測、裝置、材料這三個環節的"國產替代"價值就越高。對半導體產業研究者和投資人來說,與其盯著三大原廠,不如往產業鏈上游看——那裡藏著"卡脖子"背後的"機會清單"。
結語:HBM的咽喉,卡在封裝;而封裝的咽喉,正在打開
回到標題的問題:為什麼HBM越缺,先進封裝越卡脖子?因為HBM的本質,是一個"封裝驅動"的儲存產品。它的難度、它的瓶頸、它的供給天花板,幾乎都集中在"先進封裝"這一環——TSV堆疊的良率、玻璃基板TGV的材料、潔淨室的週期,共同構成了HBM供給的"總約束"。
摩根大通說2028年缺口擴大到22%,背後正是這個邏輯:只要先進封裝的產能擴張追不上AI需求的膨脹,HBM的短缺就會持續,甚至加劇。
但對產業鏈來說,這個"卡脖子",恰恰是"機會"。當HBM的咽喉卡在封裝,封測、裝置、材料的國產替代,就有了"破局"的窗口。誰能在這三個環節裡,先解決"卡脖子"的難題,誰就能在下一輪HBM的擴張中,分到最大的一塊蛋糕。 (EconoBytes)