
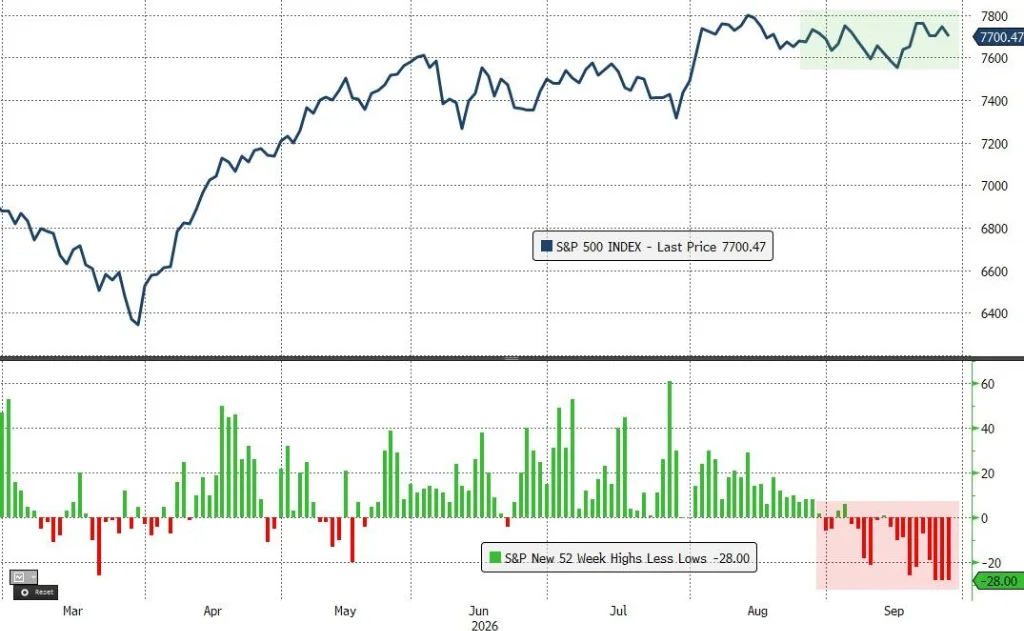
標普500指數收跌0.8%,抹去本月全部漲幅;納斯達克100指數下挫1.1%,科技股領跌。美國10年期國債殖利率上行7個點子至5.23%,創近二十年新高;黃金大幅下挫3.9%至每盎司4118.66美元。布倫特原油周一維持在每桶105美元附近,WTI原油上漲0.5%至每桶92.91美元。
美伊局勢僵局持續發酵,全球市場承壓。油價劇烈震盪、美債殖利率飆升至近二十年高位,共同壓制風險資產。
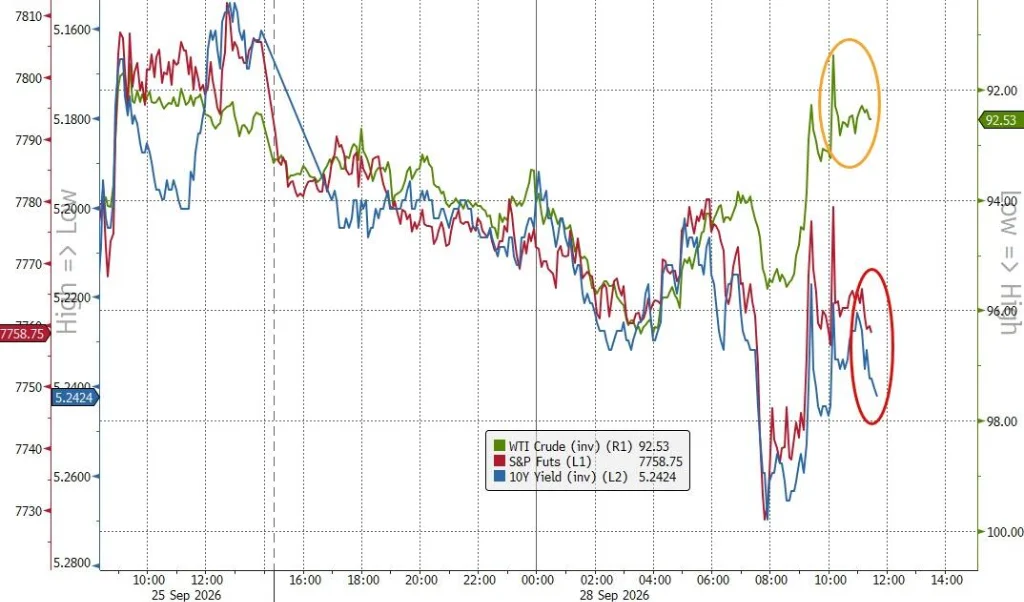
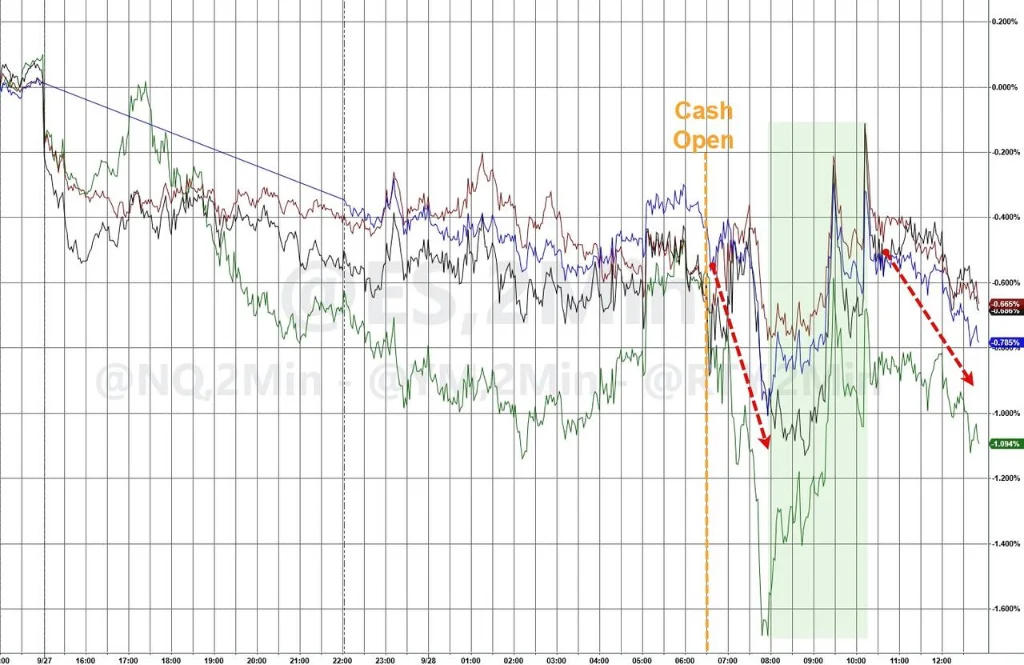
美股周一全線下跌。標普500指數收跌0.8%,抹去本月全部漲幅;納斯達克100指數下挫1.1%,科技股領跌。美國10年期國債殖利率上行7個點子至5.23%,創近二十年新高。
科技巨頭整體走低,(按市值排列)$蘋果 (AAPL.US)$跌0.78%、Google-A跌0.34%、微軟跌1.35%、亞馬遜跌1.41%、台積電漲0.5%、SpaceX跌2.16%、$Meta Platforms (META.US)$跌4.79%、博通跌0.92%、特斯拉跌3.94%。
$輝達 (NVDA.US)$漲1.68%,公司宣佈新增1500億美元回購授權,為公司史上最大規模的回購;這使其回購計劃總額達到2350億美元。輝達還發布了兩款開源工具,用於管控失控的AI智能體。
$費城半導體指數 (.SOX.US)$跌1.61%。30隻成分股9家上漲21家下跌。$Arm Holdings (ARM.US)$跌8.7%,$高通 (QCOM.US)$跌7.17%,$英特爾 (INTC.US)$跌5.67%,$美國超微公司 (AMD.US)$跌3.61%。
$記憶體概念 (LIST23925.US)$股多數走低,SK海力士跌5.03%,閃迪跌3.65%,美光科技跌2.61%,西部數據跌0.78%,希捷科技漲0.51%。
光通訊整體走弱,CRDO跌8.67%,Coherent跌4.52%,AAOI跌4.52%,邁威爾科技跌3.83%,康寧跌3.29%,Lumentum跌2.16%。
投資者周一在上周大漲近13%後對$Meta Platforms (META.US)$獲利了結,該股收跌4.79%,此前Meta已連續五周上漲、9月以來累計漲超25%。
$MongoDB (MDB.US)$重挫逾18%,其首席執行長任職不足一年即離任,將出任Meta新成立的企業AI平台業務負責人。
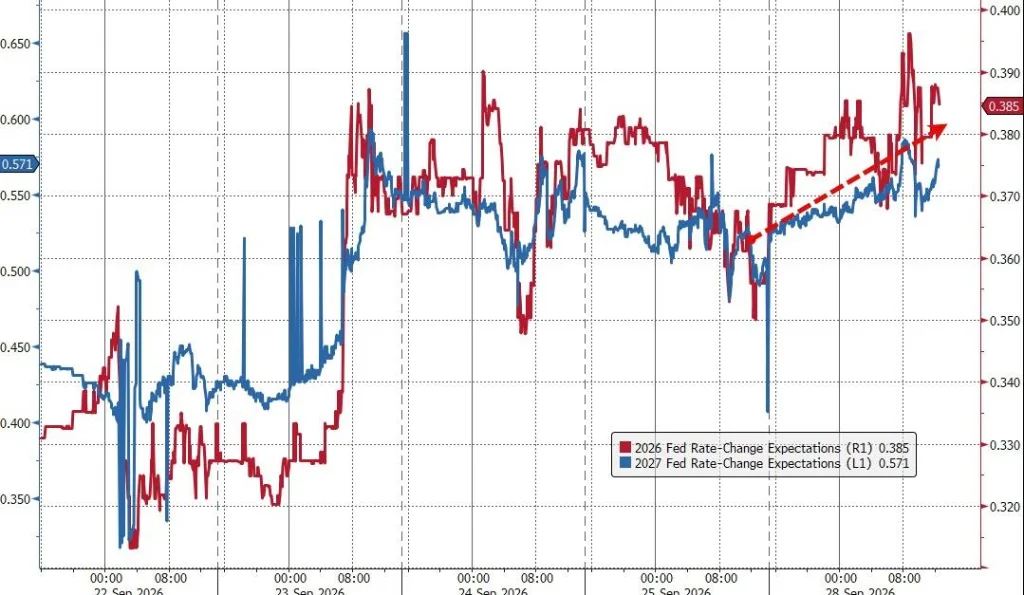
利率互換市場目前已充分定價未來12個月內至少三次25點子升息,並存在第四次升息的可能性。黃金大幅下挫3.9%至每盎司4118.66美元,為當日跌幅最突出的資產。
美伊雙方在荷姆茲海峽重新開放及新停火協議上立場懸殊。伊朗堅持其提案,但該方案已遭川普拒絕。川普表示願意在伊朗核問題上取得"實質性進展"後給予制裁豁免並解凍被凍結資產。
霍爾木茲局勢主導市場敘事,油價"標題效應"攪動多資產
布倫特原油周一維持在每桶105美元附近,WTI原油上漲0.5%至每桶92.91美元。
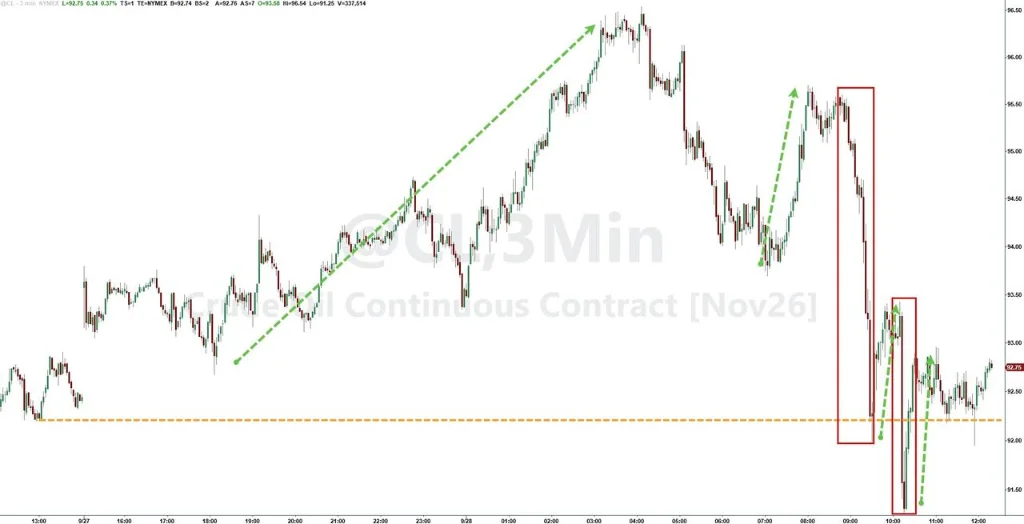
然而日內波動遠比收盤價更能說明市場的脆弱性。布倫特和WTI在多個"突發消息"之間反覆橫跳:沙烏地阿拉伯東西管道恢復出口壓低油價,沙烏地阿拉伯城市爆炸傳言推高油價,隨後"伊朗同意暫停鈾濃縮"的報導再度壓低油價,而"美伊談判分歧巨大"的消息又令油價反彈。
美媒稱,美國總統川普對以核問題取得具體進展換取放鬆對伊制裁持開放態度;沙烏地阿拉伯媒體哈達斯(Alhadath)報導稱,伊朗已同意暫停鈾濃縮,以換取美國放鬆制裁。
美股午盤時段,以上消息接連傳出後,國際原油期貨快速回吐日內漲幅,美油和布油均曾盤中短線轉跌並刷新日低。但截至目前,哈達斯關於伊朗已經同意暫停鈾濃縮的消息仍缺乏美伊官方確認,因此不宜將其視為已經達成的正式協議。
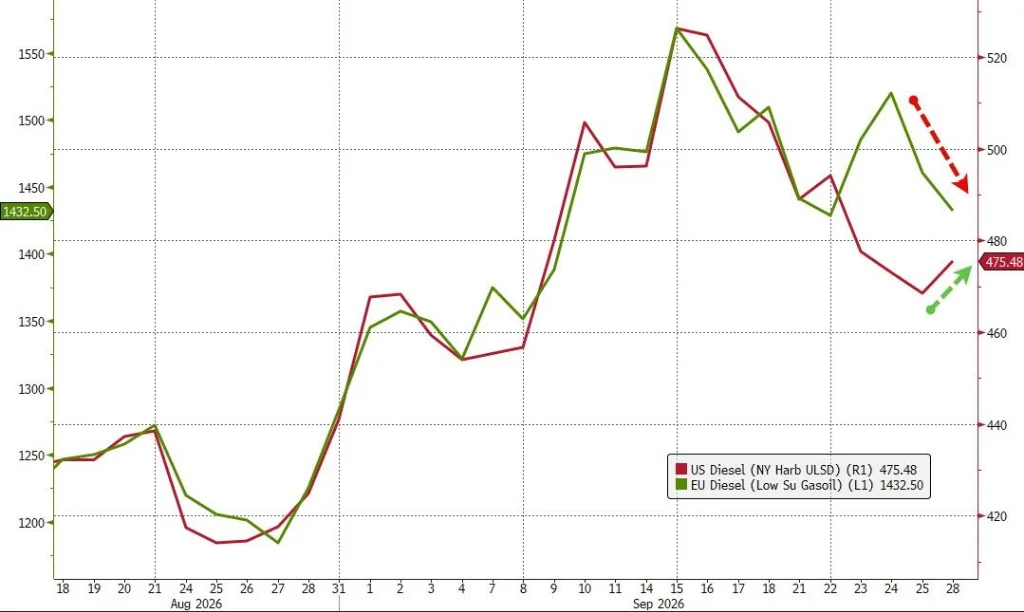
值得注意的是,儘管外界都在議論美國可能禁止柴油出口,但今天歐洲柴油價格卻回落至與美國柴油價格持平,這在很大程度上消除了目前市場暗示的禁令可能性。
BMO Capital Markets美國利率策略主管Ian Lyngen表示:
我們預計這場衝突將在可預見的未來持續困擾市場,全球經濟將繼續適應供應中斷的現實。
他補充指出,這意味著能源價格易漲難跌。除非荷姆茲海峽實現長期安全通航,否則任何回調都難以觸及此前低點。
美債殖利率突破關鍵水平,實際利率創雷曼危機以來新高
美債拋售周一進一步深化,殖利率曲線全線上移7至8個點子。
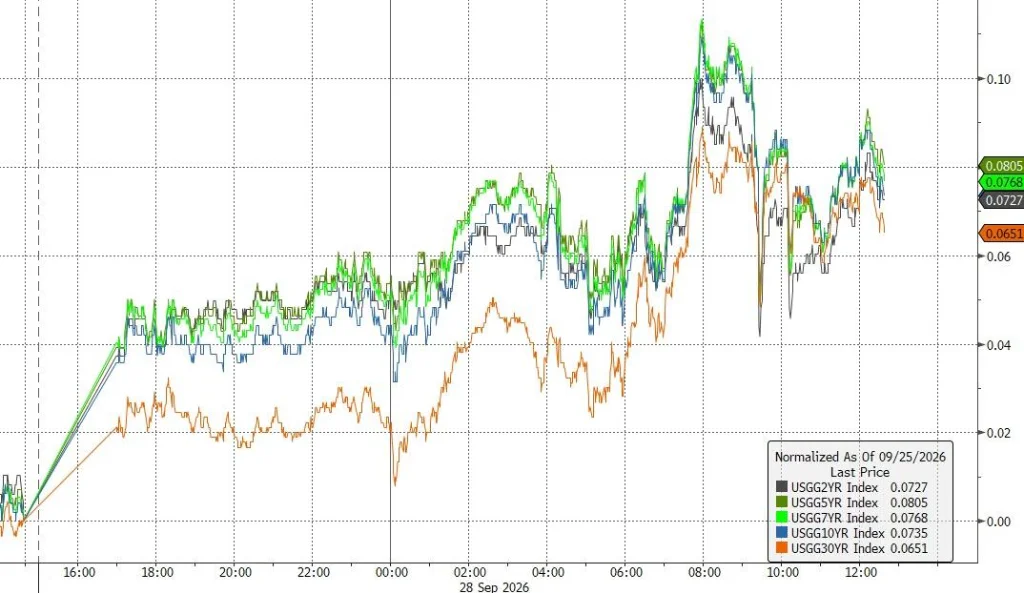
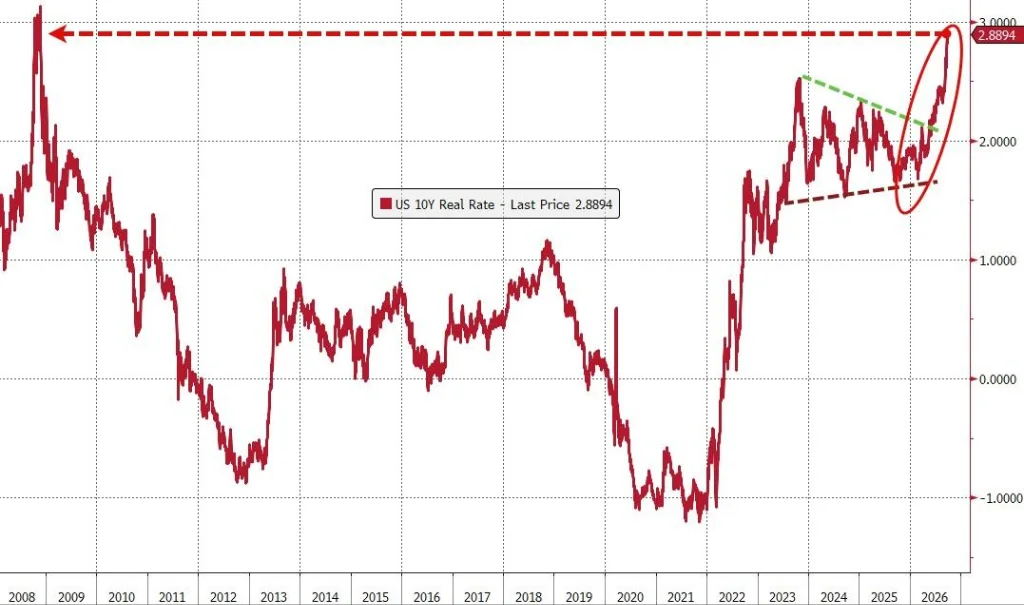
10年期美債殖利率升至5.23%,英國10年期國債殖利率升至5.42%,德國同期限殖利率上行4個點子至3.64%。剔除通膨後的10年期實際利率同步突破上行,達到2008年金融危機以來最高水平。
利率互換市場已充分消化了未來 12 個月內至少三次季度升息的預期,並且有可能出現第四次升息。
E*Trade的Chris Larkin表示:
受殖利率與油價雙雙走高壓制,大盤遲遲難以獲得向上動能。鑑於聯準會目前聚焦於其使命中的通膨一側,除非本周勞動力市場數據帶來重大意外,否則利率和能源走勢將主導市場情緒。
Wellington Management投資組合經理Brij Khurana警告,市場或許正在忽視更大的風險圖景——"大宗商品價格長期維持高位,將開始侵蝕實際收入並引發需求破壞。"
本周重磅數據將陸續登場:經濟學家預計周三公佈的數據將顯示8月經濟實質性消費支出環比漲幅為年內最大;周五非農就業報告預計顯示9月新增就業約9萬人,失業率維持在4.1%。
科技股與AI概念股領跌
周一美國所有主要股指均下跌,其中納斯達克指數領跌。
紐約證券交易所新低股票數已連續10個交易日超過新高股票數。
科技及AI相關類股周一表現最弱,AI概念組合顯著跑輸標普500非AI成分股,非盈利科技股跌幅同樣明顯。
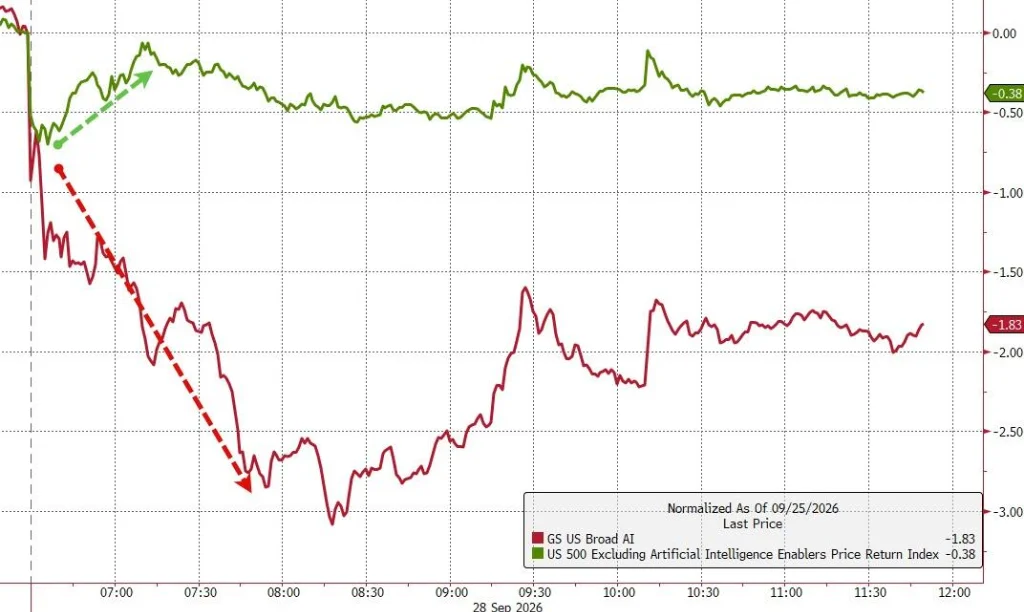
防禦性類股如消費必需品和醫療保健相對抗跌,可選消費、金融及科技類股領跌。
輝達宣佈將股票回購規模擴大創紀錄的1500億美元,支撐了"科技七巨頭"組合日內大部分時間的相對錶現,但尾盤大市值科技股拋售加速。
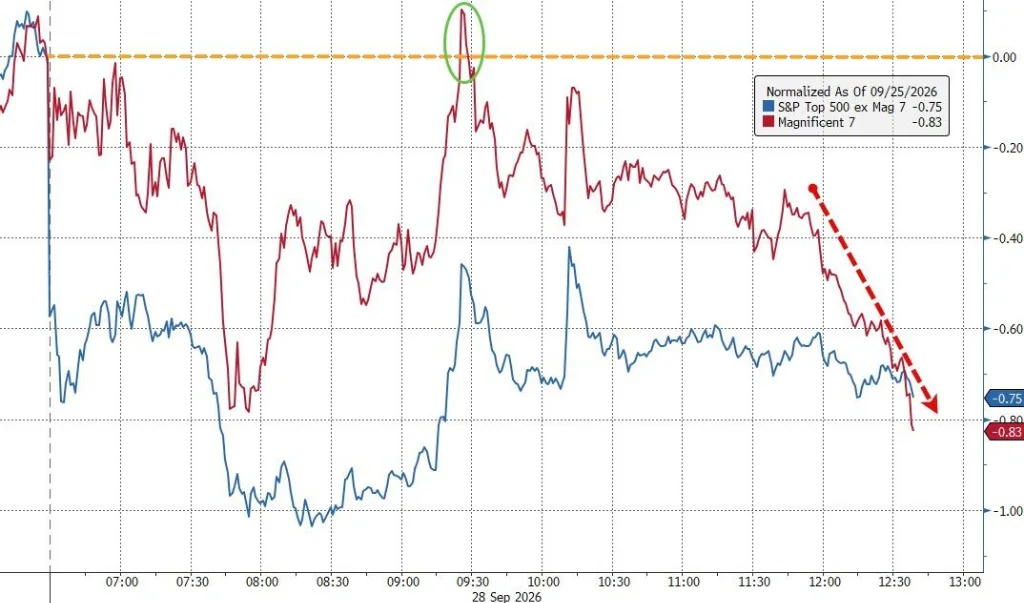
高盛交易台將當日整體活躍度評為"10分中的3分",機構客戶賣出傾向明顯。彭博宏觀策略師Sebastian Boyd表示:
假設股票風險溢價存在某個下限,那麼債券進一步下跌將拖累股價,直到殖利率回落,股市才有望反彈。
其他資產表現
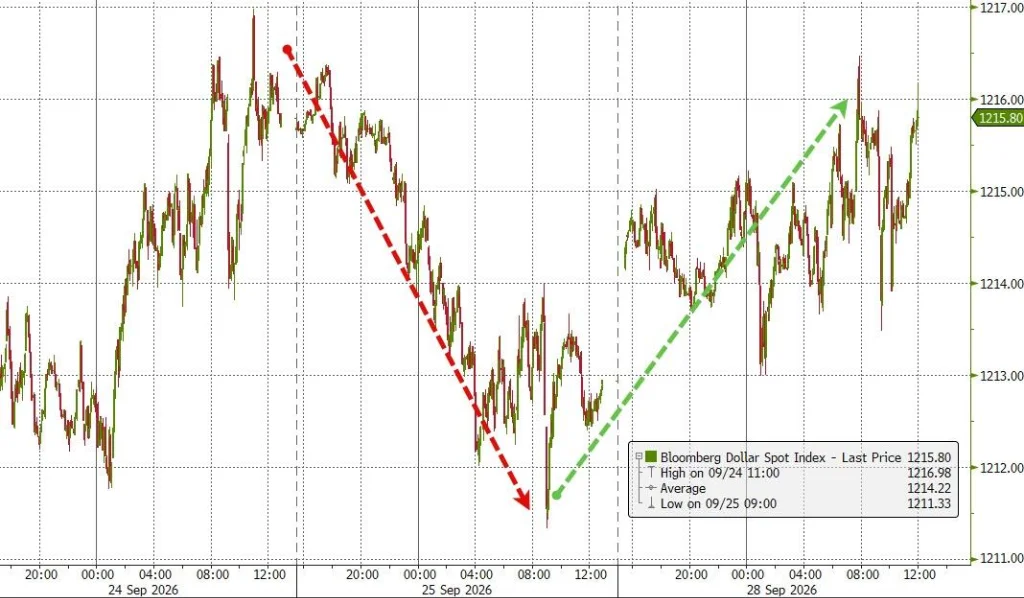
美債殖利率上升推高了美元,但幅度不大,僅略微回升至接近上周五高點的水平。
黃金價格暴跌至近兩個月來的最低點,日內跌幅近4%。
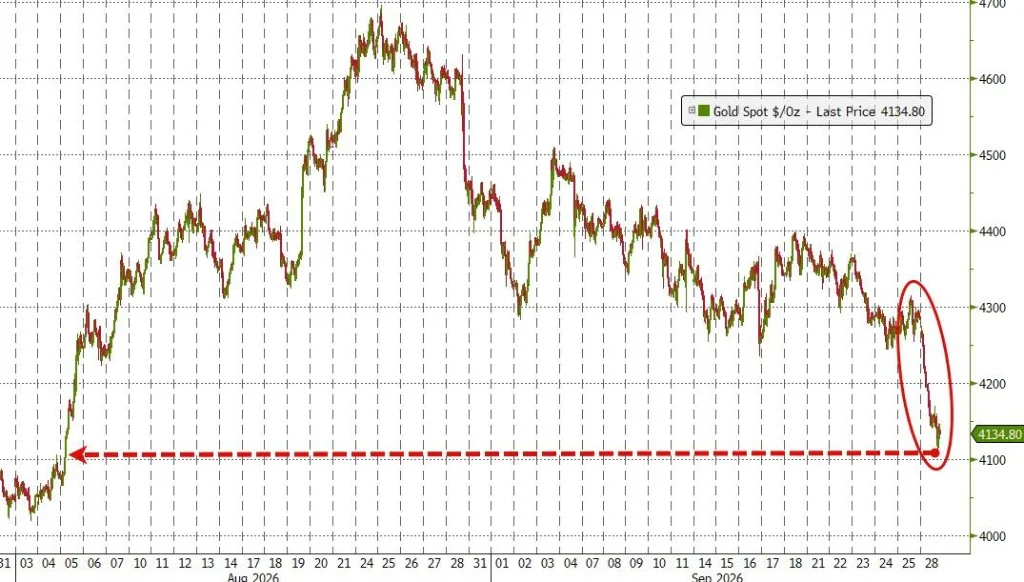
盛寶銀行大宗商品策略主管Ole Hansen指出,金價疲軟"反映了債券殖利率飆升、美元走強和技術性拋售的共同作用,並可能因中國投資者在黃金周假期前的獲利了結而進一步放大"。
MKS PAMP研究與金屬策略主管Nicky Shiels在彭博電視採訪中表示,黃金短期面臨"極為嚴峻的環境"——油價逼近110美元、實際殖利率走高、市場定價未來一年累計升息近100個點子,三重壓力疊加。
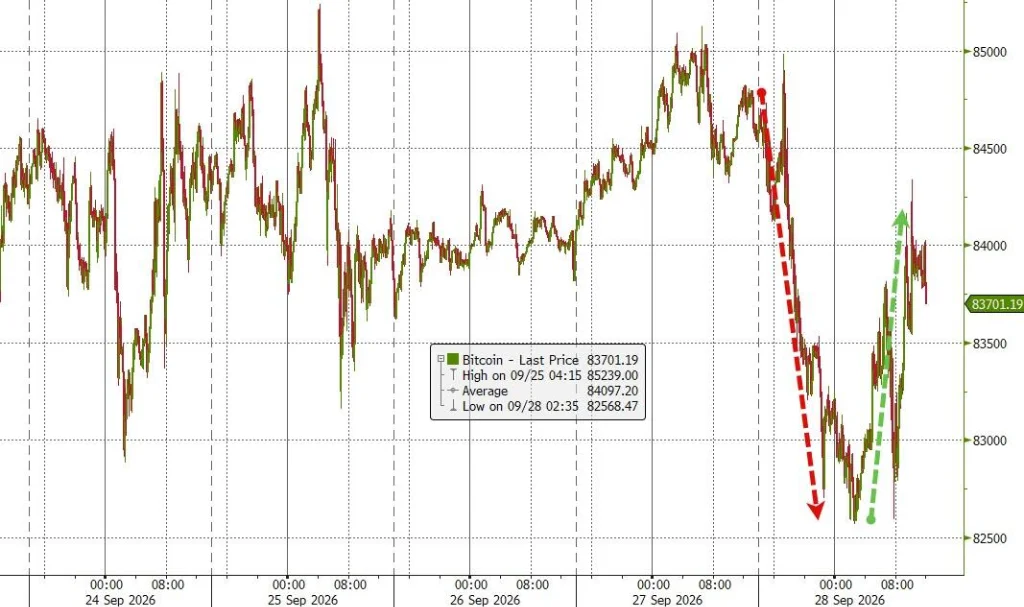
比特幣跟隨風險偏好情緒一同承壓,日內一度跌2.3%,但隨後從 82,500 美元大幅反彈。
(華爾街見聞)