
泡沫的本質不是估值高,而是融資節奏與商業化落地之間的系統性錯配
2026 年上半年,國內具身智能賽道融資總金額達到 935 億元,較 2025 年同期提升 5 倍,融資事件 322 筆、同比增長 137%;百億估值等級的具身智能企業已超過 20 家——而 2025 年,這個數字還只有 5 家左右。與資本熱度形成刺眼對照的是:2025 年 1—10 月,中國具身智能一級市場融資總額超 500 億元,但第一梯隊所有公司的全年營收加總,不足 100 億元。
融資增速是營收增速的數十倍——這把剪刀差,是本文分析的起點。我們的核心判斷是:具身智能的泡沫,本質不是"估值高",而是融資節奏與商業化落地之間的系統性錯配;並且它不是全面性的,而是結構性的。
一、核心矛盾:融資 5 倍躍升,營收還在原地
先把資料擺上桌面。2026 年上半年國內具身智能融資 935 億元,按"較 2025 上半年提升 5 倍"反推,2025 年同期約為 187 億元;融資事件 322 筆,同比增長 137%。與此同時,2025 年 1—10 月一級市場融資總額已超 500 億元,而第一梯隊公司全年營收加總不足 100 億元——半年的錢,買不來一年的收入。
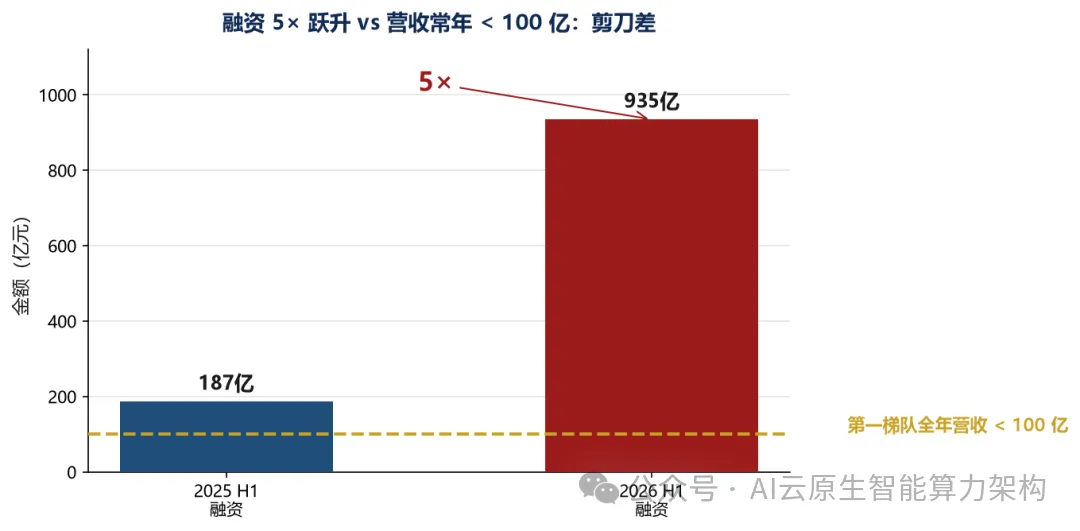
這把剪刀差的經濟學含義在於:資本的定價邏輯與技術、商業的兌現邏輯,時間常數完全不同。資本以季度為單位進出,而具身智能的泛化突破、成本下降、場景驗證以年為單位推進。當兩者錯配幅度過大,估值便會脫離可驗證的基本面——泡沫由此產生。泡沫不是道德問題,而是定價機制的副產品;真正需要回答的是:錯配發生在那個環節、有多大、能否被消化。
二、多維量化:用金融框架丈量"泡沫度"
2.1 估值倍數:一級市場貴過二級市場
估值倍數是資本市場給"預期"的量化表達。宇樹科技上市後,盤中靜態市銷率(PS)一度觸及 262 倍,刷新國內具身智能賽道估值天花板;雲深處科技以 3.37 億元營收對應 139 億元估值,市銷率約 41 倍——比同期宇樹科技約 25 倍的市銷率貴出約 60%。
用可比公司分析(Comparable Company Analysis)的框架橫向對照:傳統製造業 PS 一般 2—3 倍,汽車整車 1—2 倍;即便按科技成長股標準(半導體設計約 8—15 倍),具身智能的定價也高出 1—2 個數量級。
| 262× | |||
| 41× | |||
| 25× | |||
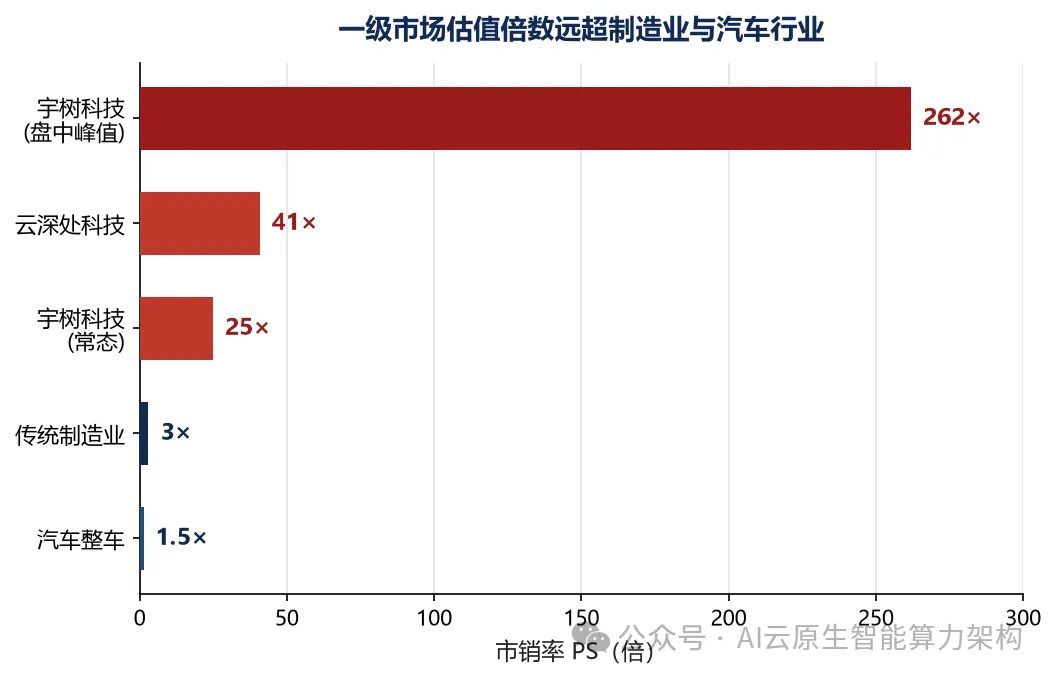
更值得警惕的是一級與二級的倒掛。按估值理論,未上市公司因流動性差、資訊不透明,應較可比上市公司存在流動性折價;但云深處(一級)的 PS 反而比宇樹(二級常態)貴約 60%——流動性折價被完全逆轉,說明一級市場定價中隱含了大量無法驗證的遠期預期。再算一筆帳:宇樹若要從盤中 262 倍靜態 PS 回歸 25 倍常態,要麼營收增長約 10 倍,要麼估值回落九成——這就是"預期"的價格。
2.2 融資節奏與商業化處理程序的錯配
一級市場的融資節奏已經快到失真:創業公司基本上一兩個月關一輪融資,下輪融資估值便有一兩倍的增長。更極端的案例是:部分早期項目首輪資金尚未交割,後續輪次便已募集完畢;有的公司三輪同開,不同投資人拿到不同的估值體系;"營收千萬元,卻能估值 20 億美金"的故事比比皆是。當估值體系可以平行存在多個版本,定價便退化為協商的藝術。
與之相對,商業化處理程序以年為單位推進:POC 驗證、產線適配、可靠性爬坡,每一環都無法用融資節奏加速。多位投資人提醒,真正的融資壓力或將在 2026 年 11 月之後集中顯現,估值倒掛風險正在上升——當後續輪次估值無法覆蓋前輪成本,擊鼓傳花的遊戲便到了尾聲。
2.3 "市夢率"的金融學解讀
從金融學看,"市夢率"是現金流折現模型(DCF)的極端情形:當近端現金流趨近於零,估值幾乎全部來自終值假設,而終值對永續增長率和貼現率高度敏感——增長率假設上調 1 個百分點,估值可能翻倍。這意味著當前估值不是對"已發生事實"的定價,而是對"敘事"的定價。
更危險的訊號是戰略錯位:當融資能力取代交付能力成為企業核心競爭力,"ToVC"便取代了"To Market"。參照東吳證券的"泡沫生命周期"框架(萌芽期→狂熱期→非理性繁榮期)定位:當前具身智能處於狂熱期後段——估值大幅脫離基本面,一級資金仍在湧入,而二級市場已率先給出修正訊號(見第四章)。
金融視角小結:262 倍 PS、41 倍 PS、兩個月一輪融資——這些不是"貴"的問題,而是定價錨的缺失。當一級市場沒有可比交易、二級市場沒有盈利錨,估值就只剩下敘事。
三、技術底座:泡沫的"硬支撐"有多堅實?
3.1 VLA 與世界模型:路線尚未收斂
端到端 VLA(視覺-語言-行動)大模型正成為主流技術路徑:它把視覺感知、語言理解和行動控制整合進一個神經網路——機器人"看到場景、理解指令、規劃動作、執行操作",全部在一個網路中完成。這與大語言模型"一個架構統吃"的成功邏輯一脈相承,也是資本市場願意給出平台級估值的底層理由。
但核心瓶頸恰恰藏在範式差異裡:數字大模型接收的是對話式輸入——離散 token、低頻、結構化;物理世界的機器人面對的是源源不斷的感測器資料流——視覺、力覺、空間位移,連續、高頻、多模態。這是兩套完全不同的資訊範式,前者的 Scaling Law 無法直接平移。VLA 與世界模型(WAM)的路線之爭曾佔據行業大量討論篇幅,但落地到真實多變的物理環境,兩套路徑都暴露出明顯短板。Gartner 研究副總裁的判斷是:未來一兩年 VLA 大機率仍是機器人動作模型的主體,但世界模型會逐步融入 VLA 系統——路線尚未收斂,意味著"大腦層"的技術押注仍是高風險賭博。
3.2 資料瓶頸:泛化能力的"卡脖子"問題
當前國內真實物理互動場景的合規資料僅約 50 萬小時,而機器人商業化落地需要數千萬小時——缺口超過 99%。更麻煩的是資料難以通用:各機器人硬體構型不同(自由度、感測器配置、運動學結構千差萬別),訓練場中大量同質化動作缺乏泛化價值;語言大模型可以在統一模態下完成訓練迭代,具身智能卻做不到。
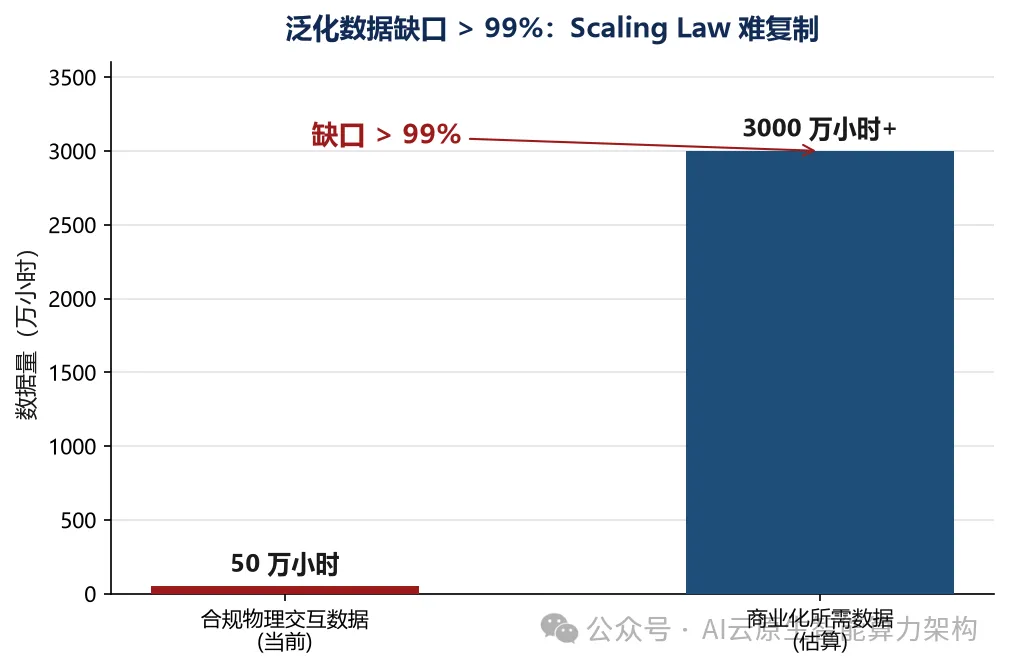
這解釋了為什麼具身智能的 Scaling Law 與大語言模型不同:以單一任務為基準,模型能力很快即可收斂;真正的難點在於泛化——換一個物體、一個工位、一套光照,成功率便斷崖式下滑。資料瓶頸對估值的影響是決定性的:當前"未來通用機器人平台"的估值假設,建立在"資料飛輪終將轉動"的信念之上;若泛化能力遲遲無法突破,飛輪轉不起來,這一假設就缺乏技術支撐——技術瓶頸直接決定估值的分母。
3.3 技術"黑箱"與可靠性困境
具身智能系統大多建立在海量資料驅動的深度學習之上,當機器人在複雜環境中出錯時,往往難以追溯錯誤的根本原因——這種"不知其所以然"的狀態,直接導致難以實現穩定可靠的高性能運行,也無法進行低成本的模型遷移。工業場景對可靠性的要求是 99.9% 量級,而黑箱系統連故障歸因都困難。結果已經寫在了資料裡:工業領域超過 80% 的具身智能項目卡在概念驗證階段,難以走向落地。
四、商業化落地:收入與估值的"錨定驗證"
4.1 真實收入結構拆解:一半訂單來自"研究機器人的人"
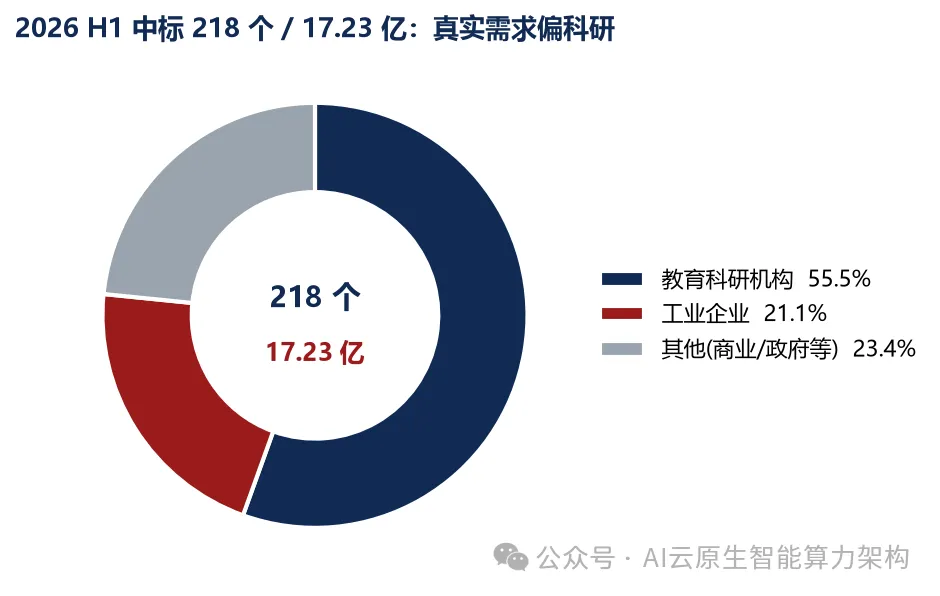
人形機器人場景應用聯盟統計:2026 年上半年國內公開披露的人形、具身機器人中標項目共 218 個,總金額 17.23 億元;其中教育科研機構採購佔 55.5%,工業企業訂單僅 21.1%。這意味著真實市場需求中,一半以上來自"研究機器人的機構",而非"用機器人創造價值的企業"——這類訂單驗證的是技術興趣,不是商業閉環。
部分企業的"收入"還存在水分:企業把機器人賣給地方政府建設的數采中心,中心產出資料後廠商再花錢回購——錢在"自己人"手裡轉一圈,做成了帳面收入。這屬於典型的政策性/關聯性收入,而非真實市場收入。若剔除與數采中心相關的收入,部分機器人企業估值可能下降 60%—70%。從收入質量看,行業當前以項目制收入為主(一次性交付+定製開發),經常性收入(RaaS 訂閱、按需付費)尚未跑通——收入不可持續、不可預測,對估值的支撐天然偏弱。
4.2 單位經濟模型:一台機器人算得過帳嗎?
當前人形機器人成本中,諧波減速器、力矩感測器、高功率密度電機三大核心部件佔比超 50%——BOM 存在硬約束。單位經濟模型的帳是這樣的:單台機器人總成本 = BOM + 部署成本(現場偵錯、產線適配)+ 維運成本(故障率、備件)+ 定製開發攤銷;在多數場景下,這個總和仍高於被替代人力的年成本,投資回報周期過長,客戶復購意願自然偏低。
常見劇本是:demo 驚豔,簽下 POC,然後進入漫長定製期。一次完美的 Demo 可以靠反覆偵錯拿到,換到另一家門店、另一套產線,成功率便斷崖式下滑——泛化能力不足,會直接轉化為交付成本。具身智能正從"講故事時代"邁入"交付時代",2026 年或成為規模化量產元年;但量產的意義不僅是造出來,更是一致性——良率與可靠性才是成本曲線能否下行的關鍵。
4.3 二級市場定價訊號的衝擊
二級市場率先給出了修正:宇樹科技上市後股價四日腰斬,投資人預期明顯改變——"宇樹上市後,我們就沒上會過具身項目了"。監管機構亦發出非正式"窗口指導",明確提高人形機器人企業 IPO 審批門檻:擬上市企業須證明具備經常性收入能力、處於虧損縮小軌道,或已實現真正的技術創新。一級市場隨之反應:部分項目估值直接被砍 30%—50%,投資人心態已從"怕錯過"變成"怕套牢"。
| 預期錨被重設 | ||
| 心態切換:FOMO → 怕套牢 |
五、原創框架:分層泡沫與前瞻判斷
5.1 泡沫的結構性分層
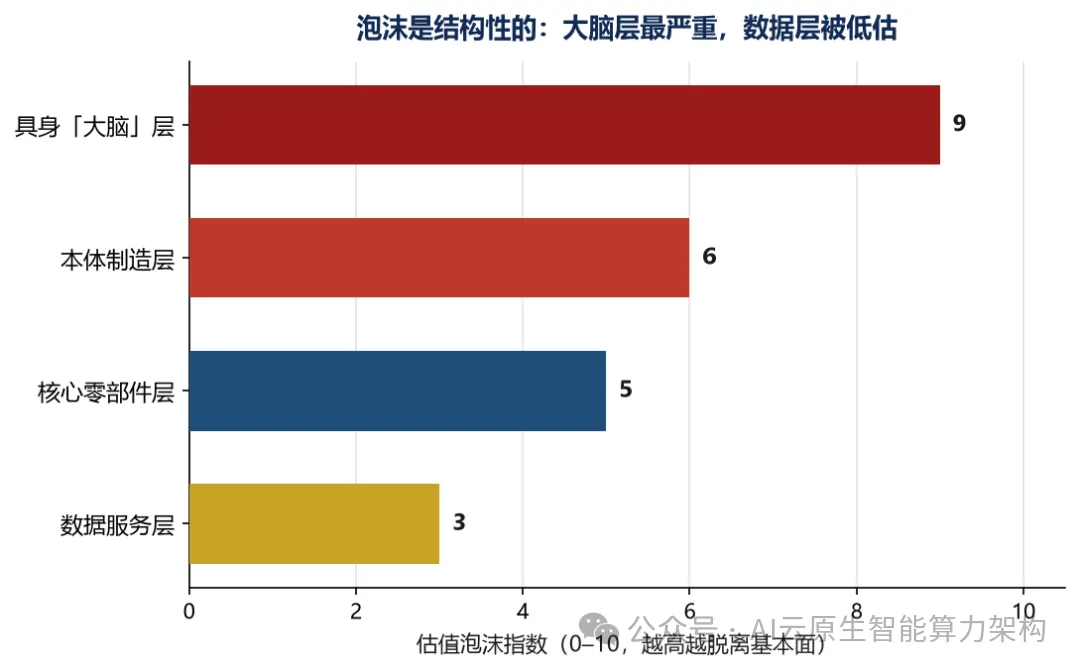
"具身智能有沒有泡沫"是個壞問題,好的問法是:泡沫在那一層?我們把賽道拆為四層,分別評估估值溢價、技術收斂度與商業化確定性。
| 具身"大腦"層 | 泡沫最高 | ||
| 本體製造層 | |||
| 核心零部件層 | |||
| 資料服務層 | 尚未被充分定價 |
5.2 泡沫的"健康度"評估
並非所有泡沫都是壞事。建設性泡沫正在發揮正向作用:高估值吸引了頂尖的機器人與 AI 人才加速入場,資料採集場、訓練場、算力等基礎設施被超前建設,真需求與偽需求在資本檢驗中加速分化——這與 2000 年網際網路泡沫留下光纖骨幹網的邏輯類似。破壞性泡沫則在侵蝕行業:人形機器人"百機大戰"形態趨同、同質化產品扎堆,"ToVC"式概念炒作套利,以及數采中心的收入自我循環。當前泡沫中建設性成分佔比尚可,但正在被破壞性成分侵蝕——估值倒掛與 IPO 收緊,將加速這一出清。
5.3 泡沫消解的路徑預判
短期(6—12 個月):融資分水嶺顯現。2026 年 11 月之後融資壓力集中釋放,純概念企業加速出局,頭部效應加劇;一級市場估值中樞繼續下移。
中期(1—3 年):分兩種情形。若 VLA 模型的泛化能力取得實質性突破(在 GM-100 等評測基準上實現跨任務、跨本體的泛化),當前估值可能被"技術兌現"消化;若遲遲無法突破,估值回呼幅度可能顯著——一級市場 30%—50% 的砍幅只是開始。
長期(3—5 年):關注工業場景能否真正跑通規模複製的商業閉環——這是檢驗"通用機器人平台"敘事的最終標準,也是泡沫是否良性消解的分水嶺。
核心判斷:當前具身智能的泡沫不是全面性的,而是結構性的——"大腦層"泡沫最嚴重,"手腳層"存在合理溢價,而"資料層"的估值尚未被充分定價。看空大腦層、中性看待手腳層、重點關注資料層,是未來 12 個月最具辨識度的配置思路。
六、結語:泡沫是定價機制的副產品,出清才是試金石
風險投資的本質就是為不確定性定價,適度的泡沫是前沿產業的常態。2000 年的網際網路泡沫留下了光纖骨幹網,今天的具身智能泡沫正在留下資料採集場與訓練基礎設施。真正的問題不是"有沒有泡沫",而是泡沫的分佈與出清方式。
但也不宜簡單類比網際網路泡沫:具身智能涉及硬體製造、供應鏈管理等網際網路不具備的重資產維度——這意味著泡沫消解更慢、更痛苦,但出清後留下的是實物產能而非虛擬泡沫。真正在做事的團隊與"攢局"的企業同時存在,行業不會因泡沫而集體歸零,也不會因敘事而整體兌現。對產業觀察者而言,2026 年 11 月之後的融資分水嶺,將是第一道試金石;而工業場景規模複製的商業閉環,是終極的那一道。(AI雲原生智能算力架構)