
從光晶片到封裝測試,誰卡住了CPO的那個位置?
2026年,CPO從概念走進產線。輝達Spectrum-X乙太網路矽光交換機宣佈全面量產,博通Tomahawk 5-Bailly持續出貨,台積電COUPE平台按路線圖在2026年下半年進入"on Substrate"量產階段。三大玩家動作齊發,CPO的產業化元年被正式確認。
市場討論CPO,目光往往停在輝達、博通、台積電身上。但一套CPO交換機要從圖紙變成產品,需要一條完整的鏈條——光晶片、光引擎、FAU、MPO、先進封裝、測試裝置,缺一環都不行。真正的產業機會,藏在這條鏈上。
TrendForce給出一組關鍵數字:CPO在AI資料中心光通訊模組中的滲透率,2025年約0.05%,2026年約0.55%,到2030年將升至35.74%。
從0.55%到35.74%,是一條陡峭的滲透曲線。問題隨之而來:國內企業在CPO產業鏈中卡住了那些位置?那些已經量產交付,那些還在驗證階段?誰最有可能吃到滲透率提升的第一波紅利?這篇文章,按環節逐一拆解。
一、光晶片:CPO的"心臟"
CPO對光源的需求,與傳統光模組完全不同。
傳統光模組裡,雷射器整合在模組內部。CPO把光引擎搬到交換晶片旁邊,光源被"外接"——改用大功率CW(連續波)雷射器,通過光纖把光送進光引擎。這個變化,讓高速雷射器的需求瞬間放大。
一個直觀的數字:輝達115.2T的Quantum-X CPO交換機,單台需要144顆CW雷射器(招商證券)。
價值量上,光晶片是光模組裡最貴的一類器件。據招商證券測算資料顯示:傳統800G光模組需要8顆100G EML,雷射器成本約88美元、佔模組總成本21%;換成矽光模組後只需2顆100mW CW,佔比降至9%。同期DSP佔22%至28%。
更關鍵的是供給。據LightCounting判斷EML和CW的短缺持續到2026年底;高盛認為光源供應2026至2027年持續緊張,要到2028年下半年才逐步平衡;Lumentum的公開統計口徑稱InP光晶片供需缺口達25%至30%。
短缺的根源在時間:光晶片產線從裝置到量產,加上客戶驗證,全流程周期約2年(招商證券)。產線可以砸錢建,客戶認不認,只能等。這就是光晶片被視為CPO鏈條上最硬瓶頸的原因。
| 企業 | 最新卡位 |
|---|---|
| 源傑科技 | |
| 長光華芯 | |
| 仕佳光子 | |
| 三安光電 | |
| 東山精密(索爾思) |
一句話總結這個環節:國產廠商在CW光源上已實現群體性突破,但在高速EML上仍在追趕。CW是切入點,EML是決勝點。
二、光模組廠商:從"賣模組"到"賣光引擎"
可插拔時代,國內光模組廠商拿下了全球約七成份額(LightCounting,按2025年銷售額,全球TOP10中佔7席)。進入CPO時代,它們的角色正在變化。
中際旭創(龍頭的CPO卡位)。2026年第一季度營業總收入194.96億元,同比增長192.12%;毛利率46.06%,淨利率32.4%。1.6T光模組已進入規模放量階段,矽光佔比持續提升,3.2T產能準備中。最能說明決心的是擴產力度:在建工程從2025年一季度的1.56億元,猛增至2026年同期的23.6億元,同比增長約14倍。
新易盛(毛利率領先,儲備全面)。2026年第一季度毛利率49.16%,行業領先。2026年3月,公司一次性發佈1.6T DR4、6.4T NPO、12.8T XPO三款新品,並推出3D MEMS OCS方案,在CPO、NPO、OCS、XPO等前沿方向均有佈局。
光迅科技(CPO專利與ELS領先)。2026年一季度淨利潤同比增長59.76%。據行業口徑,其2025年新增CPO專利85件、位居國內首位(屬研報與媒體口徑,未見公司公告原文)。ELS外接光源佈局較早,2023年即發佈符合OIF標準的可插拔CPO ELSFP光源模組。
華工科技(三線佈局)。兩年內完成從400G到1.6T、3.2T的產品代際跨越,建構了矽光與薄膜鈮酸鋰晶片、光電訊號處理、先進封裝三大能力。其3.2T CPO光引擎採用玻璃基板TGV 2.5D先進封裝工藝,為行業首款。
聯特科技(1.6T核心標的)。專注光模組研發製造,在CPO、NPO、XPO全系列有深度佈局,是XPO MSA創始成員。需注意,其1.6T產品仍處於客戶測試階段,尚未批次出貨。
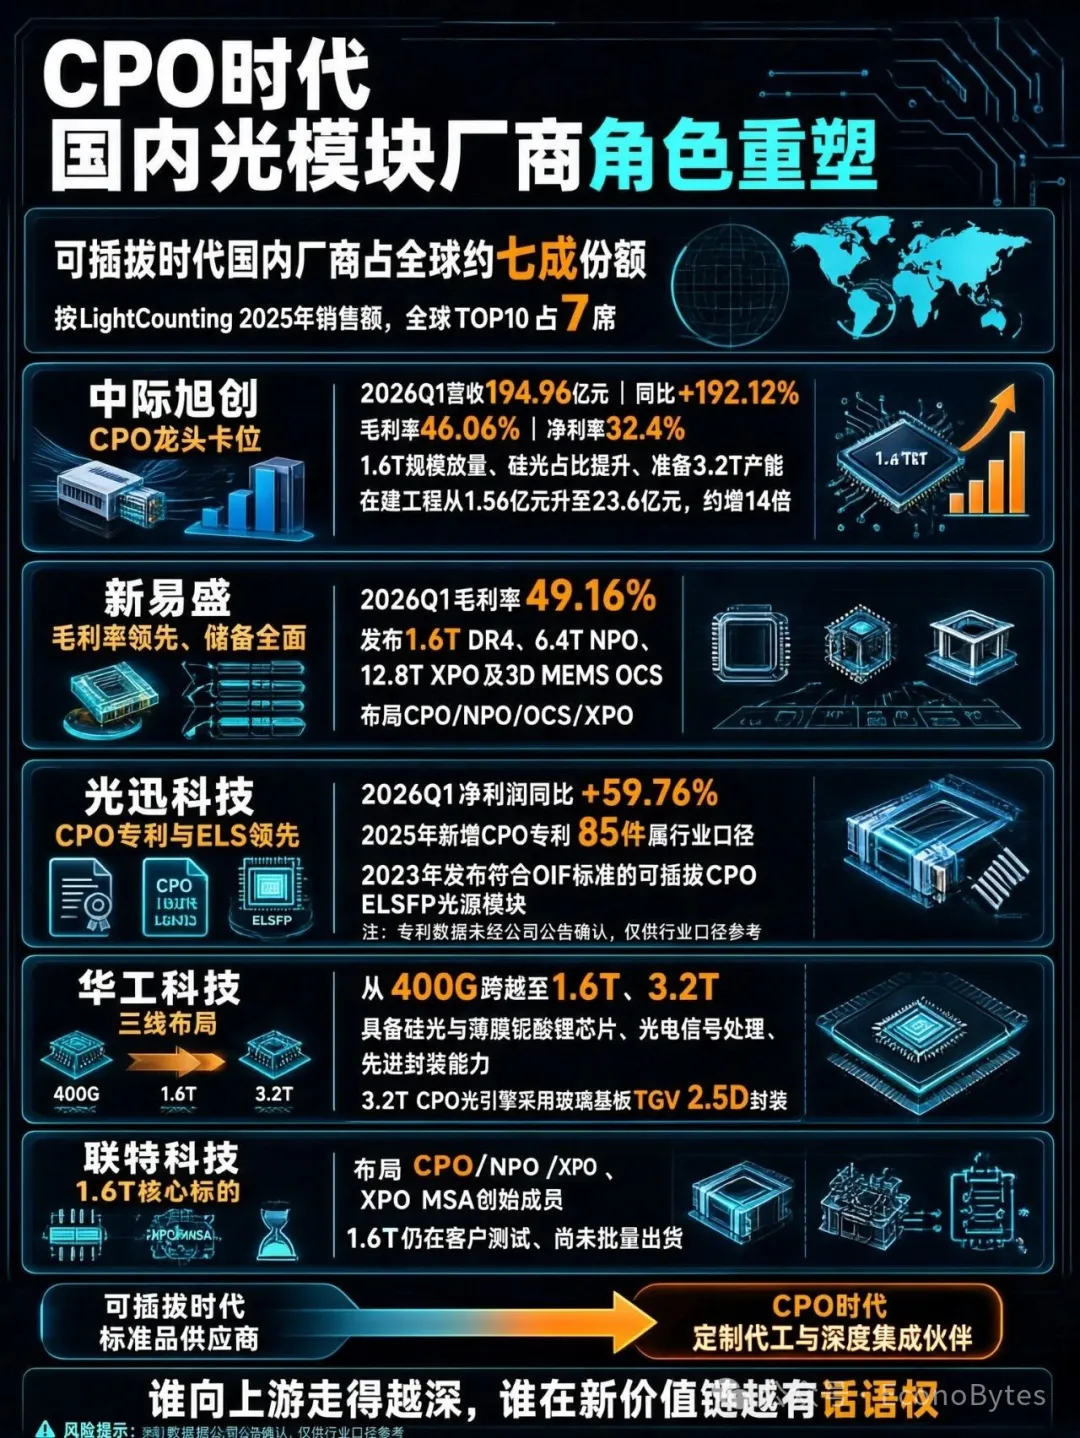
關鍵洞察:可插拔時代,國內廠商是"標準品供應商";CPO時代,角色正在向"定製代工"轉變。誰向上遊走得越深,誰在新價值鏈裡就越有話語權。
三、光器件與光引擎:CPO的"連接器"
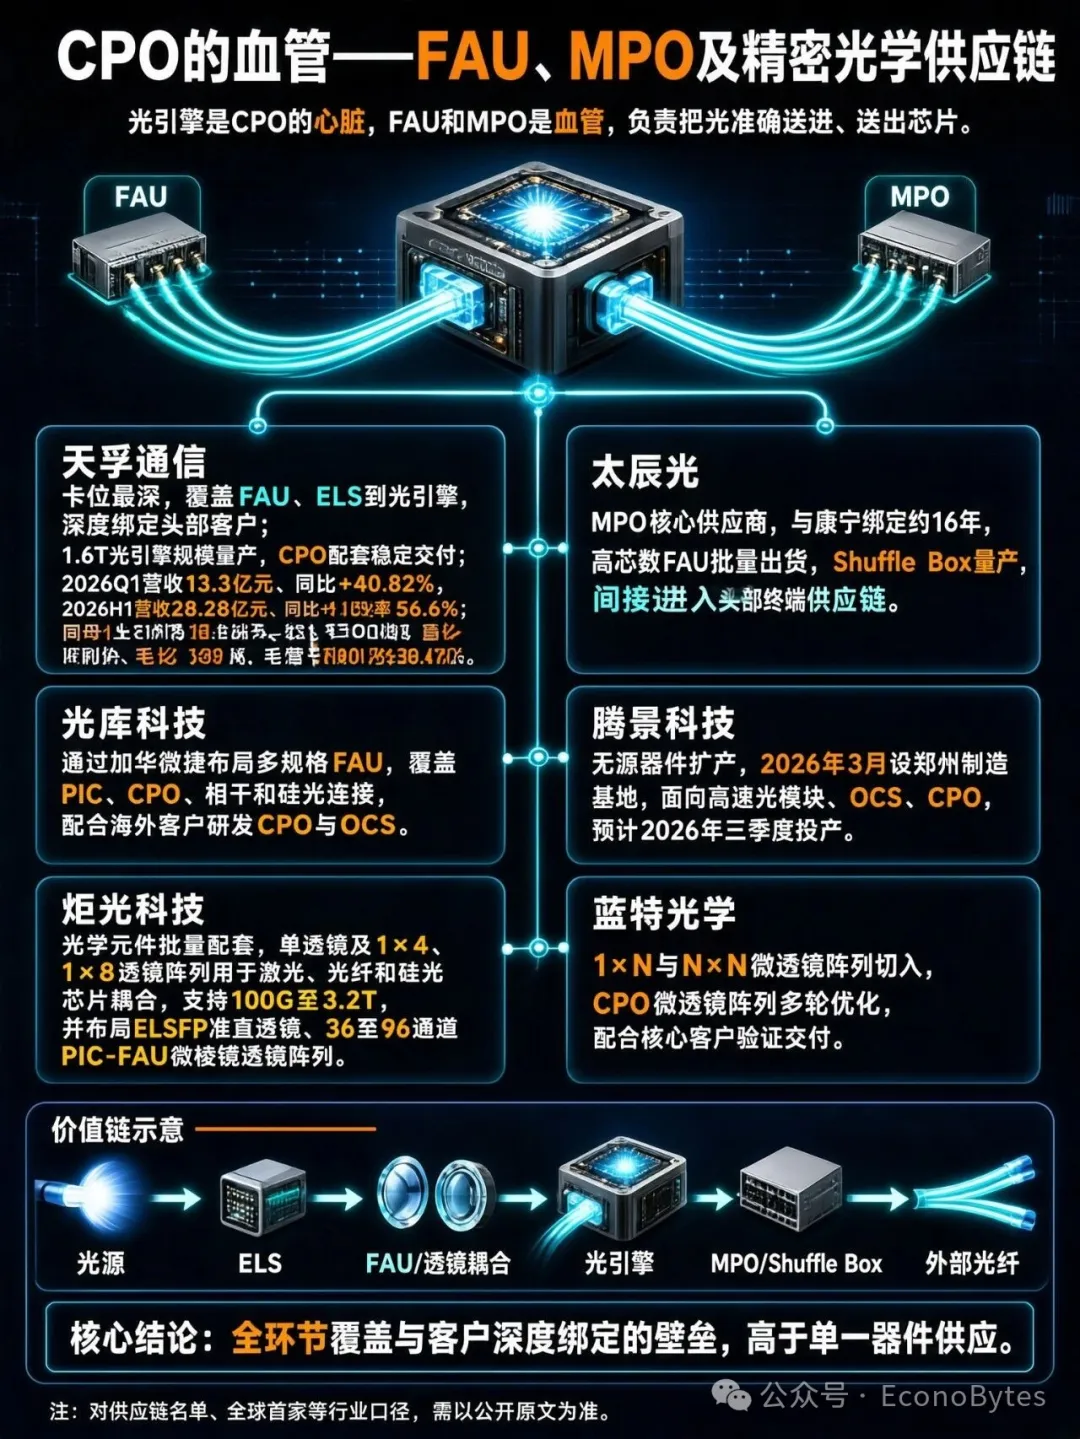
如果把光引擎比作CPO的心臟,FAU和MPO就是血管——它們負責把光精準送進、送出晶片。
天孚通訊(卡位最深的公司)。它是輝達CPO核心供應鏈企業。2026年8月14日輝達宣佈Spectrum-X CPO交換機全面量產時,公開名單中天孚負責"雷射器模組子元件組裝",是名單中唯一的中國大陸上市公司。
產品進展上:已完成1.6T光引擎規模量產(全球首家交付800G和1.6T光引擎的供應商);面向CPO的FAU、ELS外接光源處於穩定交付狀態;公開口徑顯示CPO配套產品已進入量產交付階段,良率滿足規模量產需要。
業績也在兌現:2026年第一季度營收13.3億元,同比增長40.82%,毛利率56.6%;2026年上半年營收28.28億元,同比增長15.15%,歸母淨利潤12.04億元,同比增長33.92%,毛利率提升至60.87%。
從FAU到ELS再到光引擎,天孚是"深度繫結頭部客戶+全環節覆蓋"的典型。這種模式在CPO時代的壁壘,比單一器件供應商高得多。
太辰光(MPO核心供應商)。它是康寧MPO連接器的核心供應商,也是康寧Shuffle Box產品的代工廠,與康寧繫結約16年。由於康寧向輝達、博通CPO方案供貨,太辰光得以間接進入終端供應鏈。其高芯數FAU已實現批次出貨,Shuffle Box已量產。
光庫科技(FAU佈局)。通過全資子公司加華微捷佈局FAU,產品覆蓋多種規格,應用於PIC、CPO、相干、矽光連接,正配合海外客戶做CPO、OCS前期研發。
騰景科技(無源器件擴產)。2026年3月在鄭州設立全資子公司,建設光電子元器件製造基地,公告明確指向高速光模組、OCS、CPO等多元需求,鄭州工廠預計2026年三季度投產。
炬光科技(光學元件批次配套)。提供用於雷射到光纖、光纖到矽光晶片耦合的單透鏡或透鏡陣列(如1x4、1x8),產品支援100G到3.2T全速率,並佈局ELSFP準直透鏡、PIC-FAU微棱鏡透鏡陣列(36至96通道)。
藍特光學(微透鏡陣列切入)。推出1×N微透鏡與N×N微透鏡陣列。據2026年半年報,其CPO用微透鏡陣列已完成多輪設計最佳化,正配合核心客戶驗證與交付。
四、封裝與測試:CPO的"最後一公里"
粵芯半導體(矽光代工的本土力量)。已量產400G、800G、1.6T矽光晶片,正在匯入3.2T近封裝光學(NPO)產品,並將開展65nm矽光及光電融合工藝研發,實現從可插拔光模組向NPO、CPO演進。截至2026年4月末,它是中國大陸唯一具備12英吋矽光晶圓大規模量產能力的企業。其12英吋產線2025年產能利用率達96.38%,接近滿產。
佰維記憶體(記憶體廠商切入光電互聯封裝)。2026年5月15日公告擬與海光芯正簽署戰略合作協議,圍繞光電互聯產品封裝業務合作,為對方代工光電互聯產品,並提供不超過2億元財務資助用於原材料採購。
長電科技與晶方科技(封測廠商跟進)。長電科技基於XDFOI®多維異質異構先進封裝平台的矽光引擎產品,已完成客戶樣品交付並通過測試,EIC與PIC堆疊技術具備規模量產條件。晶方科技主攻晶圓級與TSV矽通孔,佈局光引擎光電異構封裝,建設CPO專線。
長芯博創(整合光電子器件)。在OFC 2026展示了CPO用FAU組合(密封型、可拆卸型、模場轉換型、多芯)及OCS用2D FAU。2026年第二季度營收10.18億元,同比增長53.9%;淨利1.91億元,同比增長143.72%。
測試裝置:價值量正在抬升。這是最容易被忽視、卻決定良率的一環。中泰證券測算:2030年CPO後道測試市場規模約12億美元,中道封裝裝置約18億美元。裝置資本密集度也在抬升——傳統光模組每1億元產值投0.2億元裝置(佔比20%),CPO高端項目裝置投資佔比躍升至44%。
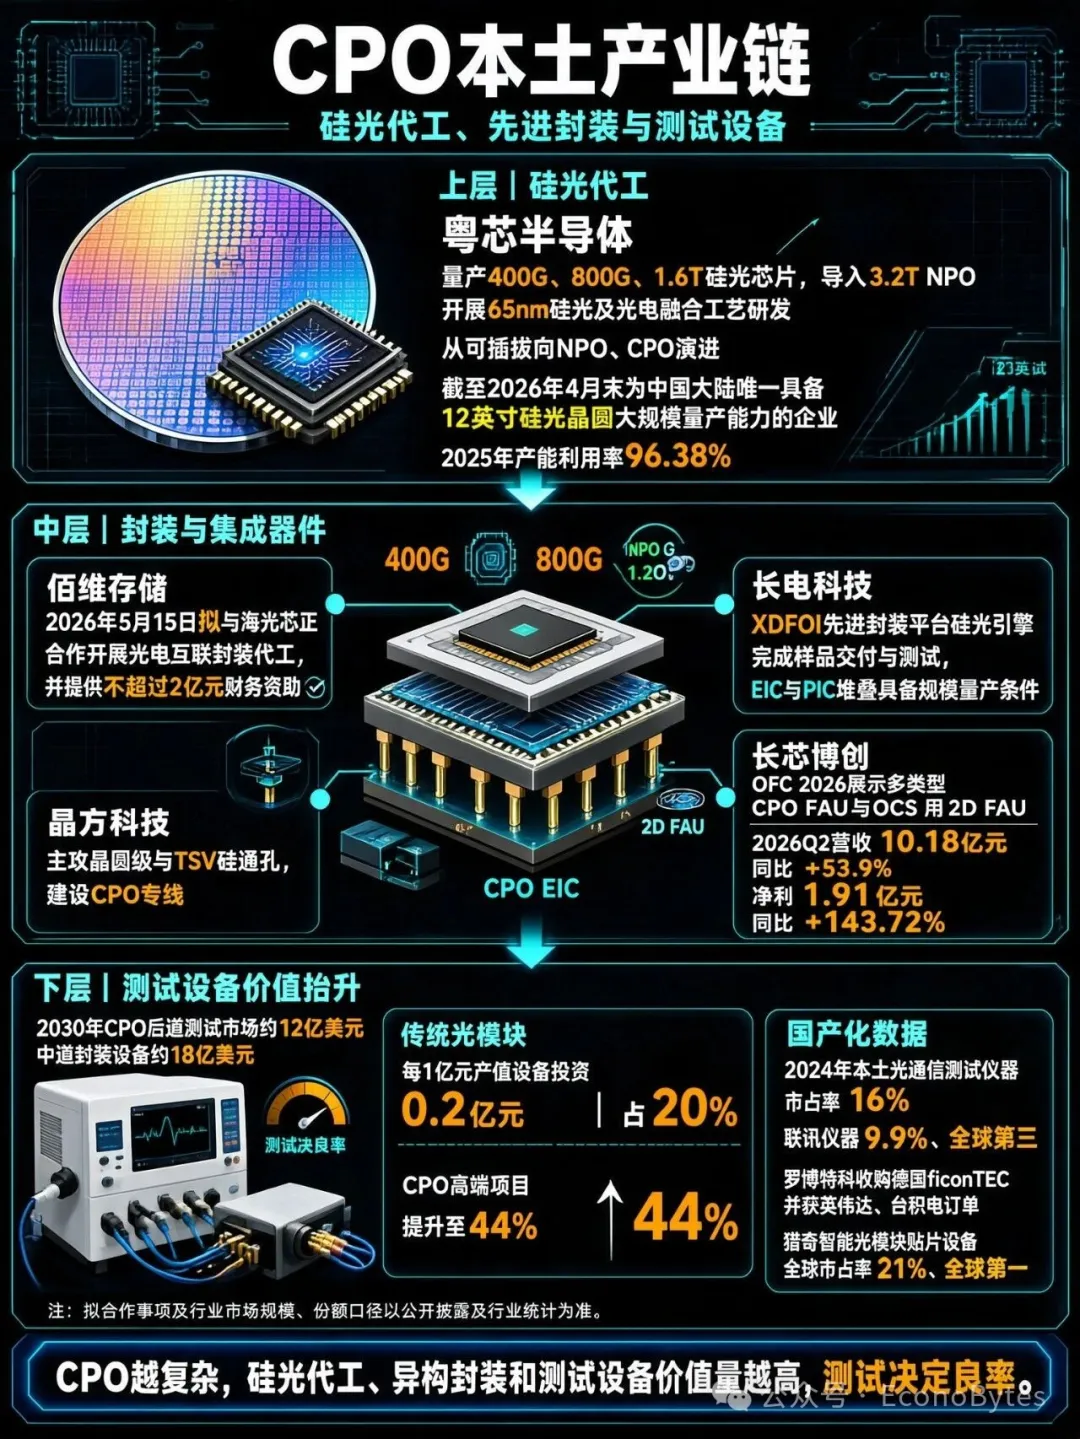
測試儀器的國產化同步推進:2024年光通訊測試儀器本土企業市佔率16%,其中聯訊儀器佔9.9%、位列全球第三。更多裝置商在切入——羅博特科完成收購德國ficonTEC並獲輝達、台積電訂單;獵奇智能在光模組貼片裝置領域全球市佔率21%、位列第一。
五、裝置與材料:國產替代的"深水區"
海目星(超快雷射切入)。以超快雷射為底座,實現"超快雷射器+雷射裝置+濕法蝕刻"三位一體自研自產。其BST光束整形技術可動態生成任意光斑、多焦點平行加工。據2026年9月機構調研,公司在光通訊領域以紅外飛秒雷射結合化學刻蝕佈局低損耗OCS架構與光波導加工,已進入客戶送樣測試;CPO矽光互聯所需的模場介面卡,可用超快雷射改變玻璃折射率製備,屬CPO基礎核心模組。
磷化銦襯底(卡住光晶片的源頭)。光晶片的上游是襯底。InP(磷化銦)襯底長期被住友電工、AXTI、JX三家壟斷,2024年三家合計市佔率約86%(招商證券)。
博傑股份通過持股珠海鼎泰芯源切入InP襯底國產化。2026年8月21日公告擬以1.83億元收購其控股權,持股由11.049%提升至66.922%。鼎泰芯源由中科院半導體所III-V族團隊創立,是國內少數實現InP襯底國產化量產的企業。
雲南鍺業2026年4月啟動"高品質磷化銦單晶片建設項目",投資約1.89億元,新增年產30萬片(折4英吋)。2026年7月,其控股子公司雲南鑫耀簽訂磷化銦晶片供貨協議,合同金額5.7億至8.55億元(含稅)。
PCB與銅箔。單台AI伺服器的PCB價值量約為普通伺服器的近10倍(IDC口徑)。德福科技在1.6T光模組項目中實現量產的是載體銅箔C-IC2,HVLP系列銅箔已批次供貨。一博科技的珠海PCBA工廠為國內某光模組頭部企業提供PCBA生產服務,已進入量產階段,每月出貨數十萬片。
光纖光纜。永鼎股份、長飛光纖等企業,受益於AI資料中心建設帶來的光纖需求。
六、Micro LED CPO:一條不容忽視的新路線
主流CPO走的是矽光路線。但還有一條"跨界"路線正在冒頭——用Micro LED做光源。
它的優勢是功耗。據TrendForce資料,Micro LED CPO方案整體能耗可降至銅纜方案的5%;以1.6Tbps產品為例,現行光收發模組功耗約30瓦,採用Micro LED CPO架構後有望降至約1.6瓦,降幅近20倍。中信證券的口徑是:相較矽光CPO,可再降低50%以上。
它的原理,是繞開傳統光互連對複雜DSP、ADC/DAC與CDR電路的依賴,把競爭焦點從"單通道能跑多快"轉向"系統能效能做到多低"。
國內佈局方面:三安光電的Micro LED光源器件已送樣國內外頭部企業進行模組組裝驗證;華燦光電(京東方旗下)建成全球首條6英吋Micro LED量產線,通訊級晶片樣品已交付海外客戶測試;聚燦光電與中科院蘇州奈米所共建光互連Micro-LED聯合實驗室,CPO陣列晶片完成首批樣品並送樣海外客戶;兆馳股份的Micro LED光源晶片完成研發、進入樣品驗證,400G與800G平行光收發模組完成樣機並進入工程小批次試制;沃格光電的1.6T光模組玻璃基載板已完成小批次送樣。
需要說清:這些進展多處於"送樣/驗證/樣品"階段,尚未規模化量產。Micro LED CPO可能不是主流路線,但它代表一個趨勢——顯示產業鏈的能力(巨量轉移、TGV玻璃加工、GaN外延),正在光互連場景找到新的變現出口。
七、競爭格局與風險判斷
三個梯隊。第一梯隊(已量產交付):天孚通訊、源傑科技、中際旭創、新易盛。第二梯隊(驗證/小批次):長光華芯、仕佳光子、太辰光、三安光電。第三梯隊(早期佈局):光庫科技、藍特光學、海目星。
光晶片產能瓶頸。EML和CW的供需失衡至少貫穿2026至2027年;MOCVD等核心裝置交付加偵錯周期約1年;客戶驗證周期約2年。需求漲得快,供給跟不上。
技術路線的搖擺。NPO的生命周期可能長達5年(產業論壇口徑),意味著從可插拔到CPO的過渡期比預期更長;SemiAnalysis認為CPO大規模放量可能推遲至2028至2029年。
生態話語權。CPO目前主要是輝達、博通、Marvell驅動的垂直整合生態,相對封閉。國內廠商在標準制定上的話語權有限,不過華為聯合中國移動研究院等20余家企業發起的OPEN NPO項目,正在嘗試建立開放標準。
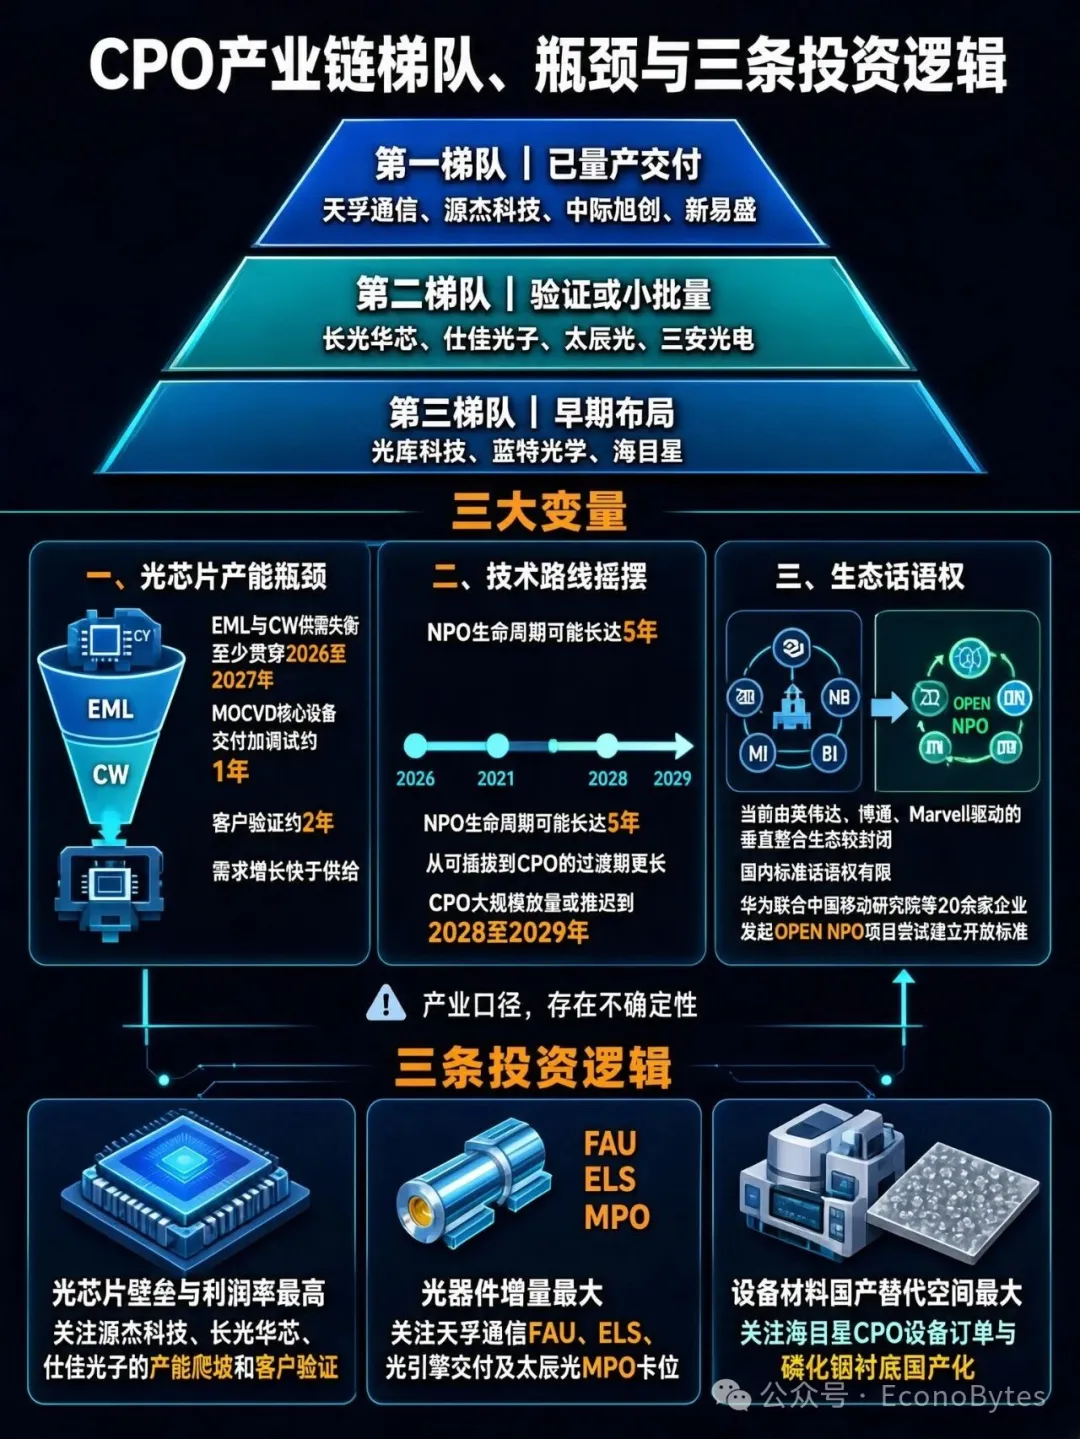
三條投資邏輯:光晶片環節壁壘最高、利潤率最高——看源傑科技、長光華芯、仕佳光子的產能爬坡與客戶驗證進度;光器件環節增量最大——看天孚通訊的FAU/ELS/光引擎交付節奏,以及太辰光的MPO卡位;裝置材料環節國產替代空間最大——看海目星的CPO裝置訂單落地、磷化銦襯底的國產化進展。
結語:國產CPO產業鏈的"成人禮"
國內CPO產業鏈,已經從"有沒有"進入"好不好"的階段。
光晶片是最大變數。源傑科技CW光源爆發式增長、長光華芯200G EML衝刺量產、三安光電全產品線覆蓋——國產光晶片正在從"跟跑"走向"同代競爭"。
光器件是最大增量。天孚通訊卡位輝達CPO供應鏈,太辰光MPO卡位,光庫科技FAU佈局——這些企業在CPO滲透率提升中將持續受益。
裝置材料是深水區。海目星超快雷射切入CPO核心器件,磷化銦襯底加速國產化——上游的突破,決定整條產業鏈的天花板。 (EconoBytes)