
新車越上越多,銷量沒有普漲。
10月1日,新勢力車企陸續交出9月成績單。
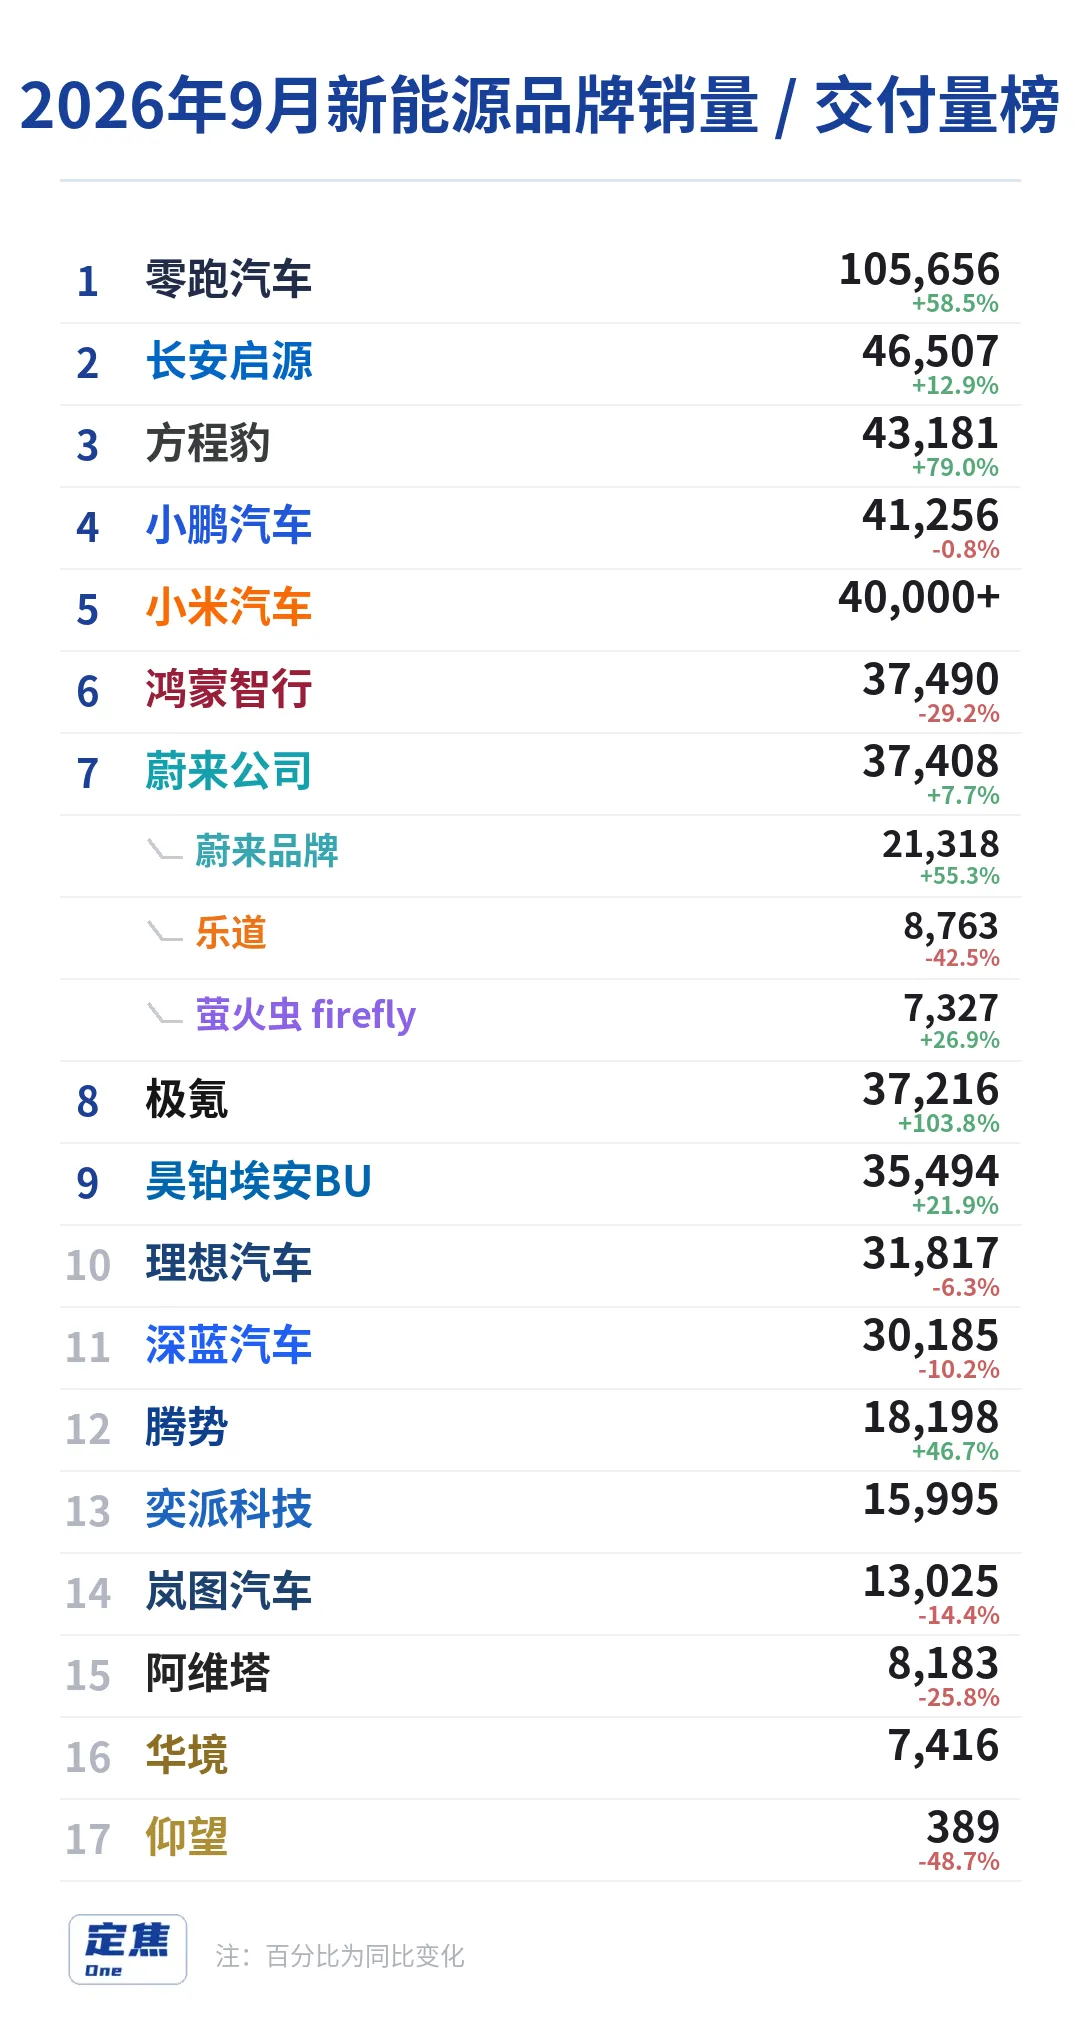
零跑以105656輛繼續居首,後面幾名大洗牌,交付量集中在3萬至4萬輛。小鵬(41256輛)、小米(4萬統意義上的+)排名第二、第三。第四名鴻蒙智行(37490輛)和第五名蔚來(37408輛)只差82輛,理想(31817輛)排在六家末位。
傳統意義上的“金九”沒有帶來普遍增長,六家走勢進一步分化。零跑守住了10萬大關,小鵬創下年內新高,小米靠澎程走出此前的平台期,蔚來靠旗下品牌螢火蟲小幅回升;鴻蒙智行和理想同樣在密集上新,但總交付量卻繼續下降,鴻蒙智行連續三個月下滑,理想8月的反彈只維持了一個月。
公佈交付量當日,華為與賽力斯宣佈再次調整合作方式。9月30日,雙方簽署新的五年協議,決定組建問界業務專屬團隊。半個月前,問界剛將產品、行銷、零售和服務等經營環節改由賽力斯主導。
在調整的不止賽力斯一家。小鵬近期將四條產品線整合為兩條,理想同時推進增程換代和純電擴張,鴻蒙智行則要統籌五個品牌的產品佈局及行銷、管道資源。一位關注新能源市場的投資人對「定焦One」表示,市場不再是比誰跑得快,而是比誰的血條厚。國內增量有限時,車型和品牌越多,如何減少內部重複投入、避免彼此爭奪使用者,越考驗公司的組織能力。
把範圍擴大到整個汽車市場,傳統車企的集團總盤依然很大。按各家披露的整體銷量口徑,比亞迪9月乘用車銷售45.67萬輛,吉利汽車集團銷售29.22萬輛,長城汽車銷售11.49萬輛。
具體到品牌層面,長安啟源(46507輛)、方程豹(43181輛)站在4萬輛以上;極氪(37216輛)、昊鉑埃安BU(35494輛)和深藍汽車(30185輛),處在3萬輛級。再往下是騰勢(18198輛)、奕派科技(15995輛)和嵐圖汽車(13025輛);阿維塔和華境分別為8183輛和7416輛,定位更高的仰望銷售389輛。
傳統車企的新能源子品牌,正借助集團的體系化能力湧入核心戰場。新勢力不僅要面對彼此的競爭,還要與一批背靠集團資源的“富二代”品牌發起的消耗戰。
01. 零跑守住10萬,小鵬再上4萬
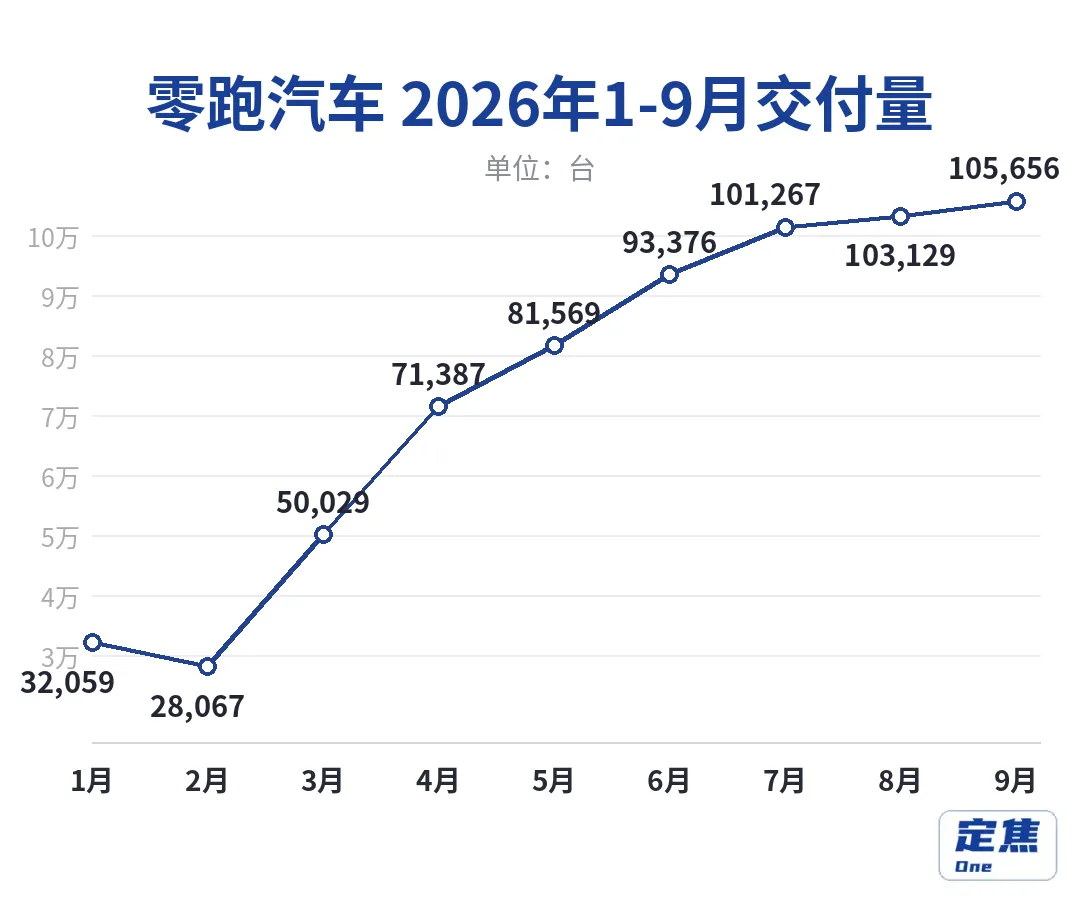
零跑9月繼續排在第一,交付105656輛。自7月首次跨過10萬輛後,它的交付量連續三個月超過10萬輛。9月沒有全新車型上市,現有產品把月交付維持在這個水平。
9月的增量主要來自海外,B10是目前的出口主力。
按零跑此前披露的累計資料推算,8月出口約1.83萬輛,9月超過2.7萬輛,至少增加了8700輛;同期,公司總交付量只增加了2527輛。雖然出口量與公司交付量未必是一個口徑,但可以確認,出口的增長速度明顯快於整體,海外在零跑銷量中的份量明顯提高。
歐洲是零跑出海的重點市場。關注新能源車出海的從業者稱,當地平價新車供給減少,歐洲車企都在往上走,小型燃油車又要承擔更高的排放和安全合規成本,這給了零跑機會。Stellantis董事長約翰·埃爾坎說過,歐洲售價低於1.5萬歐元的新車,已經從2019年的49款減少到僅剩1款。
零跑在歐洲依然是相對低價、高配置的打法。T03在德國起售價為1.89萬歐元,承接入門需求;B10起售價為2.99萬歐元,主攻緊湊型SUV市場。兩款車在歐洲的售價均高於國內,但放在當地市場仍有一定價格優勢。
價格之外,零跑能否在歐洲持續上量,還取決於管道。截至9月底,零跑在歐洲已有超過1000個零售網點,主要接入Stellantis原有的經銷和售後體系,和Jeep、Alfa Romeo、標緻、雪鐵龍等品牌共享展廳和售後基礎設施。這既縮短了從零建網的時間,也補上了維修、配件和售後能力。上述從業者稱,消費者購買新品牌時,往往更信任熟悉的本地經銷商。對在當地認知度仍有限的零跑來說,經銷商也是一層信任背書。
今年前9個月,零跑累計交付66.7萬輛,距離100萬輛目標還差33萬輛。第四季度平均每月需要交付約11.1萬輛,比9月高約5500輛。最後三個月,現有產品不能回落,出口也要繼續增長。
排在零跑之後的是小鵬。9月,小鵬交付41256輛,比8月增加2149輛。這是小鵬今年第二次超過4萬輛,也是年內新高。
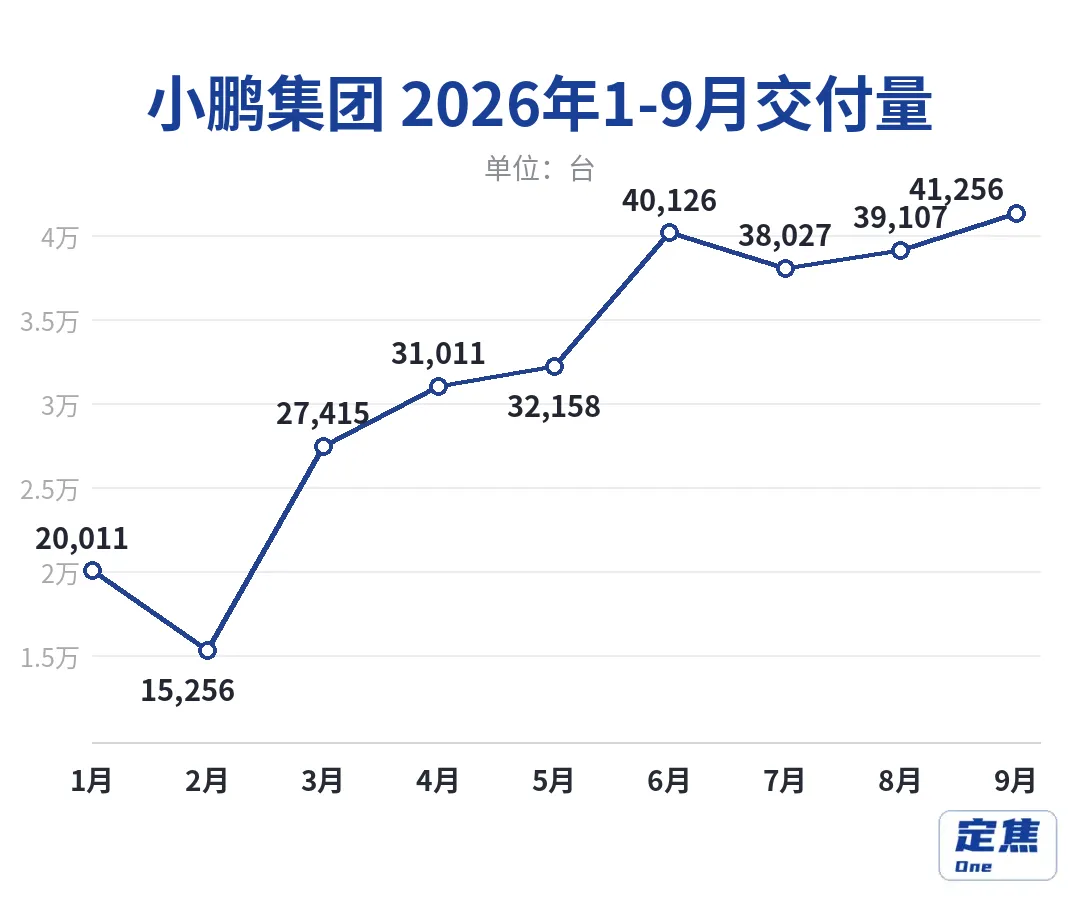
從6月開始,小鵬連續四個月處於3.8萬至4.1萬輛之間。9月再次跨過4萬輛,與產品陣容擴大有關。
分車型看,MONA L03交付超過1萬輛,繼續扛起銷量大盤;GX交付7224輛,比8月少114輛,逐漸進入相對穩定的交付階段。兩款車合計至少交付1.7萬輛,佔小鵬當月總量的四成以上。
接下來的變數是9月17日上市的G9L。由於當月上市時間不足半個月,它對9月交付量的貢獻仍然有限。這款車同時提供純電和增程版本,限時售價23.18萬至30.98萬元,主攻大五座家庭SUV市場,入門門檻也低於GX。
產品投放加快後,小鵬開始收縮內部管理線。原來的F、D、I、G四條產品線被整合為G、D兩條主線。負責P系列轎車的F線和負責海外車型的I線併入G線,D線繼續獨立營運MONA系列。也就是說,轎車、大型SUV和海外車型的產品定義與研發職能被統一管理,MONA系列繼續單獨運作。
理想和蔚來都做過類似調整,背後的邏輯都是解決車型增多後的協同成本和定位重疊。
四季度能否再上一個台階,要看新車的爬坡速度。小鵬集團創始人何小鵬此前提出,單月交付要挑戰6萬輛;高盛也給出了相近預測,其中一個前提是MONA L03月產能穩定在1.5萬輛,G9L及後續L05繼續放量。
02. 小米重回4萬,鴻蒙智行連降
小米9月交付量今年首次突破4萬輛。此前的4月至8月,其月交付量連續五個月停在3萬多輛的水平,增長勢頭放緩。澎程上市後,終於往上走了一檔。
澎程的交付吸取了YU7的教訓。9月7日,澎程N70、N90上市,5天後啟動首批交付,當月交付超過1萬輛。要知道YU7上市初期,交付周期一度超過53周;這一次,小米提前準備了部分現車。
N70、N90和YU7都屬於SUV,面向的家庭使用者和價格區間有交叉。從產品定位看,小米希望澎程帶來新的家庭使用者。小米集團總裁盧偉冰在二季度財報會上表示,澎程的預訂使用者更看重家庭和多人出行,與YU7的重疊估計只有百分之十幾。
小米前三季度至少交付約28.6萬輛,距離55萬輛目標還有約26.4萬輛,四季度月均需要接近8.8萬輛。按規劃,武漢工廠10月滿產後,北京、武漢兩地的月交付能力將接近8萬輛,仍低於完成全年目標所需的速度。
需求端更是考驗。SU7和YU7合計大致仍在3萬輛左右,純電基本盤暫時沒有明顯抬高。
關注新能源的管道人士Zayn稱,澎程首月過萬包含預售訂單集中釋放和上市初期熱度,後續能否穩定在2萬至3萬輛,更能反映它在家庭SUV市場中的真實位置。
增程賽道的競爭,已經比澎程立項時激烈太多,Zayn形容“大盤萎縮、爆款率極低”。2026年上半年,增程是新能源三條技術路線中唯一批發和零售雙降的品類。批發量同比下降13.1%,國內零售量下降19.4%,份額萎縮到7.4%。
即使按照澎程月銷2萬至3萬輛、SU7和YU7合計維持3萬輛估算,小米的月交付也只有5萬至6萬輛,與完成全年目標所需的速度仍有明顯距離。澎程需要繼續上量,SU7和YU7也要守住原來的純電基本盤。
鴻蒙智行排在小米之後。9月交付37490輛,在六家中排在第四。6月交付量達到5萬輛後,已連續三個月回落。
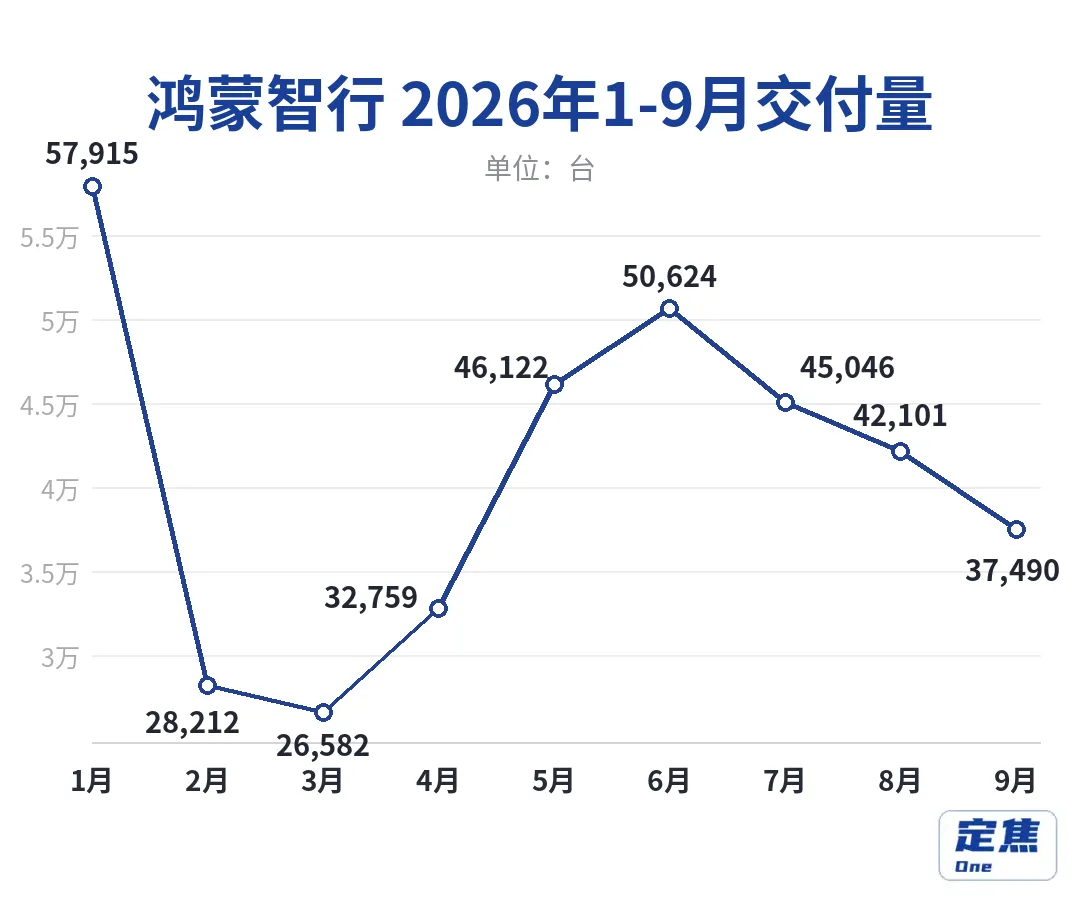
當月多款新車開始交付,鴻蒙智行總量卻環比下滑10%以上,這說明新品帶來的交付暫時還沒有抵消其他車型的回落。
就在銷量連續下滑的過程中,華為與賽力斯在半個月內兩次明確問界的分工。9月15日,雙方宣佈由賽力斯主導問界的產品定義、設計、品牌行銷、管道零售和服務;華為終端退居“參與賦能”的角色。9月16日起,經銷商綜合服務協議的簽約主體也從華為終端切換至賽力斯關聯公司。9月30日,雙方簽署新的五年合作協議,這次的核心條款是:聯合組建問界業務專屬團隊,繼續採用專屬專營模式。
賽力斯一夜之間切換到“自己當家”,消息公佈當天,資本市場用腳投票,公司股價下跌5%。即便此前已經做了大量鋪墊,比如25億買斷問界商標、115億入股引望、自建使用者中心,但要接手一個年銷幾十萬輛的高端品牌全鏈條營運,難度和風險可想而知。
Zayn評價,半個月前是“放手”,現在是“回呼”。新協議下,問界的車型規劃、定價、行銷節奏由賽力斯說了算,但華為會派駐專屬團隊,繼續深度參與技術和合作環節。
“問界品牌仍然離不開華為。雙方都意識到,與其生硬分割,不如在明確分工的基礎上繼續繫結。”Zayn補充道,賽力斯冒這麼大的風險爭取主導權的優先順序目標,就是把產品、管道和使用者營運收回同一體系,減少合作環節中的抽成和成本。
這次調整也符合華為的利益。鴻蒙智行已有五個品牌,資源不可能一直向問界傾斜。把最成熟的問界,交給賽力斯承擔更多日常經營工作,可以讓華為把更多精力投入到處於爬坡階段的智界、享界、尊界和尚界上。
不過,問界依然撐著鴻蒙智行最大的銷量盤,華為也很難徹底退到技術供應商的位置,所以才有了現在的“回呼”。
其餘四界中,享界和尊界聚焦40萬以上甚至百萬級的行政豪華市場,天花板有限;智界除了V9高端MPV外,轎車和SUV表現平平;最有希望走量的尚界卡位15萬至25萬主流賽道,競爭最激烈。鴻蒙智行想要重新回到5萬輛附近,問界需要先結束下滑,智界、尚界等品牌也穩定上量。
03. 蔚來增量靠螢火蟲,理想等待純電上量
蔚來9月交付37408輛,環比增加1572輛,增量幾乎全部來自螢火蟲。分品牌看,蔚來主品牌交付21318輛(增加144輛),螢火蟲交付7327輛(增加1475輛),樂道交付8763輛(減少47輛)。公司當月近94%的環比增量來自螢火蟲。
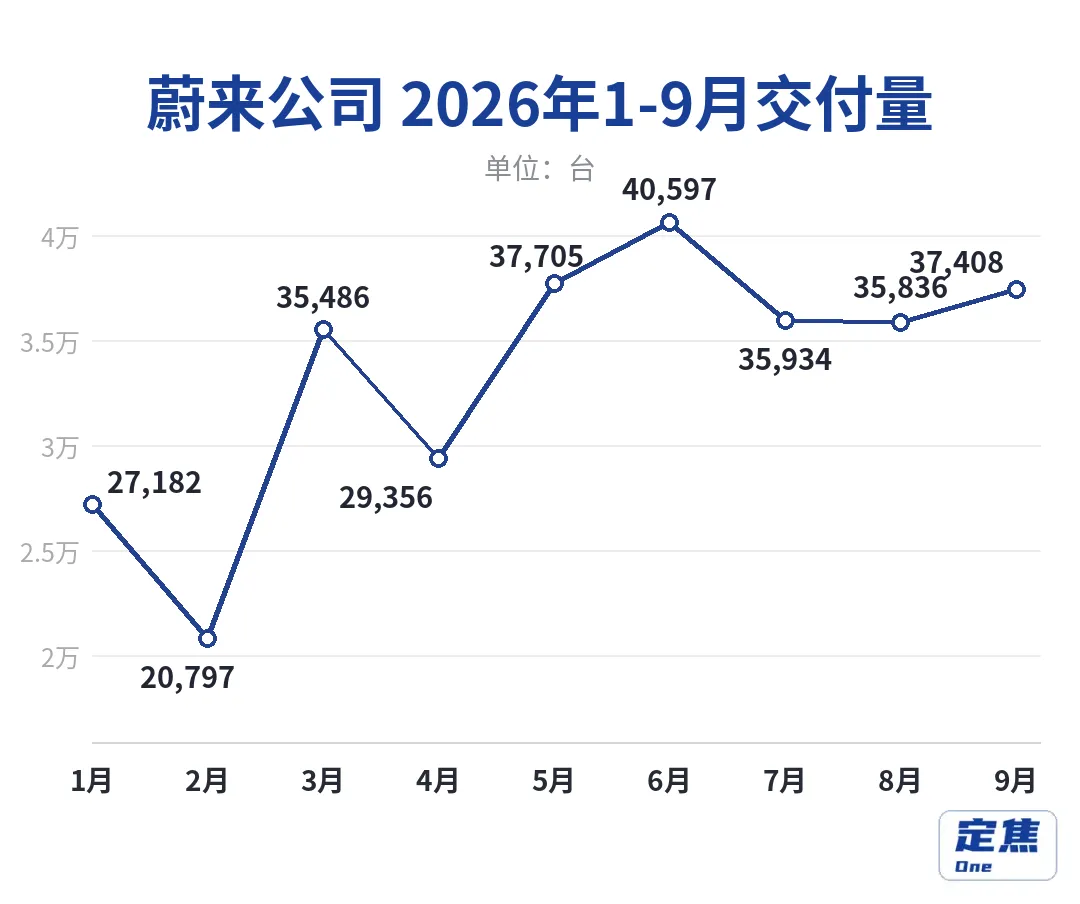
螢火蟲放量可以覆蓋更廣泛的入門市場,但樂道還需在20萬至30萬元區間貢獻更大規模。因此,蔚來能否把月交付穩定在4萬輛以上,仍要看樂道能否恢復增長。
第三季度,蔚來先後經歷了樂道L60開始上量、螢火蟲提速、主品牌改款切換,累計交付10.9萬輛,只比第二季度增長約1.4%。
對於樂道的銷量問題,李斌在Q2業績會上直言是品牌認知度不夠。除此之外,樂道和其他新車一樣,總是“上市即巔峰,爬坡即回落”,需求最旺時產能沒有完全跟上,產能爬坡後,市場注意力又被其他新車分走。
這也是行業普遍現象,電動車技術迭代極快,車型熱銷周期被大幅壓縮。樂道又在20-30萬價格帶的家庭用車市場,競爭對手密集發佈新車,一款車型的熱度窗口期可能只有兩三個月。
摩根大通測算,蔚來管理層指引每年將推出5-7款新車型或改款車型,希望用更高的迭代頻率維持市場關注。但這也對新車上市、產能爬坡和管道承接之間的配合提出了更高要求。
理想9月交付31817輛,比8月減少近六千輛,環比下降15.6%。8月的相對高點,只維持了一個月。第三季度累計交付近10萬輛,距離公司指引上限只差36輛,但三季度只環比增長了1.7%。季度指引基本完成了,月銷量卻還沒有形成穩定的上升趨勢。
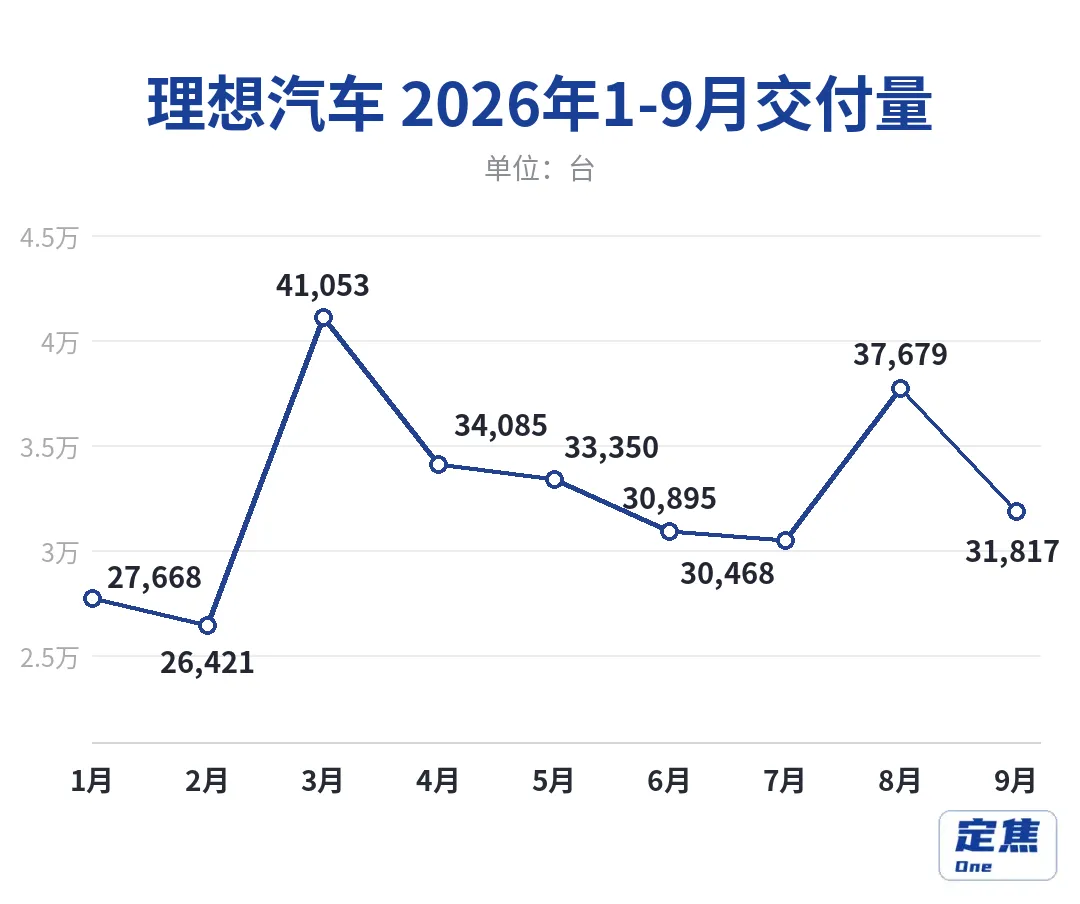
上述關注新能源市場的投資人稱,理想用了一個季度完成增程車型換代,解決了部分供應問題,但從當前成績看,月交付還沒穩定在3.5萬至4萬輛。
9月是理想產品動作很密集的一個月。新MEGA在2日上市並於當周交付;i9在16日上市,同樣很快開始交車。不過,官方沒有公佈完整的分車型資料,只披露新L6交付超過1萬輛,佔當月總量近三分之一。
MEGA Home和i9 Home有沒有貢獻?有增量,但恐怕不夠。MEGA改款增加配置並下調指導價,上市初期的等車周期一度達到11至13周。這意味著9月新增訂單主要會在11月至12月甚至更晚交付,對9月總量的拉動有限。
但換個角度想,理想在今年這九個月裡,完成了L系列增程的全系換代,推出i8、i9,MEGA三次改款,自研晶片也開始上車。車型、供應鏈和產線同時切換,這節奏,放在任何一家車企身上,月度交付出現起伏都可以理解。
10月,新i6計畫上市,i9也將迎來首個完整交付月。i9的定價策略相當有攻擊性,36.98萬元的起售價,比問界M9純電版(50.98萬元)和蔚來ES8(40.68萬元起)都低出不少。機構給出的預測是今年內交付約2.2萬輛,折合月均7000輛左右。對一款40萬元級的純電旗艦來說,這個數字不算低。但放在理想年銷48萬輛的總盤子裡,i9的貢獻註定不是拉總量,而在拉均價、抬毛利。
理想能否重新回到4萬輛左右,仍要看兩條線。新L6需要守住萬輛規模,i6、i9等也要帶來增量訂單。
04. 結語
9月本應是傳統車市旺季,市場卻沒有出現普漲。
乘聯分會資料顯示,9月前27日,國內乘用車零售125.8萬輛,同比下降29%;新能源車零售82.7萬輛,同比下降20%。同期,新能源車零售滲透率達到65.7%。
滲透率繼續提高,新能源銷量卻仍在下降,說明燃油車收縮得更快,整個車市並沒有隨著電動化同步擴容。上述關注新能源市場的投資人對「定焦One」表示,前幾年,燃油車使用者不斷轉向新能源,不少品牌都能分到增量;如今這部分紅利縮水,新能源品牌越來越需要從同行手中爭取訂單。
這也是3萬至4萬輛區間越來越擁擠的原因。傳統車企旗下品牌共享集團的平台、採購、產能和管道;新勢力則通過增加品牌和車型擴大覆蓋面。但產品線越鋪越寬,研發、行銷和服務成本也會隨之增加。車企既要推出新車,也要讓每條產品線有穩定銷量。
國內越來越擠,出海也越來越迫切。9月,比亞迪海外銷量接近總量四成,吉利出口占比超過三分之一,長城超過一半,零跑也超過四分之一。對剛剛出海的新勢力來說,把車運出去只是第一步,管道、售後和本地生產體系需要時間搭建,盈利能力也要經過更長周期驗證。
新能源車行業正進入更難的階段。國內市場要提高產品和管道效率,多條產品線要減少彼此消耗,海外增長也要逐步覆蓋新增投入。四季度,必然是一場硬仗。 (定焦One)