
當地時間9月30日,全球記憶體晶片巨頭美光科技公佈了2026財年最新業績報告。
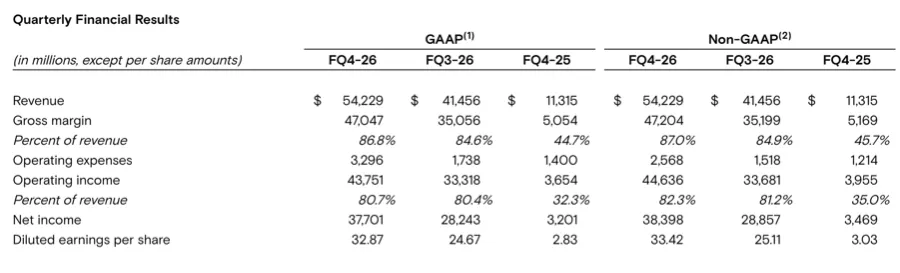
公司2026財年第四財季及全年業績顯示,第四財季營收達到542.29億美元,同比暴增379%、環比增長31%;非GAAP淨利潤384億美元,同比增長超過10倍;毛利率達87%,均創下歷史新高。公司給出的2027財年第一財季營收指引達到615億美元,超出市場預期。
持續高漲的業績背後,也呈現出結構性分化。21世紀經濟報導記者拆解發現,在美光科技旗下四大業務中,支撐其87%超高毛利率的主要是資料中心和移動與客戶端業務,另外兩大業務則有所拖累。
與此同時,從DRAM和NAND兩大品類來看,其ASP(平均銷售價格)增速相比上一個季度已經有顯著縮窄。這意味著記憶體晶片的漲價態勢有放緩趨勢。當然這並未改變巨頭們認為供不應求行情依然持續的判斷。
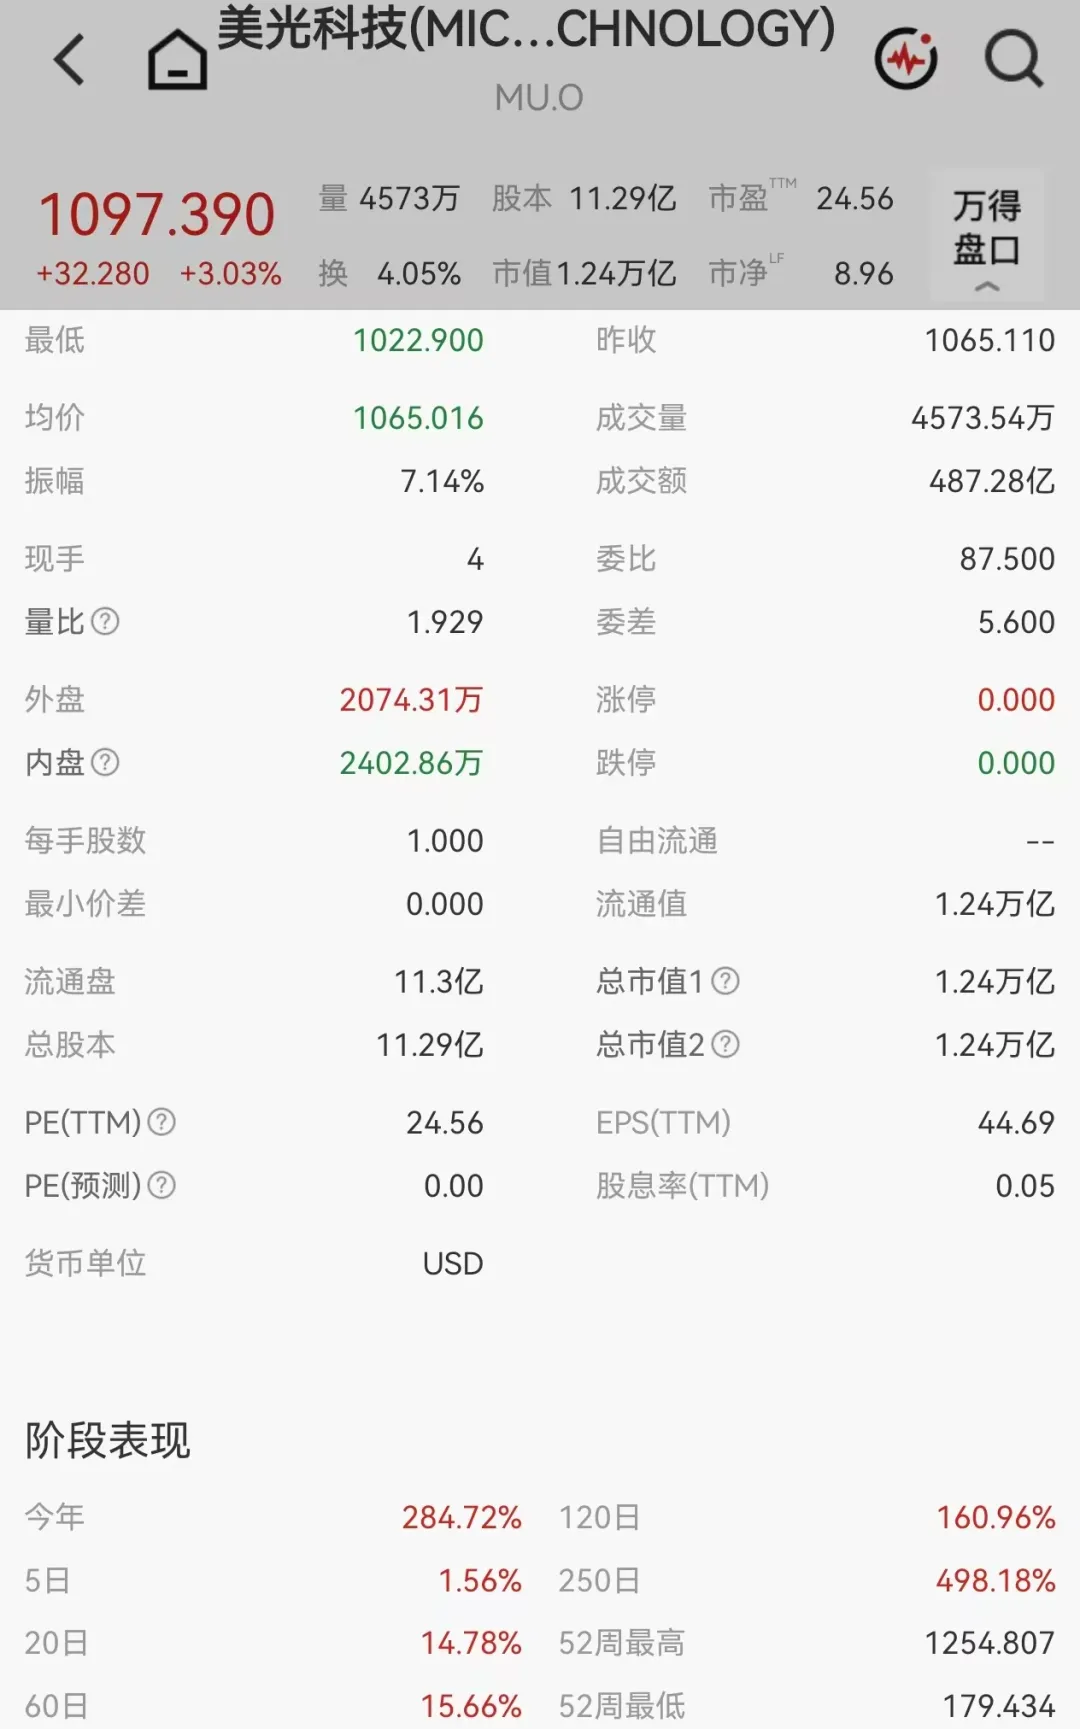
二級市場上,台北時間10月2日,美光科技收盤漲3%,最新市值1.24兆美元。該股股價年內已漲超280%,過去12個月累計漲幅約500%,成為AI基礎設施熱潮中表現較為突出的股票之一。
毛利率展望縮小,但依然供不應求
從單季度財務表現看,美光科技的業績依然在“蒙眼狂奔”。
2026財年第四季度,美光實現營收542.29億美元,環比增長30.8%、同比增長379.6%;非GAAP毛利率從上一季度的84.9%進一步升至87%。美光2026財年實現營收1331.88億美元,相比上一個財年的373.78億美元大漲256.33%。
管理層指出,毛利率提升主要得益於產品售價上漲與良好的營運表現,產品結構變化對增長形成部分抵消。
受到關注的是公司對下一季度的業績指引。
美光預計2027財年第一季度營收為615億美元,上下浮動15億美元,毛利率預估約86.25%。也就是說,在已經創下歷史紀錄的基礎上,公司下一季度營收仍預計環比增長約13%。
當然,也因為美光預計下一個財季的毛利率並不如本財季表現,引發了資本市場的悲觀情緒。截至記者發稿時,美光科技股價一度跌超3%。但管理層在業績交流中其實提到,第一財季將是2027財年公司毛利率的谷底。
這顯然不意味著美光業績開始惡化。恰恰相反,在收入繼續增長、記憶體晶片單價仍在上行的情況下,以美光為代表的記憶體晶片巨頭,毛利率依然處於極高水平——美光的毛利率已經多個季度高於輝達(最新毛利率為75%)了。
正如美光科技董事長兼首席執行長Sanjay Mehrotra所言,儘管2026財年業績已經十分強勁,但預計公司在2027財年的表現會更強勁。“人工智慧正逐步發展為超級智能(Super Intelligence),記憶體能夠賦能這類智能,並提升客戶的平台競爭力。我們正加大在技術、產品與製造領域的投入,攜手客戶推動超級智能發展,而我們的戰略客戶協議(Strategic Customer Agreements,以下簡稱“SCA”)也進一步增強了市場對美光財務表現可持續性的信心。”
這些跡象更像是在說明,記憶體晶片漲價帶來的利潤擴張,正在從“加速”轉向“高位趨穩”,而AI記憶體需求還沒有出現明顯的拐點。
從美光統計的旗下記憶體晶片產品ASP來看,無論DRAM還是NAND季度漲幅的確均有較為明顯的縮小。
在第四財季,DRAM平均銷售單價環比增長16%-19%;NAND平均銷售單價環比增長約30%。但在前一個財季,DRAM平均銷售單價環比增長61%-64%,NAND平均銷售單價環比增長約85%。
但在當前高點,再不縮小,給下游市場帶來的將會是更難承受的壓力。
外部機構也有類似趨勢預估。第三方機構TrendForce集邦諮詢發佈的報告顯示,2026年第四季度一般型DRAM合約價格仍將環比上漲10%至15%,NAND Flash合約價格將環比上漲15%至20%。但兩類產品的漲價幅度較此前均有所收斂,該機構統計顯示,三季度一般型DRAM合約價格環比上漲13%至18%、NAND價格環比上漲18%至23%。
多名業內人士也對21世紀經濟報導記者表示,下半年記憶體晶片的漲價走勢會不同於年初,漲幅預計有所放緩。
下游市場分化,手機業務面臨出貨量下行壓力
雖然整體業績仍在快速增長,但具體下游市場的表現並不相同。這反映出,AI資料中心正在成為記憶體需求的絕對核心,而手機、PC等傳統市場則越來越難以承受高昂的記憶體成本。
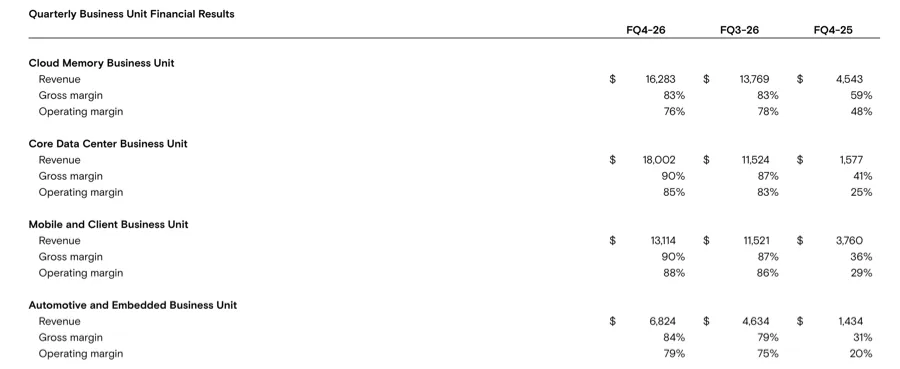
在第四財季,美光核心資料中心業務(CDBU)營收達180.02億美元,同比增長超過10倍,環比增長56%。該業務佔公司整體營收的比例達33%,毛利率甚至達到90%,領跑其他業務,相比去年同期41%的毛利率更是翻了一番不止。
毛利率與資料中心業務齊平的是移動與客戶端事業部(MCBU),期內營收創下131.14億美元新高,佔公司總營收的24%。管理層提到,受產品售價上漲推動,MCBU營收環比增長14%,但Bit(位元)出貨量下滑帶來部分抵消。該業務的毛利率環比提升260個基點,主要得益於售價上漲以及有利的產品結構。
從毛利率表現看,另外兩個業務則給美光帶來一定拖累,不過依然處在高位。
第四財季,美光的雲記憶體事業部(CMBU)實現營收162.83億美元,同比增長超過2.5倍,環比增長18%,同樣創下新高。CMBU的毛利率為83%,環比持平;其售價上漲帶來利多,但被高頻寬記憶體器(HBM)佔比提升所抵消。
汽車與嵌入式業務部(AEBU)營收達到創紀錄的68.24億美元,佔公司總營收的13%;受售價提升與位元出貨量增長推動,該業務營收環比增長47%。AEBU在期內的毛利率為84%,環比提升470個基點,主要得益於售價上調。
顯然,資料中心已經成為這一輪記憶體周期的核心發動機,全球雲服務商對AI伺服器的旺盛建設需求,正在改變記憶體晶片的價值量。
值得關注的是,手機業務正面臨出貨量下行的壓力。很顯然,在包括美光在內的記憶體晶片巨頭持續上調售價背景下,下游手機廠商已經不願意買帳了。
這已經開始顯著影響到手機廠商的業績表現。近期頭部手機廠商陸續發佈的新機,均有不同程度的漲價,這已經開始遏制消費者的購機需求。
有記憶體行業從業者對21世紀經濟報導記者分析,預估下半年,國內頭部Android陣營手機廠商將面臨較大出貨壓力。
這令記憶體晶片行業正在發生一次明顯的資源重新分配:記憶體晶片供應商更願意把產品賣給付得起錢的雲服務廠商,但也進而引發移動端記憶體晶片的供需失衡。
記憶體晶片依然缺貨,有客戶願意延長協議
記憶體巨頭們顯然考慮到了未來記憶體周期變化可能帶來的下行壓力,因此推進多年期SCA協議正成為新的商業模式。
美光已經多個季度在推進這類協議。據Sanjay Mehrotra透露,截至目前,美光已經簽署26份長期供貨協議(SCA)。按當前預估,這些協議將佔公司至2030年營收的35%以上。
在這筆預估營收中,有四分之三已設定明確的定價機制,其中大部分設定了帶有底價和頂價的價格區間。而該協議預期營收中剩餘的四分之一,將根據市場價格定期協商定價。
Sanjay Mehrotra甚至提到,有客戶希望獲得2030年之後的長期供貨協議保障供應,“我們現已簽署有效期延至2031年的長期供貨協議,另有兩份協議完成一年期延期至2031年。”
據悉,這26份已簽署SCA及其延期協議對應的客戶資金承諾已增至320億美元,其中絕大部分為現金保證金。
若仔細看美光高管的表態會發現,下游市場對當前記憶體晶片供不應求和持續漲價的態度有著明顯的分化態勢。
Sanjay Mehrotra指出,預計2026年和2027年,伺服器出貨量增速將達到高雙位數區間。在記憶體供應緊張的背景下,容量增速較此前預期略有回落,但仍支撐伺服器出貨量保持強勁增長。
他還提到,公司已敲定2027自然年絕大部分HBM的位元供應量的相關協議,同比實現顯著漲價,縮小了與傳統DRAM之間的毛利率差距。
但移動端就不那麼樂觀了。Sanjay Mehrotra指出,儘管個人電腦與移動裝置兩大市場的整體出貨量可能出現兩位數下滑,但在高端市場強勁表現的拉動下,公司在這兩大行業的營收增長仍有望按計畫推進。
不過美光看到了新的增量市場:物理AI。根據分析,目前自動駕駛是最明確的規模化應用場景,L4及以上自動駕駛車輛的DRAM容量通常超過200GB,記憶體容量達到數TB,明顯高於當前L2+/L3等級半自動駕駛車輛。管理層指出,隨著自動駕駛、機器人以及其他自主智能系統發展,汽車和機器人也有望成為新的高價值記憶體需求來源。
短期看,美光依然認為記憶體晶片供不應求態勢不僅將延續,還會更為嚴峻。
Sanjay Mehrotra的原話是:“我們預計,2027年和2028年記憶體晶片的供需格局將比2026年緊張得多。”
據預計,從自然年角度看,在NAND市場,2026年行業位元出貨量將增長超20%,但美光的供給增速將低於行業整體增速;2027年和2028年,行業NAND位元出貨量增速約25%。
DRAM市場方面,預計2026年自然年的位元出貨量增速約25%,美光的表現與行業持平;展望2027年和2028年,預計行業DRAM位元出貨量增速略高於20%。
從這個角度看,美光創紀錄的2026財年,並不意味著記憶體行業已經走到階段性拐點。它更像是在宣告一個新的記憶體周期已經形成:AI負責把需求和價格拉高,傳統消費電子因此承擔了成本壓力,而記憶體廠商開始用長期合同、先進製程和產能控制,把過去劇烈波動的周期生意,變成一門更具結構性和戰略性的生意。 (21世紀經濟報導)