
記憶體LTA協議—鎖住利潤還是鎖住未來?
記憶體行業正在做一件歷史上從未做過的事:把未來幾年的產能和價格,寫進合同裡。三星推動3-5年長約,美光簽下16份戰略客戶協議,SK海力士與輝達簽下覆蓋至2030年、規模數千億美元的超級長約。2027年DRAM與HBM產能,已經提前售罄。這是本周期最具結構性的變化——記憶體行業正在用合同鎖住未來。但鎖住的,究竟是利潤,還是風險?
開篇:一場用合同鎖住未來的實驗
記憶體行業的歷史,是一部"周期史"——需求爆發、價格暴漲、瘋狂擴產、產能過剩、價格崩盤。但2026年,三巨頭正在嘗試打破這個"周期魔咒":長期協議(LTA:Long-Term Agreement),即鎖量鎖價的長期供貨框架協議。
三星推動3-5年長約,將60-70%產能分配給長期協議;美光簽署16份SCA,鎖定約1000億美元保底營收;SK海力士與輝達簽下覆蓋至2030年、規模數千億美元的超級長約。更驚人的是:三巨頭的2027年DRAM與HBM產能已全部售罄,買家甚至"秘而不宣",只怕買不夠。
這是本輪記憶體周期最具結構性的變化。記憶體行業正在從"強周期業務"轉化為"擁有剛性保障的長臂現金流"。但這究竟是周期的終結,還是周期的變形?
第一章 什麼是LTA:一種全新的記憶體合同
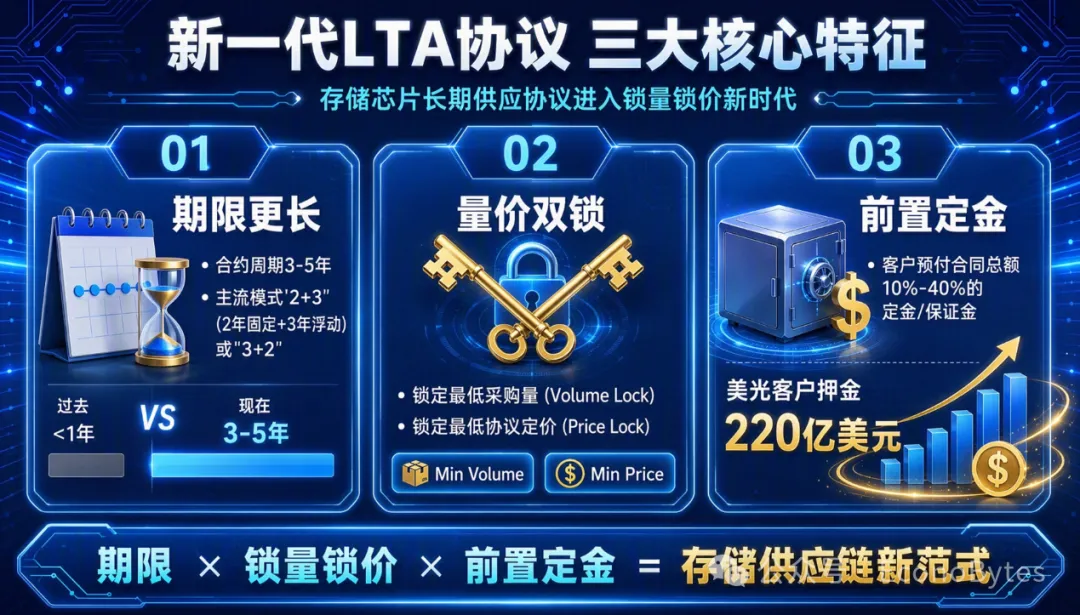
1.1 新一代LTA的三個特徵
期限更長—合約周期一般3-5年,常見"2+3"(2年固定+3年浮動)或"3+2"模式,而過去幾乎沒有超過一年的供應合約。
量價雙鎖—不僅鎖定採購量,還鎖定價格機制,包含最低採購量和最低協議定價。
前置定金—客戶支付合同總額10%-40%的預付款或保證金,美光的客戶押上了220億美元保證金。
1.2 從"現貨博弈"到"合同鎖定"
過去,記憶體行業是"現貨博弈"——客戶按市場價隨買隨用。LTA的本質,是把這種"博弈"變成"鎖定"。對供應商,鎖定了未來收入、降低了擴產風險;對客戶,鎖定了供應保障、降低了斷供風險。看起來是"雙贏"。
第二章 海外記憶體三巨頭的LTA佈局
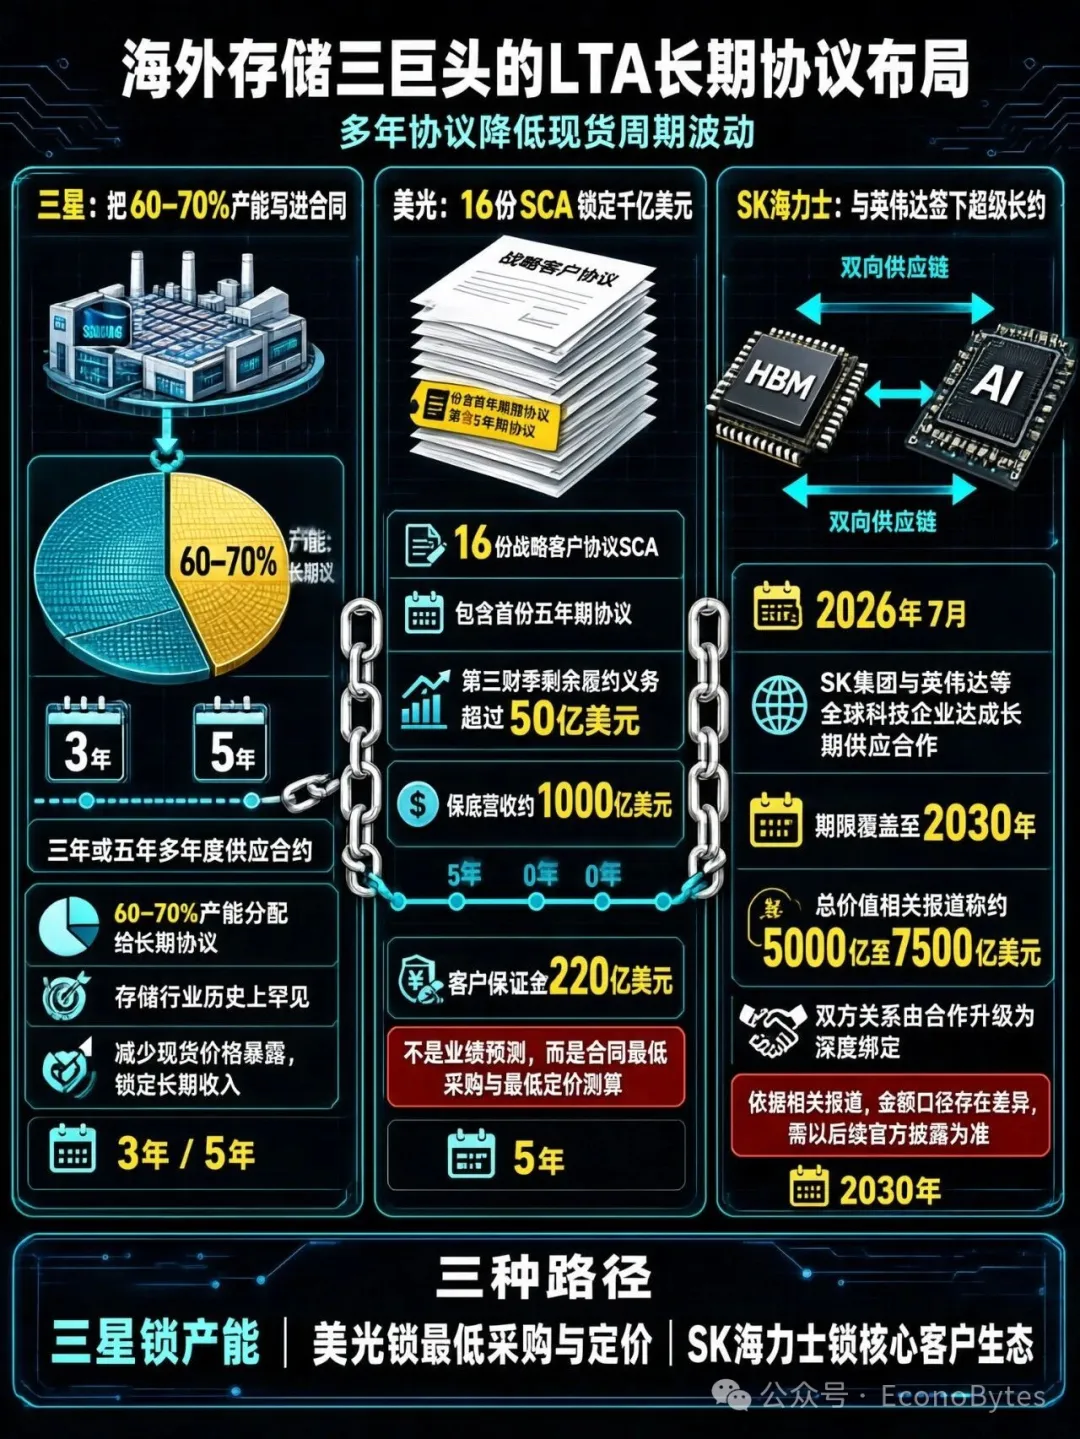
2.1 三星:把60-70%產能寫進合同
三星是LTA最激進的推動者,推動三年或五年的多年度供應合約,計畫將60-70%的產能分配給長期協議——這在記憶體行業歷史上從未有過。邏輯很清晰:與其讓產能暴露在現貨波動中,不如用合同鎖定長期收入。
2.2 美光:16份SCA鎖定千億美元
美光是LTA的"制度創新者",已簽署16份戰略客戶協議(SCA),其中包含首份五年期協議。第三財季剩餘履約義務超50億美元,對應保底營收約1000億美元——這不是業績預測,而是最低採購量和最低協議定價的保守測算。客戶押上的220億美元保證金,是這場"合同鎖定"最硬核的註腳。
2.3 SK海力士:與輝達簽下超級長約
2026年7月,SK集團與輝達等全球科技企業達成總價值數千億美元(相關報導稱5000億-7500億美元)、期限覆蓋至2030年的長期供應合作。這份超級長約,把SK海力士與輝達的繫結關係,從"合作"升級為"命運共同體"。
第三章 LTA的雙刃劍:鎖住收入,也鎖住風險
3.1 鎖住利潤:LTA的"蜜糖"
當市場進入下行周期、現貨價格暴跌時,簽了LTA的廠商依然可以按合同價格供貨——收入不受現貨崩盤影響。更深遠的意義在於:LTA把記憶體行業從"強周期業務"變成了"擁有剛性保障的長臂現金流",投資者可以基於合同收入估值。瑞銀上調美光目標價至1625美元,邏輯正是"長協抹平周期波動"。
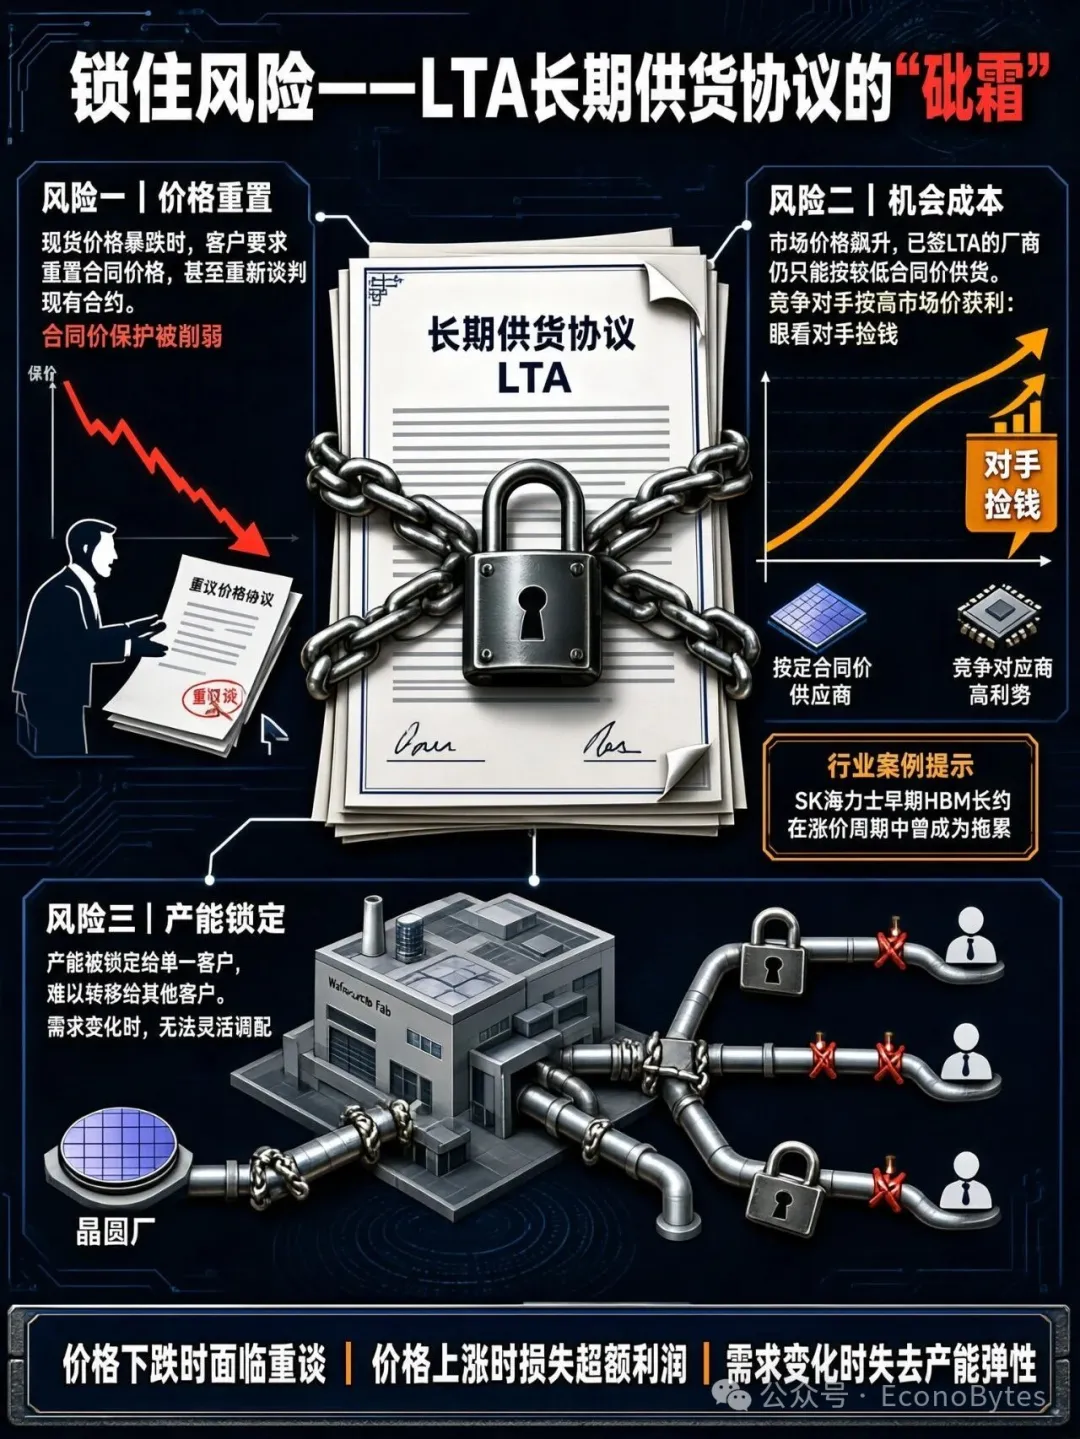
3.2 鎖住風險:LTA的"砒霜"
風險一:價格重設——如果現貨價格暴跌,客戶續約時必然要求重設價格,甚至重新談判現有合約。
風險二:機會成本——如果現貨價格繼續暴漲,簽了LTA的廠商只能按合同價供貨,眼睜睜看著對手按市場價"撿錢"。SK海力士早期HBM長約在漲價周期中就成了拖累。
風險三:產能鎖定——產能"焊死"在特定客戶上,無法靈活調配。
3.3 "鎖住利潤還是鎖住未來"的本質
LTA的雙刃劍,本質上是一個"時間維度"的問題:短期看,鎖住了利潤;長期看,可能鎖住了未來。鎖住的究竟是利潤還是風險,取決於一個問題:周期何時反轉。如果周期長期上行,LTA是"撿便宜";如果周期在合同期內反轉,LTA就是"套牢"。
圖4:LTA的雙刃劍——鎖住利潤,也鎖住風險
第四章 周期的終結,還是周期的變形?
4.1 "周期終結"論
LTA鎖定了50%以上的產能,下游需求的波動被合同從制度上"鎖死",供需錯配的人為放大效應大幅削弱。2027年DRAM與HBM產能提前售罄,就是"周期終結"的證據——市場進入"價格高位常態化"的新常態。
4.2 "周期變形"論
LTA並沒有消除供需失衡,只是把失衡"推遲"和"隱藏"了。2027-2028年新增產能集中釋放時,如果AI需求增速放緩,現貨價格依然會暴跌——只是衝擊會以"合同違約"和"價格重設"的形式出現。當現貨價格跌破合同價時,客戶要求重設價格的衝動,會把合同價"拉向"現貨價——周期的力量終究會穿透合同的屏障。
4.3 一個更接近真相的判斷
記憶體行業的周期,既不會因為LTA而終結,也不會完全按老劇本變形。更可能的情況是:LTA讓周期變得更平、更久,但沒有消滅周期。"量價雙鎖"削弱了周期的"振幅";但"3-5年期限"意味著合同到期時的集中重談,可能成為下一個周期轉折的"引爆點"——延長了周期的"波長"。周期還在,只是以更慢、更隱蔽的方式運轉。
結語:鎖住利潤,還是鎖住未來?
三巨頭用LTA鎖住了未來幾年的收入,也把記憶體行業的命運,押在了合同的執行上。
當2027年產能提前售罄時,LTA看起來是"鎖住了利潤"—收入確定、風險降低、估值提升。但當2028年新增產能集中釋放、當AI需求增速放緩、當現貨價格開始鬆動時,LTA的"鎖住"就可能變成"鎖住未來"——合同價與市場價的倒掛,將成為三巨頭最棘手的難題。
LTA的終極悖論在於:它試圖用"確定性"對抗"不確定性",但合同本身,恰恰是"不確定性"的另一種形式。鎖住的是利潤還是未來,取決於一個誰也無法預測的變數——周期的拐點。記憶體行業正在用合同鎖住未來,但未來,從來不是靠合同鎖住的。
資料來源與口徑說明:SK海力士與輝達長期協議規模(5000億-7500億美元,覆蓋至2030年)來自多家媒體報導,口徑略有差異;三星60-70%產能分給長期協議、美光16份SCA及1000億美元保底營收、2027年產能售罄等資訊來自財報電話會及DIGITIMES等供應鏈報導。LTA對記憶體周期的影響分析屬於研究性內容,存在不同觀點,不構成投資建議。 (EconoBytes)