
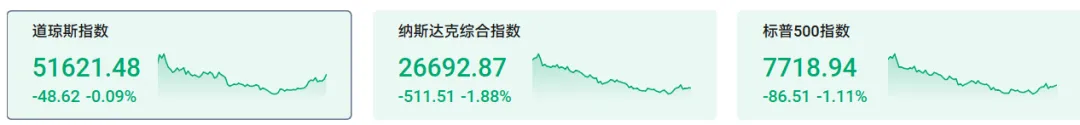
昨夜,美股三大指數全線收跌,道瓊斯工業指數僅微跌0.09%,報51621.48點;標普500指數下跌1.11%,報7718.94點,創下7月以來最大單日跌幅;納斯達克綜合指數跌幅最大,下挫1.88%,報26692.87點。
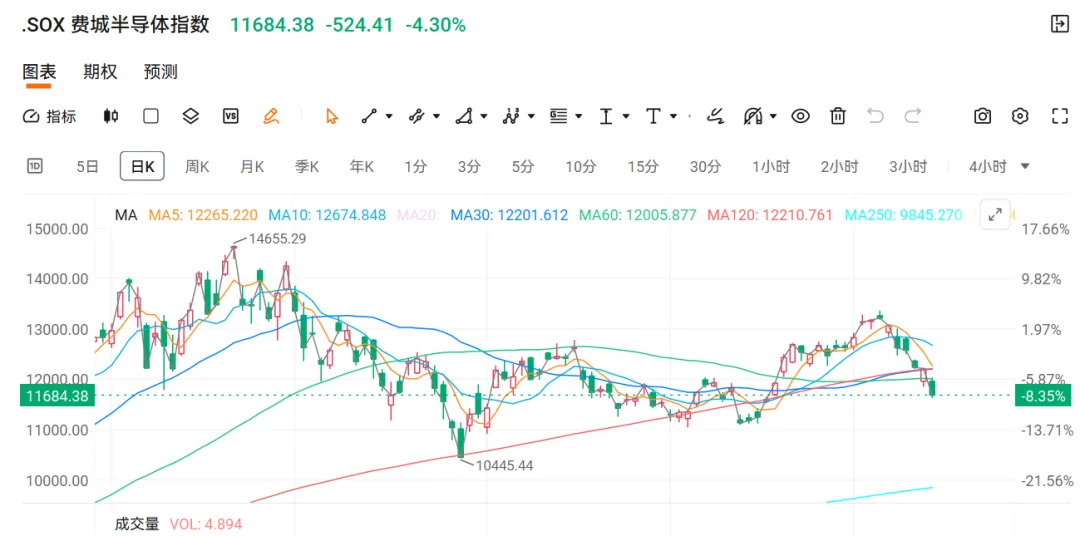
真正讓人心驚的是科技股的集體潰敗,費城半導體指數重挫4.3%,連續6個交易日下跌,創下2025年5月以來最長連跌紀錄,較6月曆史高點累計回撤已超過20%。
科技巨頭幾乎無一倖免,輝達跌3.16%,Meta跌3.27%,特斯拉跌2.15%,Google、微軟、亞馬遜均跌超1%,唯有蘋果逆勢上漲0.5%,收盤市值首次突破5兆美元,成為繼輝達之後第二家站上這一門檻的公司。
晶片股更是哀鴻遍野,SK海力士跌超6%,AMD跌5.73%,英特爾跌4.56%,ARM跌近7%,台積電、艾斯摩爾、博通均跌超3%,AI雲服務商CoreWeave更是暴跌超15%,戴爾科技跌超11%,甲骨文重挫近9%。
這波下跌的導火線,是美國9月CPI資料再次超出市場預期。
美國勞工統計局公佈的資料顯示,9月CPI同比上漲3.7%,高於預期的3.6%,核心CPI同比上漲2.6%,同樣超出預期的2.5%,CPI環比上漲0.6%為今年4月以來新高。
資料公佈後,市場對聯準會10月升息25個基點的押注大幅升溫,10年期美債殖利率迅速上行至5.2%附近,美元指數短線拉升,黃金白銀同步跳水。
高利率環境直接抽掉了高估值成長股的估值錨,科技股首當其衝。
更深層的原因在於,市場對AI產業鏈的"燒錢盛宴"開始產生疑慮,雖然不是新鮮事,但足以引發大面積拋售。
CoreWeave債券殖利率突破15%、價格跌破面值80%,引發市場對AI基礎設施融資成本的擔憂,高盛預測超大規模雲服務商的資本開支增速將在2026年三季度達到116%的峰值後逐季回落,這意味著AI商業化變現的速度遠沒有資本市場想像的那麼快。
疊加半導體類股前期積累了大量獲利盤,資金從高估值科技股撤離,轉向醫療、必需消費品、油氣等防禦類股,形成了明顯的風格切換。
對於今天的A股而言,外圍衝擊的影響主要集中在開盤情緒和高估值科技鏈。
半導體、記憶體晶片、光模組、算力硬體等與美股科技鏈聯動較強的類股,早盤大機率低開承壓,尤其是海外營收佔比較高、估值透支業績的標的,資金兌現意願較強。
不過,也不必過度恐慌,海外市場情緒固然會影響A股,但大A並不一定簡單復刻美股的走勢。
國內貨幣政策擁有獨立空間,加上中美貨幣政策周期錯位,決定了外資無法主導A股的整體趨勢。
更重要的是,A股科技類股節前已提前大幅調整,AI算力方向累計淨流出超400億元,市場存在一定的提前price in的可能性。
要注意的是,A股承壓方向,比如半導體、光模組、記憶體晶片等外銷型科技細分,而三季報業績預增、高股息紅利、油氣煤炭等資源防禦類股,以及內需驅動的低位品種,可能成為資金衝去的避險地。
整體而言,外圍利空更多是短期情緒擾動,A股中期走勢仍取決於國內基本面修復、三季報業績兌現和政策支援力度。
另外,回顧過去幾年的AI走勢,儘管燒錢質疑屢次發酵,但基本面仍然沒有太大改變,流動性對於估值的壓制,大機率只是短期情緒,等這一波利空情緒宣洩過後,可能會進入修復行情,這點在過去多年屢見不鮮。
這一次,大機率也會如此。
最後再提醒一下,通膨、貨幣、地緣,固然會影響AI科技,但更多隻是估值層面,最根本的因素,依然是基本面,是業績。 (格隆)