
在全球半導體博弈愈發激烈的當下,美國主導的光刻機對華出口管制政策,一度被外界視作遏制中國高端晶片產業發展的關鍵手段。但這種單邊技術封鎖,真的能達成歐美預期的制衡效果嗎?法國權威媒體《回聲報》刊發的巴黎第一大學知名教授埃馬紐埃爾·孔布的深度評論文章,給出了截然相反的答案。在這位歐洲學者看來,短期的技術壁壘或許能延緩中國先進晶片的研發節奏,但長期來看,嚴苛的出口管制只會倒逼中國打通半導體全產業鏈自主化路徑,而美國與歐洲,終將成為這場技術博弈的最大輸家。
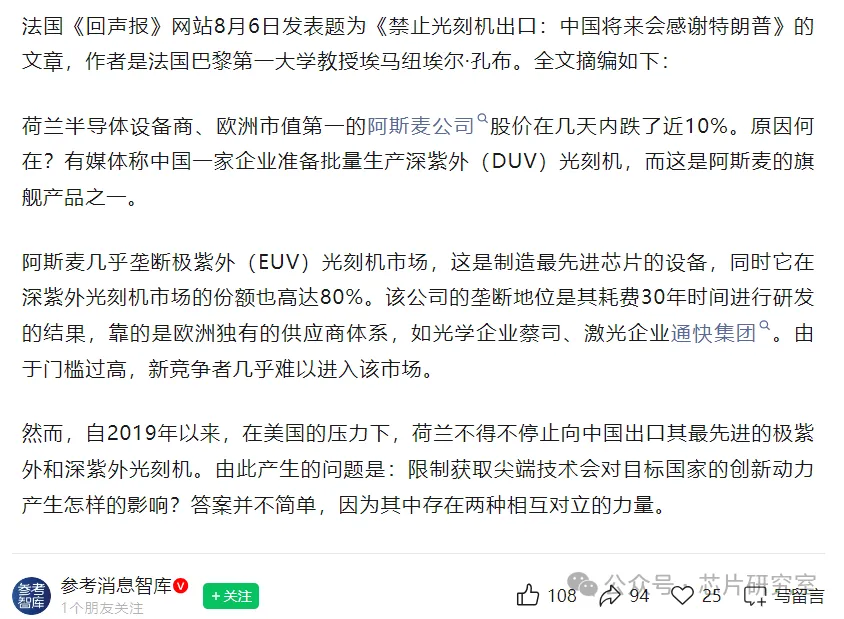
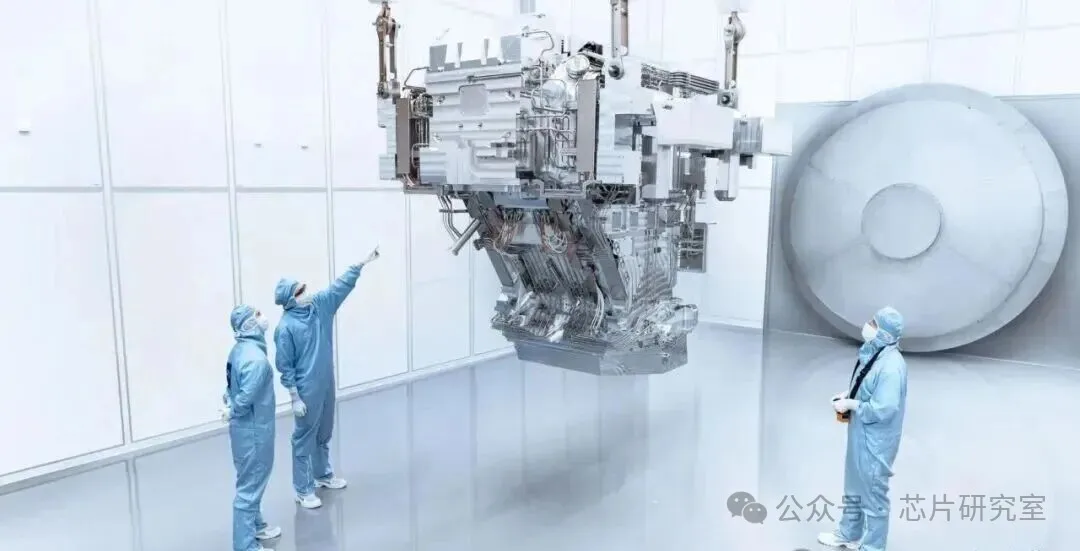
孔布在文章中客觀剖析了技術封鎖的雙重效應,指出尖端裝置出口限制存在相互制衡的兩大影響,並非單一的“遏制奏效”。從短期負面影響來看,禁止EUV、高端DUV光刻機對華出口,直接切斷了國內晶片企業獲取頂尖生產裝置的管道。缺少核心尖端裝置的支撐,國內企業在3nm、5nm等先進製程晶片的研發量產上舉步維艱,無法同步跟進全球前沿技術迭代節奏,也難以在高端製程領域積累成熟的生產經驗與技術資料,短期內中外半導體產業的技術差距看似被進一步拉大。
但從長期正向效應來看,這種無差別的技術封鎖,徹底斷絕了中國依賴進口裝置發展高端半導體產業的僥倖心理,倒逼國內半導體行業徹底轉向自主攻堅。當外部技術引進的通道被完全封堵,自主研發、國產替代就成為中國晶片產業唯一的出路。舉國資源傾斜、全行業協同攻堅的態勢全面形成,從光刻機核心零部件、光學材料、雷射系統到整機整合技術,國內產業鏈上下游企業全力突破瓶頸,開啟了半導體裝置的自主化突圍之路。
歷史早已印證:技術封鎖從來都是產業逆襲的催化劑
孔布特意以數十年前的美日半導體爭霸史為參照,印證了“封鎖催生自主崛起”的行業規律,這段歷史與當下的中歐美半導體博弈高度契合。早在上世紀,美國GCA公司是全球光刻機行業的絕對霸主,壟斷了全球頂尖光刻裝置市場,彼時日本尼康是其核心鏡頭供應商,雙方形成穩定的供應鏈合作模式。
為壟斷核心技術、遏制日本半導體產業發展,美國GCA單方面終止與尼康的合作,將日本企業徹底踢出光刻機供應鏈,全面取代為美國本土零部件供應商。這種霸道的技術封鎖與供應鏈割裂行為,不僅沒有打壓日本產業發展,反而徹底激發了日本半導體行業的自主攻堅鬥志。
此後,日本迅速啟動國家級VLSI超大規模積體電路專項計畫,集結全國光學、精密機械、半導體領域的頂尖力量,舉國攻堅光刻機核心技術。尼康、佳能兩大光學巨頭扛起研發重任,聯合日本電氣等企業,通過對美國GCA光刻機的逆向拆解、技術吃透,快速掌握核心製造邏輯,成功推出首款自主光刻機產品NSR-1010G。
不僅如此,尼康依託本土化供應鏈優勢和極致的售後服務,迅速搶佔全球市場,吸納了大量被美國企業忽視的客戶資源。海量的市場應用場景,讓日本光刻機產業積累了充足的量產資料與迭代經驗,順利從逆向研發轉向正向創新,技術實力快速趕超美國。最終,美國GCA光刻機產業徹底沒落,日本一度登頂全球光刻機行業榜首,完美詮釋了“封鎖越嚴,逆襲越快”的產業定律。
而如今全球光刻機巨頭ASML的崛起,核心依託的是全球化供應鏈體系。其裝置的核心類股均由全球頂尖企業支撐,德國蔡司提供高端鏡頭、德國通快負責雷射系統、美國西盟賦能曝光系統,數十年的跨國深度合作、上萬項核心專利構築了極高的行業壁壘,讓新競爭者難以入局。但這套依託全球分工的商業模式,最大的短板就是極度依賴全球市場,尤其是體量龐大、需求旺盛的中國市場。
短期佔盡優勢,美歐正在輸掉長遠棋局
孔布直言,當下的光刻機出口管制,看似讓歐美掌握了技術主動權,實則埋下了巨大的產業隱患,美歐已然成為這場博弈的兩大潛在輸家。
對於歐洲而言,ASML的核心市場、最大增量市場始終在中國。長期的出口禁令,讓歐洲企業徹底錯失中國半導體產業高速發展的紅利,逐步丟失這片潛力無限的核心市場。隨著中國國產光刻機逐步實現量產替代,歐洲光刻機產品未來將徹底喪失中國市場份額,長期陷入客戶流失、產能閒置、技術迭代放緩的困境。
對於美國而言,其短期通過技術管制,暫時延緩了中國先進製程晶片的發展速度,但也親手擊碎了中國對海外技術裝置的依賴幻想。原本國內半導體產業存在“引進、吸收、迭代”的溫和發展路徑,而美國的極限施壓、層層加碼的封鎖政策,甚至新增停止已售裝置售後維護的苛刻條款,直接倒逼中國半導體全產業鏈抱團突圍,自主研發的決心、速度、力度大幅提升。
DUV成國產突破基石,自主化浪潮勢不可擋
在高端EUV光刻機領域,全球技術壁壘極高、受眾市場極小,僅有台積電、三星、英特爾等少數企業有採購與應用需求,國內短期內攻堅難度極大。但在成熟製程的DUV光刻機領域,中國早已積累了深厚的技術儲備與量產經驗,這也是國產半導體突圍的核心底氣。
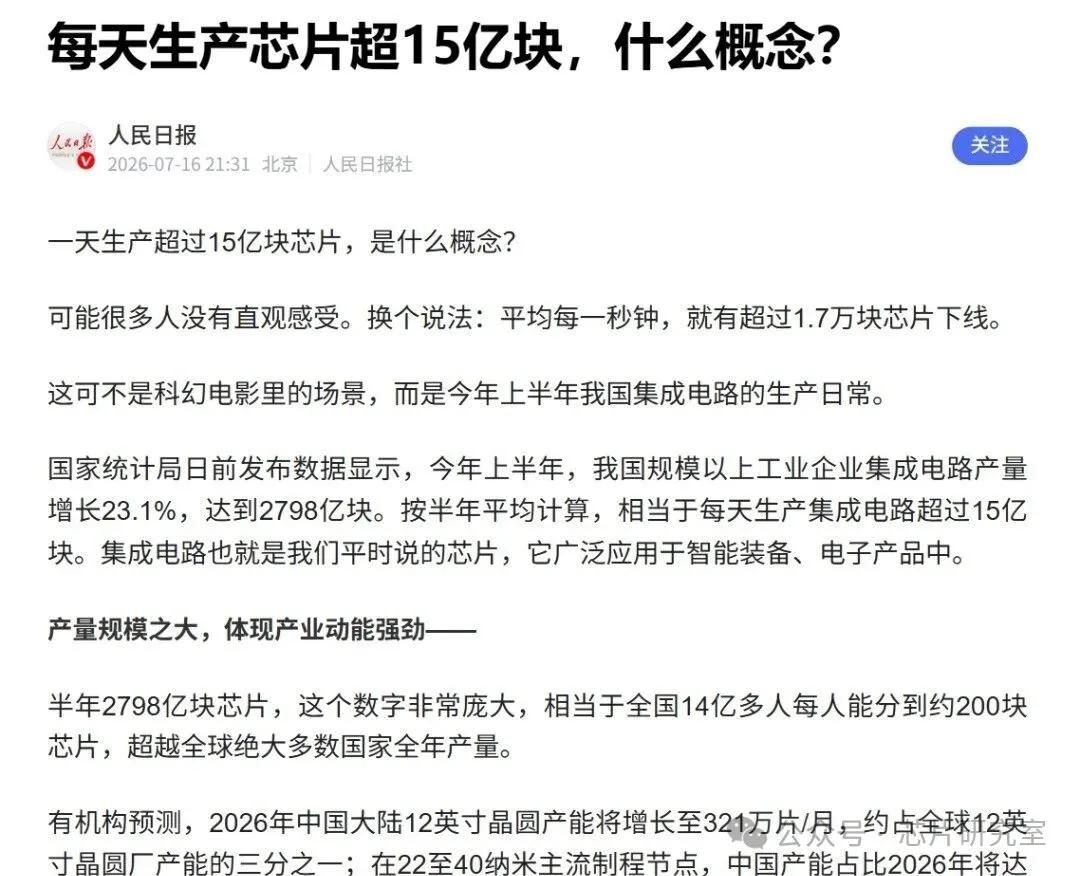
不同於EUV的小眾市場,DUV光刻機是全球半導體量產的核心主力裝置,適配絕大多數晶片製造場景,擁有極為廣闊的市場需求。而中國是全球成熟製程晶片產能第一大國,龐大的本土晶片製造產業,為國產DUV光刻機提供了得天獨厚的應用場景與迭代空間。
美國持續升級的裝置封鎖、售後禁令,以及MATCH法案的極限打壓,雖然讓國內先進製程晶片發展受阻,但也徹底築牢了國產裝置的生存根基。當前國內半導體產業的核心邏輯已經清晰:先實現裝置從“無”到“有”的突破,再依託本土海量量產場景積累資料、打磨工藝、迭代技術,最終完成從“能用”到“好用”、從“替代”到“領先”的跨越。
業內共識與海外學者研判一致:技術封鎖是一把雙刃劍,短期能製造技術壁壘、拉開發展差距,但長期來看,只會啟動一個產業的內生動力與創新潛能。如今中國光刻機及半導體裝置的自主化處理程序全面提速,全產業鏈協同攻堅的格局已經成型。假以時日,當中國完全實現半導體裝置自主可控,徹底擺脫海外技術桎梏,失去中國市場、錯失產業紅利的美歐,必將為這場短視的技術霸權行為付出沉重代價。(晶片研究室)