
剛剛,日本央行宣佈升息。
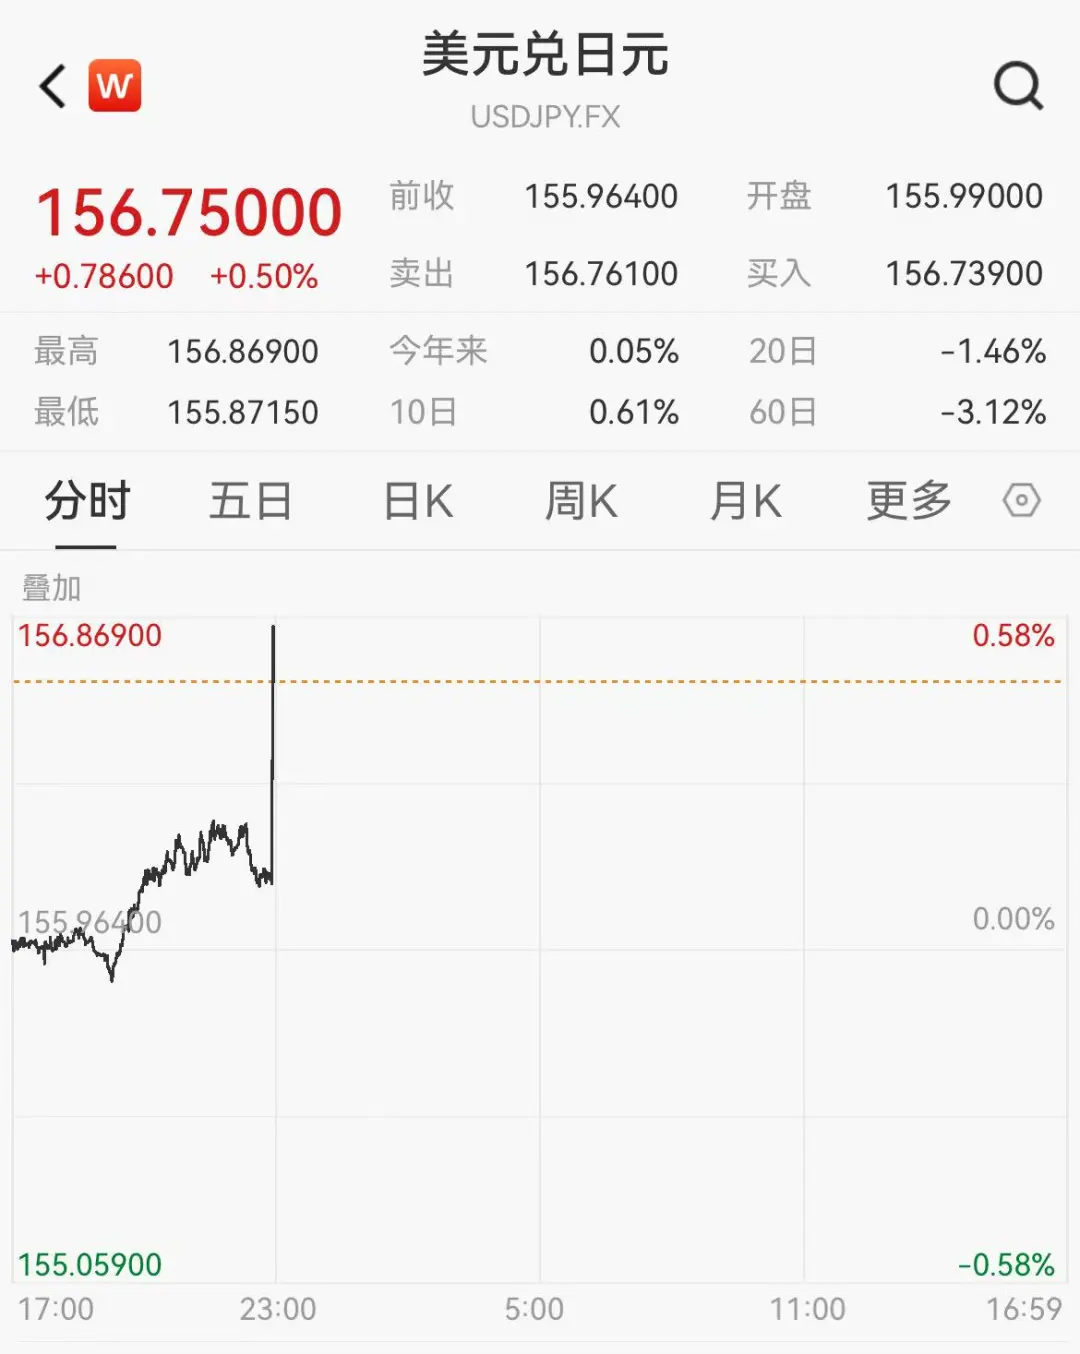
9月18日,日本央行將基準利率從1%上調至1.25%,創31年來最高水平,投票結果為7比2。日本央行同時表示,將根據經濟和物價狀況繼續升息,通膨趨勢正日益接近2%,而實際利率依然處於較低水平,金融狀況也將繼續保持寬鬆。日本央行公佈利率決議後,美元兌日元短線快速拉升。
儘管聯準會、日本央行接連升息,但全球晶片股表現活躍。9月18日早盤,日本晶片相關股票走強震盪,軟銀集團一度上漲5%,隨後漲幅有所縮小;韓國KOSPI指數高開,SK海力士盤中漲近5%,三星電子漲近3%。
隔夜美股同樣出現明顯修復。道指上漲0.62%,標普500指數上漲1.14%,納指上漲1.69%,科技股重新領漲。此前重新站上5%的10年期美債收益率也回落至4.9%左右。
與此同時,黃仁勳又釋放了一個新的AI需求訊號:預計輝達明年銷售的晶片數量將達到今年的兩倍。
一邊是日本央行繼續升息,一邊是日元走弱、晶片股上漲。市場到底在交易什麼?什麼變化才可能真正打斷AI交易?如果晶片數量繼續快速增長,需求又會傳導到產業鏈那些環節?這三個問題,可以交給Wind Alice“市場專家”和“行業研究專家”繼續往下拆。
日本升息,全球市場真正要擔心什麼?
Wind Alice“市場專家”首先要拆開的,是升息本身和市場此前已經交易了多少升息預期。
本次25個基點升息基本符合市場預期。到了決議落地時,外匯市場關心的重點已經從“日本央行會不會升息”,轉向了下一次什麼時候加,以及後續收緊速度能有多快。
日本央行給出的訊號其實是兩面的。
一邊是繼續收緊:通膨趨勢正在接近2%,物價存在高於目標的風險,日本央行明確表示未來還會根據經濟和物價繼續升息;
另一邊仍然寬鬆:日本央行同時強調實際利率仍然較低,整體金融狀況仍將保持寬鬆。
所以,1.25%本身並沒有給市場帶來明顯超預期的緊縮訊號。升息兌現後,此前押注日元升值的資金出現獲利了結,也就不難理解。
聯準會的變化則是一個輔助變數。聯準會本周剛剛把政策利率上調至3.75%-4.00%,後續仍存在繼續升息的可能。即使日本利率升至1.25%,美日之間依然存在明顯利差,日元套息交易的基礎並沒有因為這一次升息立刻消失。
這也解釋了為什麼日本央行升息之後,亞洲科技股沒有出現明顯的“去槓桿式”衝擊。
Wind Alice“市場專家”進一步把日本升息對全球市場拆成兩條不同的傳導路徑:
套息交易:如果日元持續快速升值、市場大幅上修日本終端利率,借入日元配置海外風險資產的資金可能收縮,科技股等高彈性資產會更敏感;
機構資金配置:如果日債收益率繼續提高,日本保險、銀行和養老金持有本土債券的相對吸引力上升,海外債券配置可能受到影響,這條鏈條更慢,但對全球長債值得持續觀察。
因此,真正值得跟蹤的並不是“日本每加一次息,全球市場就要跌一次”,而是日元是否出現持續升值、日本利率是否繼續明顯上行,以及日本資金的海外資產配置是否發生實質變化。
真正打斷AI交易,要看什麼?
聯準會升息、日本央行升息,AI和晶片股卻仍然能夠反彈,也說明單次利率調整還不足以判斷AI產業邏輯發生變化。
Invesco首席全球市場策略師Brian Levitt此前提出了一個很直接的觀察角度:真正需要警惕的,是超大規模雲廠商開始收縮投資,或者市場認為AI投入已經明顯超過未來能夠產生的資本回報。
沿著這條思路,Wind Alice“市場專家”更值得跟蹤三組訊號:
雲廠商CAPEX開始下調。
如果頭部雲廠商開始削減資本開支,需求變化會沿著GPU、記憶體、伺服器、網路裝置繼續往上傳導。
AI投入和商業回報出現背離。
如果資本開支繼續增長,但AI收入、Token呼叫、雲業務增長和現金流兌現明顯放慢,市場就會重新審視投資回報。
算力從緊缺轉向過剩。
如果算力租賃價格持續下行、資料中心利用率下降、關鍵零部件出現明顯庫存壓力,才意味著供需關係本身發生了變化。
利率、油價和匯率當然會影響估值和融資成本,但它們更像外部壓力變數。
只有當這些壓力進一步傳導到資本開支、需求和投資回報,AI交易的基本面才真正出現變化。
黃仁勳說“晶片銷量翻倍”,那些環節要跟著看?
再往產業鏈看,黃仁勳最新表態提供了一個新的需求觀察點。
他說,預計輝達明年銷售的晶片數量將達到今年的兩倍,原因是越來越多行業和經濟體都在增加AI投入。
這裡需要先劃一個口徑:“晶片銷量翻倍”不能直接等同於GPU出貨翻倍,也不能直接推導成收入翻倍。
輝達沒有披露全部晶片的銷售數量,產品也不只有Blackwell和Rubin GPU,還包括CPU、交換晶片、光網路晶片、Jetson等多個品類。公司此前給出的FY2028初步收入增長預期約為70%。
但如果晶片數量繼續快速擴張,對產業鏈的意義仍然非常直接。Wind Alice“行業研究專家”可以繼續沿著幾條線往下看:
HBM和記憶體:高端AI晶片需要大量高頻寬記憶體。輝達已經明確表示,記憶體供應緊張和價格上漲仍是當前重要約束;
先進封裝:晶片數量增長意味著GPU、HBM和封裝產能需要同步擴張,先進封裝能力仍是出貨節奏的重要變數;
高速互聯:AI叢集規模越來越大,交換晶片、光模組和高速網路的需求也會隨叢集擴容一起增加;
電力和散熱:更多AI晶片最終要裝進更多機櫃和資料中心,對供電、液冷和資料中心基礎設施提出更高要求。
輝達最新財報也給出了另一面:公司預計FY2028收入增長約70%,但同時判斷供應瓶頸至少可能持續到FY2028末。
所以,“銷量翻倍”之後更值得研究的問題,是那些環節能跟上擴產,那些環節會繼續成為整個AI基礎設施擴張的約束。 (Wind萬得)