
我們預計,中國半導體裝置市場規模在2027年和2028年均將以23%的年增速增長。持續的記憶體器投資以及本土化處理程序加速,將支援中國本土半導體裝置供應商繼續提升市場份額。
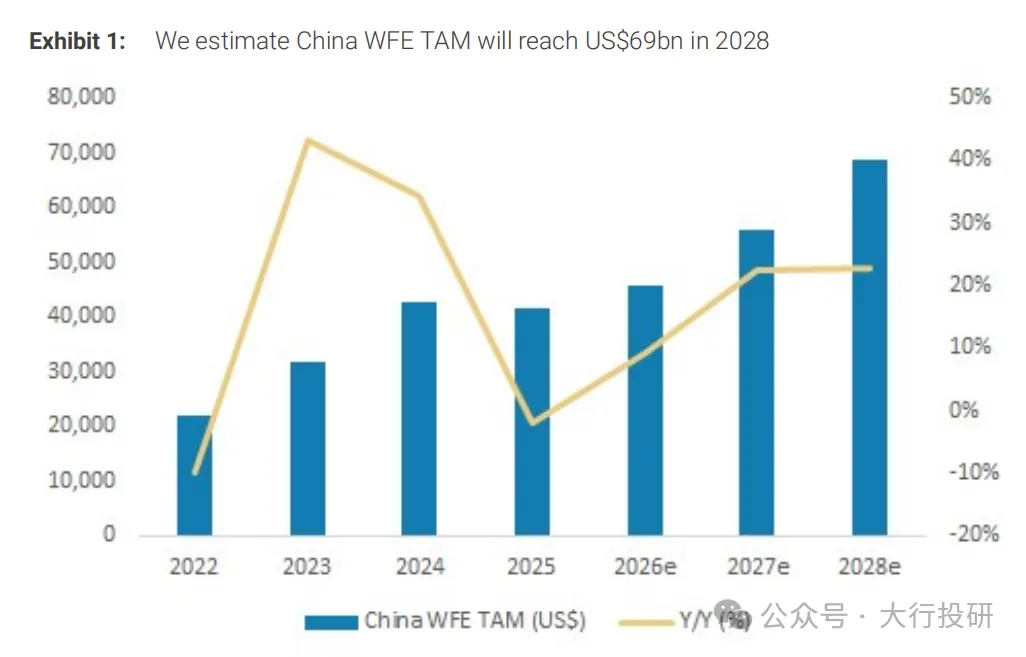
中國半導體裝置增長將持續強勁至2027-28年。大摩預計中國半導體裝置支出在2026/27/28年分別為456億美元/558億美元/686億美元,對應同比增長9%/23%/23%;中國佔全球WFE的比例分別為28%/25%/27%。增長越來越由記憶體器驅動,因為國內DRAM和NAND製造商正在擴充產能並推動關鍵工藝環節國產化。進入2028年,先進製程邏輯晶片擴產可能帶來另一增長動力,使WFE機會從記憶體器進一步擴展。
記憶體器擴產仍在持續,但時間安排更加靈活。
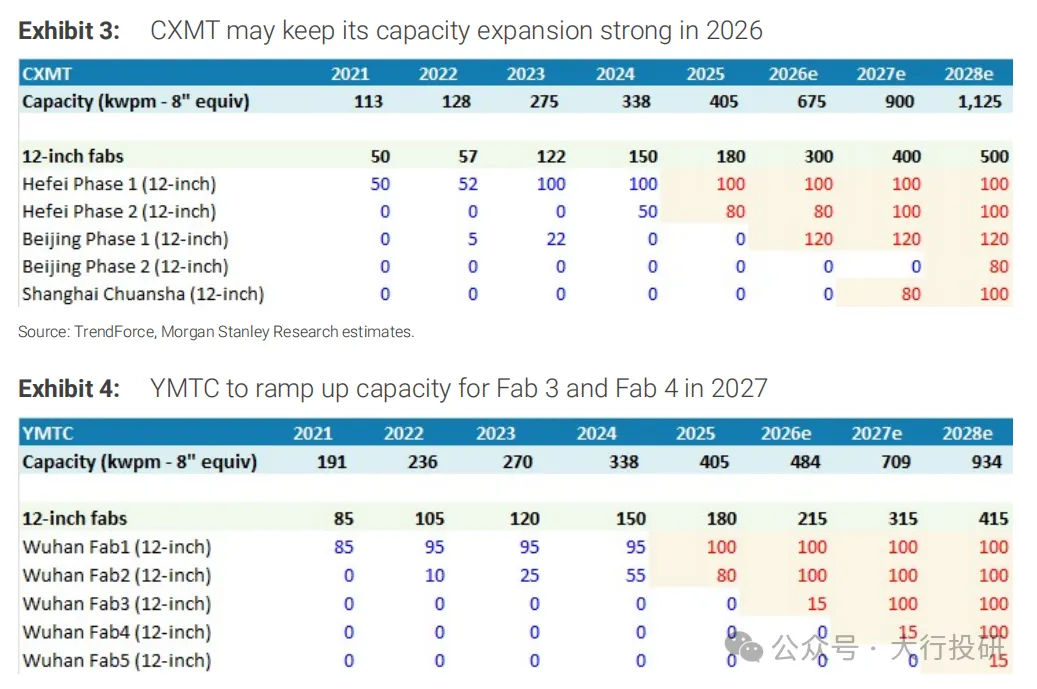
長江記憶體:我們預測其在 2027 年和 2028 年都將新增 10 萬片/月 (kwpm) 的產能。其 IPO 申請檔案支援了其持續的 WFE 投資強度:在其計畫募集的 330 億元人民幣中,有 208 億元已被指定用於大規模生產線的技術升級。
長鑫記憶體:我們預測其在 2027 年和 2028 年也將各新增 10 萬片/月 的產能。我們最新的供應鏈調研顯示,長鑫臨港工廠的擴產計畫可能會有所推遲,更多的前道產能將向合肥集中。我們認為這主要是時間和地點的調整,而非其中期擴產雄心的改變。
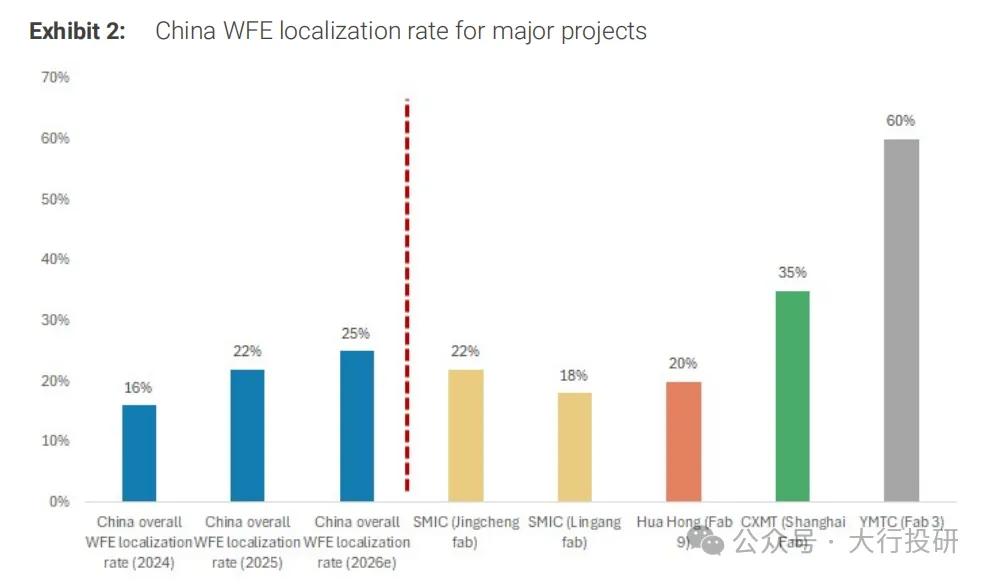
MATCH法案構成一個市場低估的風險,但也可能加速國產化。如果兩黨共同提出的MATCH法案獲得通過,其目標是協調盟友對關鍵瓶頸裝置的管制,包括浸沒式DUV光刻,並限制向包括長鑫記憶體和長江記憶體在內的受涵蓋中國晶圓廠出口裝置、提供服務及技術支援。這可能制約晶圓廠爬坡。不過,2026年中國本土WFE國產化率僅約25%,更嚴格的限制可能加速國產刻蝕、沉積和清洗裝置的驗證,從而支援本土WFE供應商更快提升份額。
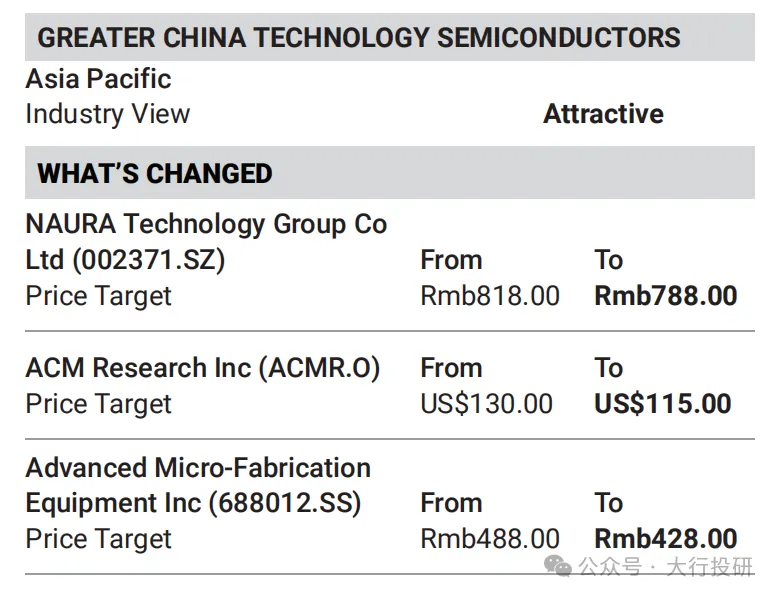
大摩維持對北方華創、中微公司和ACMR的增持觀點。由於研發費用較高,我們將北方華創目標價下調至788元,將ACMR目標價下調至115美元;由於此前的股份拆分,我們將中微公司目標價下調至428元。儘管晶圓廠擴產時點存在風險,我們仍看好國產化趨勢。北方華創由於覆蓋沉積、刻蝕和熱處理等領域,仍是我們偏好的綜合受益標的。中微公司將受益於記憶體器國產化程度提升。對於ACMR,我們仍看好記憶體器需求以及ECP和其他非清洗裝置的更廣泛採用。
記憶體器驅動擴張遇上更嚴格的裝置管制
中國半導體裝置進入投資更加偏向記憶體器的新階段。大摩預計,中國半導體裝置市場規模將從2026年的456億美元增長23%,至2027年的558億美元,並在2028年再增長23%至686億美元。這意味著2026-28年新增半導體裝置支出接近230億美元,投資結構將越來越從此前的成熟製程擴建轉向記憶體器及更先進的工藝技術。我們預計記憶體器將推動2027年的大部分加速,而先進製程邏輯產能擴張可能在2028年成為更重要的貢獻來源,從而支撐沉積、刻蝕和清洗裝置的持續需求。
MATCH法案可能大幅擴大半導體裝置管制範圍。擬議法案將對中國無法以足夠規模和相當能力生產的“瓶頸”半導體裝置實施全國範圍的許可要求,並採取推定拒絕政策。受管制裝置將包括浸沒式DUV光刻、TSV沉積和刻蝕、低溫刻蝕、鈷沉積裝置,以及ECCN 3B001/3B002項下的部分裝置。該法案還將把中芯國際、華虹、華為、長鑫記憶體和長江記憶體營運的所有設施,包括子公司和關聯公司,指定為受管制設施。重要的是,限制不僅覆蓋裝置出貨,還延伸至安裝、校準、維修、軟體/韌體更新、培訓以及其他技術支援。
大摩的觀點:MATCH法案是短期執行風險,但也是中期國產化催化劑。我們認為,市場尚未充分計入更嚴格的多邊裝置管制對中國晶圓廠擴產進度的潛在影響,尤其是在關鍵外國裝置仍難以替代的領域。這可能給記憶體器和先進製程晶圓廠的半導體裝置投資時點帶來下行風險。然而,按照我們的估計,2026年中國本土WFE國產化率僅約25%,進一步收緊限制很可能提高國產裝置驗證的緊迫性。因此,我們認為該政策短期可能不利於晶圓廠執行和爬坡,但有利於國內刻蝕、沉積和清洗裝置供應商更快提升市場份額
圖表1:我們預計,中國半導體裝置市場規模規模將在2028年達到690億美元。
圖表2:中國重大項目的半導體裝置本地化率
中國記憶體器:IPO動能推動產能擴張與國產化空間
長鑫記憶體:在2026年7月登陸科創板後,CXMT進入規模和技術擴張的新階段。我們看到其Gen4B生產、DDR5/伺服器DRAM認證和HBM開發持續推進,而DUV光刻仍是關鍵外部瓶頸。我們此前預計CXMT DRAM總產能將從2025年的18萬片/月升至2028年的50萬片/月,依靠每年新增10萬片/月產能,並逐步轉向包括HBM3E在內的高價值產品。基於最新行業調研,我們目前預計2026/27/28年每年分別新增10萬片/月產能。我們繼續認為合肥是前端擴產的核心基地;臨港項目可能延期,這或許改變擴產時點,但不會改變CXMT中期產能建設規模。
長江記憶體:YMTC已完成上市輔導,並繼續推進A股上市,這進一步增強了我們對其持續資本開支和產能擴張的信心。我們預計2026/27/28年分別新增3.5萬/10萬/10萬片/月產能,隨著Fab 3爬坡以及後續Fab 4/5建設推進。值得注意的是,YMTC IPO申報計畫募集資金330億元人民幣,其中208億元用於量產線技術升級,這使我們能夠更加清晰地看到除新建產能之外持續WFE投資的空間。我們預計持續的產能擴張、技術遷移和國產化將支撐裝置需求,尤其是在刻蝕、沉積和清洗領域。
北方華創:估值方法
大摩將目標價由人民幣818元下調至788元,以反映EPS預測變化。
大摩繼續採用剩餘收益模型(Residual Income Model)推導目標價。主要假設保持不變:WACC為10.1%(Beta為1.35,股權成本為6%,無風險利率為2%),中期增長率預測為15%,終值增長率為5.0%。
大摩將牛市情景價值由1,159元下調至1,117元,對應2026E市盈率102倍;將熊市情景價值由457元下調至441元,對應2026E市盈率40倍。下調與目標價調整基本一致,主要反映研發費用假設上升以及零部件採購導致的短期交付延遲。
ACMR:估值方法
大摩將目標價由130美元下調至115美元,反映2026-28年EPS預測變化。
大摩採用剩餘收益模型推導目標價,主要假設不變,包括WACC 10.1%(Beta 1.35,股權成本6%,無風險利率2%)、中期增長率13%、終值增長率4.0%以及80%的股息支付率。
大摩將牛市情景價值由205美元下調至182美元,對應2026E市盈率64倍;將熊市情景價值由45美元下調至40美元,對應2026E市盈率14倍。下調基本與目標價一致,主要反映新型PECVD和Track產品開發帶來的研發費用假設上升,以及相應的盈利預測調整。
中微公司:估值方法
大摩將目標價由人民幣488元下調至428元,反映2026-28年EPS預測變化,主要原因是股份拆分。
大摩採用剩餘收益模型推導目標價,主要假設包括WACC 6.2%(Beta 1.35,股權成本3.1%,無風險利率2%)、中期增長率14%、終值增長率4.0%,以及20%的股息支付率(此前為40%)。
大摩將牛市情景價值由938元下調至823元,對應2027E市盈率118倍;將熊市情景價值由244元下調至214元,對應2027E市盈率31倍。下調與目標價基本一致,源於盈利預測變化和股份拆分。(大行投研)