
當前市場熱議的六大新興支柱產業,普遍聚焦晶片、航空飛行器、創新醫藥、低空裝備、儲能設施與人形機器人等終端產品。但縱觀產業發展規律,各類新興賽道從技術樣機走向規模化量產、從概念落地走向商業化普及,核心瓶頸從來不是創意理念或方案圖紙,而是基礎新材料。
高端製造產業化的核心壁壘,集中落在五大核心維度:材料綜合性能能否匹配終端需求、生產工藝是否具備穩定落地窗口、上下游供應鏈是否自主可控、生產成本能否持續下探、產品能否通過下遊客戶嚴苛認證。這也是未來數年,新材料賽道具備長期投資與產業價值的核心邏輯。
從政策與產業資料來看,國家發改委明確,積體電路、航空航天、生物醫藥、低空經濟、新型儲能、智慧型手機器人六大新興支柱產業,2025年整體產值已逼近6兆元,預計2030年將突破10兆元大關,產業擴容空間廣闊。與此同時,“十五五”規劃綱要重點提出,要提速發展新材料、新一代資訊技術、新能源、高端裝備等戰略性新興產業,持續鞏固稀土、稀有金屬、超硬材料等領域的全球競爭優勢。
這一定位徹底釐清了行業認知:新材料並非六大支柱產業的附屬配套領域,而是決定各賽道產能釋放速度、技術迭代上限、全球核心競爭力的底層核心變數。研判六大新興產業的發展機遇,不能侷限於終端產品熱度與市場概念,更要深挖各賽道產業化處理程序中的材料短板與關鍵瓶頸。
一、積體電路:隱形的材料戰場,決定產業量產良率
積體電路是典型的材料高度依賴型產業,晶片全產業鏈的每一道工序,都離不開高純度、高一致性、高穩定性的專用材料體系。市場輿論長期聚焦光刻機、EDA軟體、先進製程等核心裝置與技術,但在實際晶圓製造、封裝量產環節,材料品質直接決定晶片良率、產品穩定性與生產成本,是產業發展的隱形核心戰場。
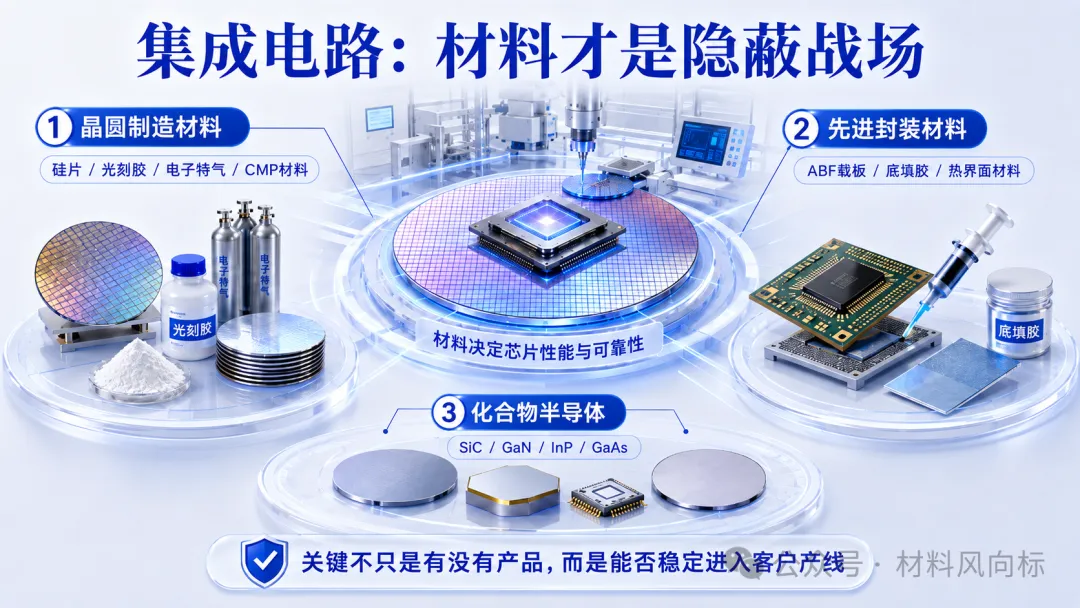
結合產業環節劃分,半導體關鍵材料主要分為三大類別,且均被納入2026年積體電路企業稅收優惠核心清單,政策扶持屬性明確:
其一,晶圓製造核心材料。涵蓋8英吋及以上大尺寸矽片、矽單晶、光刻膠、掩範本、電子特氣、濕電子化學品、濺射靶材、CMP拋光液與拋光墊等核心品類,是晶片前段製程的基礎保障。
其二,先進封裝專用材料。隨著AI晶片算力持續升級,封裝環節已從傳統的晶片防護工序,升級為決定晶片性能上限的關鍵環節,ABF載板、環氧塑封料、底填膠、臨時鍵合材料、玻璃基板、低介電樹脂、熱介面材料等封裝材料的戰略價值持續攀升。
其三,化合物半導體材料。碳化矽、氮化鎵、磷化銦、砷化鎵等新型材料,分別適配新能源汽車高壓平台、射頻通訊、光模組、雷射器、衛星通訊、CPO等高端場景,是第三代半導體產業迭代的核心支撐。
半導體材料行業的核心競爭邏輯,並非簡單實現國產替代、完成產品自研,而是國產產品能否長期穩定匯入頭部企業量產產線。該領域具備驗證週期長、客戶切換成本高、供應鏈粘性極強的特點,能夠通過終端認證、實現批次供貨、持續最佳化量產良率的企業,將長期佔據賽道核心紅利。
二、航空航天:以材料為基石,築牢高端裝備可靠性壁壘
航空航天產業對材料的核心要求可概括為四大核心指標:輕量化、高強度、耐高溫、高可靠,且所有材料均需經過超長週期、高嚴苛度的試驗驗證,是高端材料的“試煉場”。傳統航空裝備領域,高溫合金、鈦合金、鋁鋰合金、碳纖維複合材料、陶瓷基複合材料、耐燒蝕材料是長期剛需核心品類。而商業航天、可重複使用飛行器的快速發展,進一步拉高了材料的性能門檻。
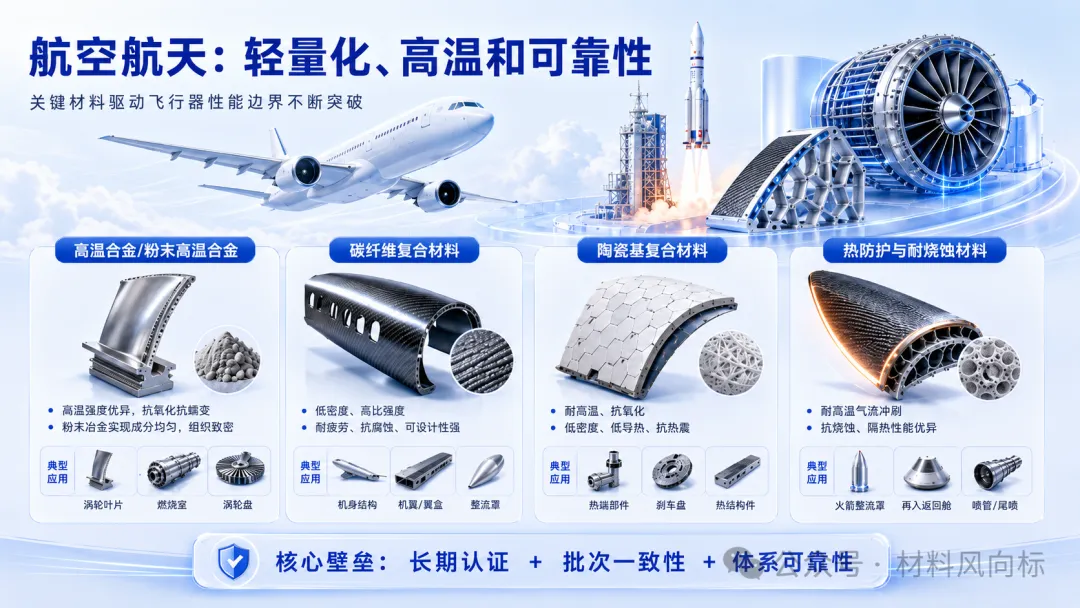
航空發動機熱端部件、火箭箭體結構、飛行器熱防護系統、推進劑貯箱等核心元件,均依賴高端特種材料實現性能突破。當前賽道核心機遇集中在四大方向:
一是粉末高溫合金與高端高溫合金。主要用於航空發動機渦輪葉片、盤件、燃燒室等核心部件,需具備超強耐高溫、抗蠕變、抗疲勞性能,技術壁壘極高,是航空動力裝備的核心卡脖子材料。
二是高端碳纖維複合材料。憑藉超高比強度優勢,廣泛應用於飛行器機體、衛星結構、無人機、火箭殼體等部件,通過材料輕量化與結構最佳化,可有效提升裝備續航、載荷與機動性能,是航空航天輕量化迭代的核心支撐。
三是陶瓷基複合材料。適配高溫極端工況,可替代傳統金屬材料應用於航空發動機、燃氣輪機熱端結構,是未來高端航空裝備升級的核心材料方向。
四是耐燒蝕與熱防護材料。精準匹配可重複使用火箭、高超聲速飛行器、太空再入裝備的極端工況需求,是商業航天產業化、高端飛行器迭代的關鍵保障。
不同於消費電子的快速迭代邏輯,航空航天材料的競爭核心是長期認證資質、批次性能一致性、裝備體系適配性與極端工況可靠性。材料一旦納入軍工、航空航天定型型號,將形成長期穩定的剛性需求,賽道看似迭代緩慢,實則具備極高的技術與客戶壁壘。
三、生物醫藥:材料從配套器械,升級為核心治療載體
大眾對生物醫藥產業的認知,多侷限於創新藥、疫苗、體外診斷、醫療器械等終端產品,但材料創新早已成為行業增量的核心驅動力,生物醫用材料正從簡單的器械配套部件,升級為疾病治療、組織修復、生命康養的核心方案載體。當前核心賽道可分為四大類:
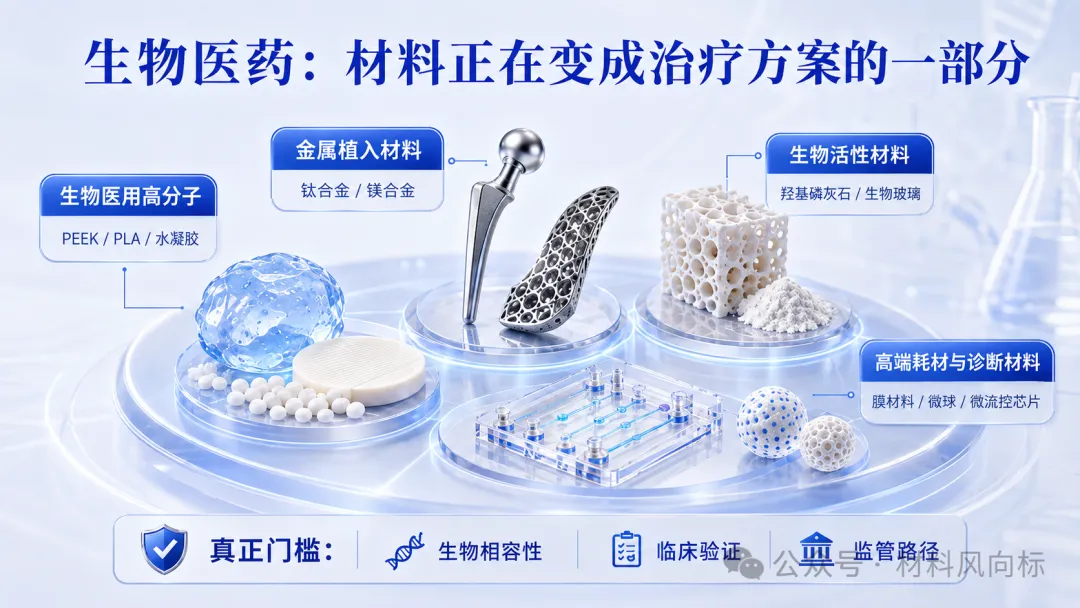
一是生物醫用高分子材料。包含PEEK、聚乳酸、聚己內酯、醫用聚氨酯、水凝膠、醫用矽橡膠等,廣泛應用於植入式醫療器械、介入導管、組織工程支架、可降解醫療耗材與藥物緩釋系統,是臨床應用最廣泛的醫用材料品類。
二是醫用金屬植入材料。鈦合金、鈷鉻合金、醫用不鏽鋼是骨科、牙科植入體的主流材料,而可降解鎂合金憑藉“臨時支撐、自主降解、無需二次手術”的獨特優勢,成為行業研發熱點,目前行業核心攻堅方向為精準控制降解速度、維持力學穩定性、完成臨床合規驗證。
三是生物活性修復材料。羥基磷灰石、生物玻璃、膠原、殼聚糖、細胞外基質材料等,突破了傳統材料“被動適配人體”的侷限,可主動參與人體組織修復、再生與代謝,是再生醫學、精準醫療的核心底層材料。
四是高端診斷與醫用耗材材料。膜材料、色譜填料、功能微球、免疫磁珠、核酸提取基材、醫用功能性塗層、微流控晶片材料等,是高端體外診斷、精準檢測、生物實驗的核心支撐。
2026年國家衛健委出台的相關指導原則,明確在守住安全底線的前提下,大力扶持創新性、個性化生物醫學新技術的臨床轉化。這意味著生物醫藥產業的競爭,已從單一的新藥研發,升級為材料、器械、檢測、臨床轉化的全方位綜合競爭。生物醫用材料的核心壁壘並非單純性能參數,而是生物相容性、滅菌穩定性、長期植入安全性、臨床資料積累與合規認證體系,也是企業建構核心競爭力的關鍵。
四、低空經濟:褪去概念熱度,輕量化與安全材料率先落地
低空經濟是近年熱度最高的新興賽道之一,覆蓋民用無人機、eVTOL載人飛行器、低空物流配送、空中巡檢、應急救援、農林植保、城市空中交通等多元場景。產業資料顯示,2023年我國低空經濟市場規模達5059.5億元,預計2026年將突破兆元,產業擴容速度迅猛。
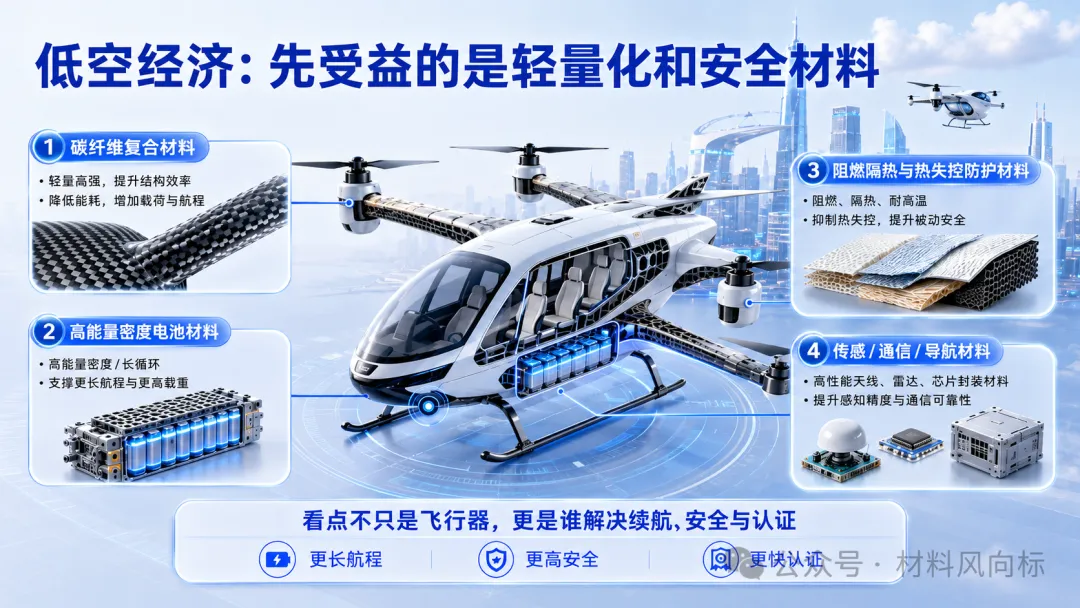
但低空經濟的產業化核心,並非實現單次飛行演示,而是達成安全、穩定、低成本的常態化反覆營運,這也讓四大類材料成為賽道最先落地、最核心的剛需品類:
第一,輕量化碳纖維複合材料。低空飛行器對整機減重高度敏感,機身、機臂、旋翼、核心結構件均需高比強度材料支撐,碳纖維複合材料可顯著降低整機自重,直接提升飛行器續航里程與有效載荷,是低空裝備產業化的基礎材料。
第二,高能量密度電池材料。飛行器續航、載荷能力與運行安全的核心瓶頸在於電池體系,高鎳正極、矽碳負極、固態電池基材、阻燃電解液、熱管理材料等,是突破低空飛行器續航短板、保障飛行安全的核心。
第三,阻燃隔熱與熱防護材料。隨著低空經濟向載人飛行、城市空域營運進階,電池熱失控防控、整機結構阻燃、高溫隔熱的需求大幅提升,氣凝膠、阻燃複合材料、陶瓷化矽橡膠、耐高溫絕緣材料將迎來大規模驗證與落地機遇。
第四,低空感知與通訊配套材料。常態化低空飛行離不開空域管理、導航避障、即時通訊體系支撐,光學功能材料、雷達基材、低介電通訊材料、天線材料、電子封裝材料將同步受益於賽道擴容。
此外,2026年多部門聯合發文推進低空保險體系建設,明確2030年將建成完善的低空經濟政策與風險保障框架,標誌著行業已從技術展示階段,全面邁入安全營運、商業化落地、標準化建設的新階段。因此,低空經濟的材料機遇,核心不在於飛行器製造端,而在於能夠解決輕量化、安全性、長壽命、合規認證與批次交付的優質材料企業。
五、新型儲能:從電芯性能競爭,轉向系統級材料競爭
新型儲能是能源結構轉型、新型電力系統建設的核心支撐。國家能源局資料顯示,截至2026年一季度,我國新型儲能裝機規模已突破1.4億千瓦,行業徹底告別示範試點階段,進入規模化、商業化全面落地週期,儲能材料的競爭邏輯也隨之迭代升級。
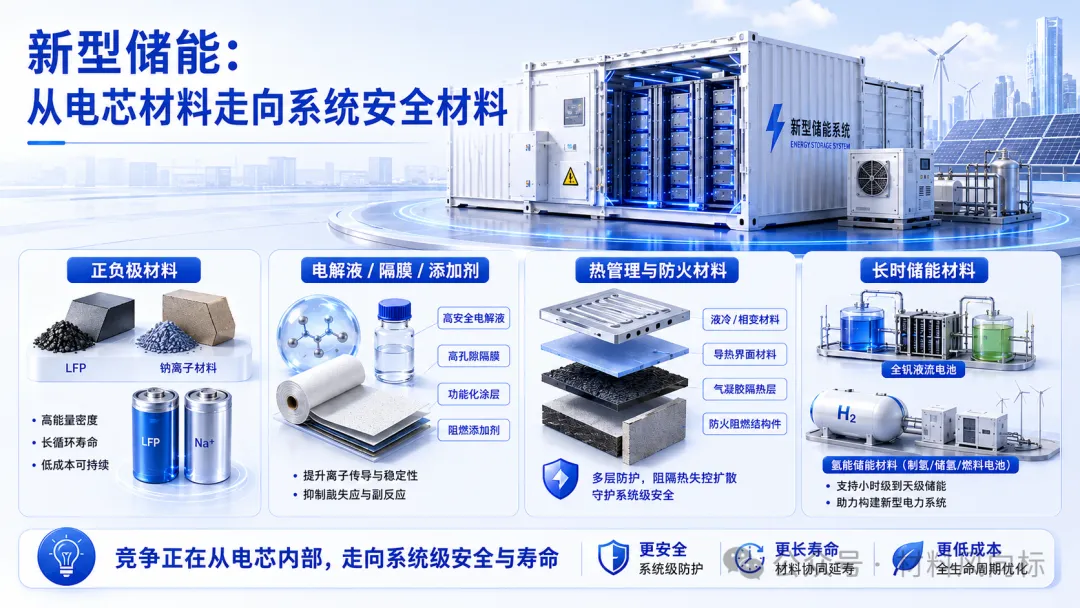
行業早期發展階段,市場聚焦電芯核心材料的能量密度提升,重點關注磷酸鐵鋰、三元正極、石墨負極、電解液、隔膜等基礎品類。而在儲能電站大規模落地後,行業核心痛點從單一電芯性能,轉向系統安全、循環壽命、綜合成本、回收利用等系統性問題,材料競爭維度全面升級:
首先,正負極材料仍是儲能電芯核心根基。磷酸鐵鋰憑藉高安全、長壽命、低成本的核心優勢,持續佔據儲能市場主流;鈉離子電池憑藉資源優勢、低成本、長循環特性,在低速儲能、大規模備用儲能等場景具備廣闊替代空間。
其次,電解液、隔膜與功能加入劑決定系統安全邊界。儲能場景對電池循環穩定性、熱安全性、成本敏感度極高,阻燃電解液、耐高溫隔膜、高穩定性成膜加入劑,是保障儲能電站長期安全運行的關鍵。
再者,熱管理與防火阻燃材料成為新增量核心。規模化儲能電站的風險核心是熱失控擴散,艙體隔熱、阻燃防火、氣體探測、熱傳導管控等系統級材料,成為行業擴容過程中的剛需增量賽道。
最後,長時儲能打開全新材料體系空間。液流電池、壓縮空氣儲能、重力儲能、氫儲能、鈉硫電池等長時儲能技術路線,分別帶動離子交換膜、專用電解液、儲氫材料、耐腐蝕基材、密封材料等細分品類的需求增長。
當前儲能材料的核心競爭力,已不再是單純追求能量密度突破,而是在安全性能、循環壽命、建設成本、維運難度之間實現最優平衡。未來賽道競爭,將徹底從電芯內部材料迭代,延伸至儲能系統全鏈條材料的綜合比拚。
六、智慧型手機器人:材料是樣機量產的核心門檻
以人形機器人為代表的智慧型手機器人產業,正快速從實驗室樣機演示,邁向小批次交付、規模化量產的關鍵階段。產業資料顯示,2025年國內人形機器人出貨量達1.8萬台,2026年出貨量有望攀升至6.25萬台,行業機構預測全年產量或將突破10萬至20萬台級,產業落地速度超市場預期。
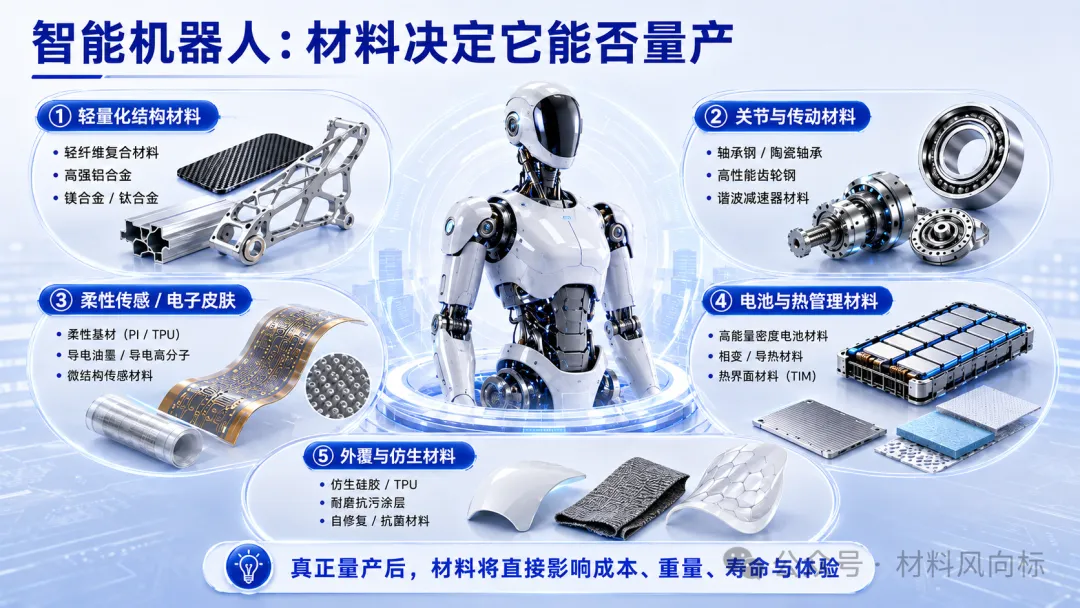
市場普遍將機器人產業競爭聚焦於AI演算法、控制系統、伺服電機等核心硬體,但從產業化落地視角來看,材料體系才是決定機器人能否規模化量產、實現商用落地的核心瓶頸,五大材料賽道至關重要:
一是輕量化結構材料。機器人自主續航、持續作業的核心是降低自重負荷,鋁合金、鎂合金、碳纖維複合材料、PEEK、PPS、PAEK等高性能工程塑料,是機器人機身結構輕量化的核心選材。
二是關節傳動專用材料。減速器、精密軸承、傳動齒輪、絲槓、諧波傳動等核心運動部件,對耐磨、抗疲勞、尺寸穩定性、潤滑性能要求嚴苛,高強合金、粉末冶金材料、固體潤滑材料、功能塗層材料是保障機器人精準運行、低噪長壽的關鍵。
三是柔性感知與電子皮膚材料。導電橡膠、柔性電極、離子凝膠、壓阻材料、介電彈性體等柔性材料,讓機器人突破“機械運動”侷限,具備觸覺感知、壓力識別、環境適配能力,是智能化升級的核心支撐。
四是電池與熱管理材料。兼顧續航能力、快充性能、運行安全與輕量化需求,高適配電池材料、阻燃隔熱材料、高效導熱散熱材料,直接決定機器人的商用體驗與運行穩定性。
五是仿生外覆與功能材料。隨著機器人逐步進入家庭、醫療、陪護等民用場景,具備抗菌、耐污、耐老化、阻燃、仿生觸感的外覆材料,將成為提升產品競爭力、適配民用場景的重要加分項。
機器人材料賽道最易被市場低估,核心原因是行業前期聚焦核心硬體與演算法迭代,但進入量產階段後,材料性能將直接決定產品成本、自重、使用壽命、運行噪音、安全係數與使用者體驗,是產業化落地的核心底層支撐。
七、產業核心主線:六大賽道共享三大材料能力壁壘
縱觀六大新興支柱產業的材料需求,各賽道看似獨立,實則匯聚三條通用核心主線,也是未來新材料產業的核心競爭維度:
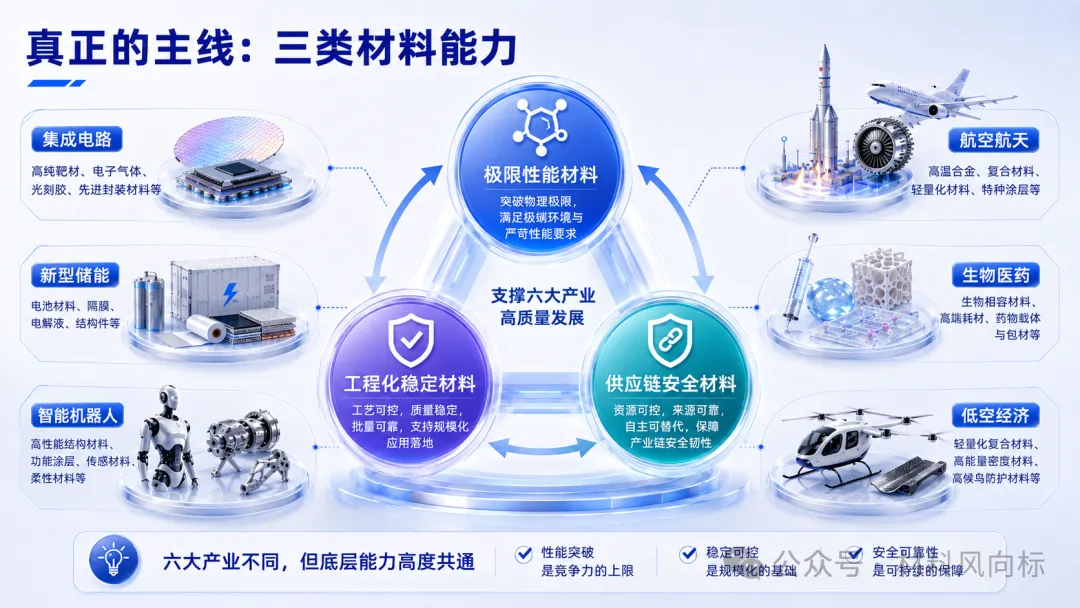
第一,極限性能材料能力。各高端賽道均對材料極致性能提出剛需:晶片產業需要超高純、低缺陷、低介電、高導熱材料;航空航天需要高強、耐高溫、耐燒蝕材料;生物醫藥需要高生物相容、可降解材料;低空經濟需要輕質高強複合材料;儲能需要高安全、長壽命儲能材料;智慧型手機器人需要輕量化、耐磨、柔性功能材料,極限性能是高端製造的基礎門檻。
第二,工程化穩定落地能力。當前國內新材料領域,多數品類均可實現實驗室樣品突破、論文技術驗證,但能實現批次一致性、工藝穩定性、長期可靠性量產的企業寥寥無幾。產業盈利的核心邏輯,從來不是率先做出樣品,而是率先實現穩定供貨、良率可控、成本可控的規模化量產。
第三,供應鏈自主可控能力。“十五五”規劃重點強調做強稀土、稀有金屬、超硬材料等優勢基礎品類,這類基礎原材料雖少有市場熱度,卻是高端製造全產業鏈的底層資源保障。未來材料產業的競爭,不再是單一產品性能比拚,而是資源儲備、提純加工、精細製造、循環回收、風險對沖的全供應鏈能力競爭。
八、新材料企業產業化與投資核心研判標準
結合六大支柱產業的產業化需求,可通過五大核心維度,精準研判新材料賽道的真實價值與企業成長潛力:
一是是否構成下游產業性能瓶頸。若材料僅為配套升級、錦上添花,產業價值有限;若材料直接決定終端產品良率、續航、散熱、安全、壽命等核心指標,屬於剛需瓶頸品類,具備長期高價值成長空間。
二是是否進入下遊客戶實質驗證階段。未通過客戶認證的材料,始終停留在概念與樣品層面;進入終端驗證、小批次測試環節,才真正邁入產業化落地通道。
三是是否具備批次量產穩定性。新材料研發的核心難點並非單次極致性能突破,而是數百上千批次的指標穩定、工藝穩定、質量穩定,這是企業規模化盈利的核心壁壘。
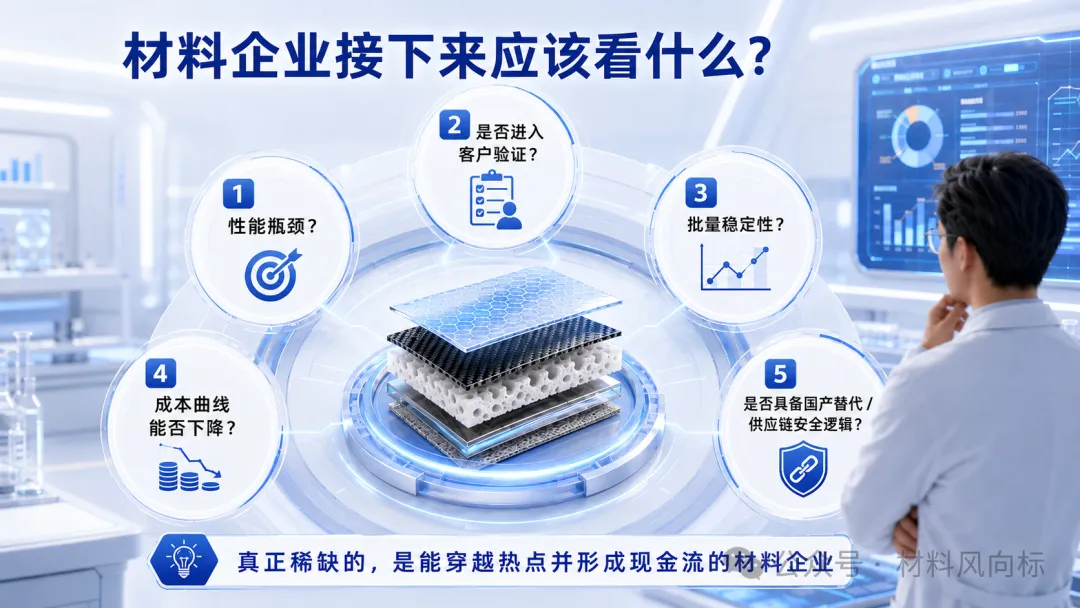
四是是否具備持續降本空間。多數高端新材料受限於成本,僅能適配小眾高端場景,只有具備規模化降本、工藝最佳化降本能力的品類,才能打開通用市場,實現產業爆發。
五是是否具備國產替代與供應鏈安全邏輯。在積體電路、航空航天、生物醫藥、高端裝備等核心領域,供應鏈自主可控是國家戰略核心方向,具備國產替代屬性的材料企業,將持續享受政策與產業紅利。
未來新材料行業將持續湧現熱點概念,但真正具備長期價值的企業,是能夠穿越市場熱度、落地終端產線、鎖定穩定訂單、實現持續現金流的硬核製造企業。
結語:高端製造的終極競爭,是材料體系的競爭
六大新興支柱產業覆蓋賽道各異、技術路徑不同,但產業升級的底層邏輯高度統一:高端製造向高端化、規模化、全球化進階,核心依賴永遠是新材料體系。高純電子材料支撐晶片良率提升,高溫合金與複合材料成就高端航空裝備,生物醫用材料賦能精準醫療產業化,輕量化安全材料保障低空經濟常態化營運,長壽命安全材料支撐新型儲能規模化落地,多功能特種材料解鎖人形機器人商用未來。
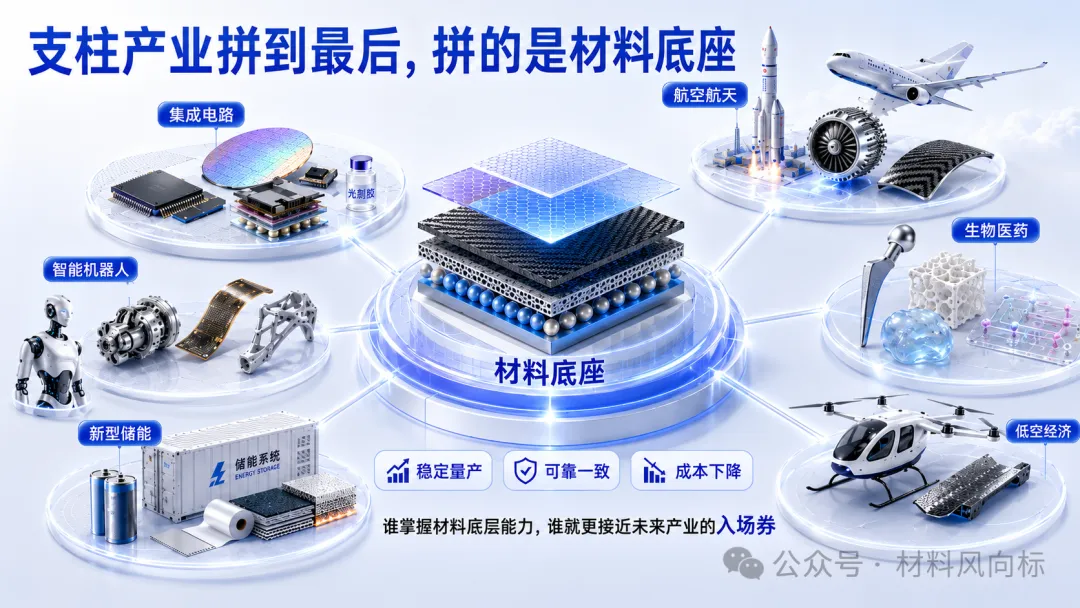
新材料的核心價值,從來不侷限於實驗室技術突破與樣品性能超越,而是跨越“可研發、可試制”到“可量產、可商用”的產業鴻溝,攻克性能適配、批次穩定、工藝可控、供應鏈安全、成本最佳化、合規認證六大核心難題。
當前各產業的核心瓶頸,早已不是單點技術缺失,而是工程化、體系化的材料能力不足。六大新興支柱產業的核心底座,並非單一的裝置、演算法或技術,而是一套完整、穩定、可控的新材料產業體系。未來產業競爭,比拚的是材料體系、工藝積澱與供應鏈穩定性的綜合實力。
讀懂六大新興產業,無需追逐終端概念熱度,只需聚焦量產卡點、良率瓶頸、成本痛點對應的關鍵材料。能夠把新材料做穩定、做可靠、做平價的企業,終將掌握高端製造產業的核心入場券。 (格上財富)