
近些年,房地產市場全面下滑,但人民幣貶值力度弱於預期,今年甚至強勢升值。
2021年,房地產市場進入拐點,人民幣名義匯率升至高點(離岸人民幣6.32);2022年因聯準會激進升息而快速貶值(7.37),並連續兩年多維持低位;2025年4月開始進入升值通道,當前離岸人民幣為6.71左右。[22,25]
房地產下滑對內需、就業、資產價格、宏觀增長和經濟預期都造成嚴重破壞,但是不論從貶值幅度來看,還是從因果分析來看,房地產對人民幣的衝擊並不明顯。2025年居民資產負債表開始進入全面衰退,人民幣兌美元反而升值。[11-14,22]
這是為什麼?
日本的經驗同樣令人疑惑。
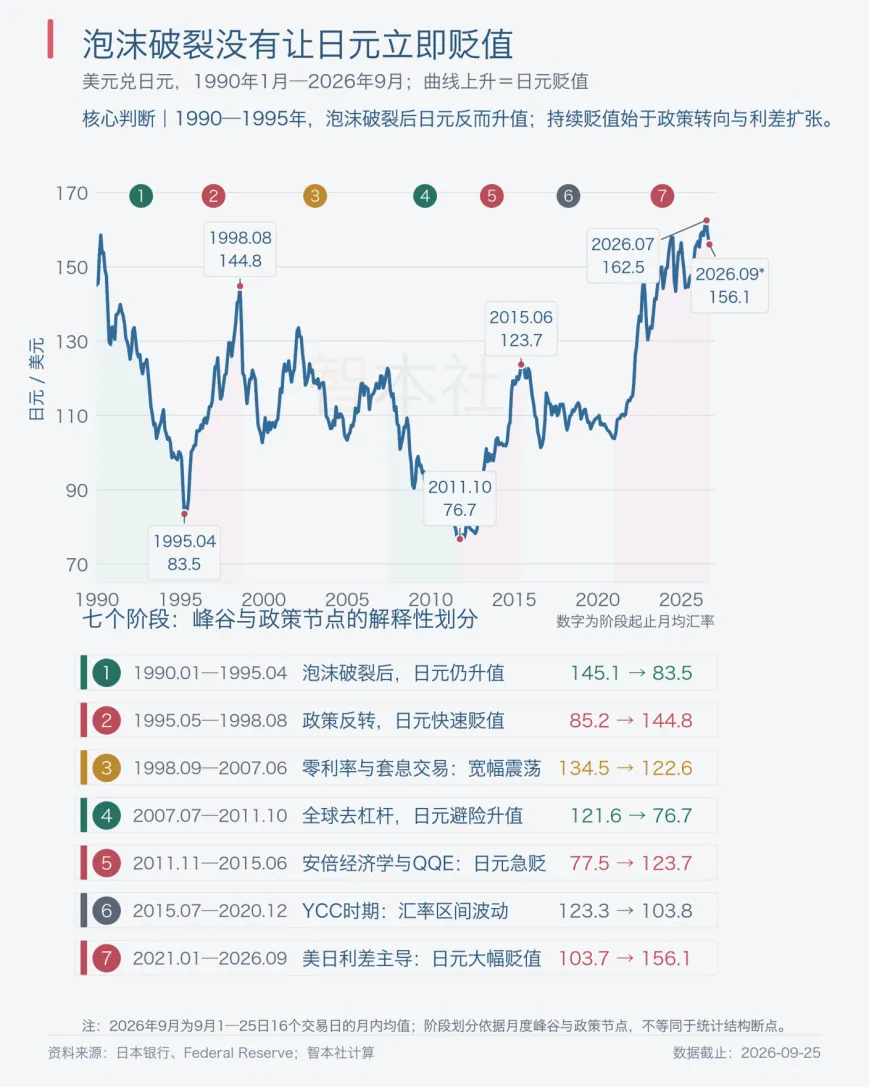
1990年日本遭遇房地產泡沫危機後,日元不僅沒有貶值,反而連續六年升值,美元兌日元從160降至79.8;此後日本陷入持續的資產負債表衰退,日元在亞洲金融風暴衝擊下貶值,但之後波浪式升值,2011年升至75左右;2013年實施“安倍經濟學”後,日本早已走出資產負債表衰退,日元反而持續貶值,並在今年創下163.98的低位。[6,8-9,18-20]
中國和日本這兩次歷史性的房地產衝擊,均未直接、明顯削弱本幣,這是為何?
本文分析房地產危機對匯率的影響,探索房地產衝擊如何通過政策影響出口、內需、經濟結構和匯率走勢。
一、日本經驗
90年代的房地產危機對日本經濟系統造成極為嚴重的破壞,日元匯率沒有對此及時有效定價,在1990-1995年期間反而快速升值。
我們先把觀察期設定為1995—2003年,此時房地產對日本的企業資產負債表、銀行資產負債表已經造成深度衝擊。[1]
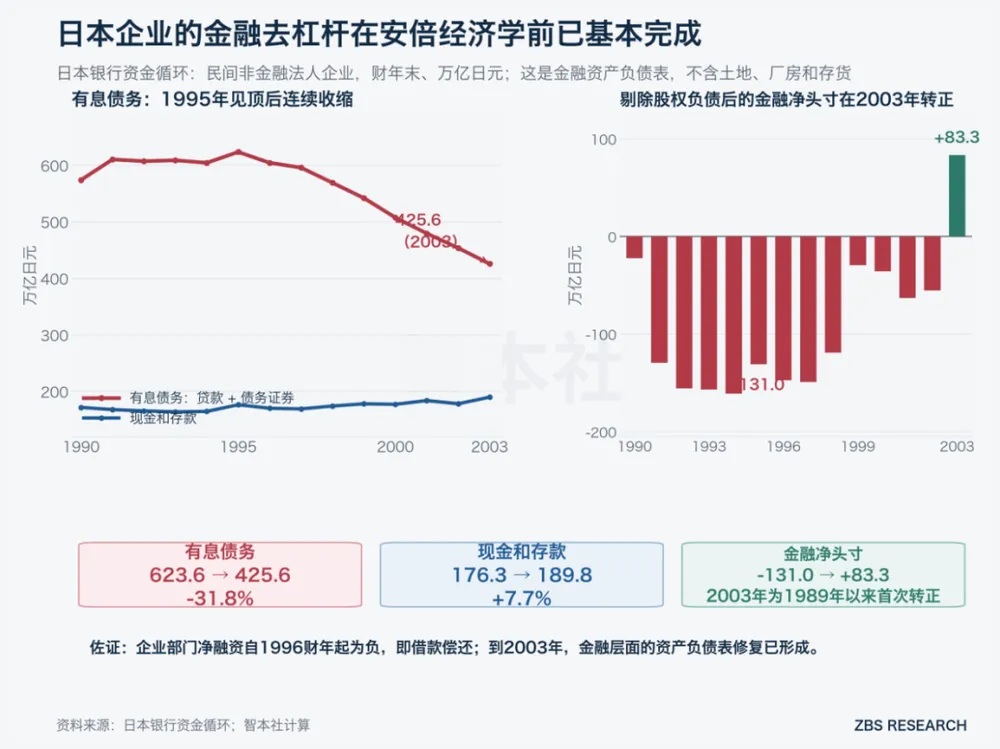
資料顯示,日本民間非金融法人企業的有息債務在1995財年見頂於623.6兆日元,到2003財年降至425.6兆日元,累計下降31.8%;剔除負債端股權後的金融淨頭寸,則由負131.0兆日元轉為正83.3兆日元。這是1989年以來首次轉正。[3]
另外,財務省的資料顯示,1996年到2005年,非金融企業的總資產由1260.3兆日元增至1301.4兆,僅增3.3%;總負債由1004.2兆降至905.4兆,下降9.8%;負債/資產比率則由79.7%降至69.6%。[2]
由於日本政府採取保守政策,市場出清艱難,日本銀行系統不良資產持續累積,日本主要銀行不良貸款率在2002年3月達到8.4%。日本央行不得不出手拯救銀行,不良貸款率到2005年3月降至2.9%。[4-5]
再看日元表現。
1995年日元兌美元達到高位,1996-1997年日元開始貶值。美元兌日元年均匯率由1996年的108.78升至1998年的130.99,按日元兌美元價值計算,兩年貶值約17%。[6]
當時正值亞洲金融風暴,亞洲貨幣崩潰式貶值,僅1997年印尼盾、泰銖、韓元對美元貶值幅度均達到40%-50%。這三個國家都沒有足夠的外匯儲備以支撐本幣,其中韓國向國際貨幣基金組織求援並最終得以化解危機。
但是,日本並不缺美元。在2010年之前,日本長期保持貿易順差,1996年經常帳戶順差為GDP的1.4%,1998年升至3.0%,2002年為3.5%;官方外匯儲備由2179億美元增至4197億美元,1998年淨對外資產約1.15兆美元。[5]
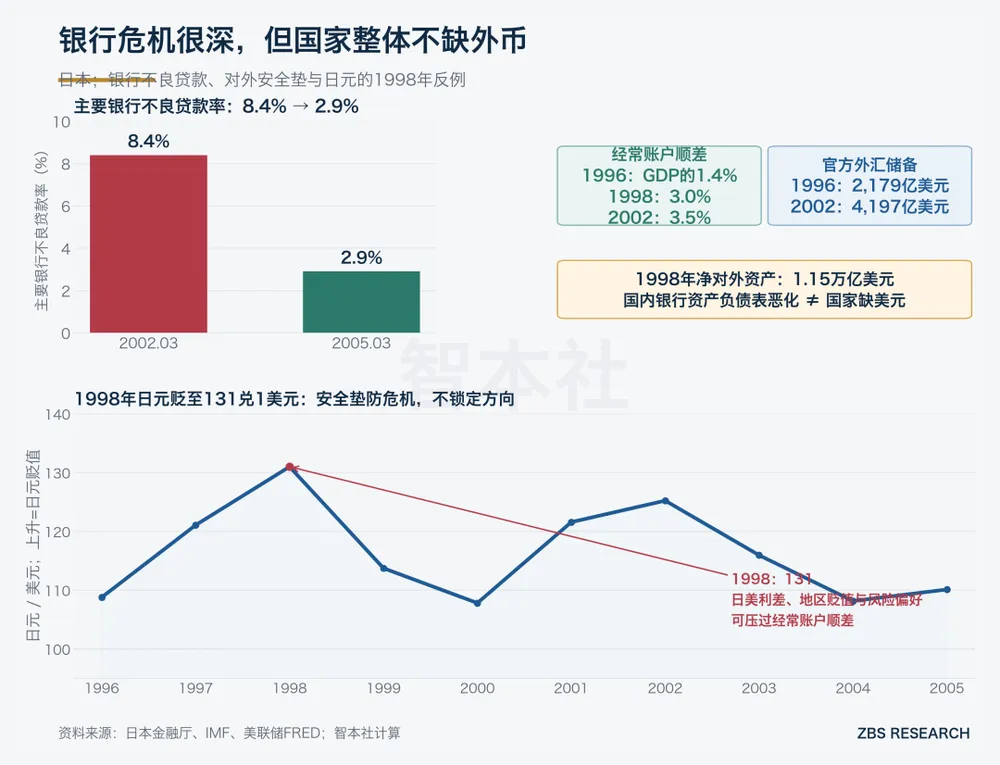
從1998年開始,日元保持升值態勢;2008年金融危機後,聯準會實施超級寬鬆政策,美元指數下跌,此時日元利率降無可降,市場尋求日元避險,反而推動日元升值,2011年升至歷史高位的75左右。[6-7]
此階段,簡單結論是:儘管房地產嚴重衝擊私人資產負債表,但是依然強勁的出口、大規模的外匯儲備以及美元超級寬鬆促使日元保持強勢。
再關注第二階段,2013 年安倍經濟學實施後,轉為持續貶值。
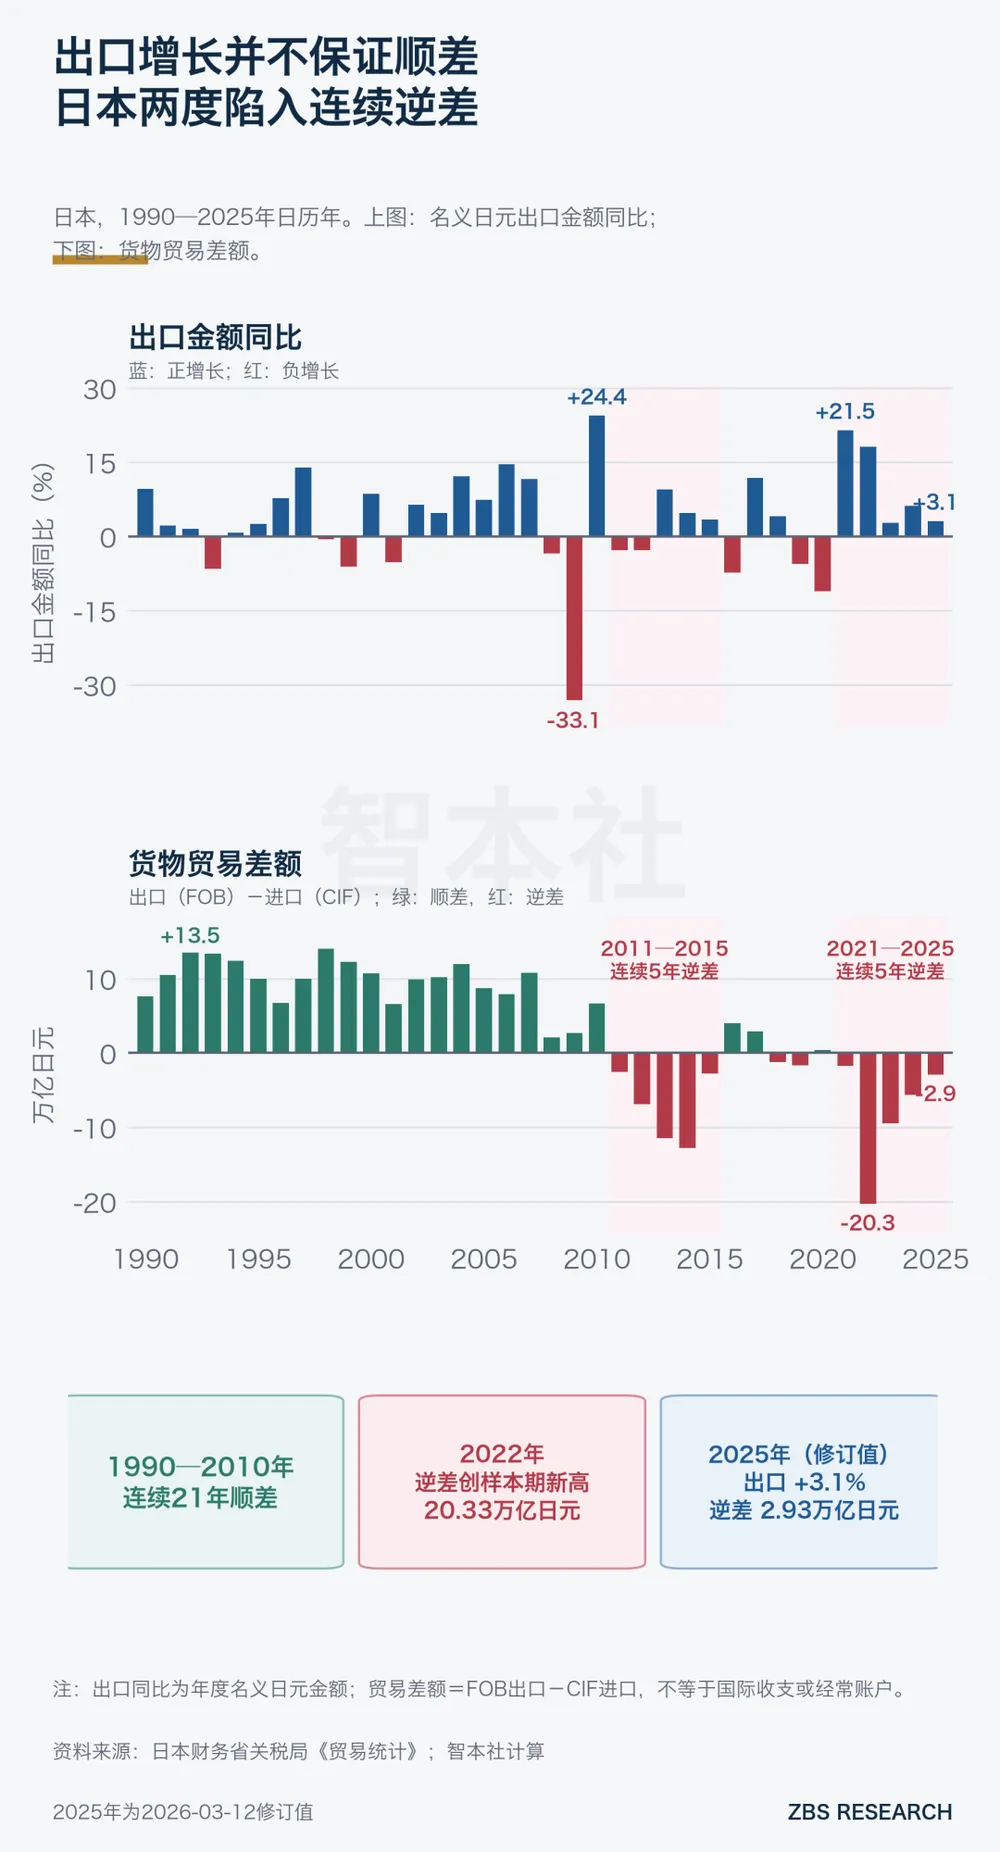
2008年金融危機後,強勢的日元削弱了日本的出口,2011年開始日本從順差轉向連續逆差。2012年安倍贏得大選,計畫實施安倍經濟學,主動擴張貨幣和財政,壓低日元,提振出口。
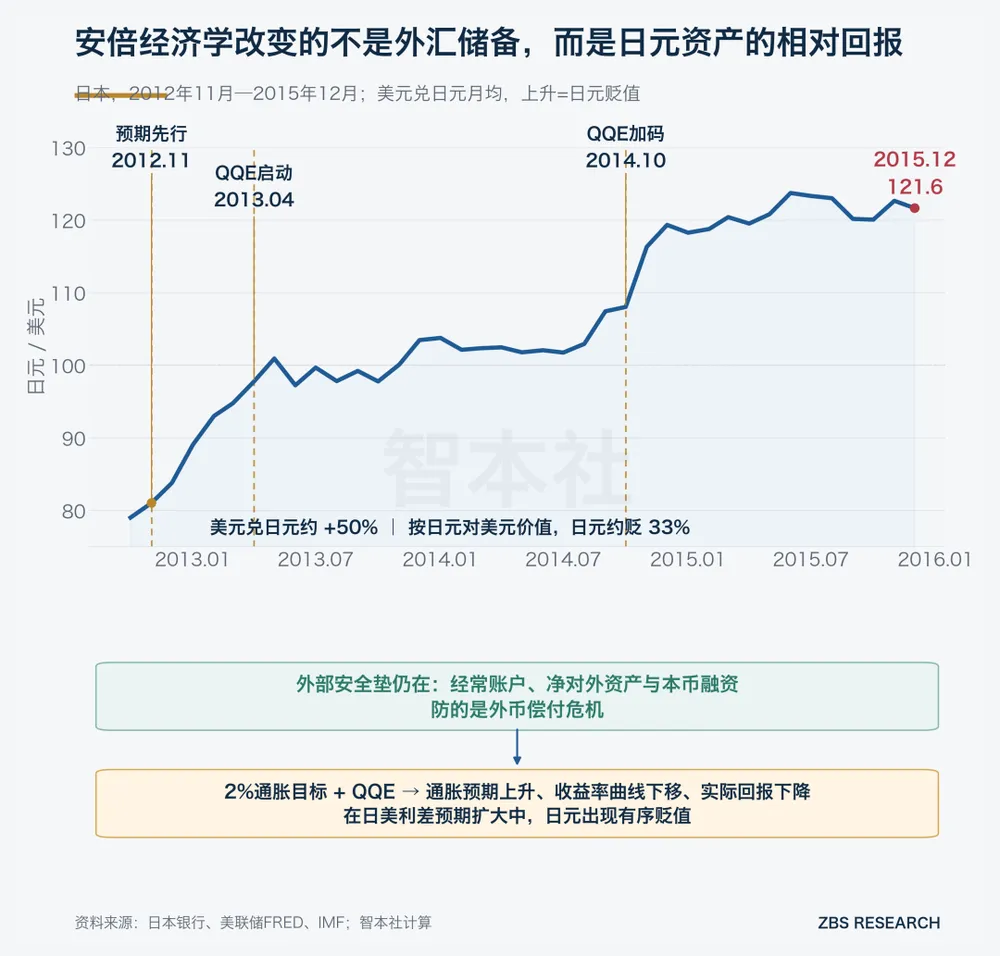
日元在2012年11月提前定價,啟動貶值。2012年美元兌日元年均為79.82,2015年為121.05,日元對美元累計貶值約34%。[6]
安倍經濟學實施期間,房地產對日本經濟的衝擊已大大緩解,企業早在2005年左右就走出資產負債表衰退,並且開始轉向擴表。
安倍希望通過壓低日元來刺激出口,2014-2020年日本商品逆差得到明顯緩解,其中有三年為順差。2015年之後,日元還出現溫和升值的走勢。
所以,安倍經濟學實施早期(2013年-2015年),日元貶值的主要原因是日本央行主導的超級寬鬆政策,此舉直接壓低殖利率曲線,改變日元的實際回報率,導致大規模的資本淨流出和套息交易,進而壓低了日元。[8-10]
資料顯示,日本是一個長期的資本淨輸出國,資本淨流出在2014年-2019年達到了歷史最大值,平均淨流出為20.4兆日元。這是主導此階段日元貶值的重要力量。[19]
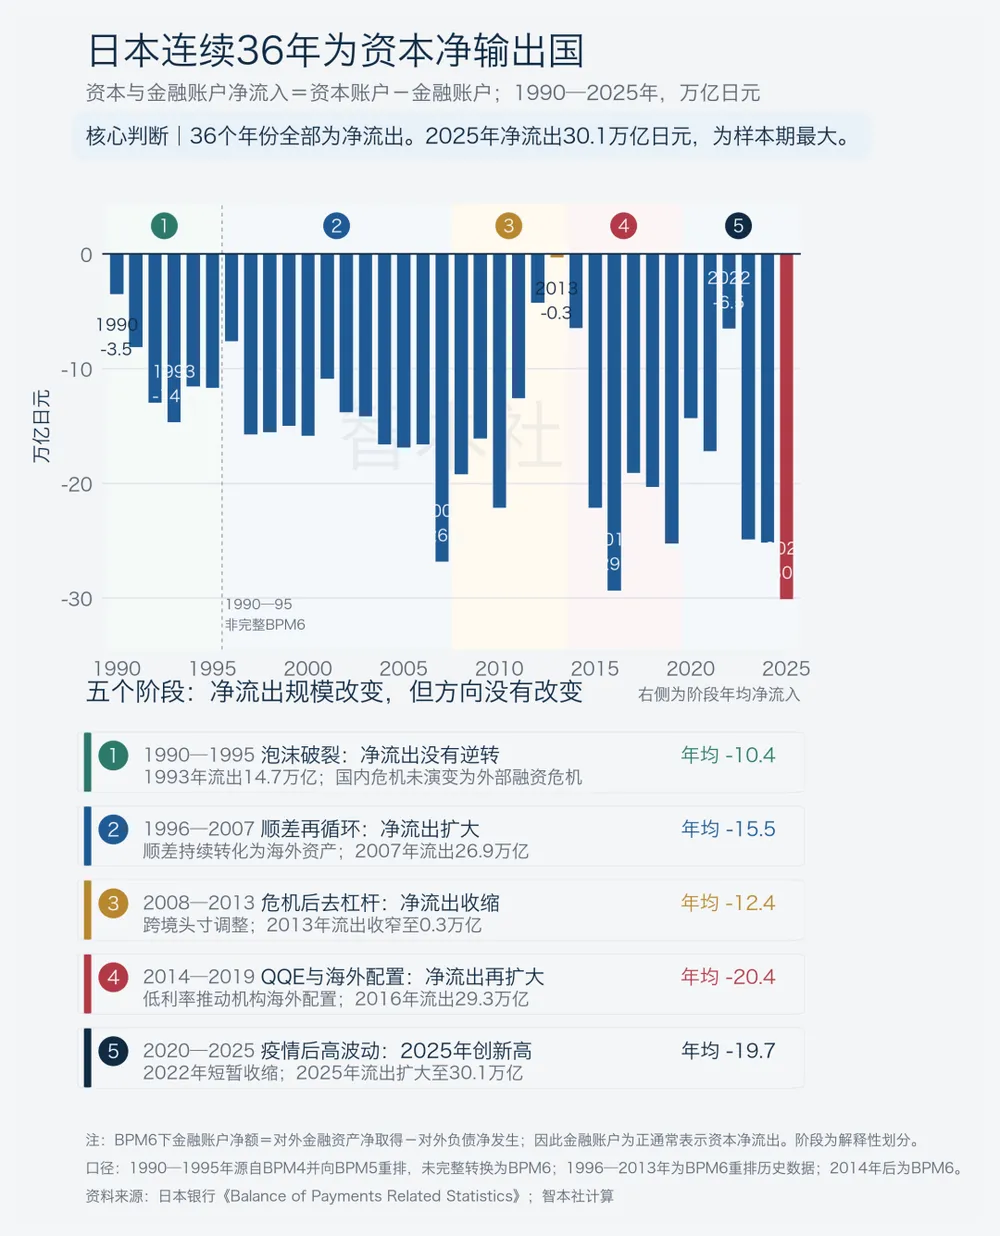
2020年到2025年,疫情危機、石油危機疊加衝擊日本經濟。儘管日本出口增長,但是由於能源價格大漲,貿易逆差迅速擴大;同時,資本帳戶和金融帳戶也明顯惡化,資本淨流出大增。儘管今年以來日美利差與美元兌日元匯率呈現一定的背離,但是二者力量疊加推動日元快速貶值,並在今年創下163.98的低位。[18-20]
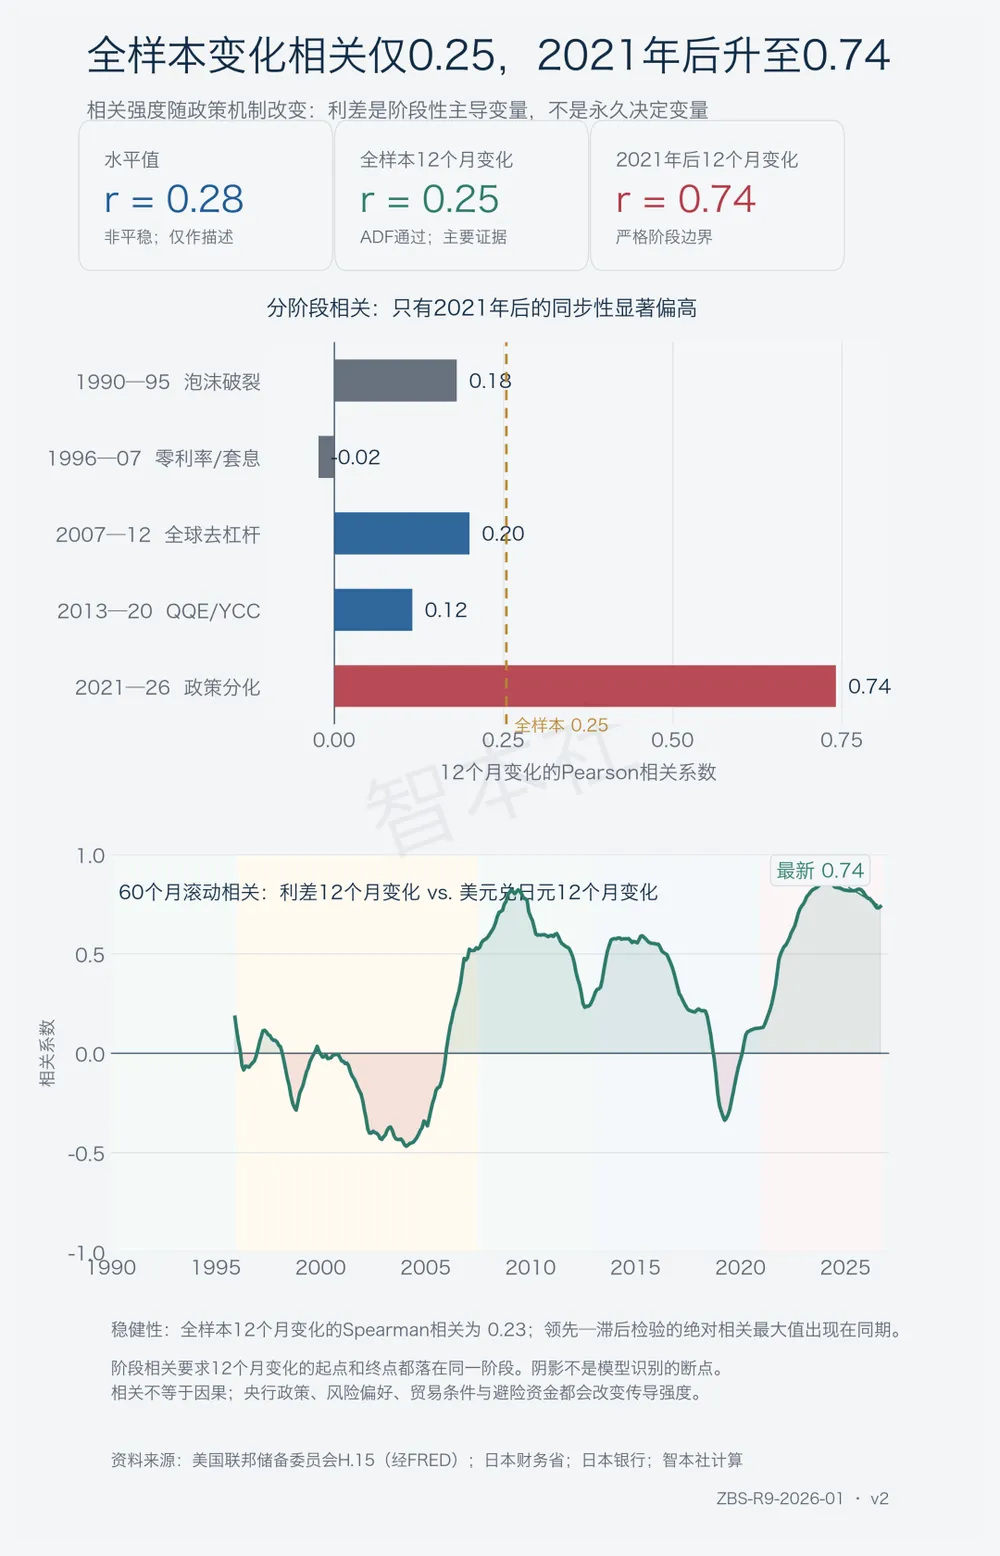
資料顯示,日美利差與美元兌日元匯率近些年的相關性增強,二者1990-2026年相關係數為0.28,在2021年後升至0.74。 [20]
日本給我們提供那些經驗?
在出口、外債和外匯儲備並未惡化之前,房地產對國內經濟的衝擊,那怕對私人和銀行資產負債表構成一定的威脅,對匯率的衝擊也更弱。
日元下跌更多由貨幣政策主導,以及與之相關的經常帳戶、資本帳戶和金融帳戶的流動有關。
值得探討的問題是:
第一,房地產泡沫崩潰是否促進日本出口增長,進而支撐了日元?
1990年到2006年,日本房地產危機由淺入深,對經濟構成持續破壞,期間日本保持著持續穩定的貿易順差。房地產衝擊內需,日本陷入持續通縮,由於價格下跌,實際有效匯率下跌,是否推動了日本的商品出口?[18,24]
第二,安倍經濟學實施期間,日元被削弱,到底是寬鬆政策的結果,還是日本經濟受房地產衝擊之後的滯後反饋?
如果把安倍經濟學定義為房地產危機和2008年金融危機的應對政策,那麼日元下跌至少有一部分原因是對房地產崩潰的滯後補償。假如不實施安倍經濟學,日元是否也會因為需求不足、出口逆差、資本流出而逐漸貶值?[10]
二、中國經驗
2020-2021年中國房地產市場深度調整,房地產市場應聲下跌:
2021—2025年,房地產開發投資由14.76兆元降至8.28兆元,下降43.9%;商品房銷售額由18.19兆元降至8.39兆元,下降53.9%;房企到位資金下降53.7%;國有土地使用權出讓收入下降52.3%。[11-13]
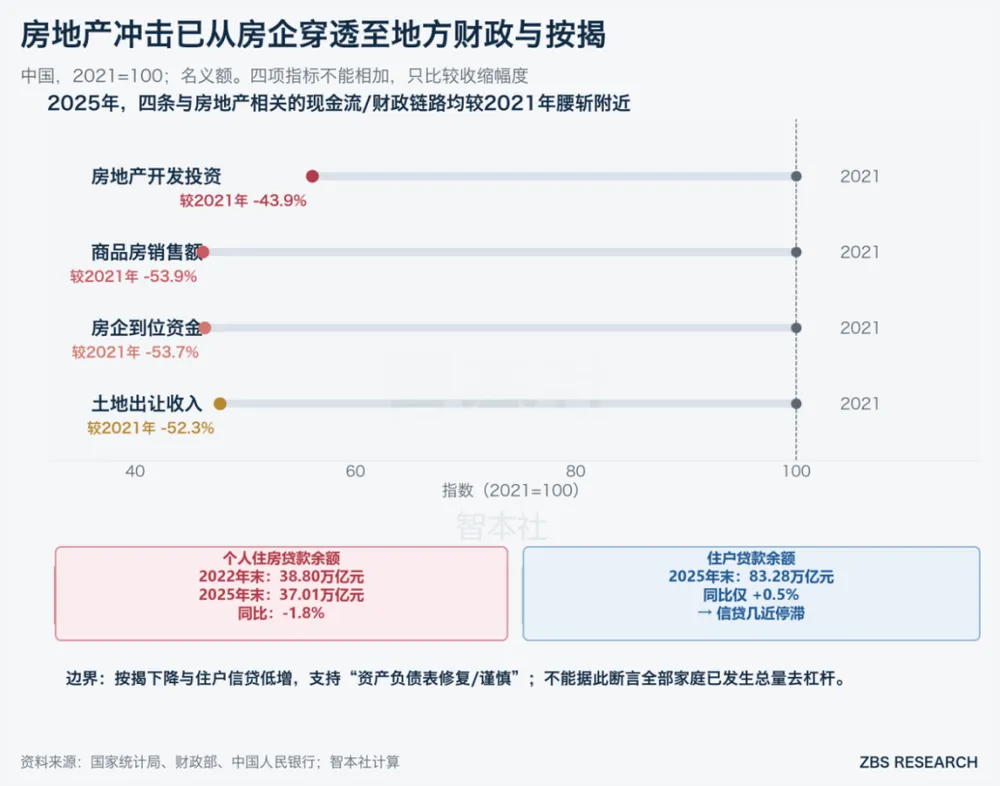
日本房地產泡沫危機衝擊日本實體企業、家庭資產和銀行,美國次貸危機衝擊整個金融市場,中國房地產下滑的首輪衝擊主要集中在房企及上下游企業、地方土地財政和銀行。
但是,不能低估房地產對整個宏觀系統的破壞力,其破壞力主要表現在幾個方面:房企和上下游企業陷入債務危機、相關就業和工人收入損失、抵押品和資產價值損失、土地財政收入下降和地方債務風險上升、銀行隱性的不良資產增加、宏觀經濟增長及其預期下降。
簡單核算:2022-2025年,全國城鎮住宅帳面估值損失基準約77.5兆元,最大可能達到120兆元;房地產企業、家具家電及建材零售企業收入缺口大約是30兆元;住房建築的工人工資缺口上限1.53兆元;地方政府土地財政和土地相關稅收缺口14.23兆元。
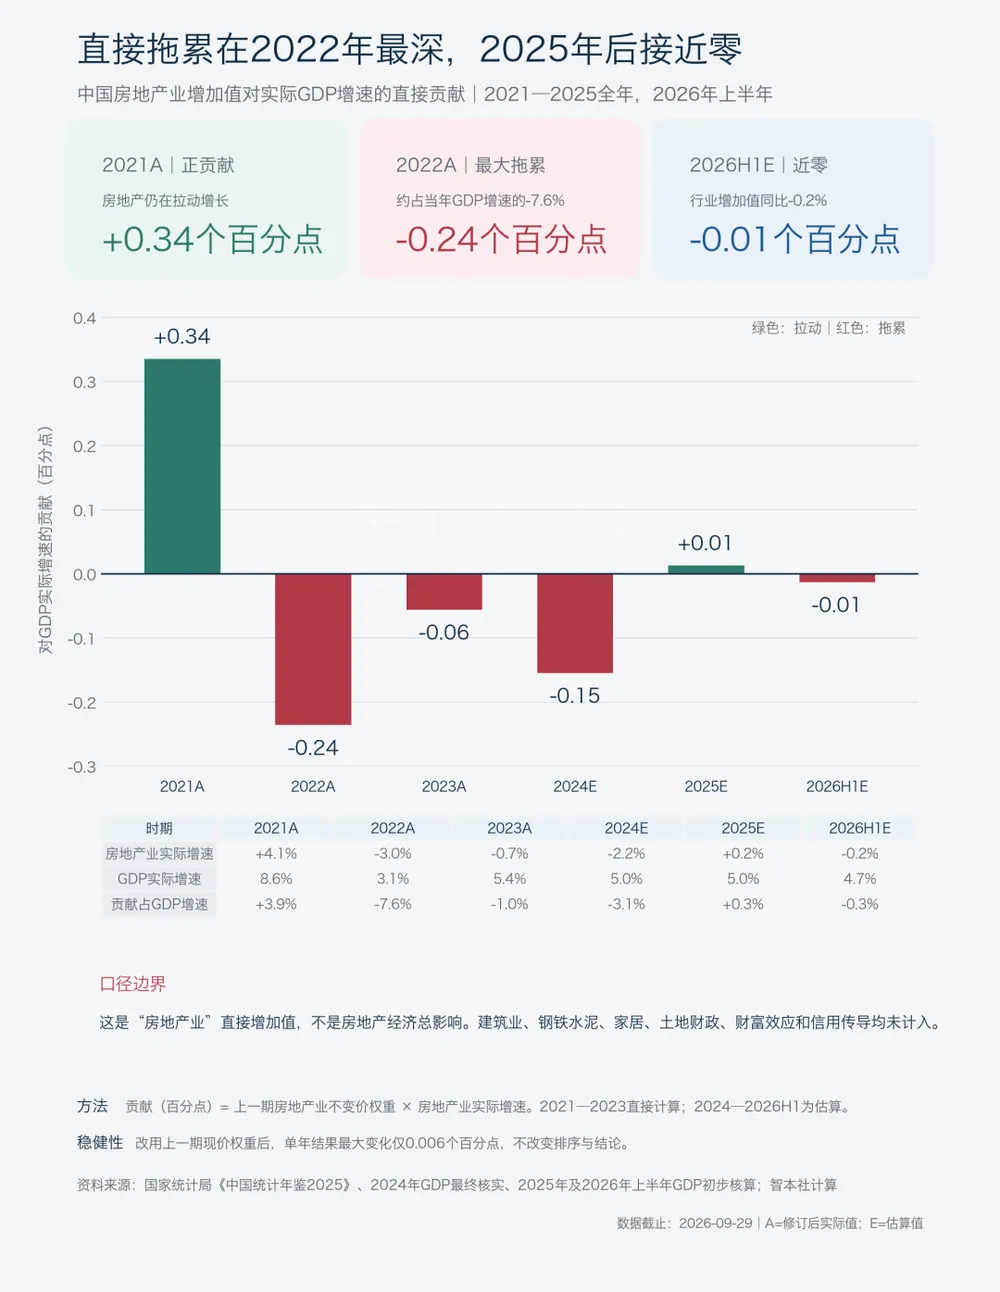
到今年上半年,房地產市場已度過了最危險的時期,狹義房地產對GDP的拖累從2022年的0.24個百分點縮小至0.01個百分點,但是房地產衝擊依然在宏觀經濟系統中滲透——居民資產負債表衰退。[11-12,17]
資料顯示,個人住房貸款餘額由2022年末的38.80兆元降至2025年末的37.01兆元;2025年住戶貸款餘額83.28兆元,同比僅增長0.5%。2026年上半年居民部門全面去槓桿,個人住房貸款餘額同比下降3.8%,住戶貸款餘額同比下降1.3%。[14]
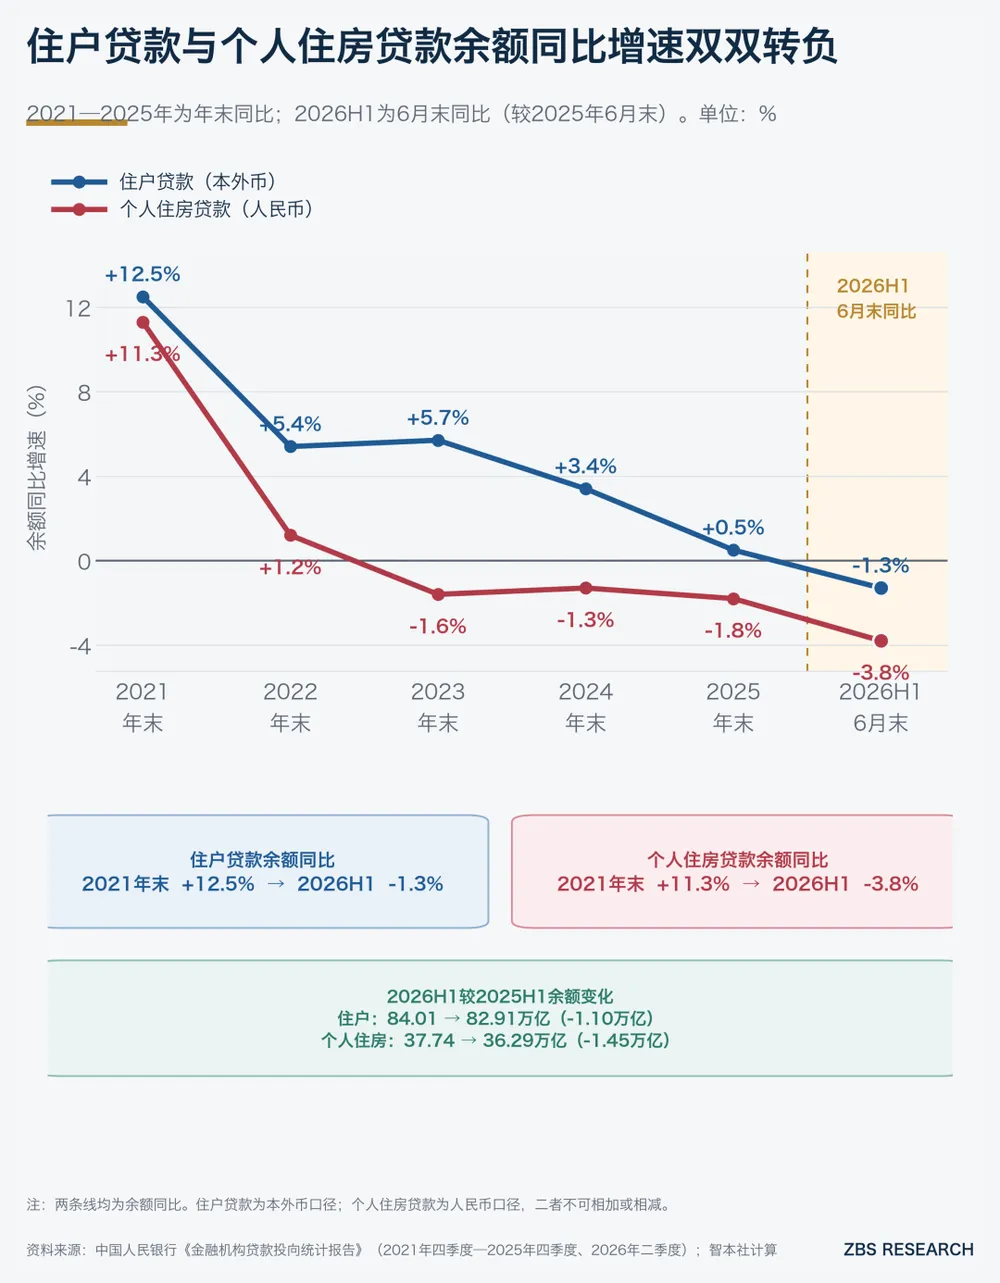
日本當年主要是企業資產負債表衰退,時間大概是從1995年開始,也就是在房地產泡沫崩潰4年後。中國主要表現為民間投資下降和居民資產負債表衰退,也大約發生在房地產下行4年後。
很多人可能並不清楚資產負債表衰退會給經濟造成系統性破壞。我之前寫過關於資產負債表衰退的文章。上個世紀90年代開始,辜朝明、伯南克、克魯格曼等經濟學家開始從資產負債表的角度洞察宏觀走向。其中,伯南克從供給側分析銀行資產負債表收縮引發加速器效應和流動性陷阱,辜朝明則從需求側分析企業資產負債表衰退引發宏觀經濟衰退。
辜朝明以日本房地產泡沫危機為觀察案例,他認為,房地產價格崩潰導致抵押品縮水,同時破壞了企業的信用,企業沒有能力進一步借貸擴表;無論央行如何降息——1995年日本央行貼現率降至零附近,企業不僅不會增加貸款,反而會加速還款;當多數企業都這樣做時,投資就會全面下滑,宏觀經濟會加速衰退。[3,7]
在長達十年左右的資產負債表衰退過程中,日元先急跌後漸漲,1997-1998年大跌更多受亞洲金融風暴衝擊。可以看出,這輪企業資產負債表衰退對日元匯率的衝擊並不顯著。
2021年房地產泡沫崩潰以來,人民幣兌美元匯率先跌後漲,下跌的主要原因是聯準會在2022年激進升息,而房地產全面下行應該是次要原因——至少在跨境資本管制下淪為次要原因。
今年,中國正處於居民資產負債表全面衰退階段,人民幣匯率反而走強。中國經驗與日本經驗似乎都不支援資產負債表衰退對本幣造成衝擊的結論。
一個流行的觀點是:過去五年,強勁的出口對房地產衝擊構成了避險作用。
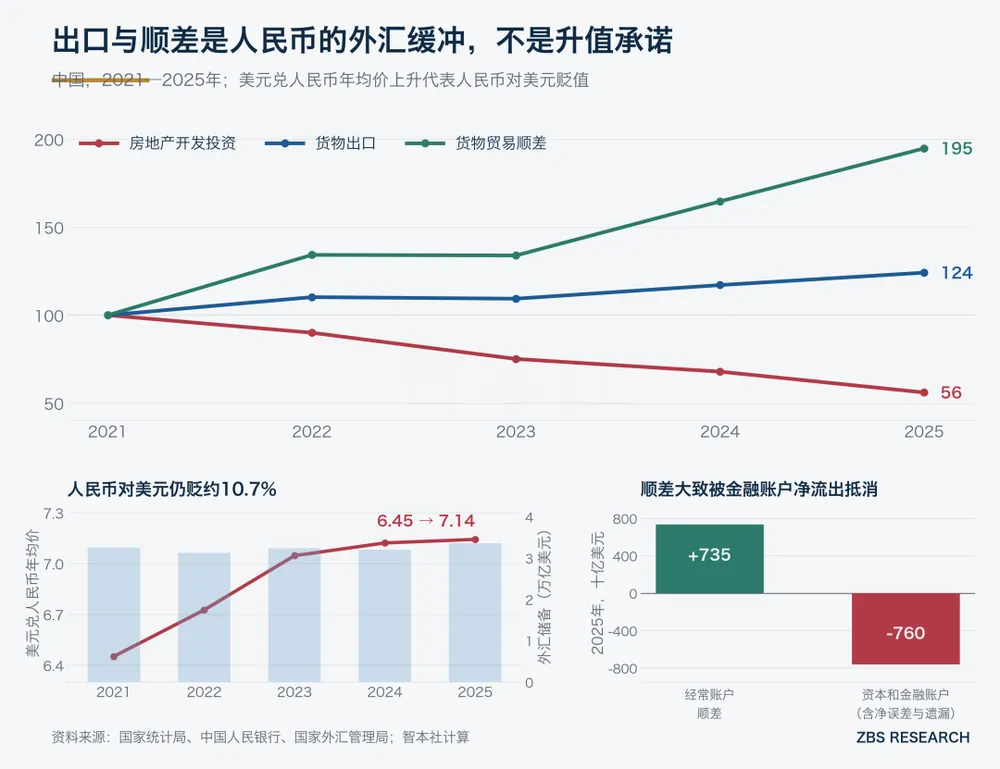
資料顯示,2021—2025年,貨物出口由21.73兆元增至26.99兆元,增長24.2%;進口僅增長6.4%;貨物貿易順差由4.37兆元增至8.51兆元,增長94.8%。與2021年相比,2026年上半年出口總額按美元口徑累計增長了40%,按人民幣口徑累計增長了50%。
房地產衝擊內需,出口補上空缺,相當程度上支撐了製造業產能和宏觀經濟。但是,出口強勁並不意味著人民幣升值,相反,期間人民幣反而貶值。[17,21]
資料顯示,2021—2025年,貿易順差近乎翻倍,人民幣年均匯率卻由6.4515元/美元走到7.1429元/美元,對美元貶約10.7%。[21]
為什麼?
上面講到人民幣貶值的主要原因是聯準會激進升息,而激進升息和房地產崩潰的共同後果是中美資產殖利率差距擴大。儘管出口規模和順差規模龐大,但是出口企業選擇不結匯、少結匯,以投資收益更高的美元資產。預計,2021-2025年出口企業累計未結匯金額大概1兆美元,這就導致資本和金融帳戶出現逆差。[15,21-22]
資料顯示,2025年經常帳戶順差7349億美元,資本和金融帳戶(含淨誤差與遺漏)逆差7602億美元。[15]
所以,出口和順差增長不代表人民幣升值,我們需要將經常帳戶、資本和金融帳戶結合起來看,關鍵看資金流向,也就是銀行結售匯順差。
資料顯示,銀行結售匯順差與離岸人民幣長期月均口徑的相關係數僅為0.19,但2025年下半年之後上升到0.79。[22]
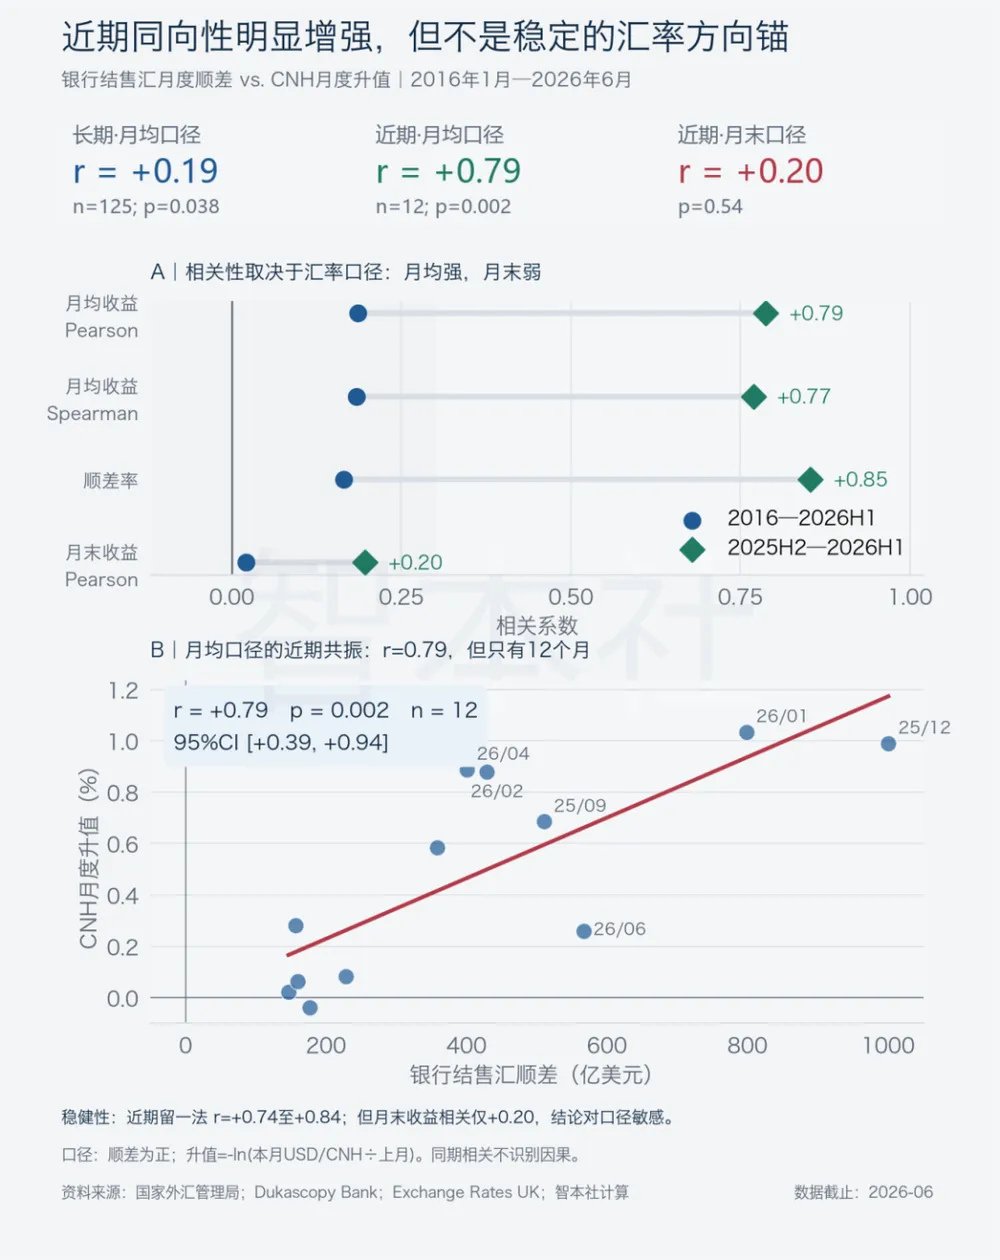
2025年底開始,出口企業結匯動力增強,人民幣明顯升值。
資料顯示,2025 年 12 月至 2026 年 5 月,貨物相關結匯比率由59%升至72%以上,人民幣相應由7.04走強至6.78。2026年1—7月累計結售匯順差已達 2894 億美元。[22]
令人感到困惑的是,為什麼從去年年底開始,出口企業的結匯動力就增強了呢?
儘管全球媒體流行去美元化敘事,但在此期間,中美兩國資產殖利率之差並未縮小、反而有所擴大,並且美元還有所走強。
資料顯示,2025年11月1日-2026年9月29日,美元指數維持在100左右波動;中美10年期國債利差擴大了120bp,當前二者差值達-350bp,標普500指數跑贏上證指數超12個百分點。
這不符合市場的邏輯。政策應該是最主要的影響因素,包括嚴厲打擊資本跨境,要求跨境電商企業資金回流,加強對居民境外所得申報納稅的徵管等。
如何判斷人民幣後期走勢?
三、匯率預測
今年我對美元、黃金的預測比較成功,但對人民幣匯率的預測是失敗的。最重要的原因是沒有預期到政策的強勢介入。確實,這輪人民幣升值讓人措手不及,也因此很多人開始長期看漲人民幣。
人民幣走勢基本還是由兩個帳戶決定:一是經常帳戶,二是資本和金融帳戶;政策都深度影響這兩個帳戶的走勢。
中國作為全球重要的出口國和跨境資本管制國,出口和順差是決定人民幣走向的基礎,反過來,人民幣匯率也會影響出口走勢。
2020年至今的這輪出口潮,是疫情危機、石油危機和宏觀政策共同作用的結果。
疫情導致歐美供應鏈突然中斷,石油危機又加大了供應鏈修復難度,並削弱了其競爭力。歐洲的化工、機械製造等供應鏈即便恢復,由於成本高企,出口優勢也迅速喪失。現在看來,我們低估了歐美國家供應鏈修復的難度。
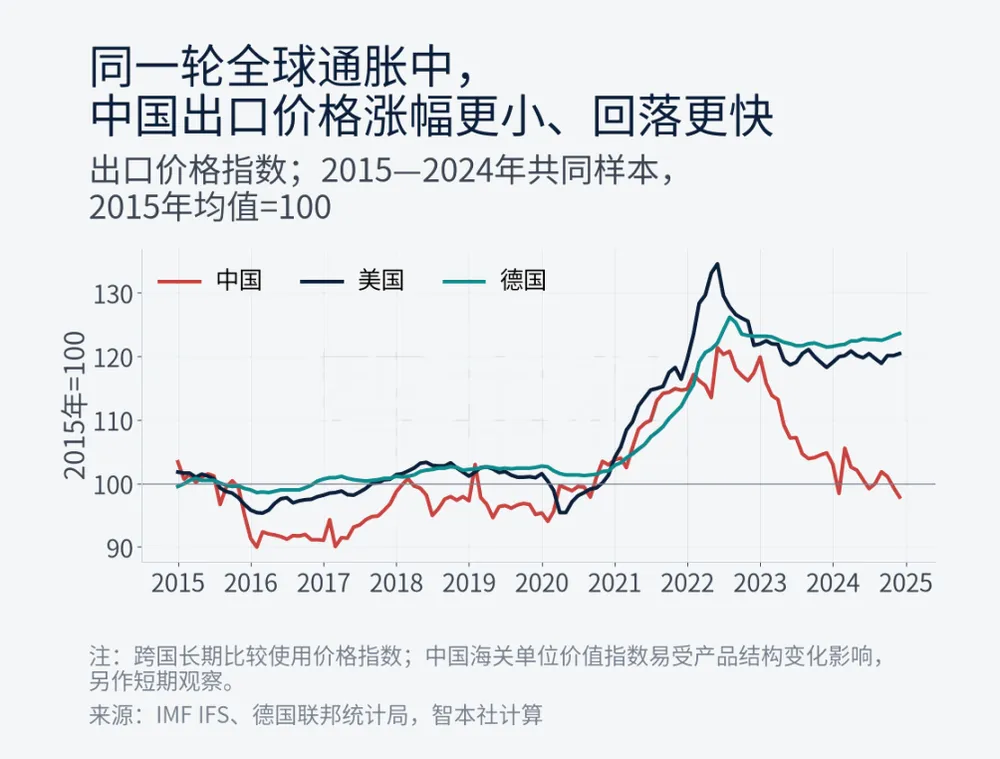
資料顯示,2015年-2022年,中國、美國、德國的出口價格走勢基本一致,但是2022年之後,中國與二者的出口價格呈現背離之勢,美德出口價格仍高企,但中國出口價格快速回落,出口價格指數甚至低於2015年。[23]
同時,我們還低估了宏觀政策的衝擊,尤其是對國內外價格的衝擊。
歐美國家的疫情救市政策主要是刺激消費,通過發放大規模現金,保障居民收入和消費支出,居民將這筆超額收入轉化為消費,歐美物價迅速上升,同時大規模進口商品。
中國政策相反,主要是增加產能,通過大規模的產業投資、土地優惠、信貸優惠和現金補貼,刺激製造業產能迅速擴張,推動出口強勁增長,相當程度上滿足了歐美國家的進口需求。
中國與歐美的政策近乎是完美結合,但是到頭來,兩邊似乎都不太滿意。歐美國家擔心中國製造業過度強勢,對其供應鏈、就業和經濟安全造成威脅,跟中國打貿易戰;中國,主要是民間,認為過度投資產能,對居民的收入補貼不足,導致產能富餘而內需不足。
接下來,真正值得討論的是,日本經驗中的第一問題,房地產泡沫崩潰是否促進出口增長,進而支撐匯率?
房地產泡沫崩潰嚴重衝擊國內需求,導致國內價格下降;同時,為了應對房地產衝擊和疫情衝擊,政策大規模支援產能擴張,產能富餘而需求不足,進一步壓低價格。
在名義匯率不變的情況下,國內商品相對國外變得更便宜,這相當於實際有效匯率是下降的,海外買家持有同等美元能夠購買更多中國商品,這推動了出口強勁增長。
日本和中國的資料都支援這個邏輯。
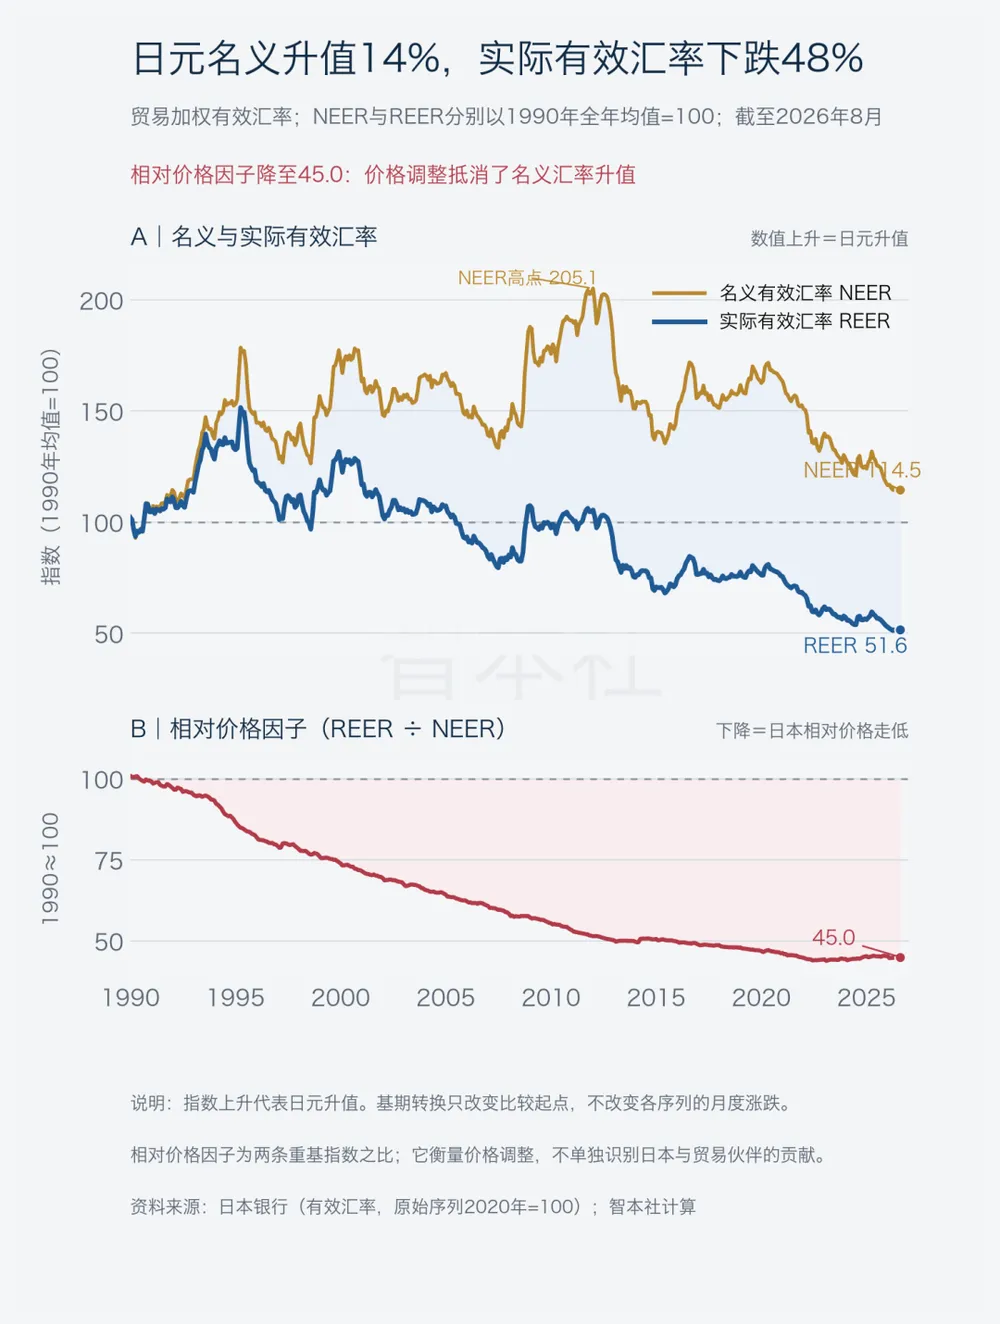
資料顯示,以1990年為基期,日元名義有效匯率(NEER)到2026年8月上升14%,但是在1995年日本逐步進入漫長通縮後,日元實際有效匯率持續下降,累積下跌48%。[6,24]
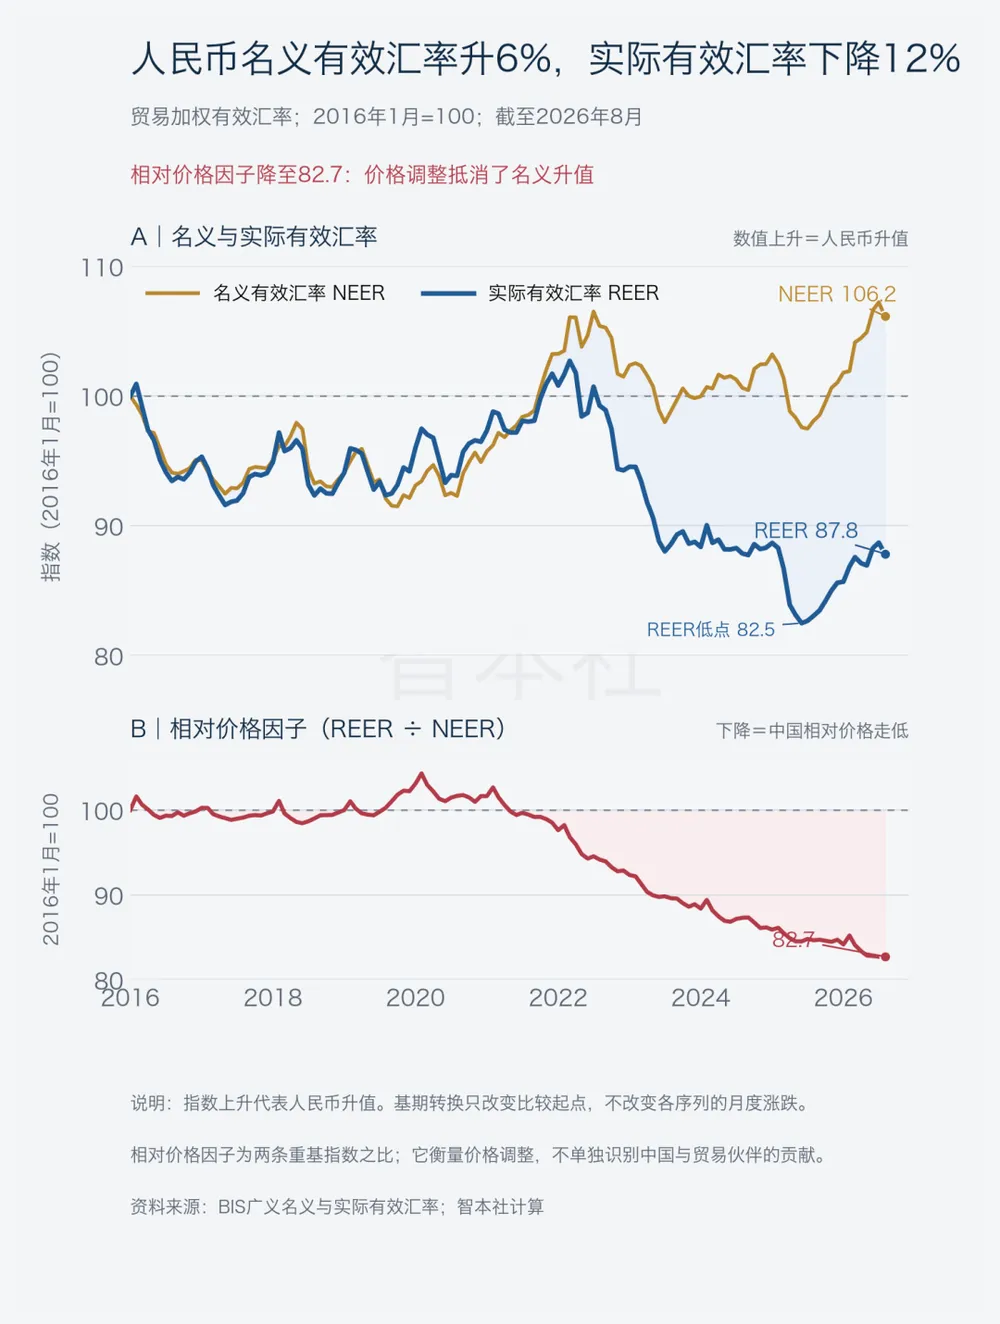
中國的資料呈現類似的走向:以2016年為基期,從2016年到2022年,人民幣名義有效匯率(NEER)與實際有效匯率(REER)走勢基本一致,但是2022年之後,二者明顯分化,人民幣名義有效匯率(NEER)到2026年8月上升了6%,由於國內商品價格回落,實際有效匯率下降12%。[24]
所以,2022年以來,儘管人民幣兌美元的名義匯率保持穩定,但是由於國內價格相對國外明顯下降,人民幣實際有效匯率是下降的。其含義是,中國出口企業以價換量、薄利多銷。這是出口強勁的內因。
留給我們的問題是:房地產衝擊促進人民幣貶值還是升值?
通常認為,房地產對國內需求和宏觀經濟衝擊如此之大,人民幣應該貶值;但是,需求衝擊之後,價格變得便宜,促進出口增長,反而支撐了人民幣升值。這讓人感到困惑。
但是,當我們把匯率拆分為名義有效匯率和實際有效匯率之後,答案就很清晰了。
房地產衝擊內需,國內價格下跌,實際有效匯率下降,刺激出口增長,支撐名義匯率;如果政策無法修復內需,或者反而加大產能投資,國內價格進一步下跌,實際有效匯率更低,出口韌性更足,在資本管制政策作用下甚至推動名義匯率上升。
更深層的問題是:這對經濟來說,是好是壞?
以上可以看出,結構越扭曲(強投資、弱消費),價格優勢越明顯,出口越強勁。這是不正常的。
從名義匯率來看,中國資產升值,但從實際有效匯率來衡量,中國的資產、商品和勞動力都貶值。這種出口模式的本質是,以價換量,增量不增收,賺外匯卻賺不到利潤,企業更卷,工人更忙,但是錢更難賺了。
有人會問,既然不賺錢,為什麼企業不退出?這是一個好問題。答案是補貼。每年土地、信貸、稅收優惠和現金補貼的規模達到3兆-4兆元。其後果是:一是延遲退出、結構惡化,企業通過補貼獲利繼續擴張產能,產能更加富餘,價格繼續下跌;二是成本轉嫁、收入分化,大量的補貼通過徵稅、發債來融資。
所以,這種出口愈強勁,結構問題愈惡化。很多人以為,強勁出口可以避險房地產下滑。這是錯誤的,它將不斷地侵蝕經濟的根基,最終將反映為名義匯率貶值。
本文的結論是:
第一,匯率不是GDP的敏捷溫度計。在房地產泡沫崩潰之際,如果出口、外債和金融市場並未惡化,即便居民或企業資產負債表衰退,匯率也不會立即定價內需不足;只有當外儲和外債惡化,內部危機才會外溢為貨幣危機;由於房地產衝擊,國內價格下跌,實際有效匯率下降,出口反而可能增長。
第二,這並不支援“房地產泡沫崩潰有利於出口增長”的論調。房地產衝擊之下的出口增長,是實際有效匯率下降的自然結果,不僅無法完全修復國內需求,反而加劇結構性問題。
第三,應對房地產衝擊的宏觀經濟政策,以及產業政策、金融管制政策,對匯率產生重要的影響。
當房地產衝擊銀行資產負債表時,或者結構性問題嚴重拖累宏觀經濟時,政府大舉擴張財政和貨幣政策,如安倍經濟學,國內外利差擴大,則容易導致本幣貶值。這是匯率對房地產衝擊及其結構性惡化的滯後反饋。
當前,強投資、高產能政策,以削弱價格的方式維持出口韌性,同時又以跨境資本管制推動名義匯率上升,“強出口、強人民幣”組合的背後是“低價格、低利潤、低實際有效匯率”。
真正的治本之策是改善結構,政策從強供給轉向強需求,從支援投資、擴大產能和出口,轉向支援消費、擴大居民收入和內需。
最後,預測人民幣名義匯率走勢。
當然,中國強投資強產能政策依然不會逆轉——儘管固定資產投資增速下降,但消費補貼依然未跟上,同時出口保持韌性、外債風險小、外儲和海外資產規模大,在此基礎上,人民幣兌美元名義匯率不會大幅波動,更不會因房地產下滑而大幅貶值,其走勢主要取決於市場與政策干預下的企業結售匯意願。[15-16,21-22]
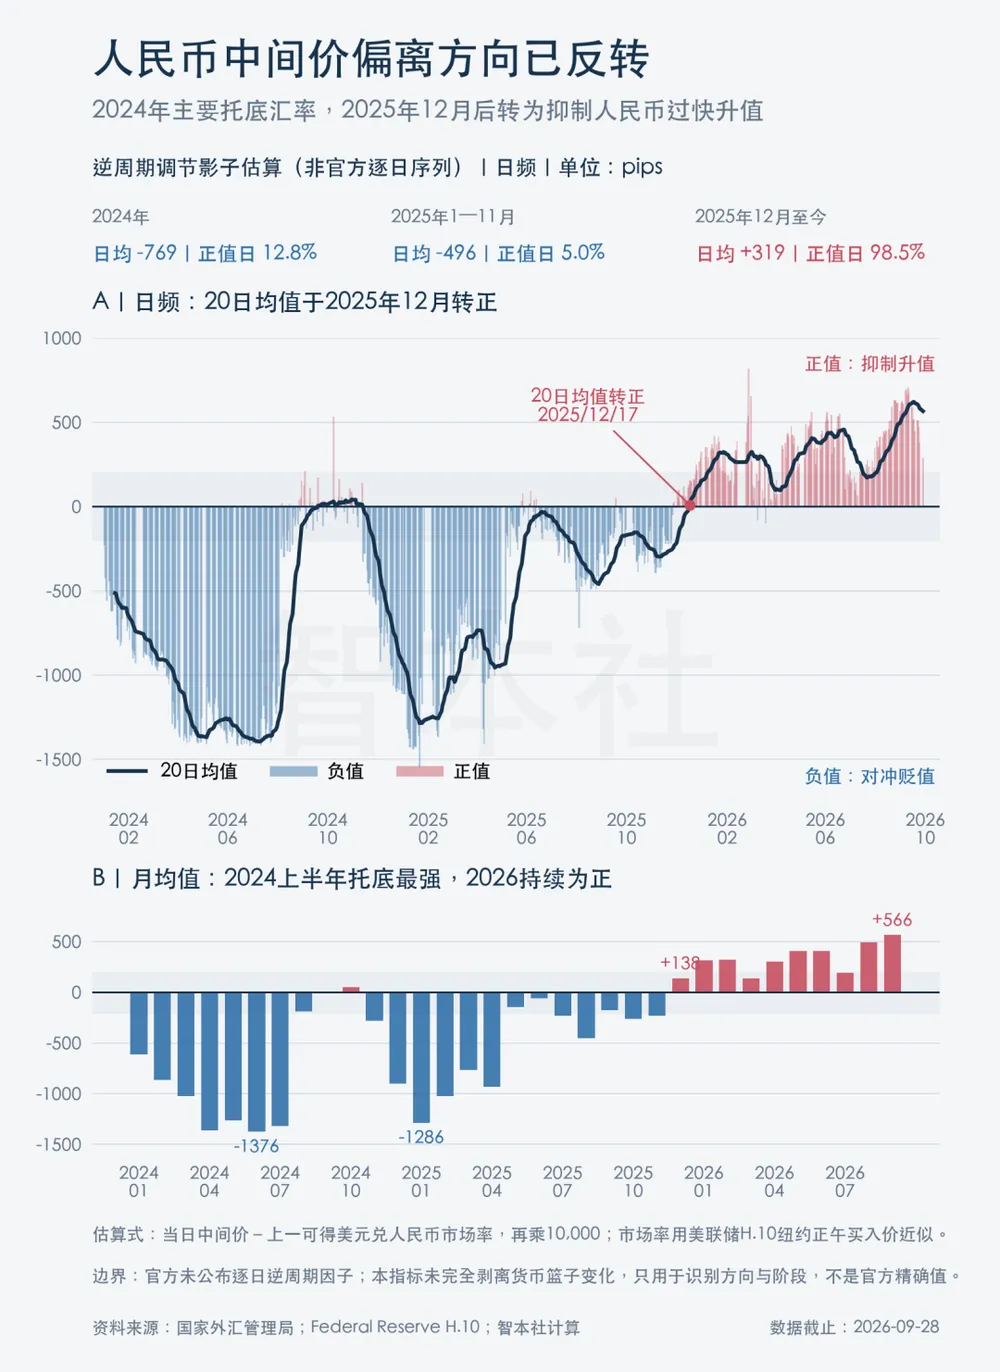
中國政府不會主導一輪人民幣升值周期,更願意維持人民幣匯率穩定:在市場利差擴大時,跨境資本管制政策介入更深,逆周期因子轉負,避免人民幣過度貶值;在市場利差縮小時,政策更為鬆動,逆周期因子轉正,避免人民幣過度升值。[25]
我預計,2027年人民幣兌美元匯率將走弱,美元兌人民幣觸及7.0。 (虎嗅APP)