
“分手”半個月後,賽力斯和華為又坐到了一張桌前。
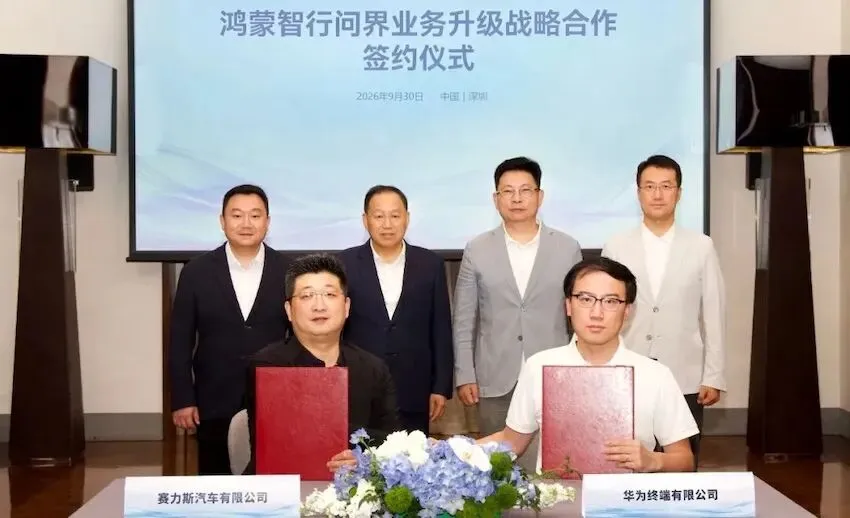
9月30日,深圳。余承東和張興海的手又握在了一起。鴻蒙智行問界業務升級戰略合作簽約儀式上,雙方宣佈達成新五年合作,聯合組建問界業務專屬團隊,持續推動問界新豪華品牌向上。
而就在半個月前,外界還在熱炒“華為不要問界了”“賽力斯被拋棄了”。9月15日,鴻蒙智行一紙說明:問界產品定義、設計、行銷、管道、服務改由賽力斯主導,華為終端退居“賦能”。
余承東隨後在合肥補了一刀:“賽力斯這幾年跟我們合作,能力有了長足的進步。現在他們想自己主導,於是提出來他們自己做。我們支援他們。”
話說到這個份上,賽力斯似乎真的“獨立”了。
但翻開賽力斯2026年上半年的財報,故事的另一面浮出水面:營收574.9億元,同比下滑7.9%;歸母淨利潤-17.2億元,上年同期盈利29.4億元;扣非淨利潤-23.8億元。銷量微增,利潤由盈轉虧,經營活動現金流-123.76億元。
獨立是有代價的,而賽力斯未必付得起。
01 “華為稅”不是誰都能扛
賽力斯與華為的七年,本質是一場豪賭。
2021年,小康股份還是重慶一家邊緣車企,年銷量不過十幾萬輛。華為被制裁後手機業務歸零,終端管道急需高流水項目填補。一個缺“腦子”,一個缺“身子”,兩者一拍即合。
華為把手機圈那套打法搬進汽車:產品定義、座艙、智駕、定價、商超門店、發佈會全管。賽力斯管製造、供應鏈、工廠,問界M5、M7、M9一路起量。2024年銷量飆到38.63萬輛,2025年約42萬輛,2026年1月第100萬輛整車下線,46個月破百萬,屬中國高端新能源頭一份。
但代價藏在採購單裡。2022年,賽力斯向華為體系採購58億元;2023年72億;2024年420億;2025年560億。佔收入比從17%飆到34%。2026上半年,僅向引望(華為車BU主體)採購商品及接受勞務就達98.4億元,去年同期56億。
銷量順時,這是“買流量”。銷量逆時,這就是“抽租”。
2026年上半年,問界處於產品換代陣痛期。M9換代、M7老化、M6尚未上量,青黃不接。營收降了,但給華為的採購款降不下來。毛利率從去年同期的28.9%掉到23.3%,電池級碳酸鋰價格同比上漲132.2%,晶片也在漲。賽力斯堅持不降零部件標準,成本自己扛。
然後就是18.2億資產減值——為適配性受限的存量資產買單。單車淨利潤從去年上半年的2.02萬元變成-0.82萬元。
獨立半個月,問界8月銷量20652台,同比降幅49.7%。鴻蒙智行9月交付37490台,環比下滑11%。賽力斯在鴻蒙智行中的銷量佔比,從巔峰期的七成跌到不足五成。
張興海說“分灶不分家”,但灶裡的火,還得靠華為的柴。
02 “四界”嗷嗷待哺,問界不再是唯一
余承東的精力是有限的。
9月24日,他在微博上說得直白:“接下來,我們會聚焦尊界、享界、智界、尚界,讓每個‘界’都獲得更加充足的資源。”說這話的時候,他正在江淮工廠評審尊界超豪華SUV的造型。
潛台詞很清楚:問界長大了,華為不想再當全職保姆,要去帶四個“小界”吃奶。
2023年“華為智選車”升格“鴻蒙智行”時,問界是首席元老。後面智界(奇瑞)、享界(北汽)、尊界(江淮)、尚界(上汽)陸續入夥,湊成“五界”。五界共享華為的技術底座、管道勢能、品牌光環,但華為的資源是有限的。
問界曾經獨享的紅利,正在被稀釋。
2026年1-8月,鴻蒙智行五個品牌合計零售約33萬輛,問界約20.8萬輛,佔63%。數字依然最大,但智界、尚界正在起量。9月25日鴻蒙智行發佈會,智界RX、煥新智界R7、享界V8三車齊發,華為全流程主導,余承東站台。問界的“專屬寵愛”,結束了。
更深的焦慮來自產品結構。8月,M9和M6兩款車合計佔問界銷量79.7%。M9站穩50萬元以上,M6在25-30萬元區間走量。但M7佔比從曾經的40%以上壓縮到13.3%,處於產品生命周期下行通道,而M5在競品圍剿下月銷持續承壓。
單品依賴度上升,意味著一旦主力車型遭遇競品衝擊,品牌整體銷量缺乏緩衝。問界宣佈從SUV向轎車、MPV擴張,本質是防禦性選擇——SUV大盤在收縮,8月SUV零售同比下滑15.6%。
魔方平台2.0支援B級至D級轎車、SUV、MPV,相容增程、純電、混動。但“大單品戰略”與“多品類擴張”之間存在天然張力。賽力斯說自己能搞定,資本市場未必相信。
03 “復合”的真相:誰更需要誰
10月1日的新五年合作,來得很快。
從“分手”到“復合”,只用了半個月。業內人士說得很實在:如果合作回歸,對華為、賽力斯以及現有問界車主三方都是利多。華為穩銷量基本盤,賽力斯守住品牌,車主維護車輛保值率。
翻譯一下:誰都不敢真的分開。
華為需要問界的銷量和現金流。鴻蒙智行9月交付37490台,問界佔一半左右。四界雖然聲勢浩大,但尊界S800、享界V8、智界RX都還在爬坡期,短期撐不起鴻蒙智行的銷量大盤。
而賽力斯需要華為的技術和品牌背書。張興海說得很清楚:合作模式升級後,華為持續輸出智能駕駛、智能座艙等核心智能化技術,雙方技術層面戰略繫結不會改變。賽力斯作為引望10%股東,技術供給有股權層面的保障。
但“新五年合作”的措辭值得玩味。“聯合組建問界業務專屬團隊”——不是華為全流程主導,也不是賽力斯完全獨立,而是一種模糊的“聯合”。這種模糊,是雙方當前利益的最大公約數。
9月30日的簽約儀式上,余承東和張興海都出席了。半個月前“賽力斯主動提出自己主導”的表態,與半個月後“聯合組建專屬團隊”的安排,構成了2026年中國汽車行業最微妙的一場博弈。
04 問界的豪華,需要“華為”兩個字撐著
問界使用者已經突破120萬。那百萬豪車使用者買問界,買的到底是什麼?
是鴻蒙座艙的流暢,是乾崑智駕的能力,是華為門店裡的品牌信任。余承東在合肥說“賽力斯想自己主導,我們支援”,但消費者未必分得清“賽力斯主導”和“華為賦能”的區別,也未必願意分。
一個值得玩味的細節:9月15日“分手”消息傳出後,社交平台上最多的評論是“以後買的是賽力斯不是華為了”“問界還值得買嗎”。半月後“復合”消息一出,一汽車博主發文:“對於三方都將是利多。”
市場情緒的變化,比財報數字更誠實。
賽力斯的研發投入在增加。2026上半年研發投入70.07億元,同比增長34.8%。魔方平台2.0、超級增程第五代2.0T、智能底盤線控轉向。這些都是實打實的技術積累。
但在高端豪華車市場,“技術好”和“被認可”之間,隔著一道品牌鴻溝。BBA用了幾十年填平,蔚來用服務和社區,理想則用產品定義。問界的路徑一直很清晰:用華為的品牌勢能,填平這道鴻溝。
這道勢能,賽力斯自己暫時造不出來。
張興海說要“借鑑豪華品牌成熟營運思路,提升品牌定位與終端服務水平”。方向沒錯。但豪華品牌的專屬專營體系,是幾十年品牌資產溢出的結果,不是建幾家獨立門店就能速成的。
問界的“新豪華”,底色依然是華為的智能豪華。賽力斯可以主導產品定義、管道服務,但暫時主導不了消費者心智中那個“含華量”的標尺。
05 五年之後,再看這步棋
新五年合作簽了,但問題沒有消失。
賽力斯要證明自己能在主導品牌的同時,維持問界的增長和盈利。華為要證明四界能接住問界溢出的流量和關注。雙方要證明這種“模糊的聯合”不會變成“模糊的責任”。
2026年的中國新能源車市,淘汰賽已經進入下半場。價格戰、產品戰、智駕戰、品牌戰,層層疊加。問界上半年的50萬年銷目標只完成了32%。獨立後的第一個完整季度,賽力斯交出的答卷是虧損17億。
張興海說:“問界既是賽力斯和華為的問界,更是屬於廣大使用者的問界。”
這句話的前半句是現實,後半句是承諾。使用者用真金白銀投票的時候,看的是現實,不是承諾。
賽力斯需要華為撐腰,至少在問界真正站穩百萬輛規模、品牌溢價不依賴“含華量”之前。
華為也需要賽力斯撐場,至少在四界真正長大之前。
半個月的“分手”與“復合”,不過是一場提前到來的壓力測試。測試結果是:雙方都還沒準備好徹底分開。
五年之後,如果問界不需要華為也能賣得好,如果四界不需要問界也能撐起鴻蒙智行,那時候再談獨立,或許才是真的獨立。
現在?先活著,再談尊嚴。 (每日商業必讀)