
開篇:一次故障,16小時
2026年8月,某超大規模資料中心維運主管接到告警——一台剛部署的CPO交換機出現光引擎故障。
如果是傳統可插拔方案,工程師拔下故障模組、換上新模組,五分鐘搞定,業務不受影響。但這台CPO交換機,光引擎和交換晶片焊死在同一個封裝裡——一個通道的故障,意味著整塊基板報廢,整台交換機下電、拆機、返廠。
故障修復時間從不到1小時,變成超過16小時(該時長為行業自媒體測算口徑,不同來源給出2-8小時至72小時不等的區間)。
CPO的性能優勢毋庸置疑,但"壞一個報廢整台"的可維修性隱憂,正在被市場嚴重低估。當輝達宣佈CPO全面量產,產業鏈的價值正在向上游遷移——誰被重新定價?誰被重新評估?
一、可維修性之辯:CPO最容易被忽視的風險
核心矛盾很直白。
傳統可插拔光模組壞了,拔下來換一個——機房工程師閉著眼都能操作,業務不中斷。CPO光引擎和交換晶片固化在同一封裝裡,光引擎一旦出問題,不是換模組,是換整塊板子。OFweek的表述一針見血:"光引擎一旦出問題,不是換模組,是換整塊板子。"
行業的聲音已經給出了警示。在LightCounting舉辦的第二屆線上NPO/CPO研討會上,Coherent高管Justin Abbott說得直白:部署信心不取決於單一技術創新,而是可維護性、可製造性與可靠性三者缺一不可。Cisco品質與技術副總裁進一步點出問題所在——矽光子本身可靠度相對高,但雷射器是整條鏈路里最弱的一環。這也是產業拚命推外接雷射源(ELS)的原因:把最容易壞的部件挪到面板可更換的位置,至少不用整板報廢。
Broadcom的反擊同樣值得記錄。在2026年OCP APAC峰會上,Broadcom把CPO的賣點從"省電"換成了"不會壞":CPO的MTBF可比可插拔模組提升4倍以上,鏈路可靠性約提升10倍(據瑞銀峰會紀要:其CPO已累計超過5000萬器件小時無鏈路抖動錯誤)。更硬的背書來自Meta——在ECOC 2025上,Meta披露Broadcom Bailly 51.2T CPO在超過100萬小時的400Gbps連接埠運行中未出現不可糾正的碼字,MTBF下限足以支撐2.4萬GPU叢集實現90%以上訓練效率。
但可靠性資料建立在"不出錯"的假設上。一旦出錯,乘數效應立刻反噬。
一個典型的CPO系統若包含32顆光引擎,即便每顆引擎的良率達到業界高標的95%,系統級整合良率也僅為0.95的32次方,約19%——目前整機良率仍不超過20%(SemiAnalysis口徑)。這也是SemiAnalysis把CPO大規模商用落地時間判斷推遲到2028-2029年的核心原因。
二、成本的真實帳:整機便宜,維修巨貴
CPO的經濟帳,要分採購端和維修端兩本帳來算。
採購端(以72連接埠1.6T交換機為例,以下為行業自媒體測算口徑):傳統可插拔方案(電交換機+72個1.6T光模組)約13.92萬美元/台;CPO方案(72個光引擎+液冷+光源+FAU)約13萬美元/台——CPO整機打包價反而便宜約0.9萬美元。其中"CPO整機約13萬美元"有旁證:輝達Quantum-X CPO交換機的終端售價據高盛拆解報導約為13萬美元量級。
維修端,故事完全反轉。壞1個1.6T可插拔光模組:模組成本約1100-1500美元,更換時間30秒至2分鐘,只斷1路,綜合損失約1200美元。壞1個CPO光引擎:不能單獨更換,必須整台交換機下電、拆機、返廠,整機損失約13萬美元,修復4至24小時,同時斷掉72個連接埠,綜合損失可達10萬至20萬美元等級。
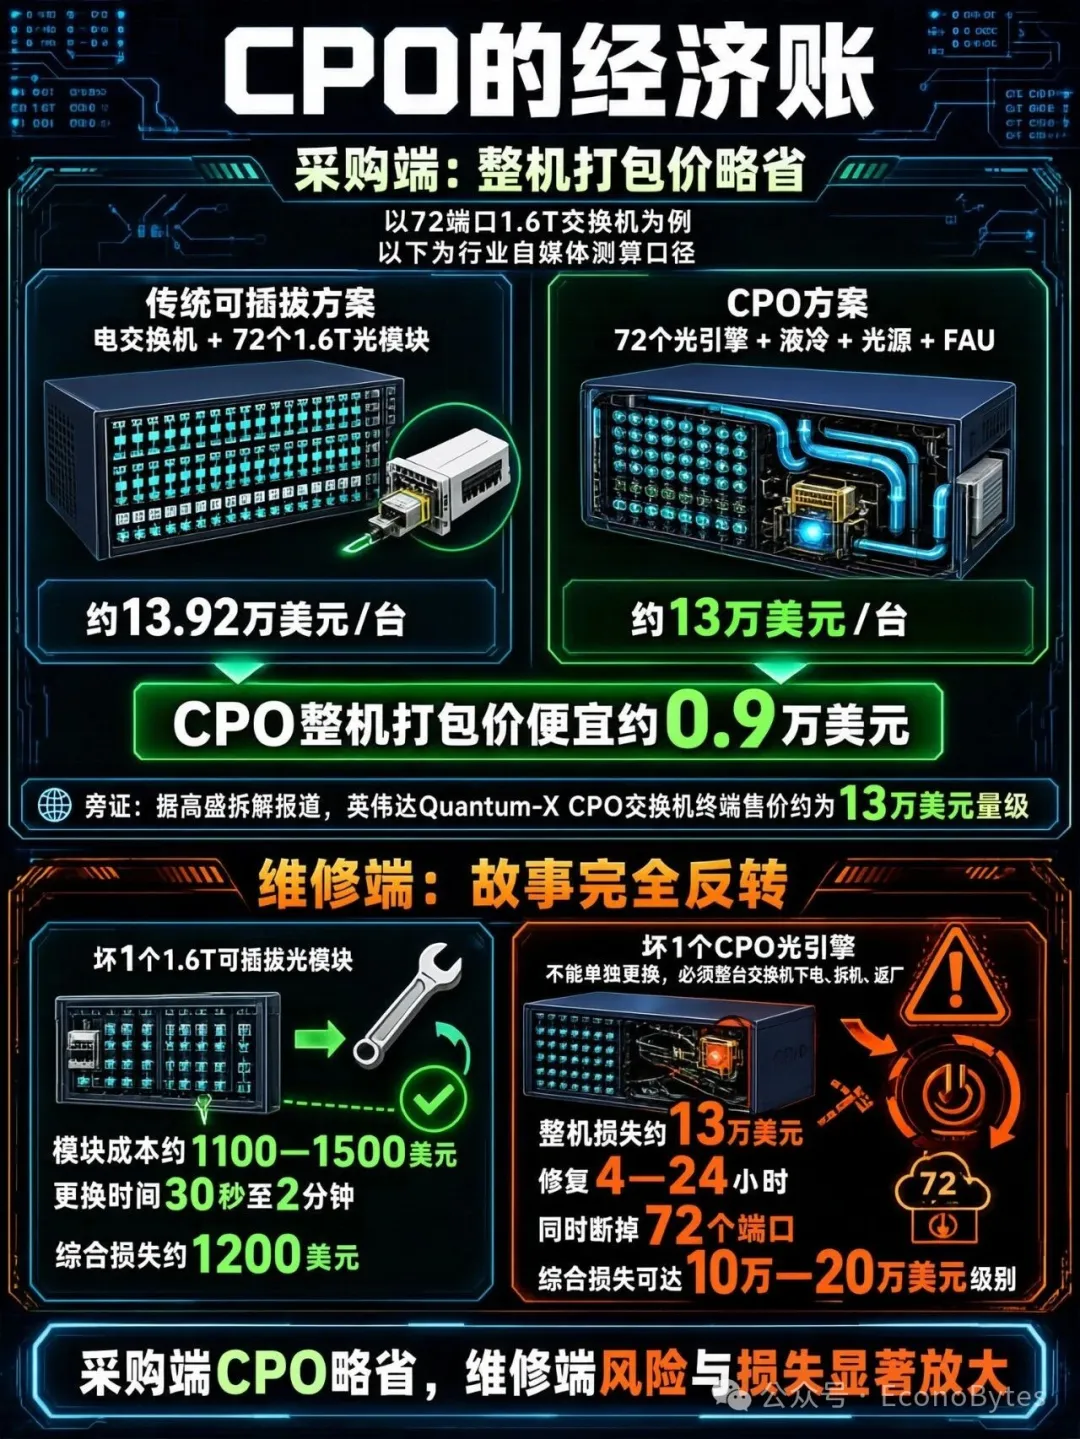
兩者的綜合損失差,可達數十倍甚至上百倍量級。需要說明:這組成本測算出自行業自媒體,其文內對倍數的表述本身存在8-15倍、"10-100倍"、80-150倍等多種口徑,不具備機構資料的嚴謹性——但"整機便宜、維修巨貴"這一結構性判斷,與可維修性的產業邏輯完全吻合。
良率與交付的差距同樣存在:多個來源提到CPO整體良率明顯低於成熟可插拔模組,交付周期更長。行業內部流傳的一條結論是——CPO良率需達到極高水平才能真正商用,現在遠遠不夠。
核心判斷:CPO"整機便宜、維修巨貴"的成本結構,決定了它短期內只能用在"不允許斷的核心節點",從邊緣、非核心池開始上。2026至2028年,主力還是1.6T可插拔;CPO是未來趨勢,但不是現在的主力。
三、產業鏈重構:輝達合作夥伴名單裡藏著什麼
輝達CPO交換機生態夥伴名單很短:台積電(矽光晶片製造)、矽品(晶片級封裝與測試)、Lumentum(雷射晶片製造)、天孚通訊(雷射模組子元件封裝/組裝)、鴻海(交換機系統組裝)。
這份名單釋放的訊號很明確:核心價值正從光模組封裝環節,向上游光源、矽光晶片、精密耦合遷移。
中國銀河證券2026年9月的判斷與之一致:光通訊產業的技術演進已邁入深水區,產業鏈價值重心正從傳統的光模組封裝環節,加速向光源、矽光晶片、精密耦合及高密度連接等底層核心器件擴散。
上游材料的價值也在被重新評估。據上海證券報報導,隨著CPO交換機規模化落地,傳統的光模組組裝利潤和需求將下滑,上游的磷化銦、矽光SOI晶圓、薄膜鈮酸鋰等材料需求將大增——一個具體的量級參照:1.6T產品對InP襯底的消耗約為800G的2.73倍。
價值遷移的方向可以概括為:CPO本質上是電晶片+光晶片的綜合整合,產業鏈價值從"可插拔模組組裝"向"光電晶片設計+先進封裝"遷移。獨立DSP或將退出,具備SerDes IP的廠商掌握主導權;CW光源、Driver/TIA價值提升。
當輝達在官宣CPO量產時公佈合作夥伴名單,市場對原光模組供應商的地位進行了重新評估——不是光模組不重要了,而是價值分配正在重新洗牌。
四、地緣新變數:上游國產化程度成為關鍵砝碼
CPO核心器件——矽光晶片、CW雷射器、精密耦合裝置——的供應鏈高度集中。InP基板供應持續偏緊,雷射與光接收器已成為產業優先爭奪的戰略資源。
國產進展值得記錄。英偉芯科技在CIOE 2026(深圳,9月9-11日)上攜五款自研產品亮相,覆蓋矽光整合晶片(PIC)、波分復用(WDM)光源晶片、NPO/CPO光引擎及光輸入輸出(OIO)光引擎等關鍵環節——全部基於國產供應鏈研製。
產業含義清晰:誰率先打通"設計—製造—封裝"的國產化閉環,誰更有機會站上下一代光互連的起跑線。
這也帶來一個新的投資篩選維度:光源、矽光晶片、精密耦合裝置的上游國產化程度。國產化率越低的環節,替代空間越大——但短期供應鏈風險也越高,這是一枚硬幣的兩面。
五、路線之爭:CPO、NPO與可插拔的共存邏輯
三種方案的定位差異,構成了未來數年的共存格局。
可插拔光模組適配100G/400G/800G中低頻寬算力場景,良率極高、產業鏈工藝成熟穩定、成本最低;NPO(近封裝光學)適配800G/1.6T AI算力叢集,良率較高、光引擎可提前獨立檢測後組裝、支援單獨互換維修,成本中等;CPO面向1.6T及以上頻寬的超大規模智算叢集,功耗極低,但良率低、成本高、不可現場維修。
NPO為什麼能先跑起來?正因為CPO被可維護性、良率、供應鏈三道檻拖住了腳步,NPO在這個窗口期迅速上位——它把光引擎放在ASIC旁邊但不封裝在一起,光引擎壞了可以單獨拔換。SemiAnalysis總結了NPO相對CPO的三點好處:現場可更換、故障波及範圍可控、製造裝配更容易。
產業動向印證了這一判斷:華為2026年7月9日聯合中國移動研究院、京東雲、百度、中國電子技術標準化研究院、光迅科技、華工正源、立訊技術等20余家產業鏈夥伴,發佈國內首個NPO近封裝光學光互連統一標準MSA;Google2026年初下達1200萬隻NPO光模組採購訂單,用於下一代TPU叢集,交付周期覆蓋2026年三季度至2027年二季度;騰訊宣佈2026年四季度試點部署NPO超級節點。
行業判斷因此趨於一致:CPO不會一夜之間取代所有方案。高端核心交換層率先CPO化,NPO佔據2026至2028年的黃金窗口,可插拔在Scale Out市場未來幾年仍是絕對主力。
六、分析框架:三維度評估CPO滲透節奏
面對"元年已至、放量未到"的錯位,可用三維度評估滲透節奏。
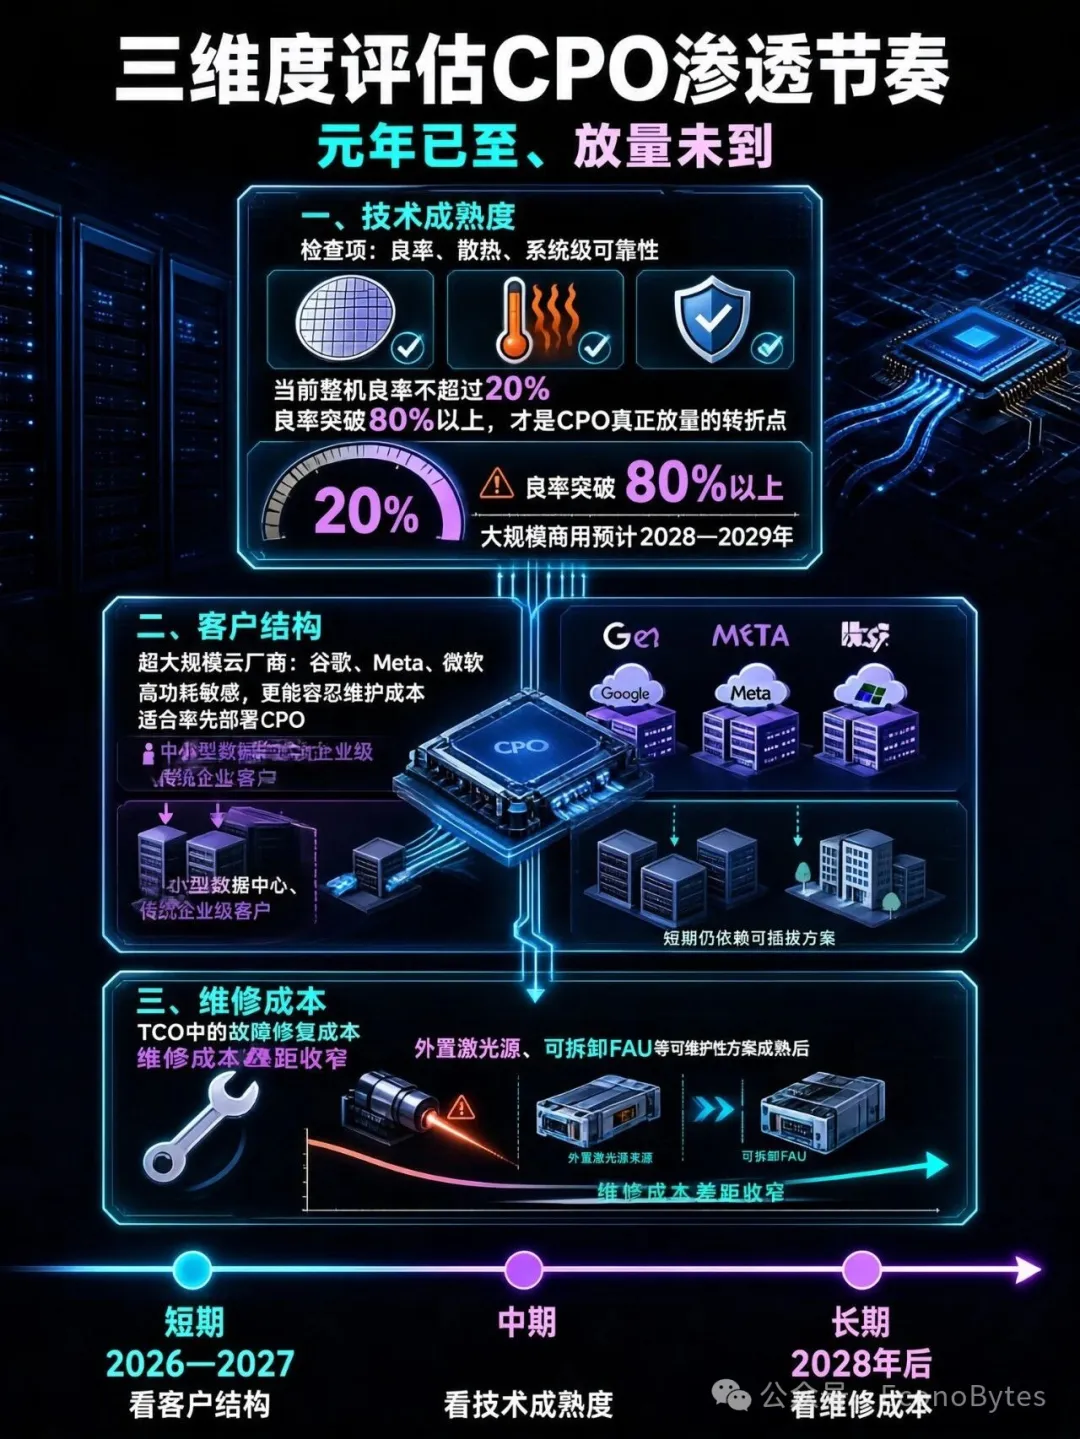
維度一:技術成熟度。良率是否突破、散熱是否解決、系統級可靠性是否驗證。當前整機良率不超過20%,SemiAnalysis將大規模商用推遲至2028-2029年。當良率從20%突破到80%以上,才是CPO真正放量的轉折點。
維度二:客戶結構。超大規模雲廠商(Google、Meta、微軟)對高功耗敏感、對維護成本容忍度高,更適合率先部署CPO;中小型資料中心和傳統企業級客戶對可維護性要求更高,短期內仍將依賴可插拔方案。短期(2026-2027)看客戶結構決定誰先用。
維度三:維修成本。TCO模型中"故障修復成本"的權重將決定CPO滲透速度。當CPO良率大幅提升、外接雷射源+可拆卸FAU等可維護性方案成熟後,維修成本差距才能被壓縮到可接受區間。長期(2028年後)看維修成本決定能否全面替代。
三維合起來的時間表:短期看客戶結構、中期看技術成熟度、長期看維修成本。
七、結論:格局在變,價值在遷
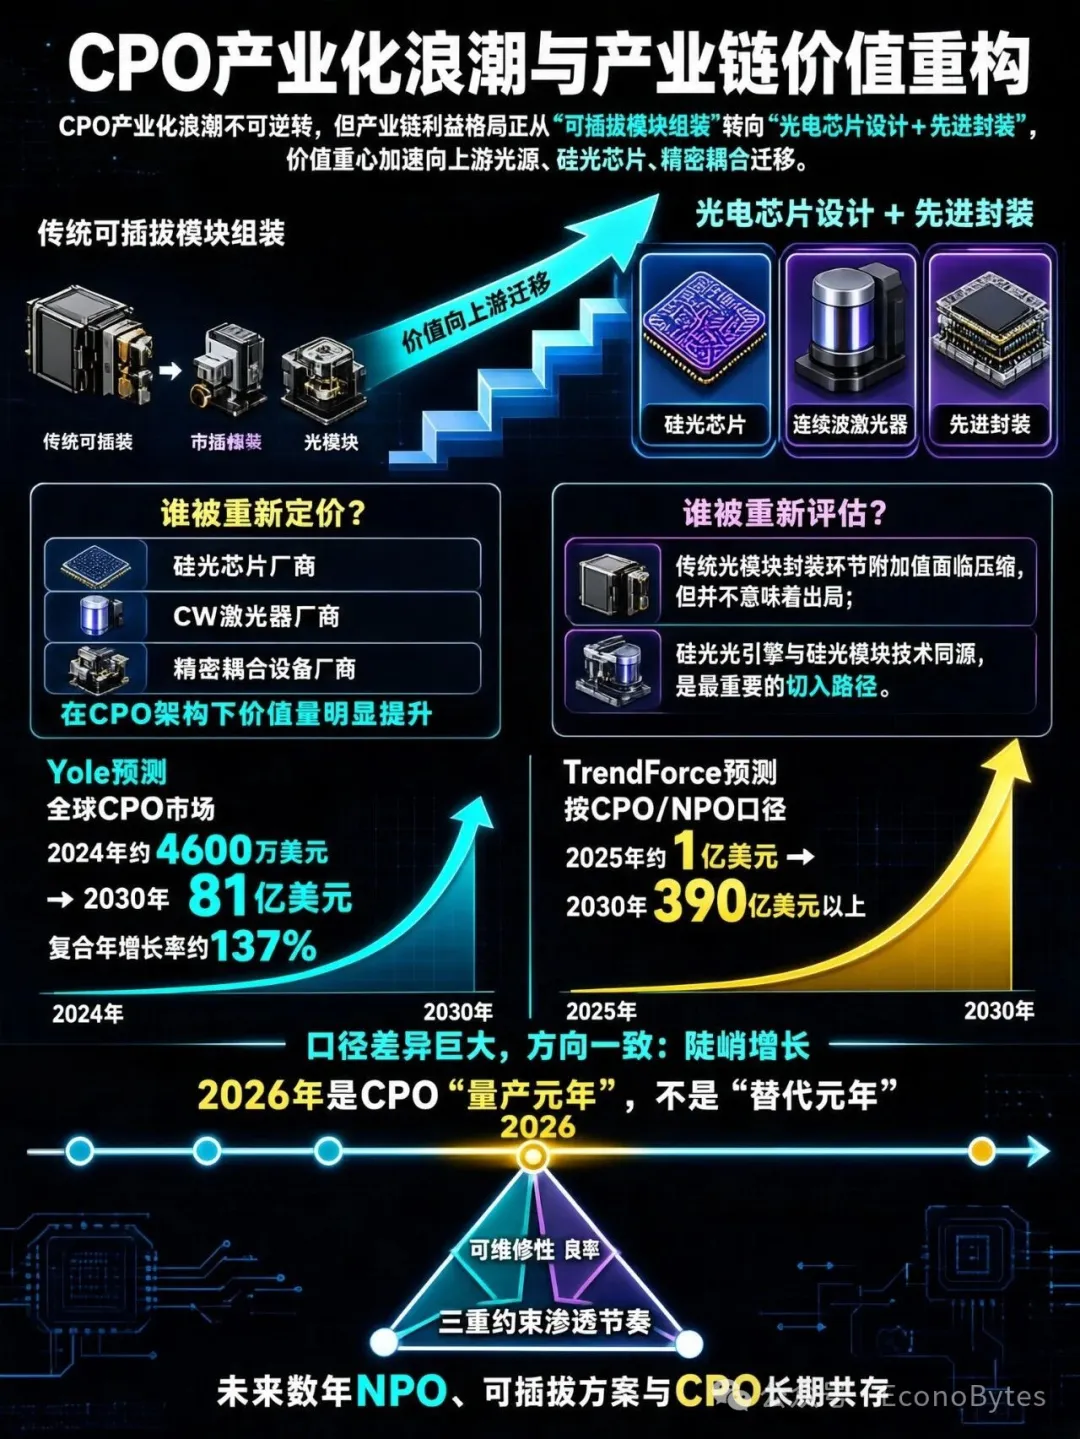
CPO的產業化浪潮不可逆轉,但產業鏈的利益格局正在經歷一場深刻的重構——從"可插拔模組組裝"到"光電晶片設計+先進封裝",價值重心加速向上游光源、矽光晶片、精密耦合遷移。
誰被重新定價?矽光晶片廠商、CW雷射器廠商、精密耦合裝置廠商——它們在CPO架構下的價值量明顯提升。
誰被重新評估?傳統光模組封裝環節的附加值面臨壓縮,但並不意味著出局——矽光光引擎與矽光模組技術同源,是最重要的切入路徑。
市場預測的分歧也值得記錄:Yole預測全球CPO市場將從2024年的約4600萬美元增長至2030年的81億美元(復合年增長率約137%);TrendForce的CPO/NPO口徑更激進——從2025年約1億美元增至2030年的390億美元以上。口徑差異巨大,但方向一致:這是一條陡峭的增長曲線。
CPO的滲透節奏受制於可維修性、良率和維修成本三重約束。2026年是CPO"量產元年",但不是"替代元年"——NPO和可插拔方案將在未來數年與CPO長期共存。
對投資人的啟示:CPO產業鏈投資需區分"真受益"與"偽概念"。具備矽光晶片自研能力、卡位CW光源和精密耦合等高壁壘環節、進入頭部客戶驗證名單的企業,才是價值遷移的真正受益者。(EconoBytes)