
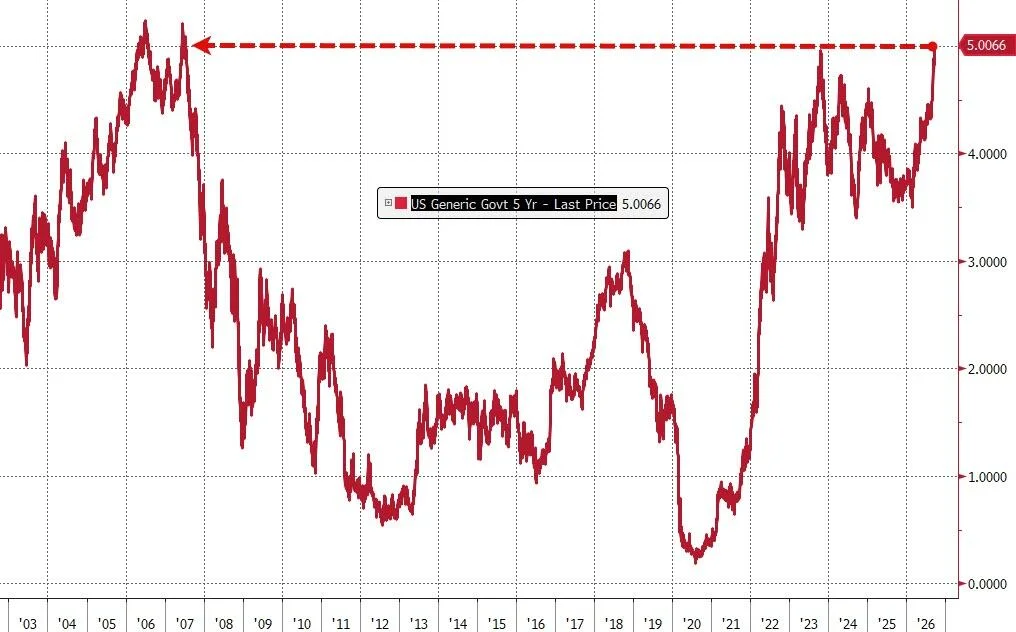
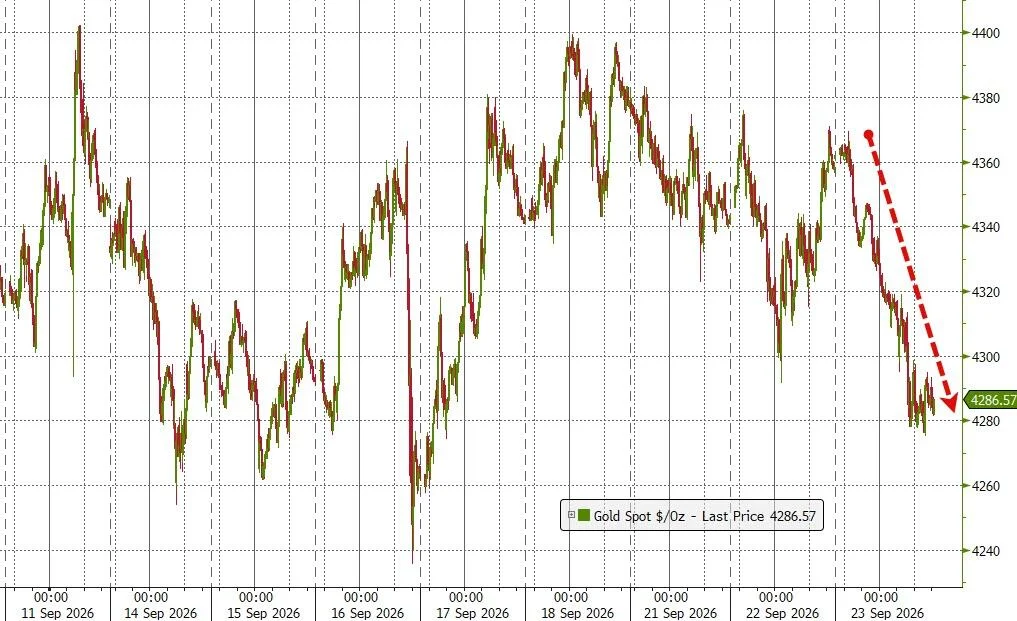
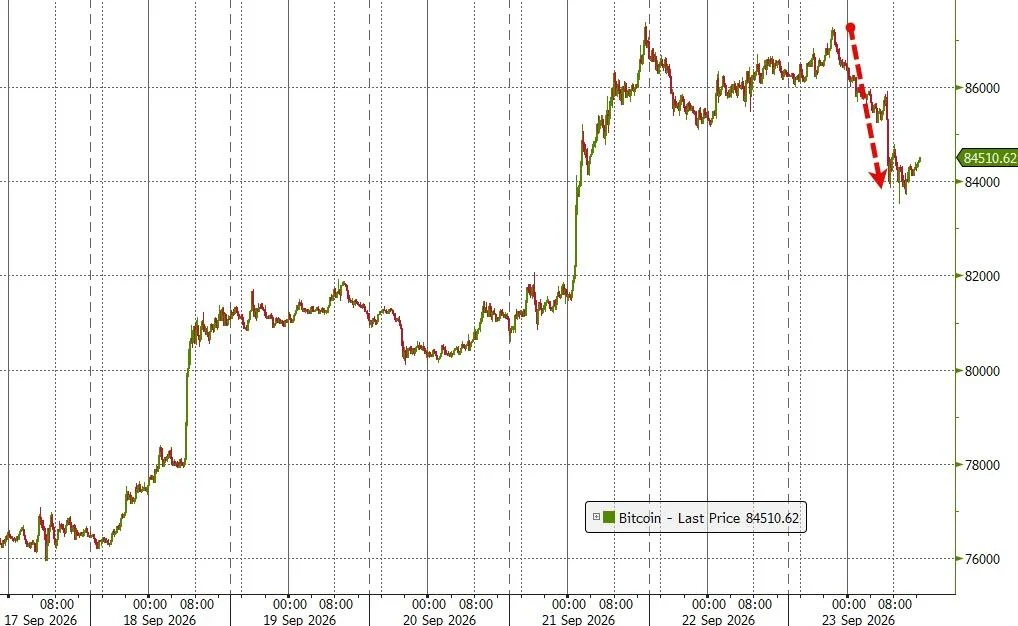
三大美股指數跌幅介於0.7%至0.9%之間,對利率最為敏感的小盤股領跌。10年期美債殖利率單日上行14個點子,突破5.00%關口;5年期殖利率盤中升至2007年以來最高水平,30年期殖利率則攀升至2004年來峰值。$美元指數(USDindex.FX)$跳漲0.6%至7月以來最高水平,黃金跌破4300美元,$比特幣(BTC.CC)$下探84000美元。
油價上漲與強勁經濟數據的雙重夾擊,令市場對聯準會將維持更長時間緊縮立場的押注急劇升溫,美國國債殖利率飆升至近二十年高位,美股隨之承壓下行。
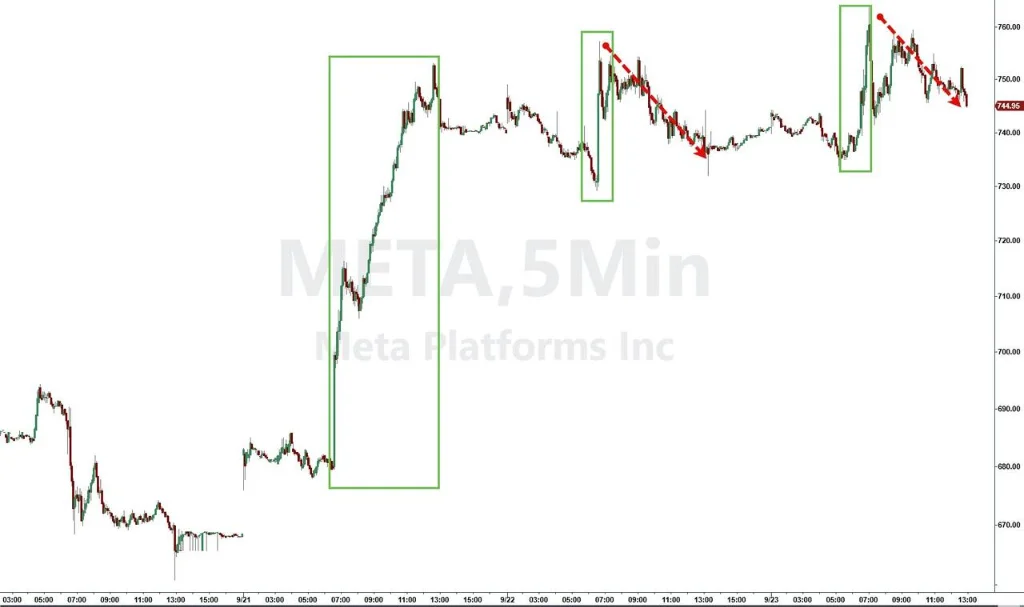
按市值排名,截至收盤,$英偉達(NVDA.US)$跌1.47%、蘋果跌0.8%、$Google-A(GOOGL.US)$跌3.8%、$微軟(MSFT.US)$漲0.52%、$亞馬遜(AMZN.US)$跌2.24%、$台積電(TSM.US)$跌1.2%、$SpaceX(SPCX.US)$跌4.11%、Meta漲1.02%、$博通(AVGO.US)$跌2.62%、$特斯拉(TSLA.US)$漲0.32%、$SK海力士(SKHY.US)$跌3.12%。
光通訊、存儲晶片股多數下跌,$閃迪(SNDK.US)$、$康寧(GLW.US)$、$Coherent(COHR.US)$、$Ciena(CIEN.US)$、$SK海力士(SKHY.US)$跌逾3%,$美光科技(MU.US)$跌超2%。
Meta旗下AI智能體Muse持續發酵。市場擔心Muse會讓旅遊聚合平台被繞開,$Expedia(EXPE.US)$、$愛彼迎(ABNB.US)$跌近8%。高盛警告,AI智能體將對以收取中介費用為主要盈利模式的行業造成廣泛衝擊。
IonQ展示業界首個端到端實時量子糾錯解碼器,並披露了一項與英偉達系統相關的部署,帶動量子計算板塊走強;IonQ收漲4.42%。
網絡安全概念持續走強,CrowdStrike漲5%再創新高,Okta漲超4%,Palo Alto Networks漲超5%。
油價反彈帶動能源板塊逆勢走強,成為標普500表現最好的板塊。伊朗總統佩澤希齊揚在聯大講話中批評一些國家在伊朗核問題、以色列及巴勒斯坦問題上的「雙重標準」,市場對美伊和談的樂觀預期降溫,國際油價結束五連跌。
聯準會加息預期升溫,美元指數走強,$黃金礦業(AUMN.US)$股普跌,$泛美白銀(PAAS.US)$、$哈莫尼黃金(HMY.US)$跌超5%,$埃氏金業(EGO.US)$、$金田(GFI.US)$跌超4%,$金羅斯黃金(KGC.US)$跌超3%,$紐曼礦業(NEM.US)$跌超2%。
$納斯達克中國金龍指數(.HXC.US)$週三收跌1.43%。
截至收盤,$阿里巴巴(BABA.US)$跌4.74%、$拼多多(PDD.US)$跌1.43%、$網易(NTES.US)$跌1.47%、京東跌0.8%、$百度(BIDU.US)$跌2.87%、攜程跌0.54%、$理想汽車(LI.US)$漲0.34%、$嗶哩嗶哩(BILI.US)$跌1.83%、$蔚來(NIO.US)$跌1.34%。
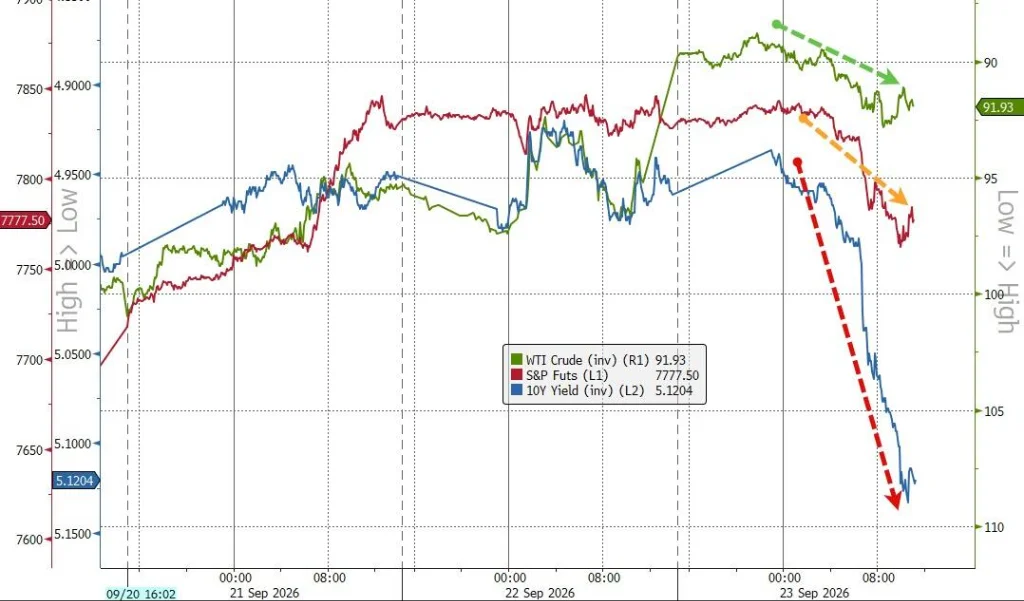
美國採購經理人指數(PMI)數據週三遠超預期,創2021年以來最快擴張速度,引發市場對經濟從"韌性"轉向"過熱"的擔憂,並觸發國債市場的大規模拋售。
10年期美債殖利率單日上行14個點子,突破5.00%關口;5年期殖利率盤中升至2007年以來最高水平,30年期殖利率則攀升至2004年來峰值。利率互換市場已充分計入未來一年三次加息預期,部分避險倉位甚至反映了第四次加息的可能性。
此番衝擊波及範圍廣泛。美元指數跳漲0.6%至7月以來最高水平,黃金跌破4300美元,比特幣下探84000美元,三大美股指數跌幅介於0.7%至0.9%之間,對利率最為敏感的小盤股領跌,而紐交所新低個股數量已連續七日超過新高個股。
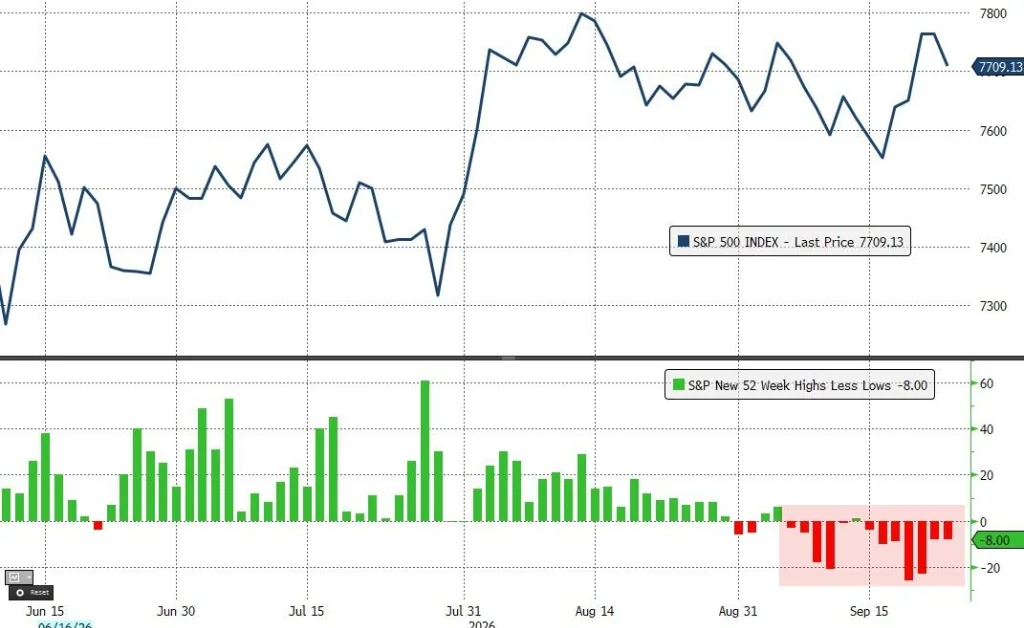
美國債市遭"血洗",PMI意外強勁點燃實際利率重定價,10月加息機率飆升至70%
$標普全球(SPGI.US)$週三公佈數據顯示,9月美國綜合採購經理人指數(PMI)初值攀升至58.4,預期為55.3,創2021年7月以來最高水平。9月服務業PMI升至58.7,製造業PMI跳升至57,同樣雙雙超預期。
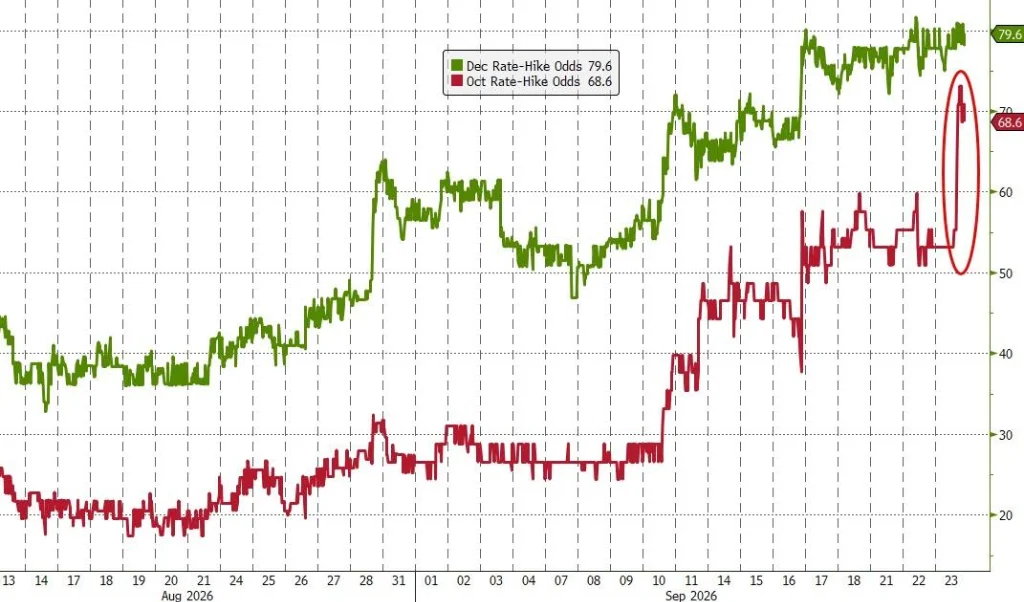
據CME「聯準會觀察」:聯準會10月會議維持利率在3.75%-4.00%不變的機率為30.3%,加息25個點子的機率為69.7%。聯準會到12月維持利率在3.75%-4.00%不變的機率為6.5%,累計加息25個點子的機率為38.7%,累計加息50個點子的機率為54.8%。
標普全球在點評中指出:
除COVID-19封鎖解除後的需求反彈外,此次商業活動改善幅度為2015年初以來最大。
然而,數據本身之外同樣值得關注的是,此次PMI報告亦顯示供應鏈瓶頸重現,並伴隨價格壓力上行。市場分析人士指出,調查數據可能受到"名義偏差"影響——受訪者以美元而非實際量來衡量出貨和訂單,從而高估了真實活動水平。
儘管如此,這些注意事項未能阻止市場的快速定價。10年期名義殖利率上漲約15個點子,10年期通膨保值債券(TIPS)上漲12.5個點子,盈虧平衡通膨預期僅上行約2個點子。
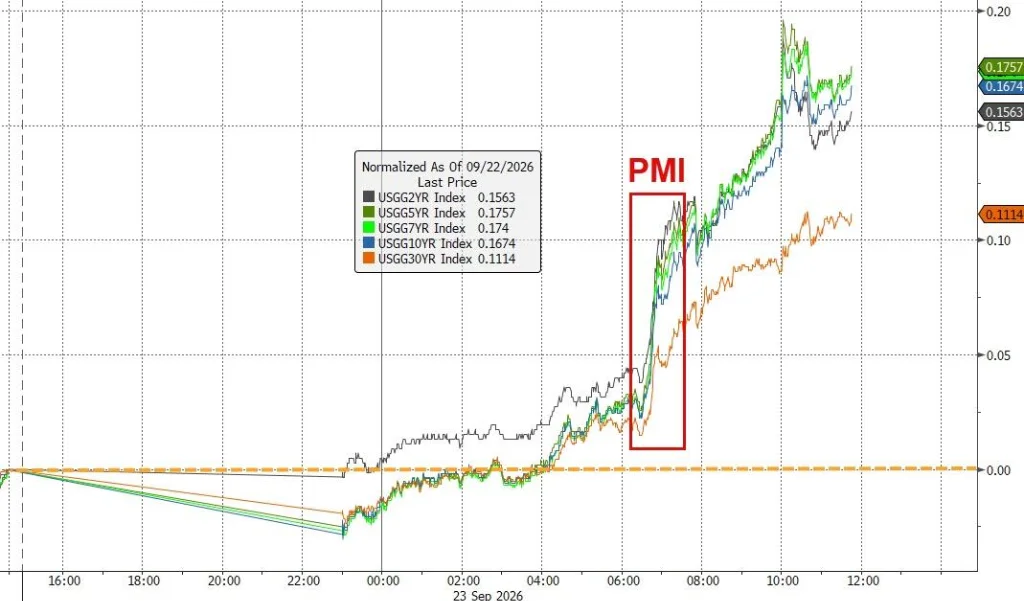
5年期國債殖利率自2007年以來首次突破5.00%。5年期國債殖利率在當日一場規模700億美元、需求疲弱的拍賣後進一步加速上行,當日漲幅接近20個點子。
30年期國債殖利率飆升至2004年以來的最高水平。
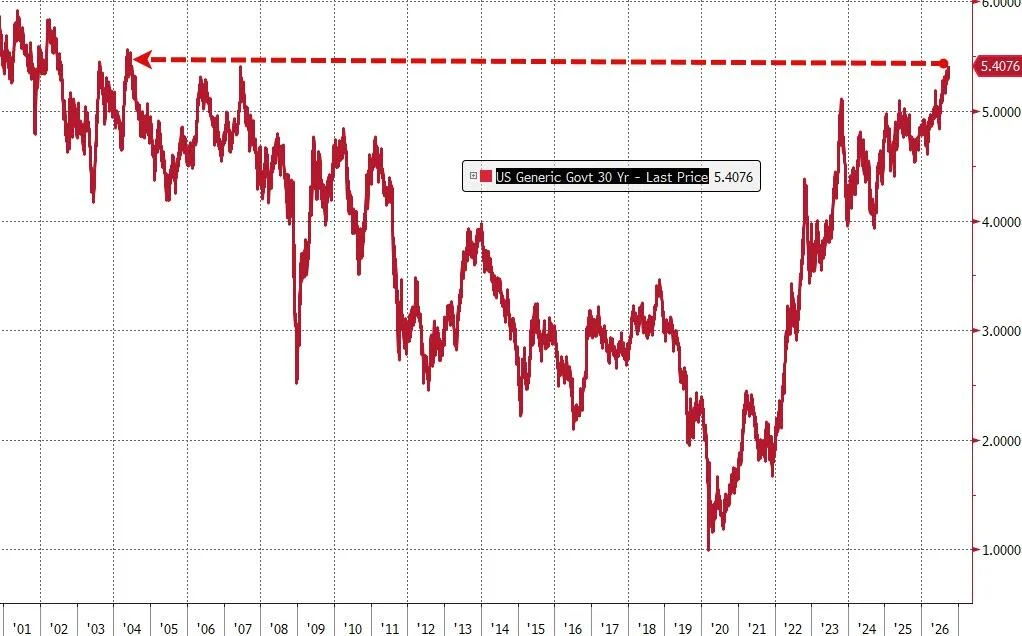
美國30年期抵押貸款利率超過7%。
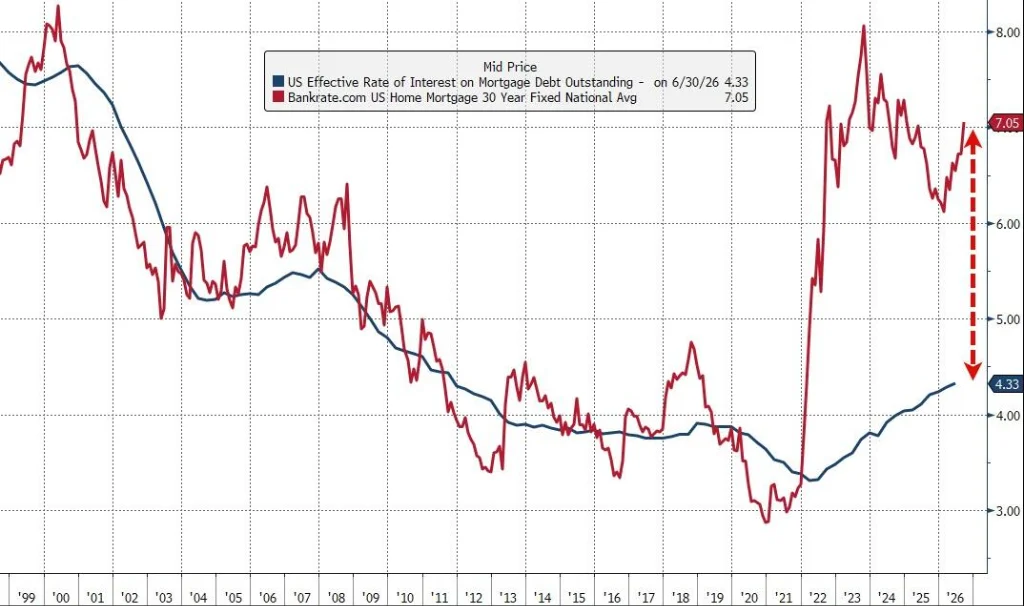
這意味著,債券投資者定價的核心邏輯是更高更久的聯儲路徑、更強的實際增長預期、中性利率上移以及期限溢價擴大。十月份聯準會再次加息的機率逼近7成。
高盛的Rich Privorotsky將此次調整歸因於增長預期:
這越來越像是對強勁增長假設的反映。6%的財政赤字加上1.5萬億美元支出,意味著大量債券發行和大量名義增長。對股市而言,這是更清晰的宏觀風險,不是失控的通膨,而是持續偏高的實際資金成本。
$SEI Investments(SEIC.US)$固收投資管理負責人Sean Simko表示:
面對今天這列轟鳴而來的市場「大卡車」,誰也不想螳臂當車。美債市場正遭遇三重重擊:經濟數據超預期強勁、新債海量供給推升5年期殖利率創下多年新高,以及全球通膨頑固難降的悲觀預期。
強勁數據之外,聯準會官員的表態進一步堅定了市場對持續緊縮的預期。聯準會理事Michael Barr週三表示,為使通膨及時回落至2%目標,進一步政策調整"在我的基準情形下很可能是必要的",並強調"價格穩定對於支援最大就業至關重要"。
FHN Financial的Will Compernolle指出,當前經濟強勁的性質已發生關鍵轉變:
經濟強到能夠承受加息,與經濟強到開始推升通膨壓力,是兩種截然不同的情形。前者允許聯準會專注於通膨而無需過多擔憂勞動力市場惡化;後者則要求更為激進、更為緊迫的緊縮行動。
富國銀行投資研究所的Tony Miano認為,市場正在進入新的週期:
這是市場在告訴我們,一個真正的再緊縮週期已經開啓。整條殖利率曲線正在同步重定價,這意味著股票折現率上升,抵押貸款和企業借貸成本走高,風險資產的門檻也在提高。
能源市場動盪:油價反彈疊加柴油出口爭議
與此同時,能源市場的雙重擾動進一步加劇了通膨擔憂。
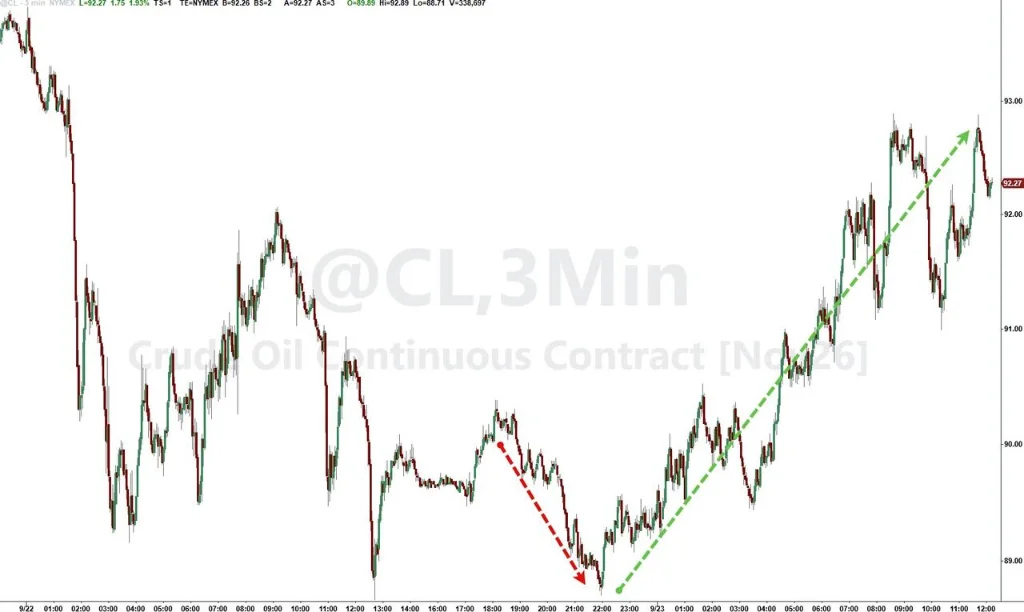
布倫特原油結算價重上103美元,WTI原油上漲2.4%至92.68美元,終結此前連續五日的下跌走勢,原因是中東局勢持續緊張,以及全球實物市場供應緊張。
美國柴油裂解價差挫跌12.70美元至每桶97.85美元。美國零售柴油價格已達每加侖6.522美元,創歷史新高。
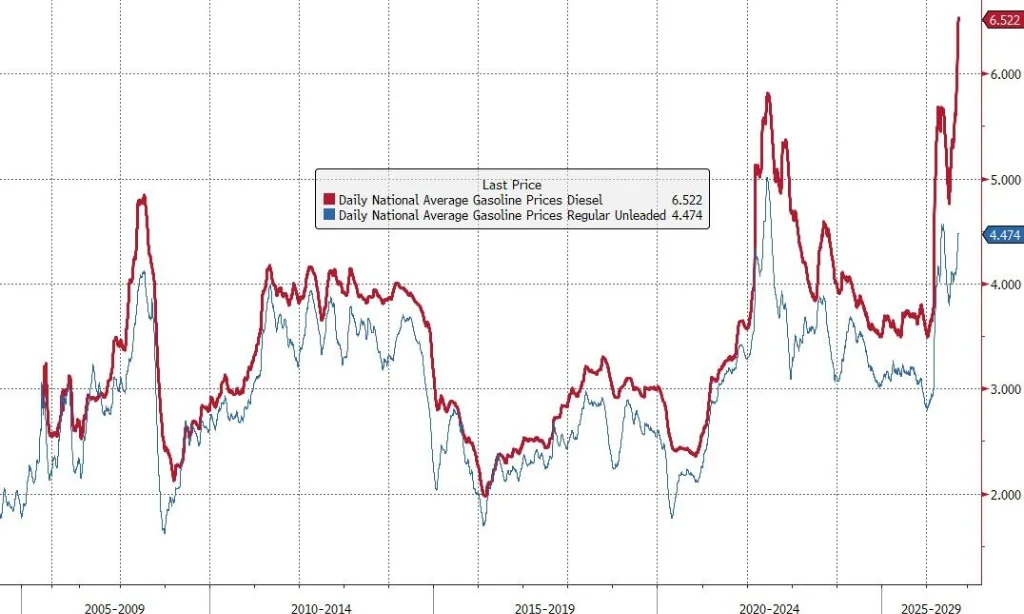
據彭博報道,原油交易商正以創紀錄的溢價搶購美國最大儲油樞紐俄克拉荷馬州庫欣的即期供應。WTI現金展期價差首次突破每桶5美元,這在自2017年以來的數據中尚屬首次,該數據反映交易商為即期交貨相對於下月合約願意支付的額外溢價。
在伊朗問題上,伊朗總統Masoud Pezeshkian表示,在制裁和美國封鎖持續存在的情況下,伊朗不會允許霍爾木茲海峽的航行自由,為各方恢復和談的努力增添了變數。
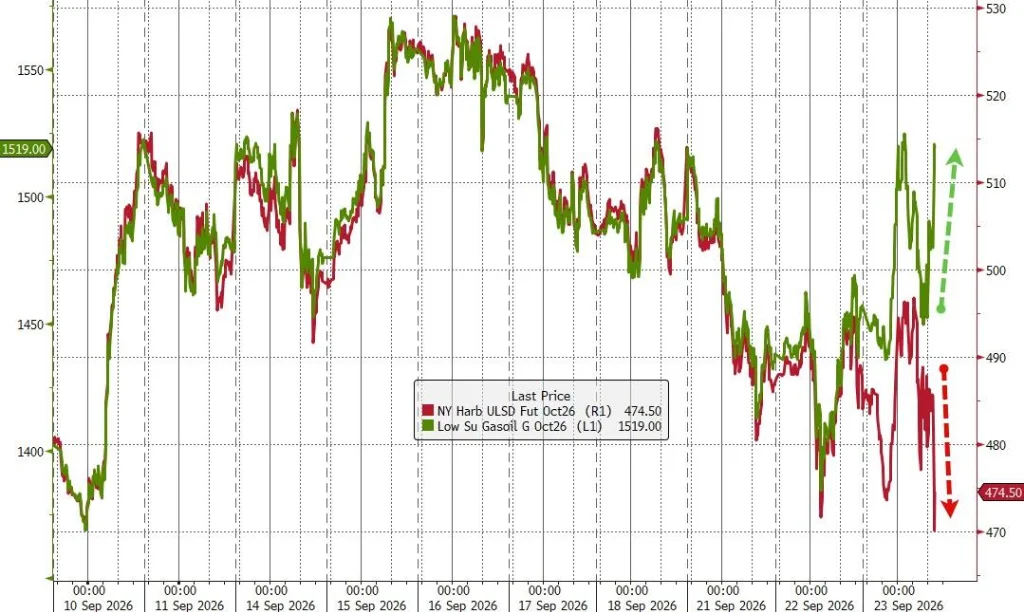
另一焦點是白宮對柴油出口政策的態度。美國能源部長Chris Wright週三表示,川普政府正與煉油商合作,推動以自願限制柴油出口的方式替代全面禁令。
消息傳出後,美國柴油期貨價格驟跌,而歐洲柴油期貨則大幅走高,兩地價差急劇擴大。美國超低硫柴油期貨盤中跌逾7%至日內低點,歐洲柴油期貨同期漲逾7%至日內高點。
納指終結四連漲、小盤股領跌
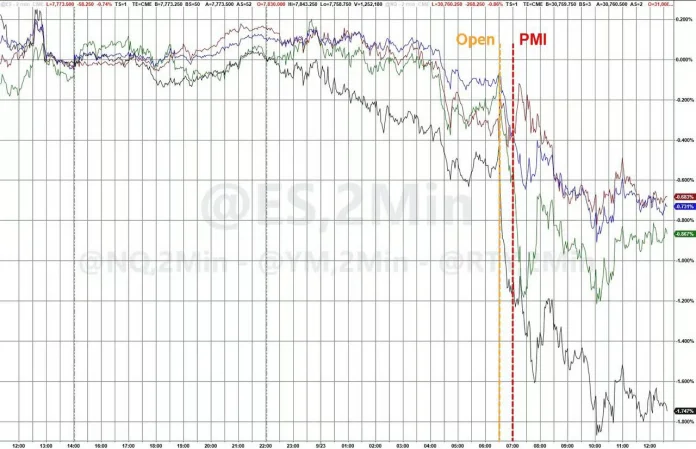
美股盤初還在高位,採購經理人指數公佈後掉頭向下。標普500收跌0.72%報7708.55點,納指跌1.13%報26936.04點,道指跌0.68%報51511.59點,羅素2000跌1.77%。對融資成本最敏感的小盤股與利率敏感資產跌得最狠。
公用事業板塊跌1.92%墊底,房地產跌1.55%,住宅建築商普爾特集團跌2.93%、霍頓跌2.73%。高盛的Ben Snider指出,標普500目前交易在約19倍預期市盈率,是2023年以來最低,利率一直在後台壓著估值。
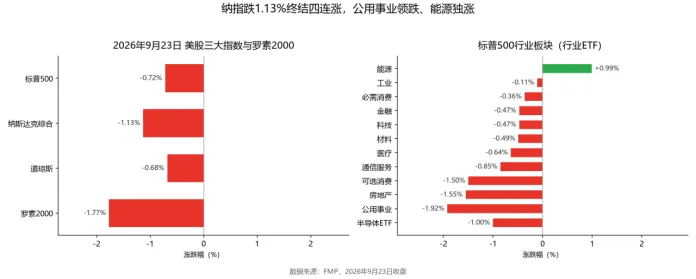
油價反彈讓能源成為標普500唯一收漲的板塊。$埃克森美孚(XOM.US)$漲1.63%,$雪佛龍(CVX.US)$漲1.53%,$西方石油(OXY.US)$漲1.86%,$哈里伯頓(HAL.US)$漲0.49%。油價上漲直接改善上游盈利預期,而這些公司不依賴成品油出口。
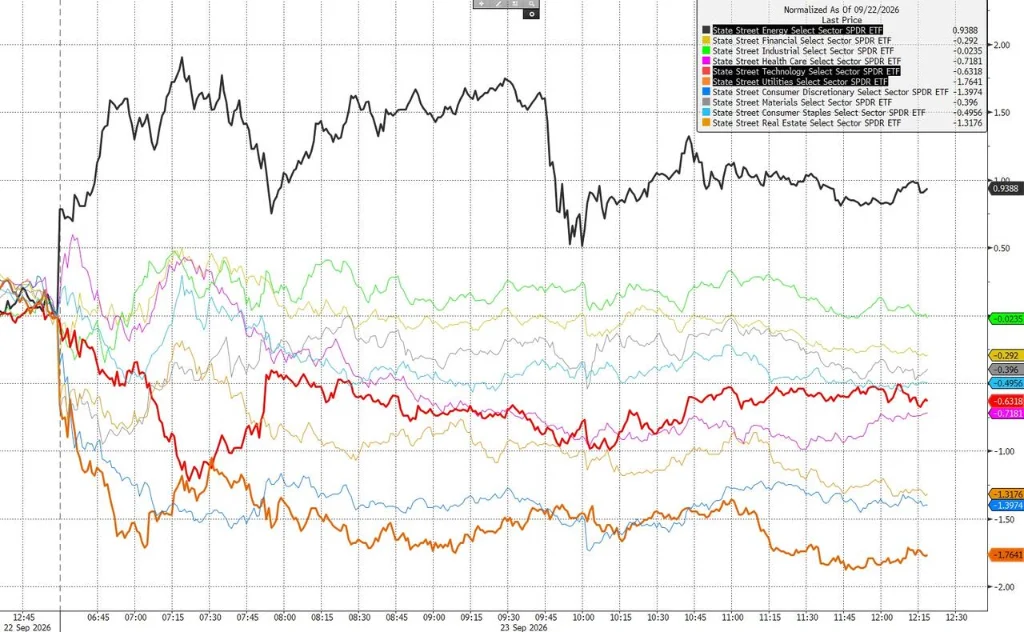
煉油股是同一條消息下的輸家。PBF能源跌1.36%,$瓦萊羅能源(VLO.US)$跌0.34%,馬拉松石油跌0.33%。禁令若落地,原本運往歐洲和亞洲的柴油要轉回美國國內市場,煉廠的出口溢價與毛利預期被直接下修。
AI代理焦慮繼續切割美股,旅遊股重挫而AI代理受益方還在漲
美股指數下跌之外,內部結構分化更劇烈。
AI代理「重塑」服務業。市場擔心AI代理能自動完成比價、賬單管理,未來可能直接瓦解依賴"消費者慣性"的商業模式。Expedia跌7.72%,愛彼迎跌7.56%,Booking跌5.07%。
高盛編制的美國代理式AI指數當天升至162.42,而消費者慣性指數跌至88.21。亞馬遜已在其購物平台遮蔽Meta的個人AI代理Muse,Google跌3.80%,亞馬遜跌2.24%。
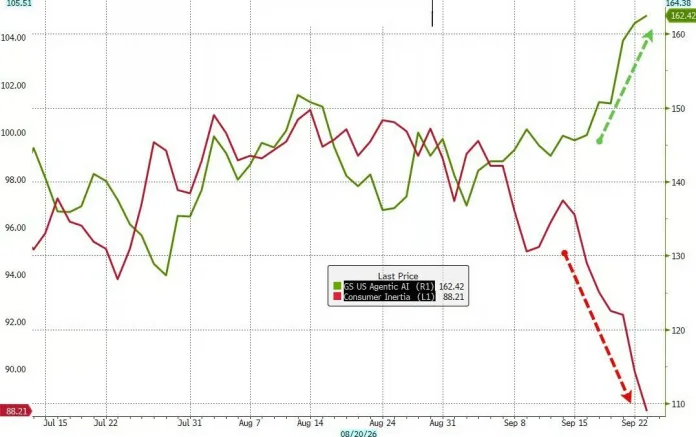
受益方仍在獲得追捧。$Palantir(PLTR.US)$漲3.68%,Meta漲1.02%,本週累計漲幅已達兩位數。
大型科技股整體拖後腿。英偉達跌1.40%,博通跌2.62%,美光科技跌2.22%,AMD跌1.47%,蘋果跌0.80%;閃迪跌3.73%,但$西部數據(WDC.US)$漲1.96%、$希捷科技(STX.US)$漲0.44%,存儲內部並不一致。$費城半導體指數(.SOX.US)$盤中跌近2%。
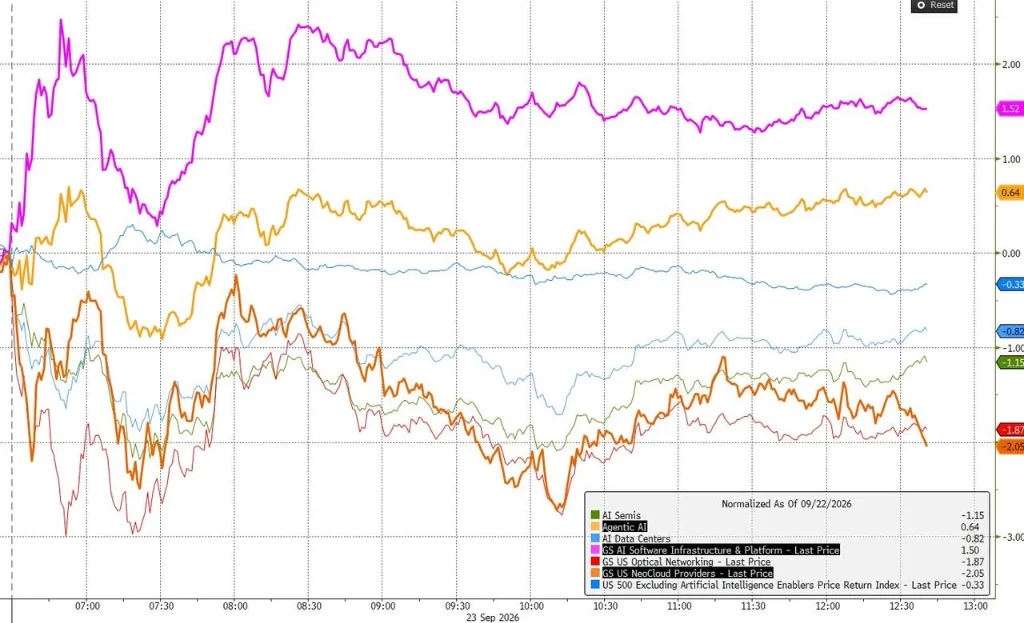
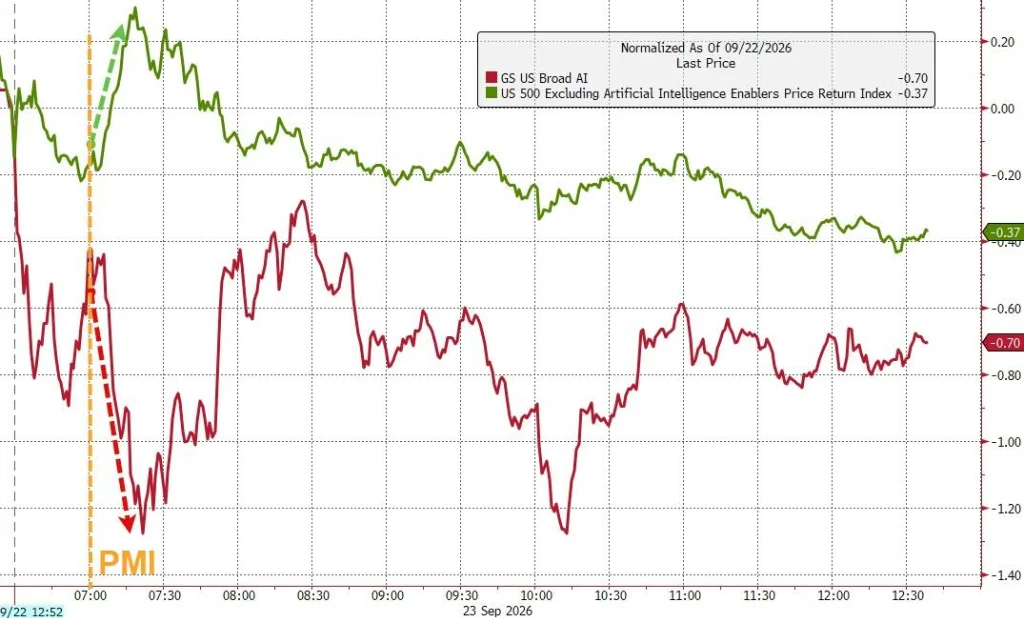
在經歷了連續5天的強勁表現後,人工智慧股票今天跑輸了除人工智慧板塊外的大盤。
美元走強,黃金跌破4300美元
殖利率推著美元走高。衡量美元對六種主要貨幣的美元指數上漲0.49%,匯市尾市收於101.096。
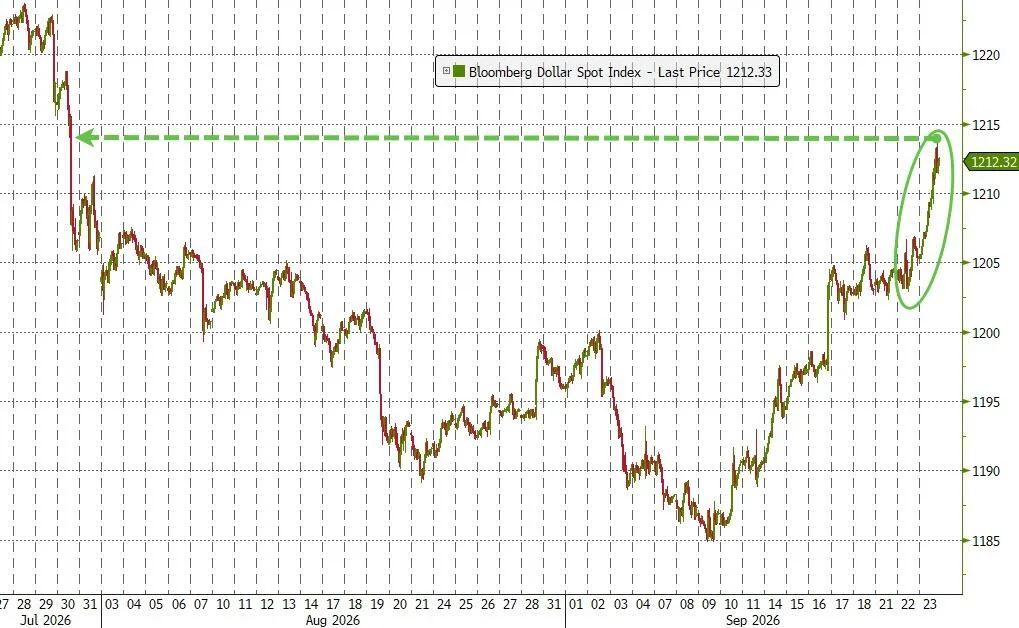
歐元跌至1.1387美元,為7月29日以來最低;英鎊盤中一度跌0.5%至1.3273,是7月1日以來最低;美元兌日元升到158.27。
無息資產同步承壓。現貨黃金跌1.71%至4286.30美元/盎司,跌破4300美元關口,日內高點4369.45;現貨白銀跌3.89%至64.28美元/盎司。
比特幣跌2.23%至84273.65美元,盤中一度下探83785美元。
公司消息
【機構:台積電將於2027年1月上調晶圓代工價格3%至6%】
據媒體援引知情人士消息報道,台積電晶圓代工價格確定再漲。供應鏈人士透露,8吋廠產能利用率超過100%、45奈米以下製程滿載的台積電,訂單能見度已至2030年,已確定自2027年1月起,按照不同製程調整Wafer Out價格,漲幅約3~6%。台積電未回應市場傳聞。
【$麥當勞(MCD.US)$斥資85億美元扶持加盟商】
麥當勞在2026年投資者日上宣佈,將向加盟商提供約85億美元支援,推動一項持續至2036年的多年計劃,其中約50億美元將在2030年前投入。該計劃涵蓋升級食品與飲品、改善服務、推出新的餐廳設計並簡化門店運營,公司稱這將是其歷史上規模最大的菜單升級。
【Anthropic首席執行官:由於安全的緣故 公司將放慢AI的研發進度】
Anthropic首席執行官達裡奧·阿莫迪在聯合國安理會就人工智慧議題發言稱,人工智慧的快速發展推動了健康科學領域的進步。人工智慧可能對全人類構成風險。認為存在不法分子利用人工智慧製造生物武器的風險。如果管理不善,確實認為人工智慧可能會對全人類構成生存風險。由於安全的緣故,公司將放慢AI的研發進度。
【Alphabet:Google雲擴展新區域、合作夥伴和客戶】
Alphabet稱,Google雲擴展新區域、合作夥伴和客戶。GoogleBeam設備將發貨至包括美國、加拿大、英國、法國、德國、日本在內的六個國家,將於10月起在Industrious辦公地點提供使用,覆蓋亞特蘭大、芝加哥、紐約市和帕洛阿爾託。
【$諾和諾德(NVO.US)$:CagriSema在REIMAGINE 5試驗中實現較替爾泊肽更優的減重效果】
諾和諾德日前公佈其在研產品每週一次 CagriSema(cagrilintide和司美格魯肽)3期REIMAGINE 5和REDEFINE 9試驗的主要結果。諾和諾德介紹,在REIMAGINE 5試驗中,CagriSema 1.0 mg/1.0 mg在減重方面優於替爾泊肽5 mg,實現12.4%的估算平均體重降幅,而替爾泊肽組為9.1%。同時,CagriSema在糖化血紅蛋白(HbA1c)降幅方面證實具有非劣效性,降幅為1.71%,替爾泊肽組為1.67%。在REDEFINE 9試驗中,CagriSema 1.0 mg/1.0 mg實現了21.0%的體重降幅,而安慰劑組為2.0%,並達到主要優效性終點。此外,在預設支援性終點方面,CagriSema較安慰劑顯示出更大的改善幅度,包括收縮壓、腰高比和空腹血脂指標。
【AI通訊基礎設施公司Bird.com完成4.5億美元融資】
9月23日,AI通訊基礎設施公司Bird.com宣佈完成4.5億美元債務融資,由摩根大通牽頭,並推出改造後的Agentic Harness平台,該平台現在讓AI代理無需自定義整合即可在Bird網絡上發送消息、撥打電話、管理電子郵件,甚至獲得自己的eSIM電話套餐。
【微軟計劃投資4億美元用於海底和陸地連接】
微軟計劃到2030年在中東地區投資4億美元用於海底和陸地連接,投資包括在該地區擴展雲計算和人工智慧基礎設施。
(華爾街見聞)