
中國國產GPU這個類股,聽起來像一場比賽對吧?
你仔細一看,完全不是這麼回事,這是四條路。先看個底色,輝達在中國AI晶片市場的份額,2022年還是95%左右,到2026年中,Bernstein給的預測是整體掉到8%,高端幾乎換了一遍。
換個口徑看,Reuters估計輝達整體還佔著55%左右。兩個數字放一起,高端是中國國產的天下,中低端還在一片混戰。
這四家,路線也不一樣。
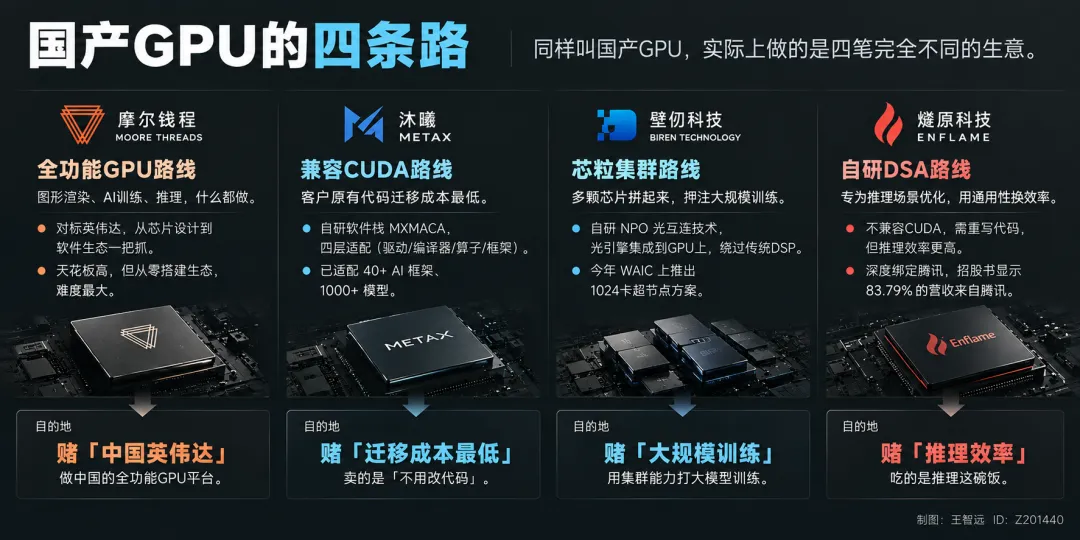
摩爾線程這邊,走全功能GPU路線,圖形渲染、AI訓練、推理,什麼都做;對標輝達那條路,從晶片設計到軟體生態一把抓。
天花板高,可什麼都做意味著晶片架構、軟體棧、開發者生態,什麼都得從零搭,輝達花了二十多年攢出來的護城河,它得從頭走一遍。
沐曦呢,選了相容CUDA。
客戶原來跑在輝達上的程式碼,搬到沐曦的卡上,遷移成本最低。代價呢?永遠在追趕輝達的節奏,人家更新一代,你得跟一代。
自研軟體棧MXMACA做了四層適配,驅動、編譯器、算子、框架全覆蓋,已經適配了40多個AI框架、1000多個模型。
說白了,沐曦賣「不用改程式碼」這五個字。
壁仞最有意思,押芯粒,單顆晶片做不大對吧,那就把多顆小晶片拼在一起,像搭積木。
配合自研的NPO光互連技術,光引擎直接整合到GPU上,繞過傳統的DSP晶片,低延遲長距離傳輸;今年WAIC上拿出了1024卡超節點方案。
賭的就是大規模訓練,單卡不夠,叢集來湊,不過拼晶片容易,晶片間通訊延遲和一致性才是真問題,NPO就是來解決這個的。
燧原走的路最不一樣,自研DSA架構,專門為推理場景最佳化,不相容CUDA,使用者得重寫程式碼,不過,在推理這個場景裡效率更高。
用通用性換效率,這個取捨本身就說明了對場景的判斷有多篤定,吃推理這碗飯,綁的是騰訊這個客戶,招股書上的數字,83.79%的營收來自騰訊,深度繫結,騰訊就是它最大的試驗場。
嗯,這四家都被叫做「中國國產GPU」,終點完全不同,摩爾線程想做中國輝達,沐曦賣遷移成本最低,壁仞賭大規模訓練,燧原吃推理這碗飯。
你想啊,四條路通向四個不同的目的地,那是什麼同一場比賽。
那目的地怎麼選呢?市場結構決定的。2025年推理已經佔了AI伺服器市場的67%,訓練只有33%。推理需求體量是訓練的四到五倍。
燧原專攻推理,恰好是增速最快的方向,華為和寒武紀走的是訓推全端路線,兩條腿都站著;話說回來,四條路走得再不一樣,有個共同現實繞不過去,看一組資料:
2025年中國國產AI加速器出貨165萬張,華為昇騰81萬張排第一,平頭哥26.5萬張排第二,寒武紀和崑崙芯各11.6萬張並列第三,四小龍加起來,不足7%。
7%,你想想,華為一家就佔了半壁江山,這個類股真正主角是華為,四小龍更像是四條不同的支流,水量還很小。
還有輝達,換個口徑看整體市場,它還佔著55%左右,可高端那塊基本換了一遍,兩個數字放一起看,高端幾乎是另一個市場了,中低端還在泥裡混戰。
有意思的是,不管走那條路,它們撞上的瓶頸一模一樣。
......
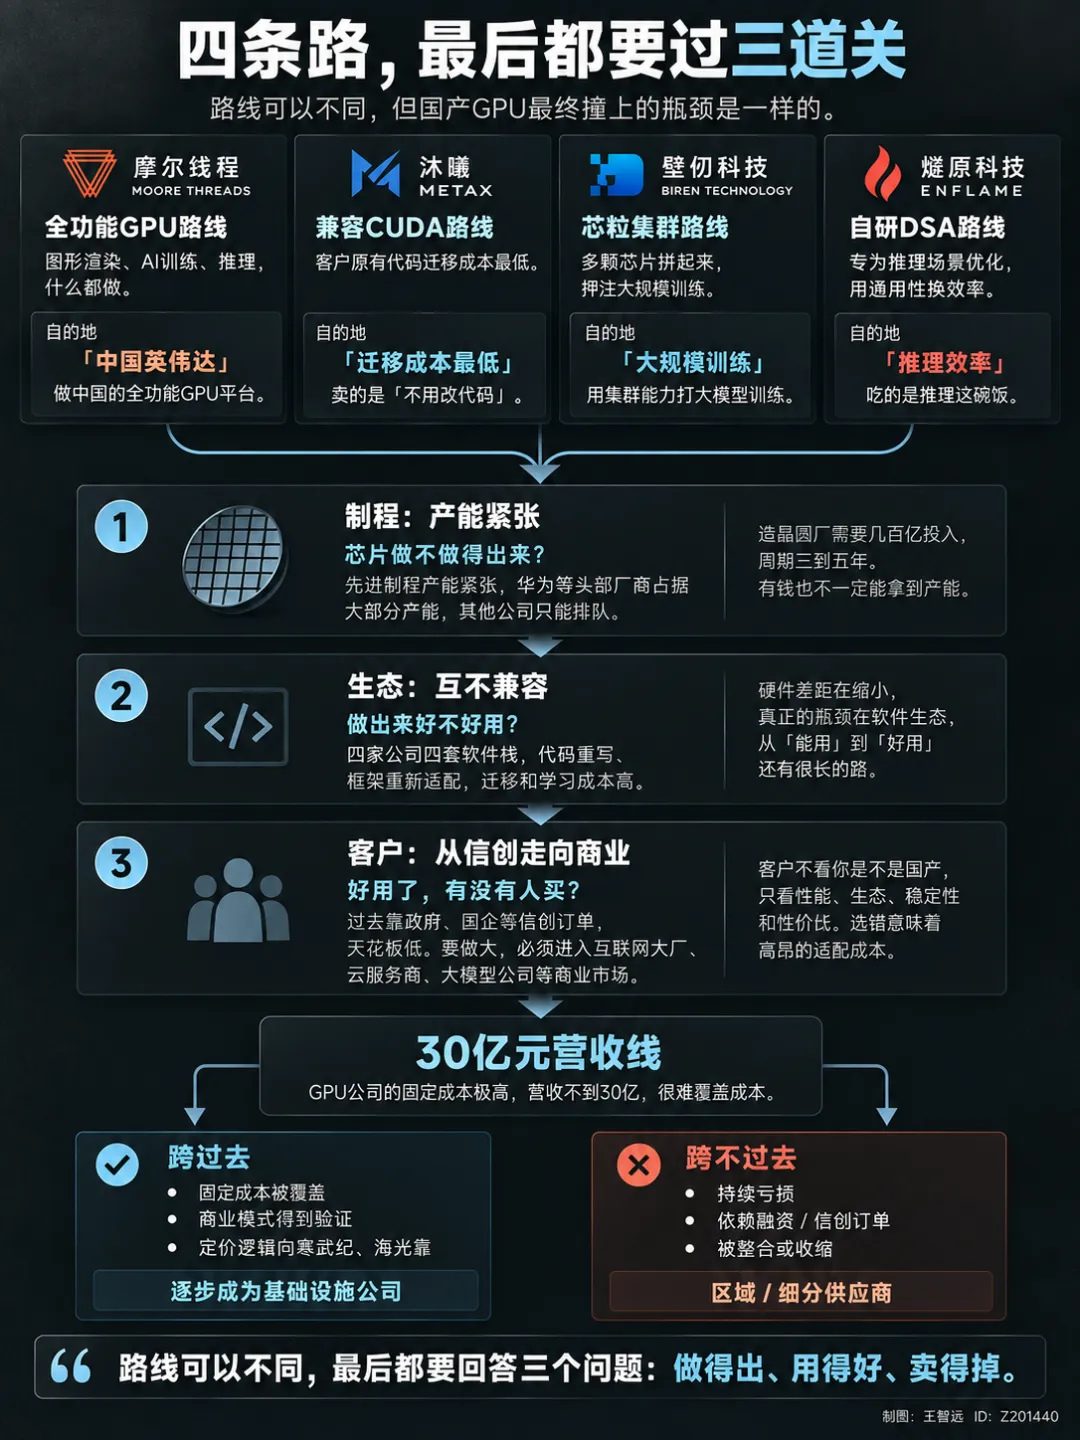
第一道,製程。中國國產GPU都得找代工,中芯國際是繞不開的選擇。
先進製程產能緊張,華為一家鎖定了大約43%。中芯每產出10片先進製程晶圓,4片多是華為的,剩下才輪到其他GPU公司排隊。
這個問題急不來,造晶圓廠砸錢幾百億、周期三到五年,不是靠融資能催熟的。
高盛2026年9月的CHIPS IV報告預測,到2035年,中國先進製程缺口會從92%降到34%,方向是好的,可眼下這四家還在排隊。
摩爾線程的存貨周轉天數達到了658天,將近兩年的產能堆在倉庫裡,佔用的全是現金流,拿到產能就拚命備貨,這是產能緊張逼出來的生存策略。
第二道,生態。每家公司都有自己的軟體棧,互不相容。
一個AI公司想用中國國產GPU,選那家就得用那家的工具鏈,程式碼重寫,框架重新適配,換一家供應商又是一輪適配和偵錯,團隊的學習成本、排錯的時間,全是隱性開支。
採購時不能只看單卡參數,得看整個工具鏈好不好使,團隊能不能上手。
有句話說得到位,硬體差距在縮小,真正的瓶頸在軟體生態,從「能用」到「好用」之間還隔著一道鴻溝。
你想啊,四家公司四個軟體棧,相當於每家公司都在獨立重建一個不完整的CUDA。
輝達的護城河不只是工具鏈本身,是全球幾百萬開發者二十多年攢下來的算子庫、偵錯經驗、社區問答,這些東西沒有捷徑。
一個工程師在輝達生態裡踩過的坑、積累的肌肉記憶,換到中國國產GPU上全部歸零。
而且,每家公司都在重複造輪子,編譯器、算子庫、偵錯工具,從頭來一遍;資源分散在四條平行線上,本來集中砸一兩百億可能砸出一個夠用的生態,現在攤成四份,每份只有二三十億,深度就不夠了。
這個時間差不是靠堆人能補的。生態碎片化這個問題,短期內看不到解法。
第三道,客戶。
過去幾年中國國產GPU靠什麼活?信創訂單。政府、國企採購,是基本盤。話說回來,信創天花板低,預算有限,要真正做大,得進商業市場。
網際網路大廠、雲服務商、大模型公司,這些客戶不看你是不是中國國產,看你的卡能不能跑我的業務,性能夠不夠,生態兼不相容,性價比高不高。
大模型公司一年算力花費幾個億,選錯晶片廠商意味著幾千萬的適配投入打水漂,所以。這個採購決策不是看參數就能拍板的。
現在剛好卡在兩個市場的交接點上,信創的紅利在消退,商業的仗才剛開打。
燧原大部分營收來自鵝廠,深度繫結是優勢也是風險,鵝廠一旦調整採購策略,影響巨大;反過來看,最大的贏家反倒是浪潮資訊這種系統整合商,牢牢抓住字節、阿里,超節點份額斷層第一。
為什麼是系統整合商而不是晶片公司?因為大客戶要一整套能跑業務的方案;晶片、網路、軟體打包交付,誰離客戶近誰就有話語權。
我查了下,30億營收是道生死線。
為什麼是30億?GPU公司的固定成本太高了,先進製程流片一次幾個億,幾百人的研發團隊一年十幾個億,軟體棧再砸幾個億,加起來就是二三十億的剛性支出。
營收不到這個數,連日常營運都cover不住,更別提回收前期的研發投入。
摩爾線程上半年17億多,壁仞12億多,沐曦13億多,沐曦歸母淨利倒是轉正了,6億多,可扣掉研發還是虧的,另外三家更不用說,都在虧。
寒武紀和海光已經跨過去了,半年營收一個59億一個90億,寒武紀淨利23億,定價邏輯跟四小龍完全兩回事,更像是基礎設施公司,而不是晶片創業公司。
30億這道線,卡住的不只是營收,還有資本市場給你的定價。
......
摩爾線程PS大概70倍,沐曦95倍。換句話說,市場願意為它們每塊錢的營收,付出70到95塊錢的市值。
寒武紀和海光也有溢價,可邏輯不一樣,人家半年營收就過了30億,商業模式跑通了,定價錨的是當下的基本面。
四小龍呢?營收都還差一截,定價錨的是「未來你能跑多大」。說白了,一個賣可能性,一個賣確定性。
燧原更有代表性,發行價142塊,募資60億,上市首日翻了一倍多;一級市場定價看技術路線和訂單儲備,二級市場直接炒預期,資本在用腳投票。
可IPO是一錘子買賣,後面能不能持續拿到訂單、能不能跨過30億那條線,才是真考驗。
四小龍IPO合計募了大概230億,錢湧進來的速度說明資本相信它們能跨過去。
可機構給這四家定的價,彼此差距很大。
為什麼差這麼多?市場其實在給不同路線的「確定性」定價。沐曦走CUDA相容,客戶遷移成本最低,商業變現路徑最清晰,賭「最快吃到商業市場」,95倍買的是這條路離錢最近。
壁仞的芯粒加光互連,天花板最高,可大規模叢集方案還在驗證階段,客戶還在觀望,38倍是市場給的折價。
摩爾線程全功能GPU,故事最大但執行難度也最大,什麼都做意味著什麼都得從頭證明自己,70倍是個中間數。
同一個類股,同一波政策紅利,估值差三倍,本質上是路線確定性的價差。
摩爾線程從高點跌下來,蒸發了兩千多億,9月初解禁當天,20%跌停,三天成交超百億,沐曦解禁前股價就創了歷史新低,近兩個月跌了四成。
這還只是第一波,摩爾線程12月還有7倍規模的解禁,VC、PE股份集中退出;高估值碰上大規模解禁,拋壓不是一天的事,是結構性的。
市值和財報的背離,已經是這個類股的常態。關鍵問題是怎麼分辨?那些是產業期權?那些是情緒泡沫?
你想啊,兆市值的類股,資本賭的是什麼?是整個賽道的未來。只要中國國產替代和AI算力需求這兩個大邏輯不塌,類股就有底。
話說回來,GPU公司要過的關是雙重的。
技術關是晶片做不做得出來,性能夠不夠用;商業關是能不能拿到足夠多的訂單,把營收做到覆蓋成本。兩道關得同時過,缺一不可。
資本市場現在給的高估值在買時間窗口,賭它們能在規定時間內跑通這兩道關。
可時間窗口不會永遠開著,12月摩爾線程大規模解禁,2027年四小龍陸續進入業績兌現期,節點的鐘聲一下比一下近,資本的耐心不是無限的。
最後能跑出來的公司不會多,營收過30億的,定價邏輯往寒武紀海光靠,慢慢變成基礎設施公司那一套;跨不過去的,要麼被整合,要麼縮回信創角落當區域供應商。
估值這東西,飛得再高,最終得落回營收和利潤上。
(王智遠)