
升息靴子終於落地,9月議息會議如期升息25BP,新一輪升息周期已經開啟。
那麼這次議息會議升息的核心邏輯是什麼?未來還會繼續升息嗎?這是本文將要回答的問題。
在回答這些問題之前,我們先看下本次會議的整體情況:
9月議息會議速覽
如昨日發佈的議息會議前瞻分析,升息是阻力最小的方向,本次升息25BP無反對票。
7月議息會議的政策聲明相較6月基本無變化,而9月的政策聲明出現多處微調:
指出經濟增長強勁的原因在於消費支出韌性十足(domestic spending has been resilient),即使面對包括地緣政治在內的不確定性。
- 對地緣政治的定義有所擴大,7月議息會議點名是中東的衝突,而本次只是模糊的稱為地緣政治局勢的發展,俄烏互襲能源設施對能源價格的影響,可能也被聯準會考慮在內。
- 對資本投資(capital investment)的判斷進行增強,從7月的強勁(strong)升級為強盛(robust)。
- 對通膨升溫的判斷更加明確,而7月會議強調通膨高於聯準會2%的目標。
- 點名本次升息的目的,是為了讓通膨更快的回落(a timelier return)到目標值2%。
總的來看,政策聲明表示,在美國經濟增長存在有效支撐(消費韌性、資本投資),且就業穩健的情況下,聯準會將聚焦於實現其通膨使命。
升息的核心邏輯:兌現通膨承諾
在新聞發佈會上,有記者提問,既然此輪通膨是供給端造成的,為什麼要用升息來解決?這個問題,在筆者文章的評論區也很常見,而華許給出了教科書般的回答:
聯準會無法影響任何一個具體價格——無論是油價,還是雜貨店裡的食品價格。但我們能做、也將要做的,是確保任何相對價格變動不會擴散開來,不會在經濟中產生第二階、第三階效應。
那麼升息為什麼能確保價格變動不會擴散呢?因為升息可以抑制總需求,商品的價格是由供需決定的,在相同的供給(是否短缺,在所不問)條件下,更少的需求,意味著更低的價格。
這是對升息邏輯的理論解釋。不過在筆者看來,此次升息還有一個非常核心的現實邏輯。
8月底央行年會上,華許強調,除非確信基礎通膨正在明確且足夠快地向2%的目標回落,否則聯準會就有工作要做(升息)。
無論華許如何定義這句話的性質,其實質上都是一種承諾,8月超預期的CPI出爐後的市場表現證明市場也是這麼認為的。
那麼當通膨出現升溫跡象時,是否升息就變成了華許是否兌現其承諾的問題。
在生活中,如果一個人的承諾總是無法兌現,還會有人相信他嗎?這對華許也一樣,如果他不兌現自己的通膨承諾,那麼其作為聯準會主席的信譽也將掃地。
“聰明人”華許自然選擇兌現承諾。在此次會議的新聞發佈會上,華許13次提及央行年會,並直言升息是因為,暑期的通膨趨勢沒有達到他在央行年會上設定的標準——基礎通膨正在明確且足夠快地向2%的目標回落。直白的向市場展示出他是一位敢於兌現承諾、值得信賴的聯準會主席。
溫和的升息周期
這輪升息周期預計較為溫和。最直接的證據是經濟預測摘要(SEP)及其中的點陣圖。
在9月的SEP中,聯準會官員對通膨的預期小幅上調,對就業預期則更加樂觀:
- 預測2026年底的PCE為3.7%,較6月僅上調0.1%。對2027年底的PCE預測未發生變化,仍為2.3%
- 預測2026年底的核心PCE為3.4%,較6月僅上調0.1%。對2027年底的核心PCE預測未發生變化,仍為2.5%。
- 對2026年和2027年底失業率的預測,均從4.3%下調到4.1%。
與之對應的是,對利率預測的中位數有所上調,2026年底利率預測,從6月的3.8%上調30BP至4.1%,2027年底的利率預測,從6月的3.6%上調50BP至4.1%。對應的是預計2026年還有一次升息,並且2027年將不升息也不降息。
點陣圖顯示的結果類似。由於華許仍然拒絕給出點陣圖,因此只有18位官員給出了預測,18位官員中有12位認為2026年底前還有一次升息,4位認為還有兩次升息,2位認為應當降息一次(預計Bowman是其中之一)。
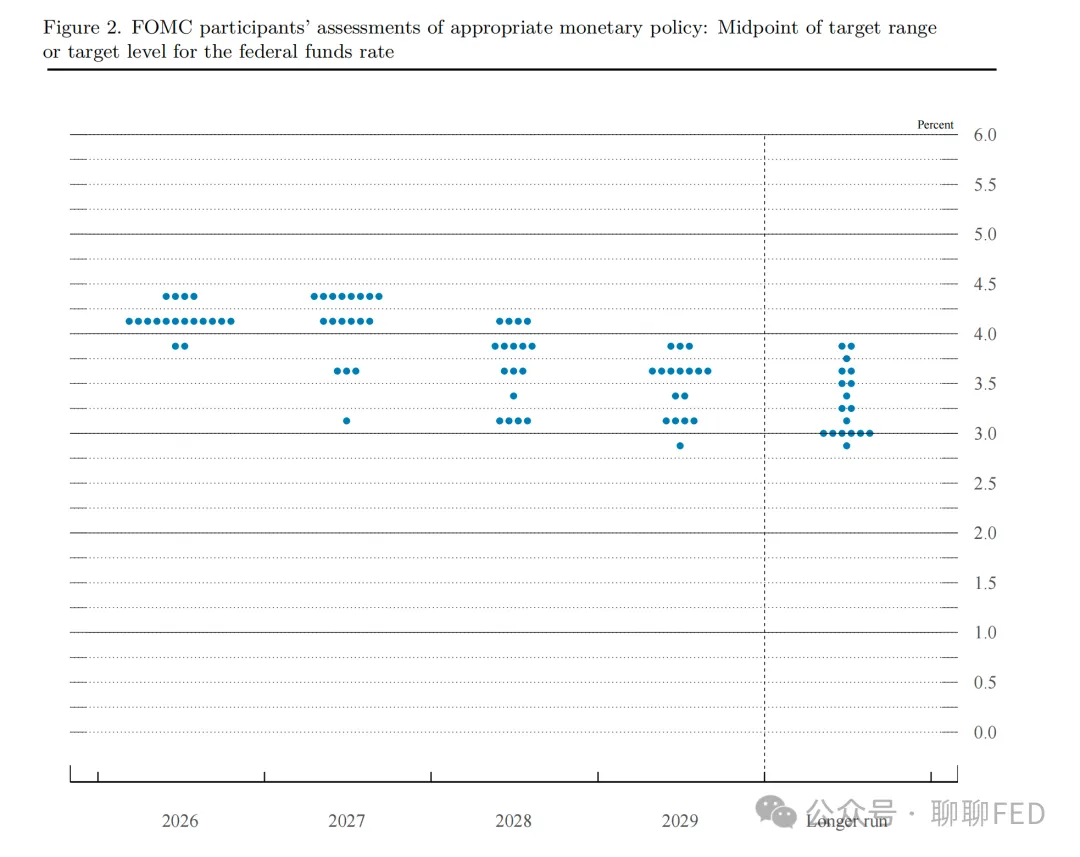
在筆者看來,年內應該至少還有一次升息,這是因為從歷史上看,升息一次就停火的案例在聯準會的歷史上極為罕見,特別是考慮到川普並不準備在中期選舉前結束伊朗戰爭,通膨短期內回落無望。
至於是否還會有第三次升息,這還是要取決於美國通膨趨勢的走勢。既然9月已經升息,距離中期選舉不足一周的10月議息會議和中期選舉後一個多月的12月議息會議,外部政治壓力要小的多,如果通膨資料還是很難看,年內剩下兩次會議連續升息的可能性不低。
結語
在9月議息會議後,川普在社交媒體上發帖呼籲降息:
為了美國降低利率,搞快點!(LOWER THE INTEREST RATES FOR THE UNITED STATES OF AMERICA, AND FAST!” )
雖然川普沒有點名批評華許,但在升息之後,兩人的關係開始真正面臨考驗。
那麼9月議息會議開啟升息後,華許是會一條路走到黑,硬扛川普,還是會出現反覆,再度寬鬆?這個問題的答案或許並非簡單的“是”或“否”。
在筆者看來,簡單的將其歸類為川普的傀儡,或者打上絕對的獨立性標籤都是不可取的。想要分析華許的貨幣政策傾向,需要一個更加現實的框架。
這個框架的關鍵是華許的利益。
華許的利益可以分為兩部分,一部分是其本人和家族(瞭解凱文·華許——下任聯準會主席)和川普的政治及經濟利益,這是現實利益。另一部分是華許作為聯準會主席的名聲,這是無形利益。華許曾擔任過聯準會理事,又兩度競選聯準會主席。聯準會主席這個職位很可能是華許事業夢想的終點。
現實利益和無形利益之間存在張力,現實利益要求華許更鴿派,無形利益要求華許更鷹派。當兩種利益之間出現衝突時,兩害相權取其輕,兩利相權取其重,華許的選擇也會發生變化:
當現實利益受損的程度低於無形利益,那麼華許的選擇可能會更加鷹派,反之,如果無形利益受損程度低於現實利益,那麼華許也可能會更加鴿派。
因此,如果未來的通膨持續升溫,華許的無形利益——作為聯準會主席的名聲——將會使他繼續升息,但是如果未來通膨趨勢出現回落跡象,華許很可能會不失時機的按下升息暫停鍵。 (聊聊FED)