
金九銀十,新車旺季來臨,近期小米澎程N70/N90、小鵬G9L、理想i9、問界M7換代、極狐阿爾法T7等新能源車企新車集中登場上市,助力行業切換到下半年旺季。
除了銷售端,政策和產業端也在推動汽車產業鏈逐步升級,尤其是廣受關注的細分賽道新能源汽車。
9月11日,就正式頒布的《智能網聯新能源汽車產業發展“十五五”規劃》,工信部舉行新聞發佈會,進一步明確發展目標和重點任務,加快向高端化、智能化、綠色化、國際化方向邁進。
回顧來看,“十四五”期間,中國智能網聯新能源汽車產業發展取得顯著成效。2020年到2025年,中國新能源汽車年銷量從136.7萬輛增加到1649萬輛,年均複合增長率65%,國內乘用車組合駕駛輔助功能搭載率從16.2%提升至64.9%。中國新能源汽車整車和零部件出口到100多個國家和地區,這是整體行業持續的亮點。
不僅是新能源賽道,汽車產業端併購重組也在加速。9月15日,廣汽集團公告,宣佈與一汽股份簽署《意向協議》,籌劃以發行股份的方式購買一汽股份持有的某整車合資公司的部分股權,並募集配套資金。在競爭加劇的背景下,類似廣汽與一汽合資股份整合的國企汽車資產重組有望提升競爭力,提高市場佔有率,加速市場出清。
產業併購等舉措
推動行業競爭環境最佳化
[就汽車行業而言,資產重組有望提升競爭力,提高市場佔有率,加速市場出清,進一步最佳化競爭環境。]
就廣汽與一汽的整合事件來看,在當前乘用車市場競爭激烈的環境下,國企汽車資產整合有望集中資源提升競爭力,加速市場份額收斂。當兩者整合汽車股權交易完成後,一汽股份將成為廣汽集團具有戰略影響力的第二大股東,實控人仍為廣州市國資委。
據華龍證券測算,2026年上半年,國內上市新車(含小改、配置衍生和限量特供等全口徑統計)超600款,車型供給持續擴張但零售市場銷量持續下滑,同一時間段國內乘用車銷量同比下滑20.2%。
無獨有偶,中國汽車工業協會的資料也驗證了這一現象。2026年1月—8月,國有六大汽車集團合計銷量約945.6萬輛,僅一家實現正增長,傳統陣營面臨較大轉型壓力。因此,類似廣汽與一汽的這類國企汽車資產重組有望提升競爭力,有利於提高市場佔有率、加速市場出清、進一步最佳化競爭環境。
而這也被不少業內人士視為中國汽車產業開啟戰略重組的新訊號。
就此事件,《經濟日報》的評論專欄指出,當前,中國汽車產業已全面進入高強度的存量競爭。價格戰、技術躍遷與需求結構變化相互疊加,市場內卷嚴重。據不完全統計,目前中國市場上有70多家車企(集團口徑)、120多個乘用車品牌。過多的經營主體和品牌分散了資源、割裂了市場,不利於提升產業集中度、形成企業規模效應,亟待加快兼併重組步伐。
進一步從賣方觀點來看,招商證券國際估計,本次資產整合的核心標的是豐田合資公司,南北豐田存在車型重疊、管道無法打通、產能重複等難題。若南北豐田能完成內部整合,研發成本、管道效率、產品線內耗等方面將有明顯改善。但問題在於,豐田作為外方合資夥伴,其利益協調是繞不開的環節。業內人士強調指出:“如果涉及豐田相關資產調整,還需協調外方利益。”
同在9月,另一件汽車行業備受關注的事件是華為和賽力斯(601127.SH)合作生變。9月15日,根據問界汽車官方微博,問界汽車發佈了品牌最新的產量和產品說明,明確問界將在鴻蒙智行合作框架下探索新合作模式:產品定義、產品設計、品牌行銷、管道零售、服務體系由賽力斯主導,華為終端參與賦能,且所有問界使用者既有權益及後續服務不受影響。
對此,湘財證券分析,這意味著,過去鴻蒙智行模式下由華為深度主導產品、行銷、銷售、服務的合作方式,正式切換為車企主導經營、華為偏輕資產賦能的新階段。過去兩年,賽力斯持續推進品牌資產自主化的延續,此次切換更像是前期能力建設完成後的制度確認。後續問界將圍繞品牌定位、產品節奏與使用者需求形成更完整的自主閉環。在鞏固高端SUV市佔率優勢的基礎上,公司將擇機進入轎車、MPV及其他有競爭力的產品市場。
華為與賽力斯就問界的合作模式在汽車行業內引發了熱議。與此同時,北汽藍谷9月22日也表示,其與華為的合作模式未變。享界是北汽與華為聯合打造的高端豪華品牌。自去年S9T上市以來,北汽與華為的合作進一步升級為“車企+華為科技生態”戰略共同體,目前這一定位與合作模式均未發生變化。北汽藍谷稱,自S9T上市以來,享界已啟動鴻蒙智行享界專網建設;今年以來,部分專網門店和使用者中心已正式營業。而鴻蒙智行享界專網是北汽和華為雙方協同規劃,與鴻蒙智行其他管道業態一樣,納入鴻蒙智行統一管理體系,這一模式未變。
新能源整車、汽車零部件盈利分化
[受前期需求透支及高基數影響,汽車行業整體銷量有所下滑,但出口景氣度較高。就細分而言,不同賽道盈利分化明顯,例如新能源整車和汽車零部件。]
首先,汽車行業的景氣度,通過2026年的上市公司中報可見一斑。
根據2026年的中報資料,二季度汽車銷量合計同比下滑,營業收入微增但淨利潤承壓。客觀上,受到前期需求透支及高基數影響,雖然整體汽車銷量沒有上漲,但是出口景氣度較高。數字層面上,乘用車出口251萬輛,同比增長79.2%,帶動行業營收同比增長4.8%,不過淨利潤受匯兌損失等因素影響同比下滑13.5%。
其中,新能源汽車類股依然是亮點,呈現出“銷量延續高增、類股盈利分化”的局面。2026年第二季度,新能源汽車銷量達448萬輛,同比增長16.1%,滲透率56.3%。同時,該類股實現收入3387億元,同比增長2.1%,環比增長34.2%;其實現歸母淨利潤15.4億元,同比下降38.7%,環比增長255.1%。
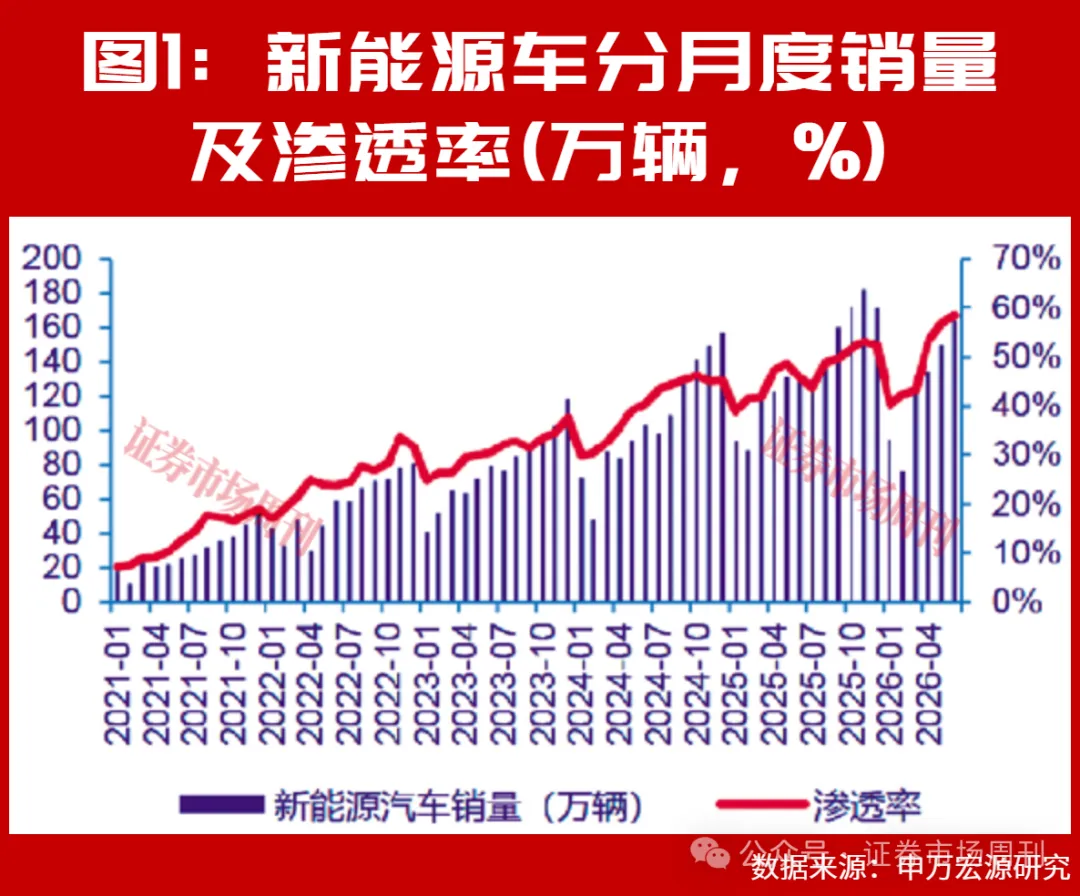
具體看賽道內相關的上市公司,比亞迪(002594.SZ)克服車型切換及匯兌影響實現歸母淨利潤環比回升,零跑扭虧為盈,蔚來新品拉動收入高增,理想因產品周期利潤承壓。整體上,新勢力減虧趨勢延續。
從研究角度,券商申萬宏源選取了比亞迪、賽力斯、北汽藍谷、蔚來、小鵬、理想、零跑作為新能源整車類股標的,發現類股內部呈現分化格局:一方面是比亞迪利潤環比大幅回升,另一方面則是新勢力分化明顯。具體說來,零跑營收同比增長92%,環比增長152%;蔚來受新品拉動收入高增(ES9、樂道L80等),理想因產品斷檔而虧損擴大(二季度是老款L系列的集中清庫期,而全新換代車型處於產能爬坡初期,銷量貢獻有限),賽力斯則受換代及減值拖累。
對比來看,半年報顯示,汽車的上游零部件類股營收穩健增長,但也因匯兌變化擾動利潤,馬太效應凸顯。仍然是來自申萬宏源的統計,2026年第二季度,汽車零部件類股實現營收4240億元,同比、環比分別增長8.1%和9.9%;實現歸母淨利潤233億元,同比下降2.0%、環比增長11.7%。該類股的毛利率約為18.46%,同比下降0.3個百分點;該類股的淨利率為5.49%,同比下降0.57個百分點。
從數字來看,雖然年度採購價格下降壓力有所體現,但領頭企業憑藉全球化佈局、多元化客戶結構及新業務(機器人、液冷等)拓展,展現出更強的抗壓能力。需要指出的是,匯兌損失為二季度盈利主要擾動,預計後續壓力將逐步緩解。
出口持續維持高增
中國車企加快走出國門腳步
[牆內開花牆外香,中國車企出海步伐加快,一定程度上對衝了來自國內市場的壓力。]
從結構上看,2026年第二季度,多家乘用車企業出口占比創新高。據乘聯會統計,2026年6月,乘用車出口(含CKD)約87.7萬輛,同比增長82.3%,佔乘用車廠商銷量的比重升至37%(2025年同期為19%)。在內需承壓的背景下,海外銷量增速及毛利率顯著高於國內,出口對類股銷量的邊際貢獻顯著抬升。
據華泰證券統計,比亞迪今年上半年其在海外及國內的業務毛利率分別為21.7%和15.7%;同期長安汽車的海外毛利率為20.1%,國內約為11.7%。
聚焦出口方面,奇瑞汽車出口占比約69.5%居前;長城汽車海外銷量28.9萬輛,同比增長45.5%,佔比約50.2%,海外銷量首次超過國內;比亞迪出口占比43%,海外收入佔總營收比重達53%;長安汽車的出口占比約為41%;上汽集團的海外銷量約73.5萬輛,同比增長49%,佔比38%;吉利汽車出口47.4萬輛,同比增長158%,已經超過了2025年全年。由此來看,出口占比高低亦構成2026年上半年車企營收與利潤分化的核心變數之一。
再從出口目的地看,根據華泰證券的資料,2026年上半年乘用車出口前五位的國家分別為:俄羅斯44.8萬輛、巴西41.1萬輛、英國25.5萬輛、澳大利亞23.8萬輛、比利時22萬輛。同時,同比增量貢獻前五位的國家分別為俄羅斯(+26.7萬輛)、巴西(+25.0萬輛)、英國(+11.9萬輛)、阿爾及利亞(+10.0萬輛)、澳大利亞(+9.4萬輛),歐洲與新興市場共同構成主要增量來源。此外,東南亞地區國家延續高增:泰國1月—5月EV(純電)銷量8.2萬輛,同比增長83.3%,中國品牌佔當地BEV(純電動)市場超九成;上半年印度尼西亞純電銷量6.97萬輛,同比增長81%。
就此,東方證券認為,在國際油價持續高企的刺激下,海外新能源車需求增長有望延續。隨著車企出口區域多元化佈局逐步完善、本地化產能落地,預計下半年海外市場將繼續成為國內車企銷量及盈利的核心支柱,海外市場競爭力較強的整車企業值得持續關注。以吉利汽車為例,公司產品佈局持續完善,出口銷量持續創新高。8月公司新能源汽車出口約7.06萬輛,同比增長446%,環比增長13%,出口占比約為64%。此外,吉利汽車的海外產品、管道、產能佈局齊頭並進,比如星願在澳大利亞、英國、匈牙利和法國上市。由此推斷,海外市場將成為公司主要增長點,全年有望挑戰百萬級出口目標。
同時,出口占比高的車企外幣敞口擴大,2026年第二季度匯兌損失相應走闊。以長城汽車為例,其匯兌損失同比擴大21.27億元。人民幣升值導致出口車企匯兌損失普遍擴大,印證了財務費用率上行的行業共性。
不過,匯兌對類股的市場影響要分正反兩個方面看:一方面,以外幣結算的出口收入在結匯及折算時產生匯兌損失,直接計入財務費用,侵蝕當期利潤;而且,隨著海外收入佔比持續提升,人民幣計價收入折算縮水,報表口徑毛利率亦承壓,即“海外賣得越多、折算損失越大”的路徑在人民幣升值周期中被放大。
但另一方面,人民幣升值降低了進口零部件、海外採購原材料的本幣成本,對部分採用海外核心零部件的車型形成一定成本避險。綜合而言,2026年第二季度匯兌對該類股利潤的淨影響為負,其也是拖累類股淨利率的重要非經營性因素。
不過,申萬宏源認為,整車的出海和高端化有望部分抵消國內總體銷量壓力:首先,海外能源成本的提升,正在進一步加速中國車企出海步伐,一定程度上避險了國內壓力。其次,高端車型的成功確實可以帶來盈利的顯著提升,比如蔚來憑藉ES8、ES9兩款純電SUV貢獻顯著銷量,並大幅最佳化毛利率和平均銷售價格,下壓了原材料成本衝擊,Non-GAAP口徑連續三季度盈利。同時,其業績壓力仍有很大一部分來源於財務費用的匯兌損失。考慮到人民幣升值速度已經開始放緩,財務費用端壓力將逐步降低,同時下半年進入傳統銷售旺季,銷量提升也將從規模效應上帶動費用率的好轉。
前些年,中國車企出海主要採用在目標市場投資建廠或收購/租賃現有工廠進行改造生產的方式進行本地化生產,近年來為減少投入、大幅縮短投產時間、利用海外閒置產能,本地化方式向輕資產式拓展。例如反向合資形式,代表企業如零跑與Stellantis成立合資公司,利用其在波蘭等地工廠實現本地化生產和組裝;還有技術輸出層面的合作方式,例如小鵬與大眾在平台在軟體層面深度合作,共拓歐洲等高法規市場。還有代工形式,例如今年6月日產與奇瑞簽署備忘錄,計畫從2027財年起,利用其設在英國桑德蘭工廠的一號生產線為奇瑞生產車輛。
出海的管道網路也在加速擴張,經過多年佈局,吉利、長城、奇瑞等出海先發者已形成相對完善的管道網路(普遍覆蓋國家超百個、管道超千家),進入補足弱勢區域階段,可利用現有管道快速鋪開新能源產品。而以比亞迪為代表的新能源車企出海雖起步較晚,但也在過去2年—3年間通過自建,與大型經銷商集團合作,開展面向企業、機構類B端客戶合作等方式加速建設管道網路,例如比亞迪在歐洲管道數量計畫從2025年底1000家拓展至2026年底2000家。
截至2026年一季度末,零跑已在歐洲、中東、非洲、南美和亞太等市場建立約1000家兼具銷售與售後服務功能的網點,小鵬海外銷售網點達到393家,2026年年內預計拓展至680家。
此外,國金證券預計,2026年中國乘用車出口總量有望達到960萬台,同比增長68%;其中新能源汽車出口有望達到512萬台,同比增長117%,滲透率達到53%。其預計出口增量主要來自新能源車和節能車的加速匯出,並憑藉技術與產品領先優勢在歐洲、東南亞、大洋洲、拉美等重點區域實現放量。
政策助推疊加技術落地
“智能駕駛”有望等到拐點
[隨著智能駕駛技術的持續進步,使用者對於智能駕駛的使用比例有望持續提升。今年下半年,其在頭部車企的滲透率有望突破50%的水平。]
回顧“十四五”期間,中國智能網聯新能源汽車產業發展取得顯著成效。從技術水平上看,整車整合、動力電池、智能座艙、雷射雷達等零部件技術水平進入全球前列,組合駕駛輔助功能逐漸普及應用,智能網聯進入規模化落地階段。
而在正式發佈的《智能網聯新能源汽車產業發展“十五五”規劃》中,進一步明確了發展目標和重點任務,要求中國車企加快向高端化、智能化、綠色化、國際化方向邁進。對此,多家機構認為,其為“十五五”期間中國智能網聯新能源汽車產業發展明確了發展目標和重點任務。
FSD(特斯拉的高階智能駕駛功能)使用者規模加速增長,說明使用者對高階智駕的付費接受度正在提升。截至2026年二季度末,特斯拉全球FSD付費使用者達到148萬人,同比增長56%,環比增長16%。2026年上半年,其淨增加38萬使用者量。2026年第一季度、第二季度,其分別淨增加18萬使用者量和20萬使用者量,連續刷新季度淨增紀錄。
國金證券表示,2026年5月,特斯拉將中國納入Full Self-Driving(Supervised)可用市場範圍,標誌著FSD入華取得重要進展。此舉有望將智能駕駛從技術賣點推向更大眾化的消費決策因素,有望帶動更多使用者主動比較特斯拉、小鵬、理想、華為系地平線方案等不同智駕體驗,進而帶來自主品牌輔助駕駛方案的關注度提升。
進一步看,2026年上半年,多家車企及智駕供應商密集披露的出行報告指向同一個趨勢:中國市場的輔助駕駛正接近使用者體驗的拐點。從近期車企披露的出行報告看,輔助駕駛已經開始進入高頻使用階段。
2026年春節期間,鴻蒙智行輔助駕駛里程佔比達49%;理想、小米輔助駕駛里程佔比均突破20%。今年“五一”期間,華為乾崑輔助駕駛里程達2.8億公里,佔使用者總出行里程的45%。在全系Ultra使用者中,小鵬第一代VLA(視覺—語言—動作智駕大模型架構)新車首周每天開啟智駕佔比達98.52%,推送後首月輔助駕駛總里程佔比突破50%;問界2026年5月輔助駕駛里程佔比39.5%,同比提升8.6個百分點。
國金證券表示,隨著智能駕駛技術的持續進步,使用者對於智能駕駛的使用比例將持續提升。當智駕里程佔比超過50%時,使用者對智駕能力的依賴將產生顯著的轉換成本。這不僅意味著硬體標配化趨勢加速,還代表著軟體訂閱、保險定價等後端商業模式進一步邁入可驗證階段。
關注汽車類股景氣度回升帶來的機會
[從投資層面看,多家券商普遍看好汽車類股底部回暖,行業核心邏輯集中於出海、智能化、AI產業外溢三個層面。]
華泰證券資料,2026年二季度末,汽車行業被資金重倉持股市值累計為739.6億元,環比減少422.6億元,這一資料已回落至2021年以來最低;同時,其市值佔比約為1.65%,同比、環比分別下降3.11%和1.45%。同時,在重倉排名靠前的公司中,比亞迪-A、濰柴動力、春風動力、福耀玻璃、比亞迪-H位列汽車類股前五位,持倉結構由整車及傳統零部件龍頭向出海和獨立成長標的邊際傾斜。
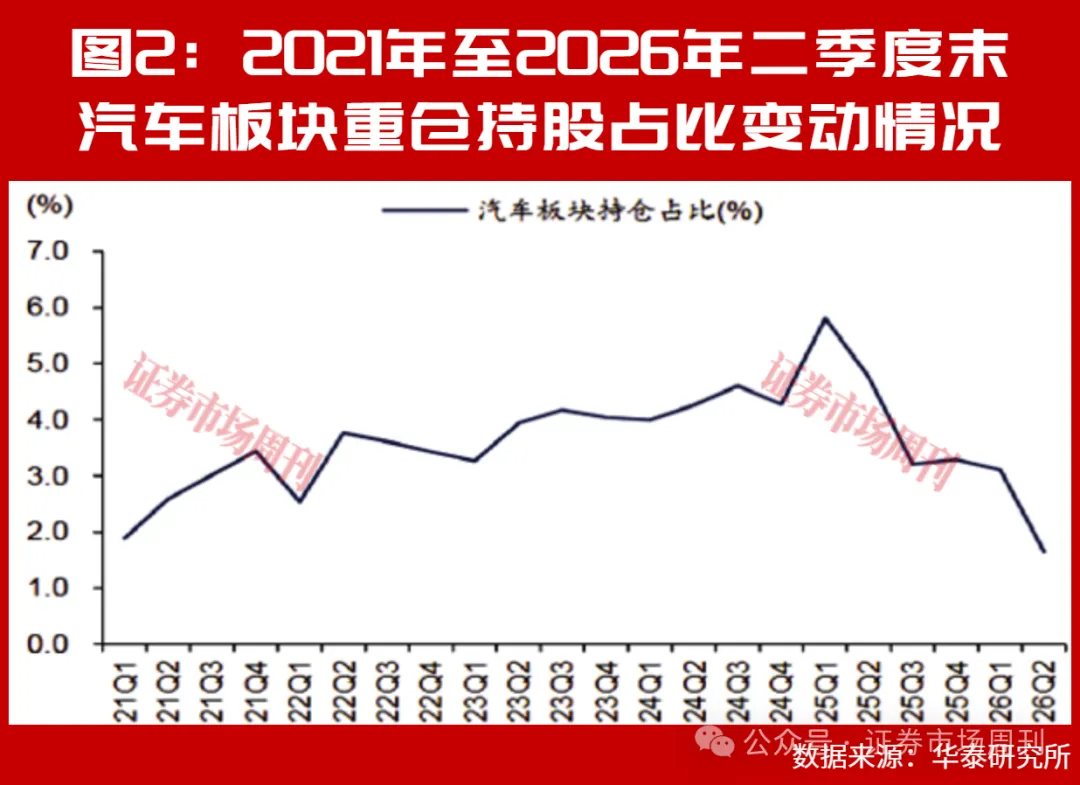
其認為,整體看,在降低整車及傳統主業貝塔敞口的同時,資金主要向業績可預見性較強的出海龍頭和具備第二成長曲線的零部件標的(具備獨立α)集中。
當前,多家券商普遍看好汽車類股底部回暖,行業核心邏輯集中於出海、智能化、AI產業外溢三大主線,同時內需邊際修復帶來結構性機會,行業維持偏積極評級。
內需端,汽車行業整體呈現弱復甦、結構性分化特徵。下半年購車旺季、汽車下鄉等政策、新車供給共同托底內需,但中高端車型仍然存在增長空間;商用車受益以舊換新,高分紅龍頭具備配置價值。供給層面,行業兼併重組提速,落後產能出清,頭部企業集中度持續提升。
值得注意的是,出海是該類股核心增長引擎,汽車出口從單純整車外銷轉向本地化、體系化營運,特別是新能源汽車出口增速顯著;與此同時,高端車型、歐洲等高勢能市場佔比提升,成為車企重要利潤彈性來源,自主龍頭出海成長具備持續性。
智能化方面,行業競爭從車企比拚升級為產業使命,L3國標落地預期帶動域控、線控底盤、雷射雷達等需求釋放,智能駕駛、汽車晶片與軟體產業鏈受益,汽車AI技術持續向機器人領域外溢。
而湘財證券也認為,總體來看,汽車行業正經歷緩慢復甦過程,景氣度有望逐漸回升,維持汽車行業“增持”評級。
乘用車領域,湘財證券建議採取“淡化總量、聚焦結構”的配置思路,自主品牌市佔率逐步提升,內需修復可期,產品出海向產能出海轉變,出海高增長具備可持續性,自主優質龍頭企業有望加速成長,看好“出海+高端化”,建議關注傳統自主車企龍頭及高端化華為繫個股。商用車層面,以舊換新受益最大,行業格局穩定,出口高增主導增長,高分紅受市場青睞,重點佈局出口占比高、新能源轉型領先、具備產業鏈垂直整合能力的龍頭企業。至於零部件領域,建議關注成長性個股,在客戶和產品維度具備拓展潛力的公司有望獲得競爭優勢,看好優質產業鏈個股及核心賽道的增量升級機遇,建議關注T鏈、智能駕駛、Robotaxi、線控底盤等方向的投資機遇。
持有類似觀點的還有國金證券。其強調,由於內外需共振,汽車類股有望迎來底部向上。究其原因,首先內需有望邊際改善,下半年進入購車旺季、補貼較2025年同期更均衡以及2025年同期基數壓力較上半年更小,疊加新車上市驅動、汽車下鄉等政策催化以及油價回呼,預計下半年內銷有望邊際改善。
根據乘聯會資料,9月1日至9月13日,全國乘用車市場零售51.5萬輛,同比下降23%,其中新能源零售36.2萬輛,同比下降10%,新能源零售滲透率70.3%。國金證券認為出海有望延續高增長,其看好出海彈性大、智能化以及細分行業集中帶來的機會。從細分行業景氣度上,汽車整體拐點向上、新能源車拐點向上、智能駕駛亦穩健向上。
而新勢力無疑是整條汽車產業鏈中頗為值得關注的一環。對此,華創證券表示,通過產品端對電動、智能要素的引入,商業模式端對使用者營運、生態建設的引入,宣傳端對移動網際網路的引入,新勢力在近年來實現了對BBA等傳統車企強有力的競爭。
回眸2025年,新勢力表現分化:銷量上小鵬、小米翻倍式增長,特斯拉、理想有所下滑;毛利率上小米升至新勢力第二,小鵬躍升至第一梯隊;小米淨利率首次轉正,蔚來大幅減虧;特斯拉、賽力斯、理想效率指標已與傳統車企相近,但盈利均有回落。對比來看,在國內普通車企中,比亞迪、吉利汽車盈利與效率指標穩居前列,零跑首次扭虧、費用率快速下降。
而在整體汽車產業鏈的投資建議上,華創證券強調乘用車投資仍以內需彈性為主、出口成長為輔。近期二級市場走勢一般主要反映出海政策端的不確定性,但出海大格局確立,推薦比亞迪、吉利汽車、零跑汽車。此外,高端化是提升ASP與盈利的關鍵,江淮汽車在豪華市場的競爭格局穩定,但豪車行業逆風導致標的處於低谷,未來行業重建有賴於資產價格上漲和優質供給增加,目前底部配置等待風來。 (證券市場周刊)